税务师学习笔记2026年D188刷题
- 2026-11-04 16:06:54
税务师学习笔记2026年D188刷题税务师《税法(二)》02章个人所得税-04节应纳税额的计算: 错题收集: 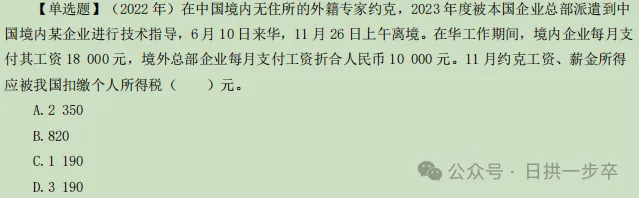
答案:选项A
解析:
第一步:判断当年居住天数
6.10入境、11.26上午离境:(当天不足24h,不计居住天数)
6月:6.10入境-6.30→20天(6.10不计入);7月:31天;8月:31天;9月:30天;10月:31天;11月:11.1-11.26上午离境→25天(11.26不计入)。
当年居住天数=20+31+31+30+31+25=168天→90天<居住天数168天<183天,且非高管。
应税收入=境内和境外全部工资*(当月境内工作天数÷当月公历天数);
第二步:算11月境内工作天数
11月共30天;11.26上午离境,停留不足24h,按半天算境内工作天数:
11月境内工作天数=25.5天
当月应税收入=(18000+10000)*25.5/30=23800元;
第三步:非居民工资薪金个税
个税=(收入额-5000)*税率-速算扣除数;
应纳税所得额=23800-5000=18800元;
非居民月度税率表:12000<18800≤25000,税率20%,速算扣除数1410;
应缴个税=18800*20%-1410=2350元。
小结:
1.居住天数判定(34号公告):停留不足24h,不计入居住天数(用来判断90/183,决定哪部分工资交个税);
2.工作天数判定(35号公告):停留不足24h,算半天工作天数(用来分摊收入);
3.90天<居住天数<183天(非高管):境内+境外支付、属于境内工作的部分,全部计税;≤90天:境内支付、属于境内工作的部分,境外支付部分免税。
本文来自网友投稿或网络内容,如有侵犯您的权益请联系我们删除,联系邮箱:wyl860211@qq.com 。

