学习笔记|投资行为经济学
- 2026-11-04 13:41:36
学习笔记|投资行为经济学:消费占比最高70.6%,国内私人总投资GPDI仅占12.4%,但投资的波动幅度远大于消费,是放大经济繁荣与衰退的关键力量,为逆周期货币财政政策(泰勒规则)提供依据。 2.私人总投资GPDI四大组成部分 :美国战后历次经济周期中,投资在波峰‑波谷之间占GDP比重大幅起落;2007‑2009危机时期投资暴跌尤为严重。
本章核心主题:私人投资是宏观经济不稳定性的重要来源,介绍多种投资理论,分析投资波动成因、影响因素,以及货币、财政政策、企业信心对投资的作用,同时联系经济周期、泰勒规则等宏观框架。
一、投资与经济稳定性
1.GDP支出结构- 住宅投资
:波动爆发性强,拐点领先其他投资;房地产泡沫时期冲高,危机阶段大幅崩塌。 - 非住宅建设(厂房、办公楼等)
:占比逐步下降;衰退后复苏缓慢,有时会拖累经济恢复。 - 耐用设备和软件投资
:占比逐步提升;衰退时降幅小于住宅、建筑投资。 - 存货投资(存货变化)
:短期剧烈摆动,可正可负;得益于现代供应链信息化管理,它对经济的影响相比过去有所减弱。
二、加速器假说
1.简单加速器假说核心逻辑
企业希望合意资本存量与预期销量维持固定比例;净投资等于合意资本存量的变动,也就是取决于预期产出(销量)的变化,而不是产出本身水平。
如果产出永久提高:会带来一轮投资激增;当产出停止增长,净投资回落至0。仅仅产出水平高,不会持续带来高净投资。 区分三类投资: - 重置投资(折旧补偿)
:补偿资本损耗,相对稳定; - 净投资
:资本存量的新增部分,对产出变化高度敏感,波动性最强; - 总投资=净投资+重置投资
,稳定性介于两者中间。 预期采用适应性预期(误差修正):用上期实际销量和上期预期销量加权更新本期预期销量。文中电力公司案例演示:销量一次性永久上升,带来投资先冲高、之后逐步回落。
2.简单加速器理论现实缺陷(美国战后数据检验)
投资对产出变化存在滞后,不会立刻响应;滞后时长不固定。 净投资占GDP比率与GDP增长率不存在长期稳定固定关系。 净投资两大实证特征: - 不稳定性
:短期内占GDP比重可以大幅升降,形成总需求冲击; - 持久性
:投资水平会连续多年维持高位或者低位,不是年年反复震荡。
三、灵活加速器理论
放宽简单加速器不切实际的假设,构建更贴近现实的投资模型:
简单加速器的三大缺陷假设:①预期直接等于上一期实际产出;②合意资本‑产出比固定不变;③资本可以瞬间到位。 灵活加速器修正要点 预期采用适应性修正,不是直接等于上期实际产出; - 合意资本‑产出比v*可变,受利率、税收等外部条件影响;
资本建设存在时间、成本约束,企业每期只部分弥合实际资本存量与合意资本存量之间的缺口,而不是一步到位。 总投资四大决定因素 每期可以弥合资本缺口的比例; 预期产出对预测误差的调整幅度; 资本重置比例:寿命短、折旧快的资本每年需要更多重置投资; 合意资本产出比:资本密集行业,投资对产出变动反应更强。
四、托宾q投资理论
- 托宾q定义
:企业资本市场价值÷资本重置成本。 投资是q的增函数: 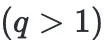
:资本市场价值高于重建成本,企业愿意增加投资; 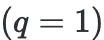
:投资仅用于折旧重置; 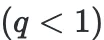
:资本市场价值低于重置成本,企业减少新增投资。 q变动主要来自股市股价波动。 实证结论:对于设备投资,加速器、新古典模型预测效果优于托宾q;企业建筑类投资很难被任何模型很好解释预测。
五、投资的新古典理论、资本使用成本
- 资本使用成本u
:企业使用一单位资本的全部成本。企业投资决策规则:资本边际产出MPK ≥资本使用成本u才会进行投资。
无税收下,资本使用成本三部分:
利息成本(实际利率);
物理折旧+技术过时贬值;
资本品自身价格变动。
政策主要可以调控实际利率,折旧率、资本品相对价格难以直接干预。
财政政策三大工具影响资本使用成本
企业所得税:税率越高,资本使用成本越高,抑制投资; 折旧抵扣:加速折旧可以降低有效税负,刺激投资; 投资税收抵免:直接从所得税抵扣设备购置金额,降低资本使用成本。
政策局限性:税收刺激法案讨论、立法、落地存在较长时滞,投资对税收刺激的反应幅度难以精准估计,因此税收刺激作为积极财政工具效果有限。
货币政策:改变实际利率,进而改变资本使用成本;宽松货币政策降低利率,推动合意资本存量上升,刺激投资。
六、企业信心、流动性约束、历史案例
企业信心对灵活加速器模型的三条影响渠道 企业判断产出增长是暂时还是永久,决定是否上调合意资本存量;悲观时不扩大投资; 悲观会高估借贷成本,推高资本使用成本; 直接改变对资本边际产出MPK的预期:衰退时期产能闲置,预期MPK大幅下降,企业不愿新增投资。 - 过度建设周期
:乐观催生过度投资,形成大量闲置资本,随后转向悲观,投资大幅收缩;美国房地产泡沫就是典型案例。 大萧条与二战案例 大萧条:企业信心崩溃,合意资本存量远低于现实资本,企业甚至不进行折旧重置,净投资持续为负,投资暴跌幅度远大于GDP跌幅。 二战:私人投资被政府强制压缩,但政府军事投资大幅扩张,因此实际GDP大幅上升。 - 流动性约束
:小企业、新企业更容易受融资约束;部分国家通过企业集团、银企联盟缓解该约束。企业内源留存利润是投资重要资金来源。
七、“利率‑投资悖论”:投资与利率顺周期
理论:其他条件不变,利率越高,投资越低(向下倾斜投资曲线)。 现实数据:投资与利率经常同向变动(顺周期),繁荣期高利率+高投资,衰退期低利率+低投资。
悖论解释(IS‑LM框架)
投资受两股力量:利率、产出(加速器效应)。
企业信心、预期产出、税收政策变化,推动IS曲线左右移动;LM曲线不变,经济沿着LM曲线移动。
经济向好→IS右移→产出Y上升,同时均衡实际利率r上升;加速器带来的高投资压倒高利率的抑制效果,于是高利率和高投资同时出现。 衰退时IS左移,产出下降,利率同步走低,低利率和低投资共存。
区分:利率对投资的负效应是沿IS曲线移动;产出、信心带来的投资变动是IS曲线本身移动。
八、投资波动和宏观政策启示
私人投资内生具有不稳定性,小冲击经加速器+乘数放大,加剧经济周期波动,为积极行动主义政策提供理由。 - 泰勒规则
:货币政策针对产出缺口、通胀做出反应,可以对冲投资剧烈变动带来的总需求扰动。但会遇到零利率下限约束,危机时期需要的负名义利率无法实现,削弱政策效果。 政策局限:无论是税收激励还是货币政策,都存在时滞,无法完全消除投资波动;尤其是商业建筑投资很难预判。
九、关键模型对比小结
本文来自网友投稿或网络内容,如有侵犯您的权益请联系我们删除,联系邮箱:wyl860211@qq.com 。

