【学习笔记】2023 年 7 号公告:非高企研发费用满足条件也可100%加计扣除
- 2026-11-06 09:46:40
适用政策:财政部 税务总局公告 2023 年第 7 号
执行时间:2023 年 1 月 1 日起长期有效
作为财税从业者、企业财务或负责高企申报的人员,学习研发费用加计扣除时,90% 的人都会卡在同一个核心误区里:研发加计扣除到底要不要专利?要不要成果转化?没有知识产权,能不能享受 100% 加计扣除?它和高新技术企业政策,究竟有什么本质区别?
结合 2023 年 7 号公告原文、税务局最新稽查口径以及高企认定规则,整理了这份从入门到落地的完整学习笔记,理清逻辑、避开误区、直接照着落地执行。
一、先吃透政策核心:这是全行业普惠红利
1. 最大利好:所有企业统一 100% 加计扣除
自 2023 年 1 月 1 日起,所有符合条件的企业,研发费用统一享受 100% 加计扣除。
✅ 不区分高新企业 / 非高新企业
✅ 不区分科技型中小企业 / 普通企业
✅ 不区分行业规模大小
「学习划重点」:不再有身份门槛,核心判断标准只有一个 —— 研发活动真实发生。
2. 两类扣除规则:费用化 vs 资本化
官方按研发阶段分成两种扣除方式,是学习政策的基础知识点:
①费用化研发(绝大多数中小企业适用)针对未形成无形资产、处于当期试验探索阶段的研发:据实 100% 税前扣除 + 额外加计 100% 扣除。举例:当年研发支出 100 万,计算企业所得税时,总共可以税前扣除 200 万。
②资本化研发(规上科技企业适用)针对开发阶段技术定型、可落地,最终形成知识产权 / 技术工艺的研发:不当期一次性扣除,按无形资产成本的 200% 逐年摊销。
3. 政策依据与旧政策废止
现行研发费用归集标准仍参考两个核心文件:
财税〔2015〕119 号(国内研发费用归集规则) 财税〔2018〕64 号(委托境外研发规则)
此前的 2021 年第 13 号、2022 年第 16 号、2022 年第 28 号公告全部废止,2023 年 7 号公告为现行唯一执行标准。
二、全网最大误区澄清:加计扣除 ≠ 高企认定
「本篇学习核心,务必记牢」
很多企业不敢享受加计扣除,本质是把高企认定的要求,错套在了加计扣除政策上,二者审核逻辑完全不同。
核心结论 1:
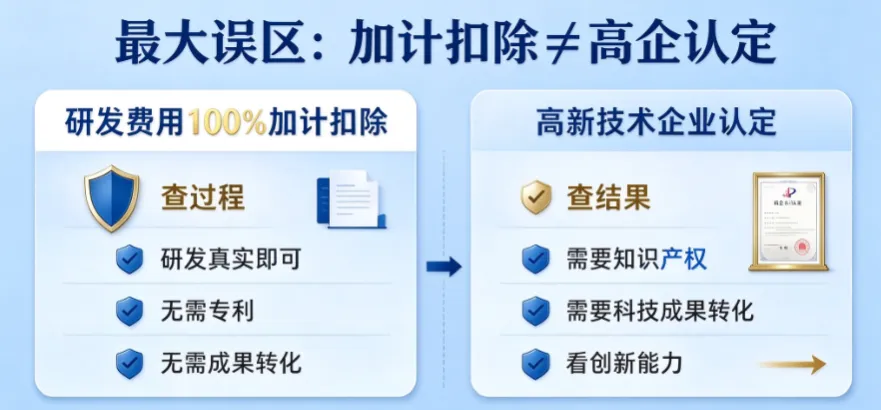
享受加计扣除,不需要知识产权,不需要发明专利、不需要软著、不需要成果转化。研发加计扣除的审核逻辑是“查过程”:只看研发活动是否真实、费用归集是否合规、过程资料是否完整。
以下情况都可以正常享受政策:
研发试验失败 投入研发但未产出任何专利 仅做工艺优化、技术迭代、样品试验 阶段性研究、未落地量产
只要研发真实发生,哪怕零知识产权,依然可以合法享受 100% 加计扣除。
核心结论 2:
高企认定,必须要有知识产权
高新技术企业认定 / 年审的审核逻辑是“查结果”:必须要有专利、软著、实用新型等知识产权,满足每年固定的成果转化数量要求,核心考察企业的技术产出和创新能力。
一句话终极区分
表格
「学习心得」:
别再用 “没专利不能加计扣除” 给自己设限。前者是普惠减税政策,后者是企业资质认定,两套独立规则,千万不要混为一谈。
三、实操必学:费用化与资本化怎么区分
很多财务分不清什么时候走费用化、什么时候走资本化,这里整理了可直接套用的实操判断标准:
1. 费用化(90% 中小企业优先选择)
适用场景:技术探索、反复试验、样品测试、方案迭代,研发最终结果不确定。扣除规则:当期全额加计扣除。
2. 资本化(需同时满足 5 个条件)
技术方案完全定型 研发目标清晰可落地 投入稳定可单独核算 未来可形成无形资产 有完整的立项、评审、阶段资料
扣除规则:形成无形资产后,按成本的 200% 逐年摊销。
「税务风险提醒」:随意资本化、没有完整资料支撑,是税务稽查的高发风险点,极易被直接剔除加计扣除资格。
四、享受时间节点:预缴 + 汇算全口径
企业可以自主选择享受时点,税务机关均认可:
7 月二季度预缴:可享受当年 1-6 月研发费用加计扣除 10 月三季度预缴:可享受当年 1-9 月研发费用加计扣除 次年 1-5 月汇算清缴:全年研发费用统一享受(最稳妥、零风险)
❌关键禁忌:第四季度预缴不得享受加计扣除,四季度研发费用只能在次年汇算清缴时扣除。
「实操建议」:如果对费用归集的准确性没十足把握,建议汇算清缴时再统一享受;想提前缓解税负压力的,可在年中预缴申报。
五、申报实操:申报表填报步骤
1. 季度预缴申报(表 A200000)
在第 7 行「免税收入、减计收入、加计扣除」明细中,选择对应项目:企业开发新技术、新产品、新工艺发生的研究开发费用加计扣除(其他企业 100%)
「填报小贴士」:预缴阶段相关明细表由企业自行留存备查,无需上传税务机关。
2. 年度汇算清缴(必填 2 张表)
A107012 研发费用加计扣除优惠明细表:核心归集表,需逐项填写研发费用明细 A107010 免税、减计收入及加计扣除优惠明细表:自动从 A107012 取数汇总
填报完成后,系统会自动调减应纳税所得额,实现合规减税。
六、稽查应对:全套留存备查资料清单
企业享受加计扣除采用「自行判别、申报享受、留存备查、无需备案」的方式,但所有资料必须留存 10 年,是税务稽查的核心核查内容。
必备备查资料清单
「学习划重点」:
七、费用归集:八大允许范围 + 税务红线
1. 允许加计扣除的八大范围
人员人工费用:工资、社保、公积金、外聘研发劳务费 直接投入费用:材料、试制、检测、实验耗材 设备仪器折旧费 研发类无形资产摊销费 新产品设计费、工艺制定费 现场试验、勘探技术试验费 其他研发相关费用
2. 硬性限额:其他相关费用
其他相关费用总额不得超过可加计扣除研发费用总额的 10%,计算公式:限额 =(总研发费 - 其他相关费用)× 10% ÷(1 - 10%)超出限额的部分,一律不得加计扣除。
3. 绝对不能归集的红线内容
以下支出绝对不能计入研发加计扣除范围:
产品常规改款、外观微调 售后维修、技术答疑服务 市场推广、商务调研 内部行政制度优化 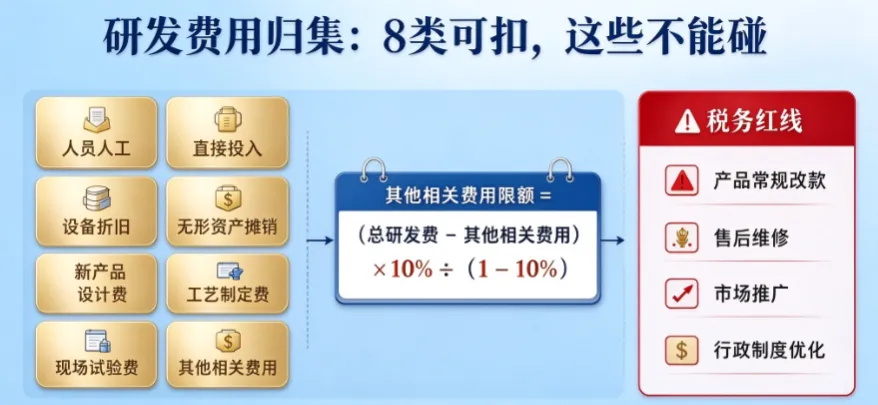
八、落地案例:看懂优惠叠加逻辑
给大家算一笔账,直观感受加计扣除的减税效果,以及多优惠叠加的规则。
案例条件:某小型微利企业,全年合规研发费用 60 万,纳税调整后利润 290 万。
计算过程:
若未享受加计扣除,需缴纳所得税:290 万 × 5% = 14.5 万✅ 合规节税 3 万元。
优惠叠加终极规则
研发加计扣除 + 小微优惠:可叠加享受 研发加计扣除 + 高企 15% 税率:可叠加享受 高企 15% 税率 + 小微优惠税率:不可叠加,二选一择优享受
「原理理解」:加计扣除是 “税基优惠”(减少利润基数),小微 / 高企是 “税率优惠”(降低适用税率),税基与税率优惠可以叠加;但两种税率优惠不能同时适用。
九、学习复盘:核心合规要点总结
最后把全文核心提炼成 9 句话,方便大家记忆复盘:
研发加计扣除,是国家给实体企业最稳定、最正规的税收红利。很多企业不敢享受、不会享受,根源都是混淆了高企政策和加计扣除政策。只要研发真实、资料完整、归集规范,每一家企业都可以安心享受这份政策红利。
如果觉得这份学习笔记实用,欢迎收藏转发,申报的时候随时对照查阅~
热点回顾
政策解读|11 月 1 日实施个人增值税代扣,7 类服务范围梳理
采购环境保护、节能节水、安全生产专用设备以及改造投入享受税额抵免优惠
【学习分享】高企维护≠财务单打独斗!8 大部门职责 + 4 项协同机制,筑牢高企资格防线
企业购地建厂房:土地入账、摊销全流程 | 分录 + 案例 + 涉税政策
第四季度财务收官全案|税负优化、关账风控、汇算前置、年度合规落地手册

