闻泰与安世学习笔记:长达数年的纠纷
- 2026-11-08 04:49:47
11 月 3 日、4 日,*ST 闻泰连发公告:荷兰企业法庭指定的管理人提出「双圈」方案,要闻泰交出安世境外业务控股权,闻泰书面回绝;荷兰安世则在阿姆斯特丹起诉闻泰及创始人张学政,索赔 20 亿美元。
这桩拖了一年多的纠纷,又往前推了一步。
一、恩怨
闻泰 2006 年成立于嘉兴,做手机 ODM,2015 年借壳上市(600745)。安世前身是恩智浦(NXP)标准件业务部,2017 年独立,做分立器件、逻辑器件和功率 MOSFET。
2018—2020 年,闻泰以逾 250 亿元(累计约 260 亿)买下安世 100% 股权。当时闻泰净资产不足 40 亿元,安世估值超 300 亿元,是 A 股半导体最大收购案,市场称之为「蛇吞象」。
收购后,安世全球功率分立器件排名从 2019 年第 11 位升至 2024 年第 3 位。
转折在 2024 年 12 月,闻泰被列入美国实体清单,ODM 业务受重创,公司宣布战略性退出产品集成业务,专做半导体。
引爆在 2025 年 9 月 30 日。 荷兰经济事务与气候政策部下达部长令,要求安世及全球 30 个主体一年内不得调整资产与知识产权;次日,阿姆斯特丹上诉法院企业法庭暂停张学政在安世的全部董事职务,任命有「决定性投票权」的独立董事。
短短两天,闻泰失去对安世境外的实质控制权。
安世境外自 2025 年 10 月 1 日起不再合并,股权按公允价值重估,一次性确认投资损失 89.48 亿元。2025 年营收 312.53 亿元(-57.54%),归母净利润 -87.48 亿元。2026 年前三季度营收 20.50 亿元(-93.11%),归母净利润 -6.23 亿元。
最大的问题在审计:安世的 SAP、订单、研发管理系统都部署在境外,账号封停后会计师无法访问,容诚对 2025 年财报和内控均出具「无法表示意见」。2026 年 5 月 6 日起简称变更为「*ST 闻泰」,若 2026 年报再度非标,面临终止上市。
今年:
| 时间 | 事件 |
「双圈」的意思是:境内归闻泰,境外引入外部投资者控股,闻泰只留少数股权。闻泰回函认为管理人「基于对中国投资者的歧视和不合理的地缘政治考量预先设定了立场」,本质是对其合法投资的「征收」。
荷兰安世的指控主要是两条:安世中国、安世上海违反内部协议;全体被告自建中国区供应链、干扰其运营并构成直接竞争,属《荷兰民法典》下的不当商业行为。
截至公告日,闻泰未收到正式传票,法院尚未立案。
二、安世的国际布局
安世是典型的 IDM,设计、晶圆制造、封测全流程。
两座晶圆厂,都在欧洲:德国汉堡、英国曼彻斯特,兼研发。
三座封测厂,都在亚洲:
| 工厂 | 位置 | 备注 |
(2024 年 7 月官方资料列四座,含无锡;此处按更新的三座口径。)
总部在荷兰奈梅亨,兼研发;槟城、上海有研发设计中心,达拉斯有设计中心。
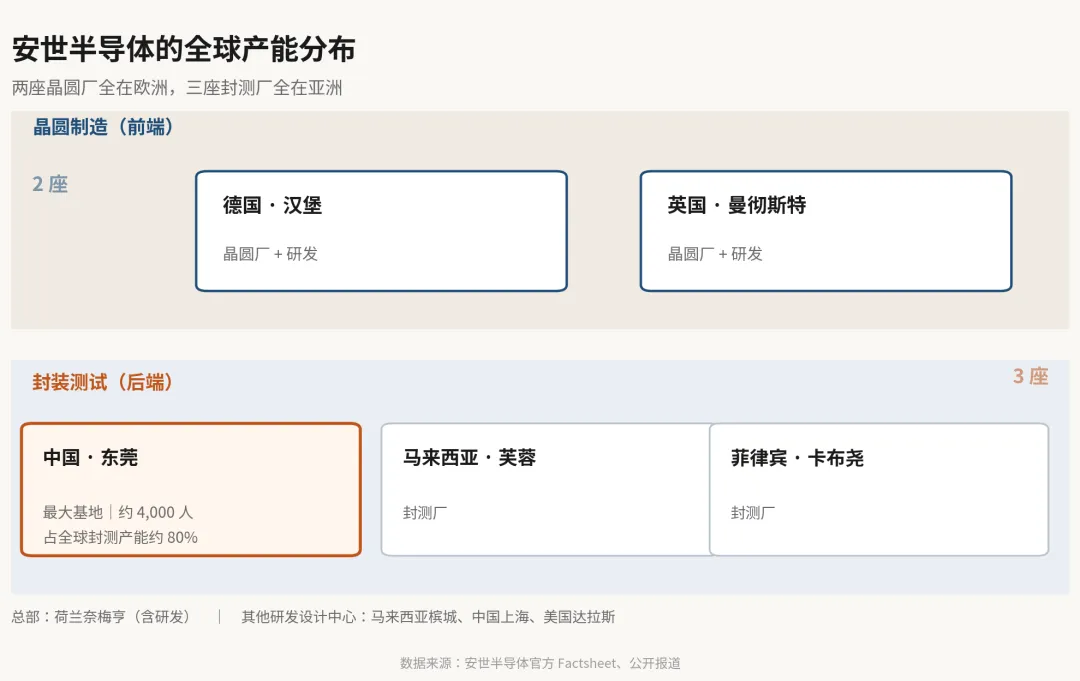
安世半导体的全球产能分布
布局的不对称,就是整件事的起因:晶圆在欧洲,封测八成在东莞。如果晶圆不发货,东莞只能吃库存——这正是 2026 年一季度晶体管(占半导体收入 53.7%)靠库存交付的原因。
经营数据(2024 年)显示: 营收约 20.6 亿美元,净利约 3.31 亿美元;全球功率分立器件份额 9.7%(上年 8.9%);年出货超 1,100 亿颗;产品型号约 15,000 个;全球功率分立器件营收第 3。汽车是第一大来源,占比约 62%。客户 2.5 万家(另有 7 万家的口径,含中小客户与分销)。
三、闻泰的国内布局
从代工起家,把一家欧洲老牌半导体公司搬到中国来运营。
2006 年嘉兴成立,手机 ODM 起家。产品集成收入 2024 年达 584.31 亿元,占营收 79.39%;2025 年起剥离,降至 175.74 亿元。2026 年业务已全面收缩至半导体,一季度半导体收入 8.08 亿元,几乎贡献全部营收。
有两点需要注意:安世境内(中国注册主体)仍并入闻泰报表;安世境外自 2025 年 10 月起不再合并。
安世中国的进展:
• MOSFET 与逻辑 IC 已实现中国区供应链闭环,收入占比升至 39.6%
• 双极晶体管仍是短板,靠库存交付,预计 2026 年内闭环
• 晶体管正升级至 12 英寸工艺平台,2026 下半年产能释放
• 同步做国产晶圆认证与产能扩容
上海临港 12 英寸产线是功率器件方向关键一环。其实逻辑和上面一样,就是把晶圆制造这一环搬回国内,慢慢不再依赖汉堡和曼彻斯特。
四、芯片类型
没有 CPU、GPU,没有先进制程。单价常是几分到几毛,但一台车、一部手机里要用几百上千颗,这就是安世瞄准的地方。
业内也叫基础半导体或分立器件与标准逻辑。
| 产品线 | 内容 | 全球地位 |
| 第 1 | ||
| 第 1 | ||
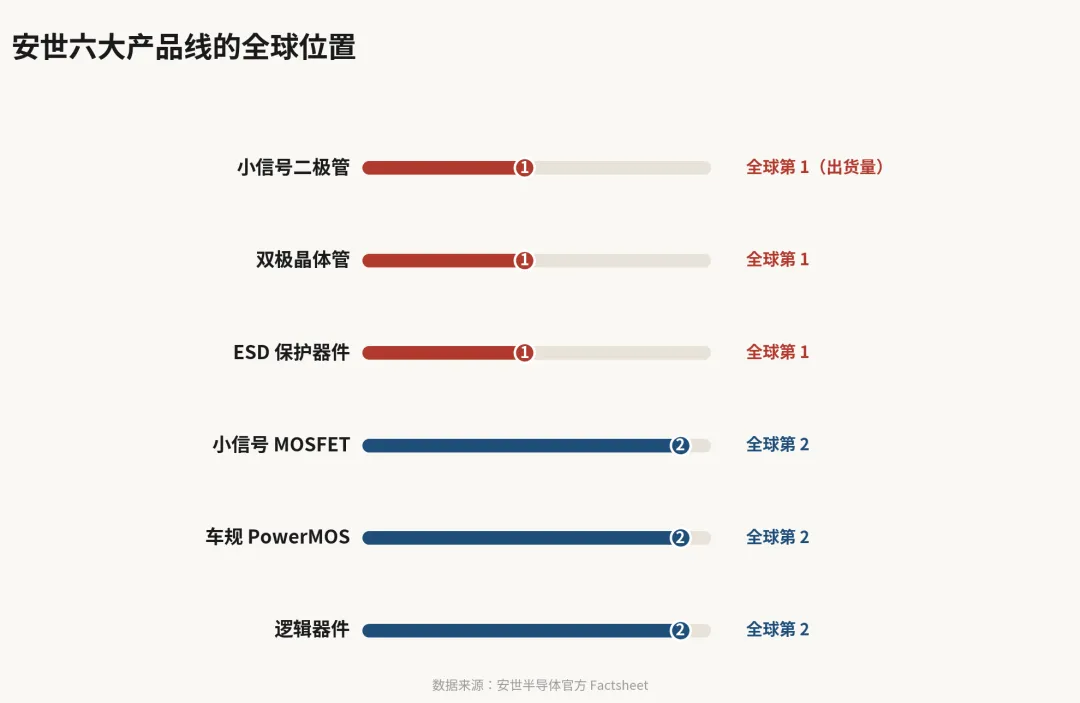
安世六大产品线的全球位置
从以上数据可以看出三点:
第一,都是「小东西」。 小信号二极管、双极晶体管、ESD 保护,技术门槛不算极高,难在几十年工艺积累、极致成本和 15,000 个型号的完整覆盖。
第二,MOSFET 和逻辑的第二,是车规的第二。 车规 PowerMOS 全球第二含金量最高,因为认证周期长、替换成本极高,这也是门槛所在。
第三,GaN / SiC / IGBT 不是强项。 产品线完整(1200V SiC MOSFET、650V GaN 系列),市场地位远不如它在二极管、ESD 上的统治力,但是出于长期发展考虑,这项资本投入也必不可少。
五、终端应用
汽车(六成以上,真正的护城河)。 90% 以上产品过 AEC-Q100/Q101 认证。场景:电气化的主驱逆变、OBC、DC-DC、BMS;ADAS 的传感器供电与信号调理;车身控制与照明;底盘与安全;信息娱乐。车规功率半导体全球市占超 30%,关键汽车分立元件份额约 40%。
工业与电力。 工厂自动化、电机驱动、光伏逆变、储能、数据中心、医疗、电信、电动工具。长寿命、高可靠、供货稳,价格敏感度低于消费电子。
移动与可穿戴。 手机、TWS、手表。诉求是「小」和「省电」——ESD 保护、小信号 MOSFET、电平转换、负载开关。单价极低,用量巨大。
计算与消费。 服务器、笔电、家电、LED 显示、快充。标准逻辑和 MOSFET 的量大户。
子系统与参考设计。 电源拓扑、评估板、应用说明,帮中小客户缩短选型周期。
六、几点判断
1、这场全球范围的纠纷本质在于控制权。 「双圈」说得很直白:境内归你,境外归别人。但对闻泰来说, 260 亿买来的东西最后只剩一块中国区业务和一笔少数股权,这不可能接受。
2、安世的价值受限于地缘政治。 全球第一的小信号二极管、ESD,全球第二的车规 PowerMOS,15,000 个型号,六成汽车收入——这些没消失。问题是它们分散在荷兰总部、德英两座晶圆厂、东莞封测厂里,分开后每一半都不完整:境外有晶圆没封测(东莞占 80%),境内有封测没晶圆。所以两边都在抢着建对方那一环。
3、对闻泰,2026 年是生死攸关的一年。 退市风险,以及供应链闭环能否打通,MOSFET 和逻辑已闭环,晶体管靠库存,12 英寸产能要下半年才释放......这些点其实比官司的输赢更需要关注。
4、完整产业链的重要性。 过去普遍认为卡脖子的是先进制程、是 EUV。安世这件事说明,几分钱的二极管和 ESD 保护器件一旦断供,同样能让整车厂停线。
事实部分来自闻泰科技公告、安世半导体官方资料及公开报道,数据截至 2026 年 11 月 5 日。观点为个人学习整理,不构成投资建议。

