矿业学习笔记——铜矿(十七)|废铜:中国手里的第二座矿山
- 2026-11-04 11:12:10
上一节讲套保。这一节回头补一块前面一直欠着的账:废铜。
先说一个数字,很多人不知道。
中国现在每用三吨铜,就有一吨来自回收。
不是实验室里的技术,是正在发生的产业事实。2025 年,中国再生铜产量占比已经接近三成。
这意味着:讨论中国铜的供给,只看矿山,漏掉了三分之一。
一、两套口径,差了一倍
这里有个必须先说清楚的坑。
同一个"再生铜占比",你能看到两个数字:
- 全球口径:14% 提升到 17.5%
- 中国口径:接近 30%
差了一倍。谁错了?都没错。
差异来自三件事:
第一,存量不同。 中国过去二十年消费了全球一半的铜,这些铜正在陆续进入报废期。电网、家电、汽车、建筑里的铜,到了该出来的年纪。
第二,口径不同。 有些统计只算"经过冶炼的再生铜",有些把"废铜直接加工成铜杆"也算进去。后者在中国量很大。
第三,发展阶段不同。 发达国家早就完成了城镇化,废铜存量稳定;中国还在累积期,废铜的"产量"还在往上走。
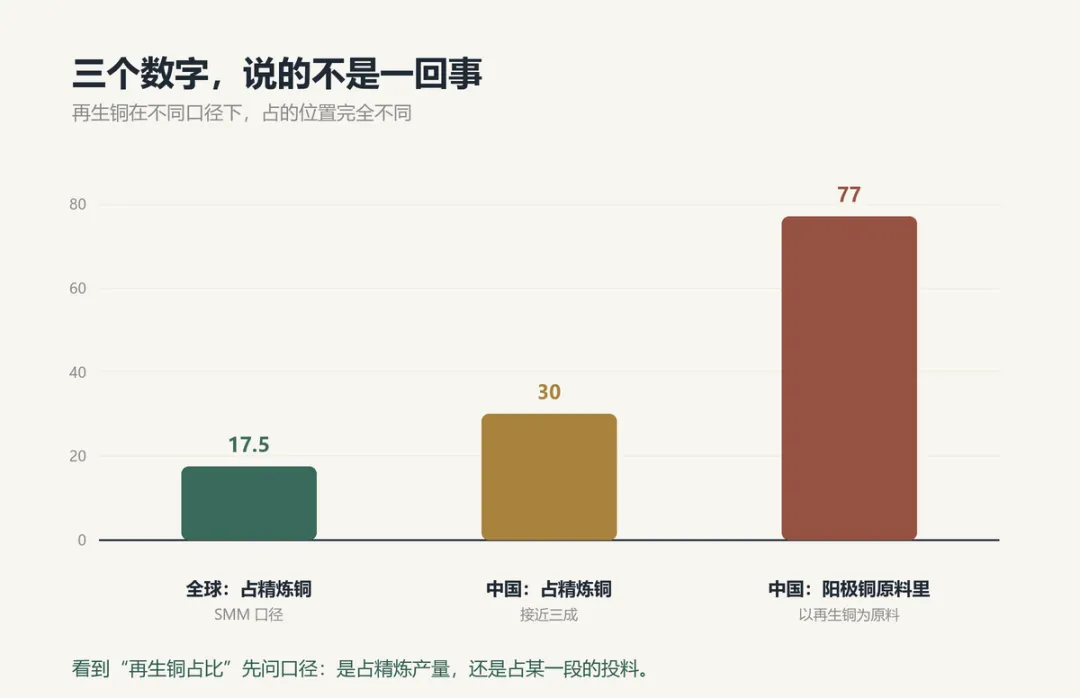
三成、一成八、七成七:三个数字说的不是一回事
所以看到这两个数字,别急着判断谁对。先问:口径是什么。
二、城市矿山:1.1 亿吨,够用十年
有一个测算值得记住。
按 2000 年以来中国精炼铜累积消费量的 50% 折算,中国"城市矿山"里的铜储量理论值大约 1.1 亿吨。
这是什么概念?相当于未来十年的消费量。
换句话说:如果回收体系足够好,中国理论上可以不挖新矿,靠"挖城市"撑十年。
这个说法很诱人,但必须马上泼一盆冷水:
"储量"不等于"产量"。 地下的矿和楼里的线,是同一种东西吗?不是。
- 地下的矿可以整体开采,规模化、机械化
- 楼里的线要人去拆,一台空调拆出几公斤铜,拆解成本可能比铜还贵
所以城市矿山的真实产量,取决于"拆得动、划得来、收得上"这三件事,不取决于储量。
三、废铜的三个流向,和一次静悄悄的转移
废铜从回收站出来,有三条路:
第一条,直接加工。 废铜 → 铜杆,不经过冶炼。这是最挣钱的路径,因为省掉了冶炼环节。
第二条,进冶炼厂。 废铜 → 阳极铜 → 电解 → 阴极铜。
第三条,出口。 量很小,而且政策上一直在收紧。
过去,第一条是主流。现在,第二条在快速变粗。
有一个数据很能说明问题:2025 年中国阳极铜产能约 553 万吨,其中以再生铜为原料的占 77%。 而以铜矿为原料的只占 23%。
更关键的是流向变化:废铜流向冶炼端的比例,预计从 40% 左右提升到 50% 以上。
为什么?因为冶炼厂开始抢废铜了。
四、冶炼厂为什么突然抢废铜
答案在第十篇里已经埋好了:加工费归零。
当 TC 跌到零甚至负数,冶炼厂靠精矿已经赚不到钱。这时候废铜的价值就显出来了:
废铜不进精矿加工费体系。 它没有 TC,没有 RC,没有和矿山一年一度的谈判。
它是冶炼厂的"自由原料"。
所以你会看到一个有意思的连锁反应:
矿紧 → TC 归零 → 冶炼厂找替代原料 → 抢废铜 → 废铜价格坚挺 → 废铜回收率上升
这是一个自发的调节机制,而且比任何政策都快。
五、废铜的三个硬约束
但废铜不是想多就多。三道约束,一道比一道硬。
第一道,品质。
废铜是混合物。同样是"废电线",含铜量能差十几个百分点,还可能带着塑料、铁、焊锡。
所以有了国家标准:GB/T 26311《再生铜原料》,2024 版把铜含量下限又往上提了。
标准提高是好事,但它同时意味着:低品质废铜的出路变窄了。
第二道,拆解成本。
这是最容易被低估的一环。
一吨矿石,含铜 0.5%,是 5 公斤铜。一吨废电机,含铜可能 15%,但要把铜从铁壳、绝缘漆、轴承里分离出来,全靠人工和机械。
很多时候,拆解的人工成本比铜价还高。 所以废铜的"经济储量",远小于"物理储量"。
第三道,进口政策。
中国从"洋垃圾"禁令,到"再生铜原料"标准,走了一条很清晰的路:不许进垃圾,但欢迎进原料。
结果是:进口没断,但门槛高了。这倒逼海外供应商升级分选工艺,也把不合规的小玩家挤出去了。
六、为什么废铜替代不了矿
这是这一节最重要的判断。
看总量: 中国再生铜产量四百多万吨,精炼铜产量一千四百多万吨。缺口靠进口精矿补。
看增速: 废铜的年增量,是几十万吨级。而需求缺口,也是几十万吨级。它刚够补,不足以改变格局。
看性质: 这是最关键的一条。
矿的供给弹性来自"时间"——十五年才能出一座矿。
废铜的供给弹性来自"价格"——铜价一涨,三个月内旧货就出来了。
所以两者的角色完全不同:
- 矿是发动机,决定长期供给的中枢
- 废铜是缓冲器,削平短期的价格尖峰
缓冲器能让车不颠,但它不能让车往前开。
七、这门生意的赢家是谁
最后说格局。
再生铜这个行业,正在从"散"变"聚"。几个趋势很明确:
第一,一体化。 只做回收,赚的是辛苦钱;做"回收—加工—深加工",毛利能高出八到十二个百分点。因为每一环都在加价。
第二,集中度提升。 环保、税务、标准三件事一起收紧,小作坊被挤出去,头部企业的份额在快速上升。
第三,渠道为王。 废铜这门生意,核心不是技术,是你能不能稳定地收到货。谁掌握了回收网络,谁就有定价权。
所以判断一家再生铜企业,别先看它的产能,先看它的回收渠道是怎么建的。 是自建,是加盟,还是靠一批中间商——这三种模式的稳定性差得很远。
最后
这一节记住三句话:
中国每三吨铜有一吨来自回收,但全球口径只有 17.5%——差的是存量和统计口径。
城市矿山有 1.1 亿吨铜,够用十年;但"储量"不等于"产量",拆得动、划得来才算。
矿是发动机,废铜是缓冲器:前者决定中枢,后者削平尖峰。
下一节回答一个读者最常问的问题:铜都这么贵了,为什么还没被铝替代?

