【学习笔记683】纪检查办案件丨“隐瞒型”对抗审查调查行为涉及犯罪的认定和处理
- 2026-11-04 11:12:02
学习笔记:
【摘要】对抗审查调查行为,可以分为“抗拒型”“伪证型”和“隐瞒型”三类,行为主体既可以是被害调查人,也可能是其他人员。其中,“隐瞒型”对抗审查调查行为达到一定程度,可能会涉嫌窝藏、包庇罪,掩饰、隐瞒犯罪所得、犯罪所得收益罪和洗钱罪。这些犯罪在目的和行为上有相近之处,在审查调查工作中应当注意区分罪与非罪、犯罪与违纪违法、此罪与彼罪、一罪与数罪的关系,把握认定和处理的重点内容,尤其是准确适用关于“自洗钱”规定,做好“一案双查”、准确适用纪法、注意协作衔接。
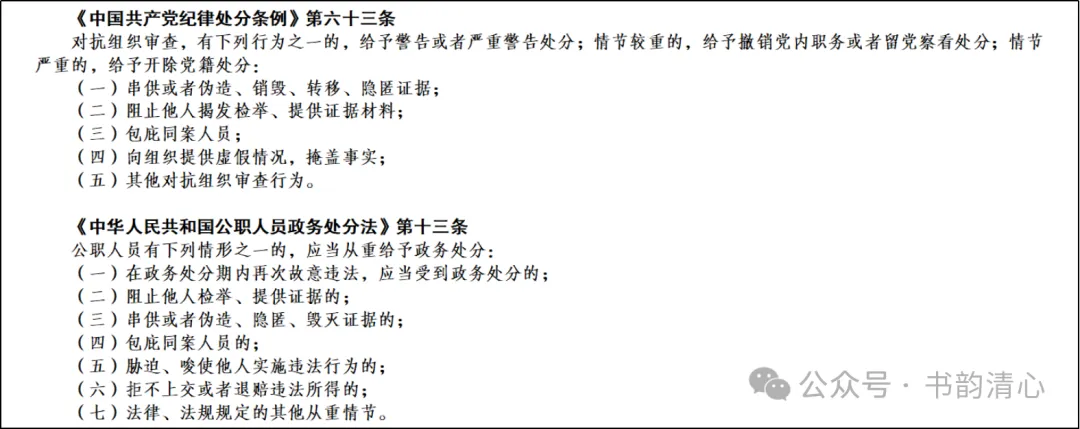
《中国共产党纪律处分条例》(以下简称《党纪处分条例》)第六十三条和《中华人民共和国公职人员政务处分法》(以下简称《政务处分法》)第十三条列举的对抗审查调查行为,可以大体上分为“抗拒型”“伪证型”和“隐瞒型”三类,行为主体既可以是被害调查人,也可能是共同或者帮助实施对抗行为的其他人。对抗审查调查的行为强度或者危害后果如果达到一定程度,就可能触犯刑法。
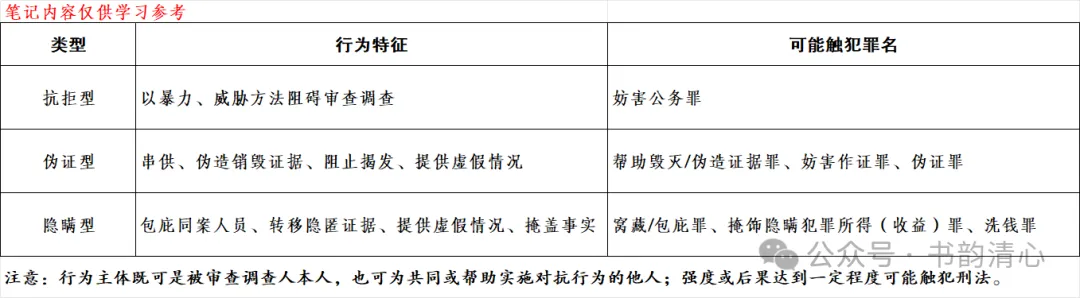
抗拒型行为:诸如以暴力、威胁方法阻碍审查调查的,可能触犯妨害公务罪。
伪证型行为:诸如串供或者伪造、销毁证据,阻止他人揭发检举、提供证据材料,向组织提供虚假情况等,可能触犯帮助毁灭、伪造证据罪,妨害作证罪和伪证罪。
隐瞒型行为:诸如包庇同案人员,转移、隐匿证据,向组织提供虚假情况,掩盖事实的,可能触犯窝藏、包庇罪,掩饰、隐瞒犯罪所得、犯罪所得收益罪和洗钱罪。
《中华人民共和国刑法修正案(十一)》(以下简称《刑法修正案(十一)》)将“自洗钱”纳入洗钱罪后,增加了适用隐瞒型行为罪名的复杂性。鉴于“隐瞒型”对抗审查调查行为在实务中较为常见,涉及的罪状亦多有交叉、接近甚至重合之处,殊有深入辨析必要。
一、认定窝藏、包庇犯罪需要注意的问题
根据《中华人民共和国刑法》(以下简称《刑法》)第三百一十条第一款和《最高人民法院、最高人民检察院关于办理窝藏、包庇刑事案件适用法律若干问题的解释》规定的罪状,窝藏、包庇是两种不同的行为,其目的都在于妨碍调查、取证,使犯罪的人逃避刑事责任,侵犯的法益是正常的刑事追诉活动。
(一)窝藏、包庇犯罪的界定
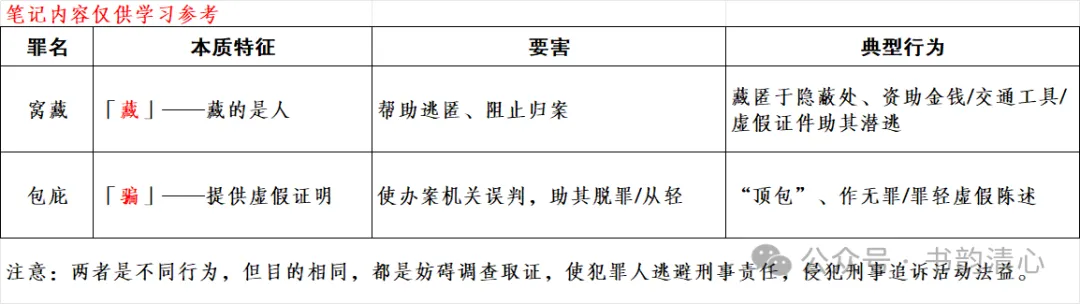
窝藏:是指向明知是犯罪的人提供隐藏处所、财物,帮助其逃匿的行为。其中,“提供隐藏处所、财物”是手段,“帮助逃匿”是目的。比较典型的窝藏行为,包括将犯罪的人藏匿在家中或者隐蔽场所,待“风声”过后再让其“远走高飞”;也包括资助金钱,提供交通工具、通信工具、虚假证件,帮助其逃往他处隐藏。简而言之,窝藏行为的本质特征是“藏”,而且藏的是人,要害在于帮助犯罪的人逃匿,以阻止办案机关依法使其归案,从而逃避刑事责任追究。
包庇:是指为明知是犯罪的人提供虚假证明,帮助其脱罪或者从宽处罚的行为。比较典型的包庇行为,包括谎称自己犯罪替犯罪的人“顶包”,或者提供犯罪人无罪、罪轻的虚假陈述、虚假证明等。简而言之,包庇行为的本质特征是“骗”,要害在于使办案机关发生误判,使犯罪人不被刑事追究或者从轻处罚。
(二)认定窝藏、包庇犯罪需要把握好罪与非罪的界限
根据窝藏、包庇对象、情节严重程度和危害后果大小的不同,可以适用党纪政务处分、治安管理处罚和刑事追究。从准确适用党纪法律、保证处理效果出发,认定构成窝藏、包庇犯罪要严格遵循刑法和相关司法解释规定,充分考虑刑事司法政策体现出的导向。
1.窝藏、包庇的对象必须是“犯罪的人”
如果被窝藏、包庇者不构成犯罪,只是实施了一般违纪违法行为,只能对行为人作出党纪政务处分或者治安处罚。认定窝藏、包庇罪,以被窝藏、包庇的人的行为构成犯罪为前提。
被窝藏、包庇的人实施的犯罪事实清楚,证据确实、充分,但尚未到案、尚未依法裁判或者因不具有刑事责任能力依法未予追究刑事责任的,不影响窝藏、包庇罪的认定。但是,被窝藏、包庇的人归案后被宣告无罪的,应当依照法定程序宣告窝藏、包庇行为人无罪。
2.行为人必须“明知”被窝藏、包庇者是犯罪的人
认定《刑法》第三百一十条第一款规定的“明知”,应当根据案件的客观事实,结合行为人的认知能力,接触被窝藏、包庇的犯罪人的情况,以及行为人和犯罪人的供述等主、客观因素进行认定。
“明知”的情形,既包括诸如行为人目击犯罪行为发生,犯罪人告知自己的犯罪行为或者正在接受审查调查,有关办案机关已明确告知行为人等,也包括其他根据日常生活经验能够判断的情形,诸如持有明显超出正常收入的现金。当然,这里的“明知”不要求行为人准确认识犯罪种类、全面掌握犯罪细节,只要了解涉嫌犯罪即可。行为人将犯罪的人所犯之罪误认为其他犯罪的,不影响《刑法》第三百一十条第一款规定的“明知”的认定。行为人虽然实施了提供隐藏处所、财物等行为,但现有证据不能证明行为人知道犯罪的人实施了犯罪行为的,不能认定为《刑法》第三百一十条第一款规定的“明知”。
3.除涉及间谍犯罪或者恐怖主义、极端主义犯罪等法定情形外,“知情不举”不构成窝藏、包庇犯罪
诸如明知犯罪人去向或者犯罪事实而没有举报,或者接受调查取证时否认知情、拒不作证的,不能按窝藏、包庇犯罪认定处理,否则就超出了“提供虚假证明”的事实要件。
此外,根据学说上一般见解和司法实践通行做法,从维护家庭伦理关系出发,对近亲属之间“亲亲相隐”实施窝藏、包庇行为的,在认定构成窝藏、包庇犯罪上要更加慎重,一般可以作从宽处理。
(三)认定窝藏、包庇犯罪需要把握好此罪与彼罪的区别
部分违纪违法行为与窝藏、包庇行为相近,实践中需要仔细辨析。
1.要区别于渎职类犯罪
例如,国家工作人员向犯罪的人通风报信,告知调查、追捕信息,指示逃跑路线,以方便其潜逃,或者采取伪造、隐匿、销毁证据等行为,使犯罪的人逃避刑事处罚的情况。由于这些行为方式已远远超出窝藏、包庇犯罪“提供隐藏处所、财物”和“提供虚假证明”的语义范围,不应认定为窝藏、包庇犯罪,而可以根据不同情况,适用帮助犯罪分子逃避处罚罪、徇私枉法罪等渎职类犯罪的规定处理。
2.要区别于伪证罪
例如,为了帮助犯罪的人逃避刑罚,向办案机关提供虚假情况,谎称被调查的人没有作案时间、不在犯罪现场的情况。根据《刑法》第三百零五条规定,伪证行为须具有“意图陷害他人或者隐匿证据”的要件,包庇行为只是提供虚假证明,在行为人的主观意图和客观行为中既未陷害他人,亦未隐匿证据,不能认定为伪证罪。
(四)认定窝藏、包庇犯罪需要把握好一罪与数罪的关系
窝藏、包庇罪是选择性罪名,行为人只有窝藏、包庇行为之一的,可单独认定为“窝藏罪”或者“包庇罪”。行为人既窝藏又包庇,还实施其他诸如掩饰隐瞒犯罪所得及其收益行为、洗钱行为,或者帮助毁灭证据、伪证行为的,由于行为人是基于一个帮助犯罪的人逃避刑罚的故意,而实施的多个行为,应当适用“择一重罪重处罚”原则,即选择处罚较重的罪名定罪并从重处罚,不实行数罪并罚。例如,为帮助某受贿犯罪分子逃避刑事追究,将其藏匿于家中,在办案人员查问时,为使办案机关终止调查,谎称其已投海自尽,其后又将赃款转汇至境外的,可以按照洗钱罪定性并从重处罚。
此外,窝藏、包庇的恶意和行为只能发生在被窝藏、包庇的犯罪实施之后。根据《刑法》第三百一十条第二款,如果事先与犯罪的人通谋犯罪后予以窝藏、包庇的,则构成共同犯罪,按照所窝藏、包庇的犯罪认定,而不单独评价窝藏、包庇犯罪。同理,各共同犯罪人之间互相实施的窝藏、包庇行为,由于不具有期待可能性,也无须单独认定窝藏、包庇犯罪,而应按照共同所犯之罪认定。需要注意的是,《党纪处分条例》和《政务处分法》规定的“包庇同案人员”未必都是共同犯罪人,被包庇的行为性质不一定是涉嫌犯罪的行为,定性处理要根据具体情况确定。
二、认定掩饰、隐瞒犯罪所得、犯罪所得收益犯罪需要注意的问题
2015年发布的《最高人民法院关于审理掩饰、隐瞒犯罪所得、犯罪所得收益刑事案件适用法律若干问题的解释》是办理掩饰、隐瞒犯罪所得、犯罪所得收益罪的主要依据。最高人民法院于2021年对《关于审理掩饰、隐瞒犯罪所得、犯罪所得收益刑事案件适用法律若干问题的解释》作出修改,取消原构罪数额规定,本罪由简单的“数额犯”转化为“情节犯”,由此带来认定犯罪上的变化。
(一)掩饰、隐瞒犯罪所得、犯罪所得收益犯罪的界定
根据《刑法》第三百一十二条第一款和《最高人民法院关于审理掩饰、隐瞒犯罪所得、犯罪所得收益刑事案件适用法律若干问题的解释》描述的犯罪行为特征,此罪罪状为明知是犯罪所得及其收益,而予以掩饰、隐瞒,使司法机关不能或者难以发现赃物。由于赃物既是犯罪所得,也是犯罪证据,因而这一行为侵犯的法益是正常的刑事追诉、追赃活动。与窝藏、包庇罪“对人”不同,此罪是“对物”的,学理上常常称之为“赃物罪”。掩饰、隐瞒的手法是窝藏、转移、收购、代为销售赃物,或者其他同性质行为方法。在认定此罪时,必然会涉及“上游犯罪”与“下游犯罪”的划分。
掩饰、隐瞒行为的基本特征是改变赃物的持有人、存放处所或者表现形态。法律明文列举的方式:
窝藏:需要说明的是,此“窝藏”与窝藏犯罪中的“窝藏”含义不同,这里指为上游犯罪人提供隐藏赃物的场所,不是“藏人”而是“藏物”。
转移:指通过搬运,使赃物发生足以妨碍办案机关发现的物理空间变化。
收购:指收买不特定的犯罪人赃物,如到公职人员聚集居住的小区,以极低价格收购茅台酒,或者大量购买特定人赃物,如低价收购某公职人员大量茅台酒。
代为销售:指替上游犯罪人有偿转让赃物。
其他掩饰、隐瞒方法:通常包括通过居间介绍买卖、收受、持有、使用、加工、提供资金账户协助将财物转换为现金或者金融票据、有价证券等方式,协助将资金转移、汇往境外等行为。
【注意】掩饰、隐瞒行为的动机未必都是妨害追诉追赃,有的仅仅是为了从中渔利。例如,贪图便宜利用犯罪人急于出手赃物而低价收购可疑财物,或者为收取明显高于市场价格的报酬,对赃物进行运输、加工、改造。无论何种动机,只要明知是赃物而实行上述行为,都可能构成此罪。
(二)认定掩饰、隐瞒犯罪所得、犯罪所得收益犯罪需要通过实质性审查认定“明知”
行为人“明知”是犯罪所得及其收益,是认定此罪不可或缺的主观要件。由于掩饰、隐瞒行为往往披着“市场交易”外衣,所以与窝藏、包庇犯罪相比,证明掩饰、隐瞒犯罪行为人“明知”的难度更大。判断是否明知,本质上是一个事实认定问题。明知作为主观性事实,一般可以依据行为人供述认定,行为人否认明知的,则根据证据证明的外在行为表现来判断。有充分的间接证据证实其知道,或者不可能不知道,否则不会实施特定行为的,仍然可以认定明知。明知既包括基于供述认定的“已经知道”,也包括基于证据推定的“应当知道”;既包括认识到“肯定是赃物”,也包括认识到符合间接故意构成的“可能是赃物”。在认识的内容上,只要认识到(包括大概率推测到)是赃物即可,无须知道上游犯罪的性质或者构成要件事实内容。
在实际工作中,对于“应当知道”的推定可根据经验法则,按照行为人与上游犯罪人关系的远近、相关领域知识经验的多寡、交易场景的具体情况进行实质性审查来判别。一般而言,关系越近、认知能力越强、交易过程越反常,知情的可能性通常就越大。例如,在代为保管、持有大额财物上,夫妻之间、父母子女之间、其他亲友之间、同学同事之间、交易对手之间,明知的可能性一般依次越来越小;特定领域的经销商与普通消费者相比,前者明知的可能性更大;匆忙隐秘、价格离谱的交易,也显然更加可疑;多次“合作”、心照不宣的,则可推定明知。
(三)认定掩饰、隐瞒犯罪所得、犯罪所得收益犯罪需要严格依法确定犯罪对象
掩饰、隐瞒犯罪与窝藏、包庇犯罪一样,属“事后型”犯罪。在上游犯罪既遂,取得犯罪所得及其收益后,才可能成立此罪。所谓“犯罪所得”是犯罪行为直接获取的赃物,包括上游犯罪人将赃物变卖,虽然赃物形态发生改变,但如果没有增值,所获价款应认定为犯罪所得;所谓“犯罪所得收益”是上游犯罪人利用、处分犯罪所得后产生的孳息、租金,也就是犯罪所得的增值部分。
鉴于具体犯罪对象和数额的认定事关罪名选择和量刑轻重,要注意不能把掩饰、隐瞒过程中出现的“钱生钱”,认定为上游犯罪所得收益。根据《最高人民法院关于审理掩饰、隐瞒犯罪所得、犯罪所得收益刑事案件适用法律若干问题的解释》第四条规定:“掩饰、隐瞒犯罪所得及其产生的收益的数额,应当以实施掩饰、隐瞒行为时为准。收购或者代为销售财物的价格高于其实际价值的,以收购或者代为销售的价格计算。”在掩饰、隐瞒过程中新发生的收益,不应计入本罪犯罪数额。换言之,如果赃款赃物在掩饰、隐瞒人手中持续周转经营、滚动运营,获取了新的“收益”,对这部分增值,不认定为掩饰、隐瞒犯罪数额,可认定为非法所得予以追缴。
(四)认定掩饰、隐瞒犯罪所得、犯罪所得收益犯罪需要正确认定犯罪主体
上游犯罪人掩饰、隐瞒自己的犯罪所得及其收益,是犯罪行为的自然延续,被上游犯罪吸收,不必单独评价掩饰、隐瞒犯罪。但如果掩饰、隐瞒所得及其收益,导致改变了其来源和性质,则涉嫌“自洗钱罪”。同理,共同犯罪人之间也不存在单独认定掩饰、隐瞒犯罪问题。
此外,法律规定的掩饰、隐瞒犯罪的主体比窝藏、包庇罪有所扩大。一方面,单位可以成为掩饰、隐瞒犯罪的主体,另一方面,司法解释明确规定近亲属可以构成此罪,只不过如系初犯、偶犯,满足一定条件后可以免于刑事处罚。
三、认定洗钱犯罪需要注意的问题
洗钱行为包括“自洗钱”和“他洗钱”。一直以来,受事后不可罚、期待可能性等传统刑法理论观点的制约,“自洗钱”行为被认为可以由上游犯罪吸收,不单独定罪。《刑法修正案(十一)》改变了这一状况,需要引起特别注意。
(一)洗钱犯罪的界定
根据《刑法》第一百九十一条第一款和《最高人民法院、最高人民检察院关于办理洗钱刑事案件适用法律若干问题的解释》规定,洗钱罪的基本罪状是掩饰、隐瞒毒品犯罪、黑社会性质的组织犯罪、恐怖活动犯罪、走私犯罪、贪污贿赂犯罪、破坏金融管理秩序犯罪、金融诈骗犯罪等七类特定犯罪所得及其收益的来源和性质,使其合法化的行为。与窝藏、包庇罪“藏”人,掩饰、隐瞒罪“移”物相比,洗钱罪更进一步,“改”赃物的来源和性质,意在从根本上“洗”去赃物上的犯罪痕迹。通说认为,由于绝大部分洗钱行为都利用金融产品、金融服务、金融手段、金融工具对犯罪所得及其产生收益进行转移、隐匿,即利用金融市场使犯罪所得及其收益合法化,进而危害金融秩序,所以侵犯的法益是金融管理秩序和正常的刑事追诉、追赃活动。
《刑法》以往规定的洗钱罪与窝藏包庇、掩饰隐瞒犯罪一样,都是帮助他人逃避制裁,即“他洗钱”。2021年3月1日起施行的《刑法修正案(十一)》将上游犯罪人在实施贪污贿赂等犯罪后,自行掩饰、隐瞒赃物来源和性质,通过“洗白”以使之合法化的行为也纳入洗钱罪,即“自洗钱”。2024年8月20日起施行的《最高人民法院、最高人民检察院关于办理洗钱刑事案件适用法律若干问题的解释》第一条进一步明确:为掩饰、隐瞒本人特定上游犯罪的所得及其产生的收益的来源和性质,实施洗钱行为的,依照洗钱罪定罪处罚。鉴于洗钱犯罪社会危害性较大,自洗钱犯罪与上游犯罪应当分别认定、数罪并罚。例如,在实施贪污犯罪后,将所贪污款项辗转汇往境外的,按照贪污罪与洗钱罪数罪并罚。
洗钱行为的基本类型有转移、转换两类,转移指改变赃物的保存场所或者持有人,转换指改变赃物的表现形态,共同特点是使赃物流动起来,在流动中闪转腾挪、迂回转变,逐步淡化真实来源、混入合法财产,最终漂白犯罪性质,切断与上游犯罪的真实联系,以图日后“合法”地“享用”。典型的洗钱行为主要借助金融手段、通过金融市场实施,也有一些非金融性洗钱手法。
实践中常见的洗钱手法主要包括:
提供资金账户:这类情况比较常见,一般是将自己或者他人的银行存款账户、储蓄账户、证券(股票期货)交易账户提供给上游犯罪人使用,也包括为上游犯罪人开设上述资金账户。例如将贿收现金交给亲友,让其以自己名义开户存款并提现或者转账。
将财产转换为现金、金融票据、有价证券:既包括将赃物转换为现金、金融票据、有价证券,也包括转换币种(包括虚拟货币),还包括将此类资产转换成彼类资产,以改变赃物的形态。例如,贿收房产后不办理过户,直接将房屋变卖,要求对方支付银行承兑汇票,贴现后将款项转入亲友账户,再由该账户转款至本人控制账户。
通过转账或者其他支付结算方式转移资金:通过金融票据或者汇兑、委托收款等结算方式,使上游犯罪所得形式上成为合法收入。例如,将贿收现金散存于多个银行账户或者在不同银行账户之间频繁划转,辗转进入自己控制的账户。
将资金汇往境外:在境内外之间、境外与境外之间跨境转移资产。
其他转换、转移犯罪所得及其收益的方法:指采取与上述手段具有同质性的转移、转换方法,例如,通过典当、租赁、买卖、投资、拍卖、购买金融产品等方式,转移、转换犯罪所得及其收益的;通过与商场、饭店、娱乐场所等现金密集型场所的经营收入相混合的方式,转移、转换犯罪所得及其收益的;通过虚构交易、虚设债权债务、虚假担保、虚报收入等方式,转移、转换犯罪所得及其收益的;通过买卖彩票、奖券、储值卡、黄金等贵金属等方式,转换犯罪所得及其收益的;通过赌博方式,将犯罪所得及其收益转换为赌博收益的;通过“虚拟资产”交易、金融资产兑换方式,转移、转换犯罪所得及其收益的。
(二)认定洗钱犯罪需要注意与掩饰、隐瞒犯罪的关系
尽管洗钱犯罪与掩饰、隐瞒犯罪侵犯的法益不尽相同,犯罪主体上有一定不同(掩饰、隐瞒犯罪不存在“自掩饰、隐瞒”问题),但是在通常语境下,掩饰、隐瞒犯罪所得及其收益与掩饰、隐瞒犯罪所得及其收益的“来源和性质”难以做出实质上的区分,二者在行为目的和行为方式上极其相似甚至相同。
掩饰、隐瞒犯罪包含洗钱犯罪,二者是一般与特殊的关系。洗钱罪的特殊性主要不在于手段,而是体现在所掩饰、隐瞒的上游犯罪上。只要掩饰、隐瞒的上游犯罪是贪污贿赂犯罪等七类特定犯罪,就优先适用《刑法》关于洗钱罪的规定定性处罚。如果掩饰、隐瞒的上游犯罪是其他犯罪,符合条件的,则按照掩饰、隐瞒犯罪所得及其收益罪认定,不必再行研判是否构成洗钱罪。例如,掩饰、隐瞒盗窃、抢劫犯罪所得及其收益的来源与性质,不能构成洗钱罪。同理,如果没有掩饰、隐瞒行为,也就不存在洗钱行为。例如,上游犯罪人通过其亲属将贪污贿赂分子所得款项用于日常消费、购房、投资,或者销售变卖赃物的行为,属于对赃款赃物的使用和处理。即使处置过程中有所伪饰,如不具有迁回性、隐蔽性,不足以妨碍审查调查,也不宜认定为掩饰、隐瞒犯罪,自然也不存在自洗钱犯罪。
(三)认定洗钱犯罪需要审慎把握洗钱罪的上游犯罪范围
对《刑法》规定洗钱罪的上游犯罪“贪污贿赂犯罪”具体罪名的理解上,理论与实务中有不同认识。有的认为仅包括贪污罪、受贿罪,有的认为包含《刑法》第八章“贪污贿赂罪”一章中规定的所有罪名,有的认为还包括《刑法》第五章规定的职务侵占罪等部分犯罪、第九章规定的部分渎职类罪名。本文认为根据刑事处罚应当坚持的谦抑性,对“贪污贿赂犯罪”不宜做过于宽泛解释。
《监察法实施条例》第二十九条专门界定了监察机关调查“涉嫌贪污贿赂犯罪”的范围,规定了19种罪名,这应当成为纪检监察机关审查调查工作中确定上游犯罪的基础。
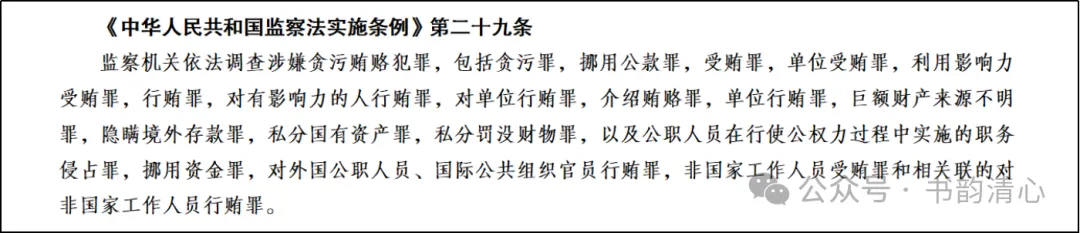
【注意】对上述19种上游犯罪也不可一概而论,要根据是否存在犯罪所得及其收益具体判断。有些犯罪行为不直接产生犯罪所得及收益,掩饰、隐瞒这些犯罪行为,自然也不存在洗钱问题。例如,明知他人在境外挪用公款从事营利活动,仍然协助其将公款汇往境外的情况。由于挪用公款本身没有犯罪所得,不符合洗钱罪的构成要件。此外,行贿罪、挪用公款罪、隐瞒境外存款罪、巨额资产来源不明罪本身也不产生犯罪所得问题。但是,如果以洗钱方式掩饰、隐瞒前述犯罪行为产生的收益,例如挪用公款获取的利润、通过行贿得到的不正当利益,可以认定为洗钱罪。
(四)认定洗钱犯罪需要注意有些掩饰、隐瞒行为不具有洗钱特征
洗钱行为要害在“洗掉”赃物上的犯罪痕迹,如果掩饰、隐瞒行为缺乏“洗”的因素,就不宜认定为洗钱行为。例如,妻子将丈夫贿收的金条藏匿在朋友家中,案发后为销毁罪证,又将金条抛弃;又如,受贿人将贿收的手表砸碎后丢弃于河中、将违法所得的茅台酒倒入下水道。上述行为只是单纯藏匿、转移、毁损赃物,起不到“洗白”赃物的作用,很难落入“掩饰、隐瞒赃物来源和性质”的语义范围之内,更谈不上扰乱金融管理秩序。又如,受贿人为掩饰受贿行为、防止问题败露,要求行贿人将贿款打入其控制的他人账户。这种行为本身就是成立受贿犯罪的要件事实,不能再重复评价为自洗钱。当然,如果受贿人此后再实施掩饰、隐瞒行为,例如利用该账户再行转汇至境外账户,或者以该账户名义购买理财产品,则构成洗钱犯罪。
(五)认定洗钱犯罪还需要注意自洗钱入罪的时间
《刑法修正案(十一)》自2021年3月1日起施行,故对于自洗钱行为的认定,需要准确把握该时间节点前后的定罪处罚依据。
自洗钱行为发生于2021年3月1日之前并实行完毕的,由于当时的法律未规定为犯罪,不能认定为洗钱罪。
2021年3月1日之后发生的,包括行为跨越上述时间节点的,则应按照洗钱罪定性处罚。
【注意】由于自洗钱行为被视为独立的犯罪,其追诉时效不受上游犯罪的影响。即使贪污贿赂等上游犯罪事实成立,但因超过追诉时效等原因未被追诉,被调查人只要实施自洗钱行为,除情节显著轻微外,不论是否实施完毕,均不影响洗钱犯罪的认定。
四、依纪依法追究“隐瞒型”对抗审查调查行为的几点思考
在反腐败高压态势下,贪污贿赂行为的隐蔽性越来越强,获取、隐匿和使用犯罪所得及其收益的方式花样翻新,由此涉及的人员范围可能越来越广、侵犯的法益可能越来越多,必须重视“隐瞒型”违法犯罪的查处。纪检监察机关审查调查工作人员要熟习《刑法》规定和追究途径,在工作理念、查处视野和惩治对象上实现升级,确保不遗漏相关的违法犯罪行为,发挥好综合治理的作用。从实践情况看,许多纪检监察机关在查办职务犯罪案件中,积极主动查处窝藏、包庇犯罪,掩饰、隐瞒犯罪和洗钱犯罪,特别是将审查调查中查明的自洗钱行为作为独立的犯罪行为移交司法机关,相关判例越来越多,取得了较好震慑效果。
第一,对“隐瞒型”对抗审查调查行为涉及的犯罪要做好“一案双查”
虽然本文所讨论的窝藏、包庇和掩饰、隐瞒犯罪规定在《刑法》关于“妨害司法罪”一节中,看似与监察机关及监察调查无关,但是现行《刑法》立法时并无宪法和监察法意义上的监察机关及监察权;更重要的是,《刑法》规定上述犯罪的本意是制裁妨碍刑事追诉的行为,而监察体制改革后,打击职务犯罪的职能由检察机关的侦查转变为监察机关的调查,妨碍监察调查实质上就是妨碍了刑事追诉活动,侵犯了设立上述犯罪所要保护的法益。因此,对妨碍监察调查的行为同样应当依法追究直至刑事追究。
同时,纪检监察机关办案的目标是查清事实、追赃挽损,要查实审查调查对象的违纪违法行为,必须要查明涉案财物的权属、来源、去向、收益和具体的流转过程。除审查调查对象在这一过程中的行为外,还要查清其他相关人员所起到的作用,这些工作原本就是“事实清楚”的题中应有之义。因此,办案中不能局限于“上游违纪违法行为”本身,还要注意“下游违纪违法行为”,特别要查明有无自洗钱行为;既要调查本人对抗审查调查行为,也要关注他人窝藏、包庇,掩饰、隐瞒行为和洗钱行为,及时调取和固定证据,全面提出处理意见,做到不枉不纵。
第二,“隐瞒型”对抗审查调查行为涉及的犯罪的认定和处理必须准确适用纪法
要区分不同主体,根据其“隐瞒型”对抗的主观故意、作用对象、危害后果、情节轻重等主客观因素,准确认定行为性质。既要精准区分纪法边界、严格依据犯罪构成予以惩治,又要始终坚持纪法在前、以严的基调追究各类对抗行为。
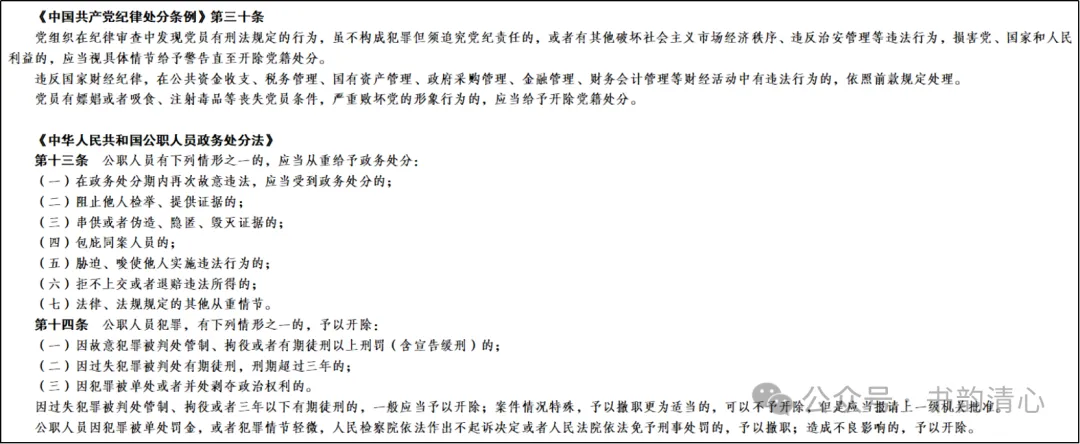
在查处党员违犯党纪案件中,审查对象有包庇同案人员、转移隐匿赃款赃物(包括自洗钱)行为的,或者其他党员明知他人有违纪违法行为而实施窝藏、包庇,掩饰、隐瞒或者洗钱行为,不构成犯罪的,应当按《党纪处分条例》第三十条处理。
在查处公职人员违法案件中,调查对象有包庇同案人员、转移隐匿赃款赃物(包括自洗钱)行为的,根据《政务处分法》第十三条从重处分,其他公职人员明知他人有违纪违法行为而实施窝藏、包庇,掩饰、隐瞒或者洗钱行为,不构成犯罪的,应当依据《政务处分法》第十三条规定处理。
第三,“隐瞒型”对抗审查调查行为涉及的犯罪的认定和处理应当注意协作衔接
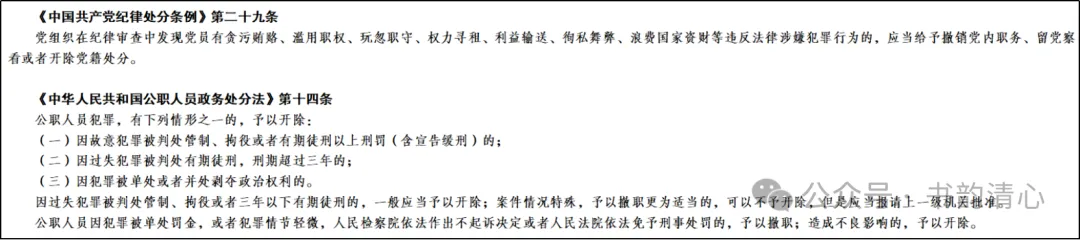
以往在办案中发现审查调查对象自洗钱的,多按对抗组织审查处理,在政务处分中仅作为从重情节;对其他涉案人员(尤其是公职人员)可能构成窝藏、包庇,掩饰、隐瞒和洗钱犯罪的,也往往没有深入调查和处理,不利于全面制裁和预防职务犯罪。由于上述犯罪是公安机关管辖的罪名,实践中可以移送公安机关办理,也可以根据《监察法》《监察实施条例》规定,以监察机关为主调查,公安机关协助。最终认定构成犯罪的,除依法移交起诉上游职务犯罪外,在党纪处分中应认定相关人员对抗组织审查、违反政治纪律,适用《党纪处分条例》第二十九条“纪法衔接”条款处理;在政务处分中,适用《政务处分法》第十四条“法法衔接”条款处理。
学习来源:崔军.“隐瞒型”对抗审查调查行为涉及犯罪的认定和处理[J].中国纪检监察研究,2024,(5):66-74.
以上笔记内容仅供学习参考
不当之处,敬请批评指正!

