电力市场结算学习笔记
- 2026-11-14 20:38:04
发电企业的收入,从来不是“一个电价乘一个电量”。它至少由三条收入线构成。
电能量市场解决“电量交易”:谁发电、发多少、价格多少、用户怎么买、钱怎么算-供需平衡在市场里完成。
采用双轨制下的两段结算
1、中长期合约市场:俗称“长协”,本质是差价合约:只锁价格、不锁电量。电厂实际发多少、什么时候发,由调度决定,合约不参与物理交割。
2、现货市场:价格由“边际出清”形成:发电厂按96个时段分别申报电量与价格,交易中心将报价由低到高排序,与负荷需求相交,最后一台中标机组的报价即为该时段的统一出清价。所有中标机组均按此价结算,而非按各自报价。因此,现货价格由“最后一台机组”决定;需求每上一个台阶,价格就跳一档。
日前做计划(对次日 96 个时段进行竞价,形成日前价格和发电计划),实时修偏差(提前 5 至 15 分钟修正,价格波动幅度远大于日前)。
结算方式:先按现货价算全部电量,再对合约电量补差价,两步相加即为电能量收入。
电能量收入 = 实际发电量 × 现货出清价 + 合约电量 ×(合约价 - 现货出清价)
等价式:电能量收入 = 合约电量 × 合约价 +(实际发电量 - 合约电量)× 现货出清价
式中,“实际发电量”是机组真正发出来的电,“合约电量”是中长期合同锁定的电量,“现货出清价”是该时段市场的统一出清价,“合约价”是合同约定的结算价。
需要说明的是:合约电量不一定等于实际发电量。当实际发电量大于合约电量时,超出部分按现货价结算;当实际发电量小于合约电量时,缺口部分需按现货价“买回”履约,这正是偏差考核与曲线偏差损益的来源。
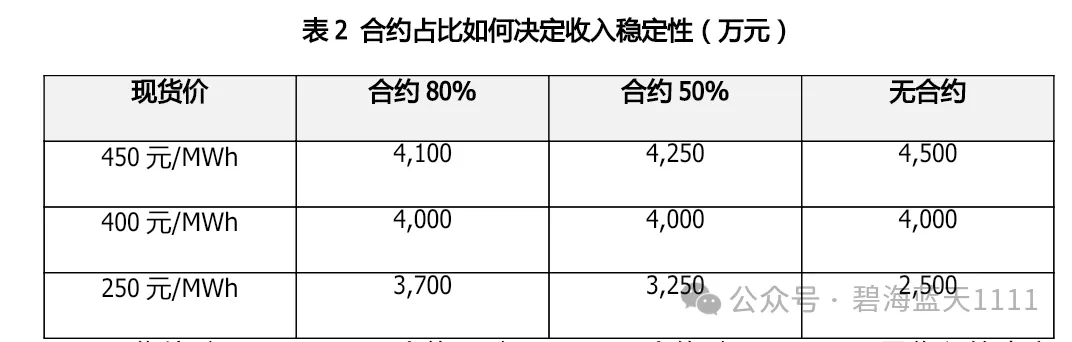
现货价跌44.4%,80%合约只跌9.8%,无合约跌44.4%。可见收入的稳定性不取决于电价高低,而取决于合约覆盖比例。(中长期合约是稳定基石,风险对冲。2025 年覆盖全国约 64% 的电量)
容量结算是为了激励“备而不用”的装机容量,即使大部分时间不发电。它不是火电专属,气电、抽水蓄能都有,2026年起电网侧独立新型储能也纳入了。区别在于定价层级。
容量结算与发电量彻底脱钩:多发一度电不加钱,零发电只要通过考核照样拿钱——买的不是电量,是"你随时能在"。
容量电费 = 额定容量(kW)× 容量电价(元/kW·年)÷ 12
(容量电价按年标价、按月结算。)
计算基数是"额定容量",考核依据是"调度指令下的顶峰出力"——两者不能混。按1501号文考核机制:机组无法按调度指令提供所申报的最大出力的,按发生次数扣减容量电费;多次出力未达标的,取消获取容量电费的资格。待命费不是白拿的,调度一声令下出不了力,钱就没了。
容量电价全国固定成本(折旧、财务、人工、修理等)参考值为330元/千瓦·年,但那是“尺子”,不是“到手价”:
实际容量电价 = 330元 × 各省回收比例
2024—2025年:多数省份按30%左右回收,约100元/千瓦·年(部分转型较快省份更高);
2026年起:提升至不低于50%,即不低于165元/千瓦·年(1501号文预留、114号文落实)。
容量谁买单?不是财政补贴。各地煤电容量电费纳入系统运行费用,每月由工商业用户按当月用电量比例分摊——电厂收到的待命费,源头是用户电价单上的系统运行费。
例:一台600MW煤电机组,600MW = 600,000千瓦
按2024—2025年的标准(30%,约100元/千瓦·年):
年容量电费 = 600,000 × 100 = 6,000万元(0.6亿元); 月均= 500万元
按2026年的标准(≥50%,165元/千瓦·年):
年容量电费 = 600,000 × 165 = 9,900万元(0.99亿元); 月均= 825万元
同一台机组,账上多出3,900万元/年——不是它多发了一度电,是“标准”涨了。
电力系统有一个物理约束:发出来的电和用掉的电必须时刻精确平衡。频率偏高说明发多了,偏低说明发少了,偏差超出允许范围就会触发设备保护甚至大面积停电。维持这个平衡,靠的是辅助服务。包括调频、调峰、备用、爬坡、黑启动。
而随着新能源大量替代煤电,辅助服务已经从“可有可无”变成“不可或缺”。原因:新能源出力本身就在波动(云层遮挡,风力变化);煤电和水电有转动惯量,形成天然“缓冲垫”,给调度留出反应时间,而风电和光伏没有转动惯量。
1、调频:秒级至分钟级,有一次调频(自动完成,秒级)和二次调频(调度下指令,分钟级)
调频补偿 = 调频里程(MW) × 性能系数Kp × 出清价(元/MW)
2024年196号文规定:Kp上限为2,出清价上限为15元/MW。Kp由调节速率、精度、响应时间决定,是调频市场的隐形门槛——Kp从0.8提到1.5,同样里程收入可增87.5%。
调频市场设置出清价上限,原因不在于“控制价格”,而在于“约束市场力”。调频是系统刚需,需求几乎无弹性;能提供合格调频的机组有限,且按性能系数排序,优质资源具有不可替代性。若不设上限,少数机组在系统紧张时段可能索取远超成本的价格,而该成本最终由用户分摊。因此,上限的作用是“保险丝”——正常时段不触发,极端时段防失控。
2、调峰:就是让发电机“用电多时多发、用电少时少发”;出力跟着负荷上下走。
调峰补偿 = 少发电量(MWh) × 档位申报价(元/MWh)
关键在基准:常规燃煤机组的基本调峰下限是50%,只有压到50%以下的部分才算有偿。
一台1,000MW机组压到300MW、持续4小时,少发电量是(500−300)×4=800MWh,不是(1,000−300)×4=2,800MWh。分档价格累进,压得越深单价越高,因为深度调峰要投油助燃、增加煤耗、加速设备损耗。
注:供热期受“以热定电”约束。蒸汽先发电、再抽汽供热。居民供热是刚需,决定抽汽量,进而决定最低过汽量,最终锁死出力下限。普通供热机组只能压到60%—75%,够不到50%的门槛,所以供热期申报价更贵——贵的是“切缸”改造的能力与风险。
燃气机组的基本调峰能力是100%,从满负荷压到全停都属于义务,反而没有深度调峰补偿空间——它的优势在启停调峰与顶峰发电。
注:供热期受“以热定电”约束。蒸汽先发电、再抽汽供热。居民供热是刚需,决定抽汽量,进而决定最低过汽量,最终锁死出力下限。普通供热机组只能压到60%—75%,够不到50%的门槛,所以供热期申报价更贵——贵的是“切缸”改造的能力与风险。
退场:在现货市场尚未连续运行的地区,各省细则仍保留‘基本调峰’与‘有偿调峰’;而现货市场连续运行后,调峰功能由现货价格机制承担,调峰市场不再单独运行。”原因是避免双重付费——现货价格已在引导少发,再给补偿等于同一行为付两次钱。
截至2025年底,全国29个省级电网实现连续现货交易,其中7个正式运行。但“少发即止损”只在一个区间成立:现货价低于变动成本时,少发是止损;高于变动成本时,少发只是让路,不是避险。
3、备用:10 分钟内可调用,以防万一。有旋转备用(机组已并网运行但留有余量)及非旋转备用(机组处于热备用状态,响应时间稍长)
4、爬坡:分钟级快速变出力。新能源出力瞬间大幅变化,需要其他机组能跟上节奏快速增减出力,填补缺口。新能源占比越高,爬坡需求越大。
5、黑启动:极端情况,最后防线。大面积停电后,在没有外部电源的情况下自行启动,作为“种子电源”带动电网逐步恢复。平时几乎用不到,但一旦需要就是最后的救命稻草。
定价逻辑:过去辅助服务是强制义务。发电机组必须提供,费用由所有并网主体按上网电量等比例分摊,没有价格信号和激励机制。现在是市场化竞价。价格规律是越难提供、越稀缺的服务,补偿标准越高。比如福建黑启动补偿标准是 2000 元/MW.次。
费用分摊(维稳的成本):过去等比例摊派,没有差异。现在是谁提供,谁获利;谁受益,谁承担。趋势是新能源会成为重要承担方。
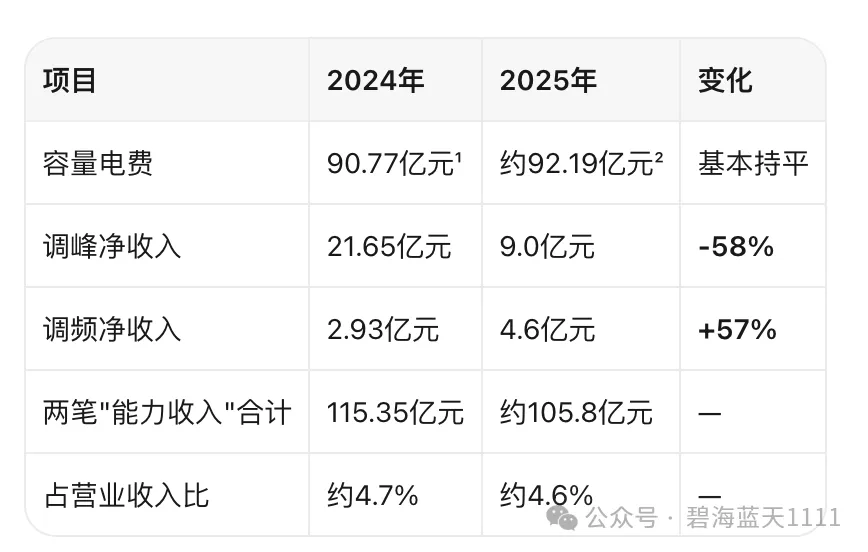
数据出处:华能国际2024/2025年报;公司业绩说明会答复;国金/广发证券测算。
分析
1. 占营收不到5%,但与发电量无关。这百亿收入多发不增、少发不减,是煤电盈利的"压舱石"。
2. 利润主要靠它撑着。券商拆分:华能煤电"卖电"利润已接近零,火电净利润中容量电费占六至九成——发电不赚钱,赚钱靠"待命"和"听话"。
3. 结构正在换轨。调峰退、调频升、容量2026年按50%回收将上台阶(按装机粗测可望150亿上下)——这正是"身份定价"转向"能力定价"的财报实证。
水电的电价,大体分三类:
第一类:逐厂核定(一厂一价)。政府发文,一次定死。
第二类:省内标杆电价,省级价格主管部门定价。
第三类:跨省"落地价倒推"。受端市场+政府联动定价
长电2025年平均上网电价280.28元/兆瓦时,看起来是一个数。但它是六座电站、四种定价机制加权出来的结果——每一座电站的电价,都由不同年代的合同决定。其中三座的价格,已经十几年没动过了。
其中:
两座归①(三峡、葛洲坝),发电量占比 37.5%,最稳,也最死。
葛洲坝2011年定为0.195/0.255元(分基数与非基数电量),至今14年未变。
三峡:2003年首份合同是上网电价0.25元、落地电价0.33元,差额0.08元正好是当时的跨省输电价。此后一直到2025年,仍在执行1101号文,推算约0.25至0.254元,二十二年名义涨幅仅约1.6%。
物价涨了二十年——相当于一直用2003年的老价格卖2026年的电。好处是这块收入绝无降价风险,坏处是把当年的优惠价让利让到了今天。
四座归③(溪洛渡、向家坝、乌东德、白鹤滩),几乎没有②。(因为长电六座里五座是国家统筹的跨省外送工程,直接适用"落地价倒推",不走省内标杆。)
溪洛渡、向家坝两家电量占比 31%,锚燃煤标杆,电价10年未动。
乌东德、白鹤滩:发电量占比约31.6%,跟着市场走。
越新的电站,市场化成分越重,政府保护越薄。
长电电量定价对投资的三点含义
1:看长电,别看“平均电价”,要看“分段电价”。 280元这个平均数,掩盖了三成七的冻结资产和不到两成的市场敞口。
2:电价下行有底,但方向单一。 溪向是“单向下调”条款:标杆涨它不涨,标杆跌它跟跌。长电享受不到电价上行,却要承担电价下行。
3:真正要做敏感性测试的,只有乌白那一块。 其余部分,取决于“政府什么时候想起来重新核定”,是事件变量,而不是连续变量。建模时应当做情景假设,不宜做弹性测算。
本文参考:

