301193家联科技 学习笔记
- 2026-11-07 12:39:38
1行业状况
1.1 塑料行业
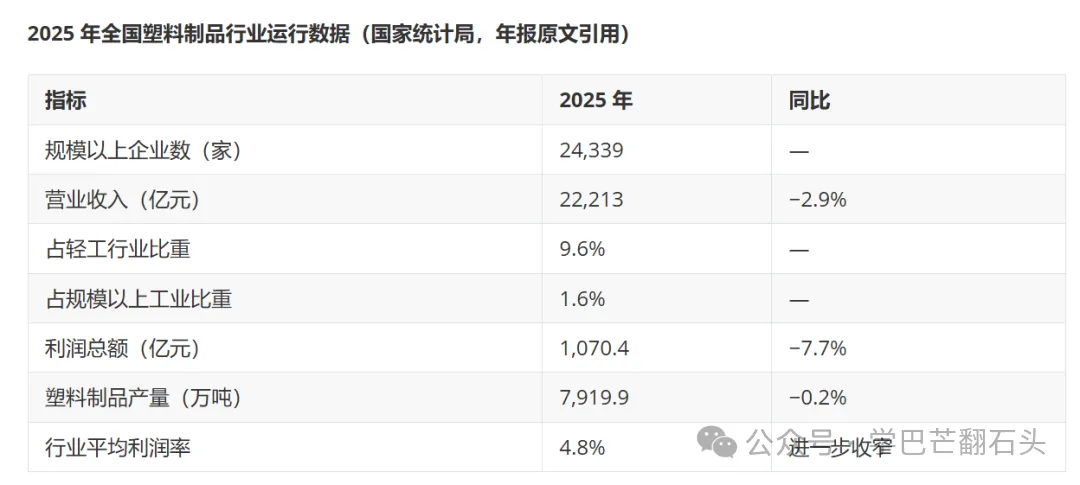
塑料行业的企业还是比较多的,达到2万多家,收入2.2万亿。行业利润率是偏低的,只有4.8%。
家联科技主要从事的还是塑料制餐具及厨房用具。只占其中的一部分。
1.2 可降解市场
由于限塑令,部分需求转移到可降解产品,但是也不是一刀切,需要有个过程。
公司的解决方案包括,生物可降解,植物纤维,纸制品。
其中生物可降解材料细分市场(中国塑协《2025 生物降解塑料行业发展报告》,年报引用):2025 年国内市场规模约 196 亿元,行业增速 21.4%。
公司说生产设备(注塑、吸塑、吹塑)既可以生成普通塑料制品,也可以制造可降解产品,设备是可以服用的,只是材料不同,客户需要什么就生产什么。
1.3 3D打印材料
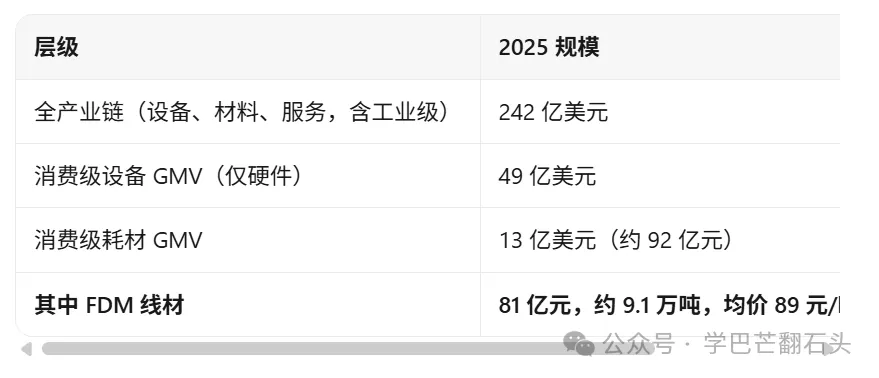
AI整理的线材需求为9.1万吨,姑且信之,这个需求的未来增速很高,因为大量的3D打印机在出货,有预测到2030年达到50万吨的需求。
2公司经营业务
2.1公司产品
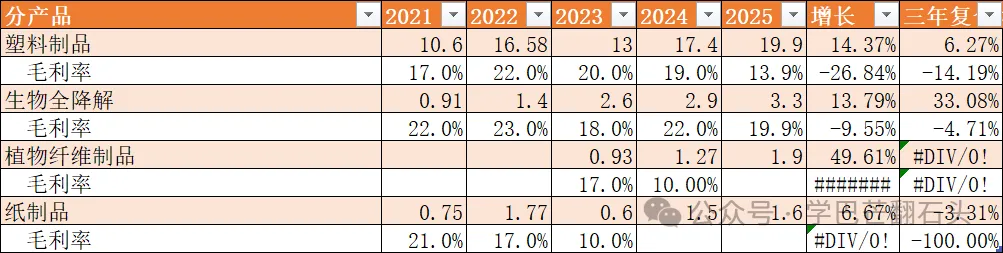
公司把产品分为4类,其中塑料制品是传统业务,这部分里面应该也有一些环保改进产品。2022年收入大涨,大概率是疫情下中国产能较好的因素,海外收入暴增。
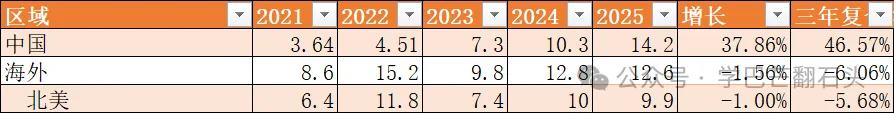
23年大幅下降是西方去库存的原因,所以24年恢复性增长。
植物纤维和纸制品都是环保替代。
生物全降解产品,含两个部分,最初是为了环保替代开发这个产品,基于PLA产品做改性,后来这个技术可以用于3D打印材料,成为公司第二曲线,目前这个产品还没有单独公布收入,公司和3D打印龙头拓竹达成的供货协议。
公司提供给3D打印的主要是两类产品:
普通改性 PLA,在基料 PLA做改性,加加工助剂、成核剂、调色、爽滑剂,目的是改善挤出、降低翘曲、提升表面,主打好打印、便宜、刚性高,但偏脆。 PLA+(增韧改性 PLA),额外加入增韧剂 / 弹性体(PBAT、TPU 或者丙烯酸类抗冲改性剂),属于【增韧型改性 PLA】; 目标:大幅提升抗冲击、层间粘结、不容易一摔就断,韧性更好。
有了改性 PLA 粒子(颗粒)后,再把这些粒子送入线材挤出机:加热熔融,从一个固定孔径的模头挤出来,然后冷却、精准牵引控径,拉成直径稳定的长丝(常见 1.75mm),就是3D打印的丝材了,供应给拓竹。
给拓竹供货的产品,改性配方是拓竹提供的,所以这部分只能供货给拓竹。
2.2产能和产量
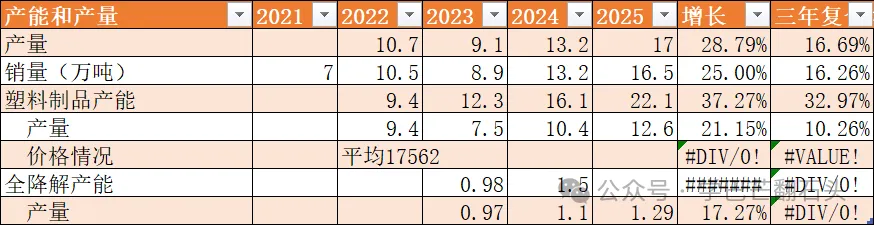
公司的塑料制品产能复合增速为32%,但是产量增速远低于产能,产能利用率不足,这也是公司2025年毛利率下降的一个因素之一。
泰国工厂是公司最近产能扩张的大动作,是为了应对关税,主要向美国供货。2026年H1,大量收入转移到泰国工厂。
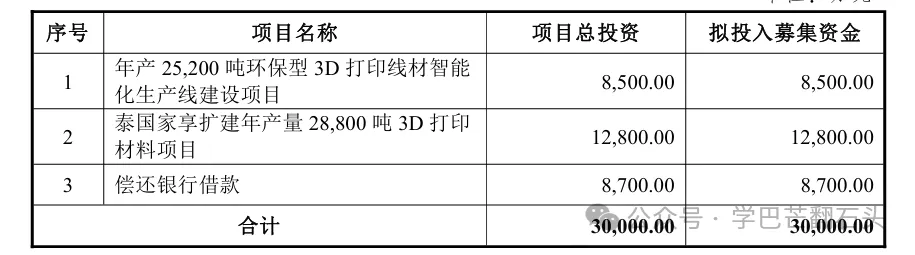
另外,公司拟增发以扩张3D打印的产能:
2.3公司销售
公司采用直销制度,核心客户都是大公司,自国内外的商超、餐饮巨头,包括IKEA(宜家)、Walmart(沃尔玛)、KFC(肯德基)、Starbucks(星巴克)、Sams Club(山姆会员店)、Pizza Hut(必胜客)、Costco(好市多)、Woolworths(伍尔沃斯)、Sysco(西斯科)、USFood(美 国食品)、Safeway(西夫韦)、Target(塔吉特)、Loblaws(洛布劳斯)、Tesco(特易购)、Amazon(亚马逊)、盒马 鲜生、小肥羊、吉野家、蜜雪冰城、喜茶、奈雪の茶、古茗、7分甜、鲜丰水果、大润发、麦德龙、欧尚等众多国内外知名企业。
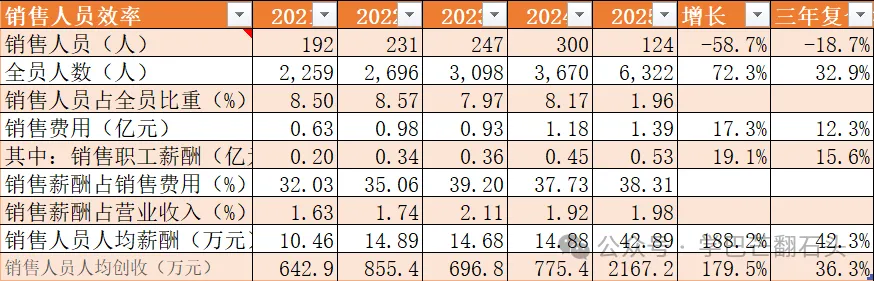
观察公司的销售人员,人均销售收入很高,但是销售人员的工资不高。销售人员2025年突然下降,去问了公司,说是统计口径变化,估计原来一些人员是做销售辅助工作的,这样,人均销售收入达到了2000多万。人均薪酬42万,这个数字还行。
3核心财务数据
3.1主要收入
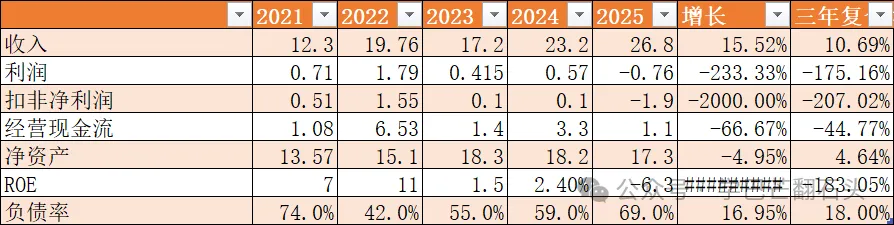
公司最近几年利润不好,主要是产能利用率不高,叠加原材料等因素,但是公司的看点不在当前业务,而是未来业绩拐点。为了这些新增的产能,借了很多钱,公司最近几年的负债率高了很多。
3.2毛利率和费用
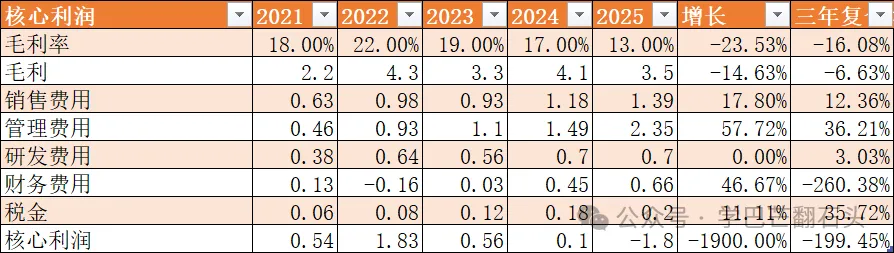
毛利率波动比较大,主要收到原材料价格,产能利用率的影响。
4商业模式
4.1需求侧分析
大客户都要稳定质量的供应,有一定转换成本,验厂就需要1年以上,但是门槛不高,提供同样产品的供应商还是存在的。
4.2供给侧分析
规模经济效益,规模越大成本可分摊。
但是对于原料,以PP,PS,PLA属于大宗商品,和石油价格相关,公司无议价权。
4.3竞争对手
塑料制品的竞争对手
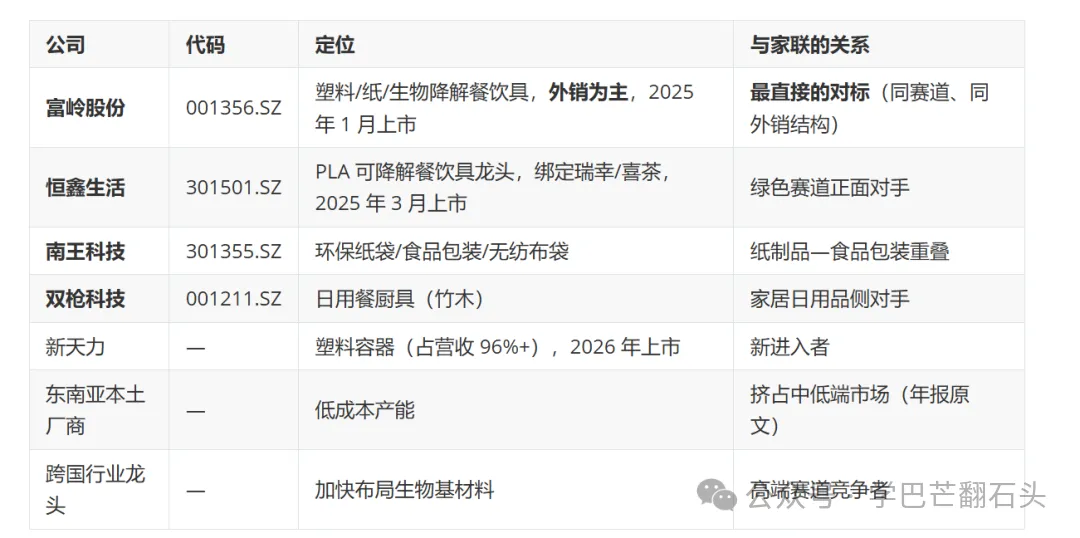
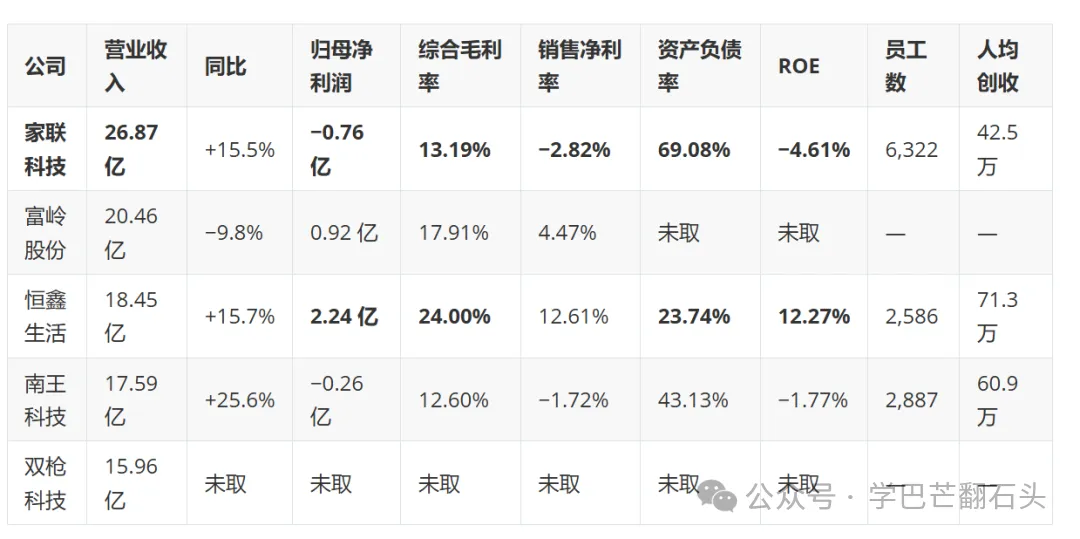
公司处于龙头位置,但是并没有一家独大。毛利率对比不能单看一个年份。
4.3.13D打印材料的竞争对手
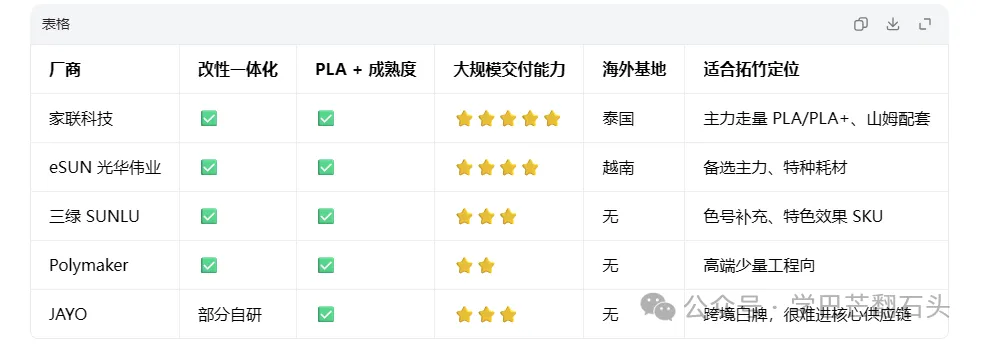
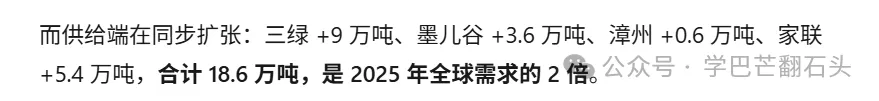
因为行业景气,这些公司都在扩产:
5资本配置
5.1购买公司
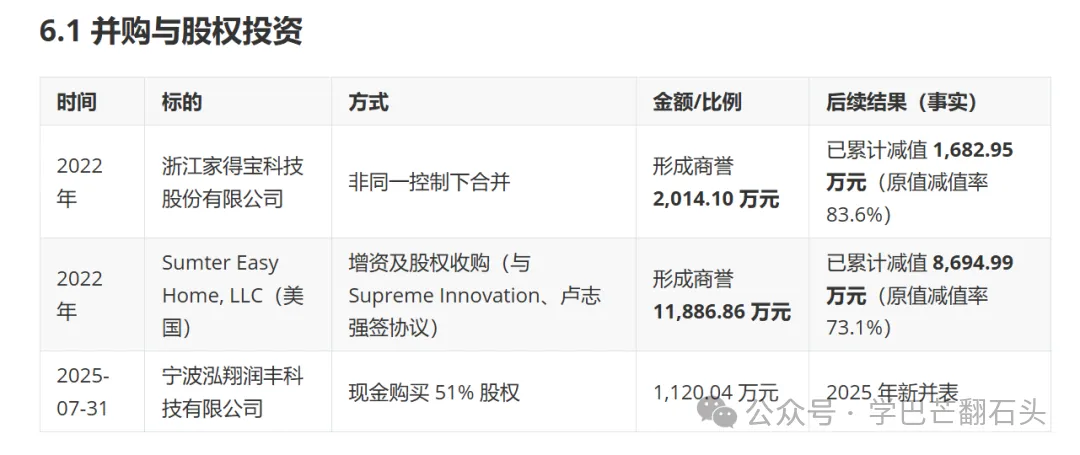
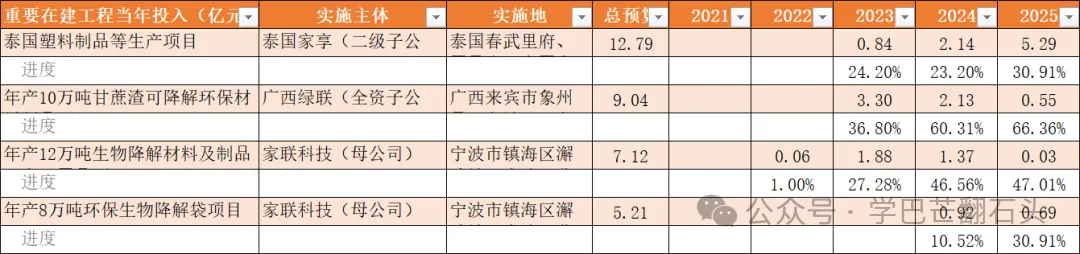
有收购动作,但是支出占比不高,主要还是在建工程。
5.2在建工程
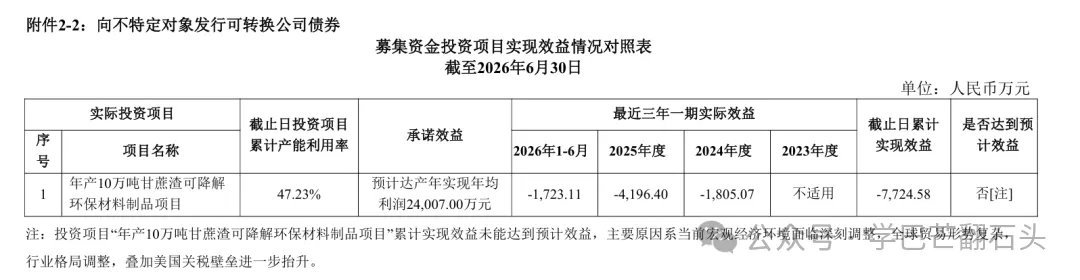
其中这个项目没有达到预期,且处于亏损状态:
6机会和风险
公司当前是亏损,无法用PE估值,用PB观察:
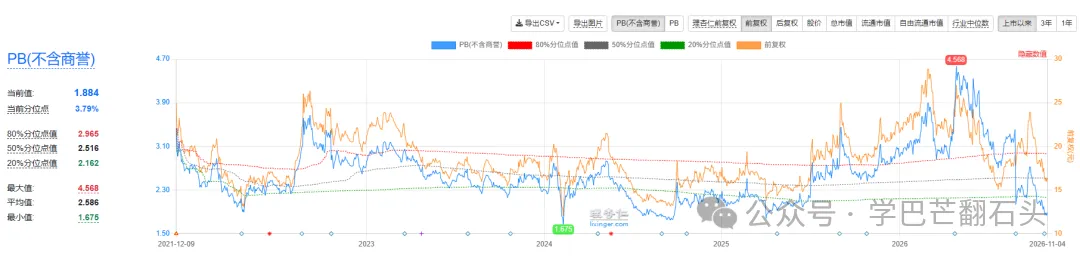
当前1.8倍,处于历史低点。
但是其实这类估值意义也不大。公司的机会在于:
包括泰国工厂在内的产品增加那么,一旦需求复苏,利润增长弹性非常大。 3D打印是一个成长赛道,公司已经和头部企业绑定,未来可期。
这两个线索比较明显,且潜在赔率也挺高的。但是要做出判断还是需要花功夫的,核心在于长期竞争护城河,因为所提供的产品还是相对同质化。
风险也是在这两项判断是否成立,因为公司最近几年投了很多产能,如果产能利用率不能提升,则会起反作用。
总之,要做这个判断还是需要做很多细则的工作需要了解这家公司长期能够超越竞争对手的优势是什么?仅仅依靠案头工作会比较难。

