红利股投资学习笔记(4)—质量红利资产
- 2026-11-06 08:23:25
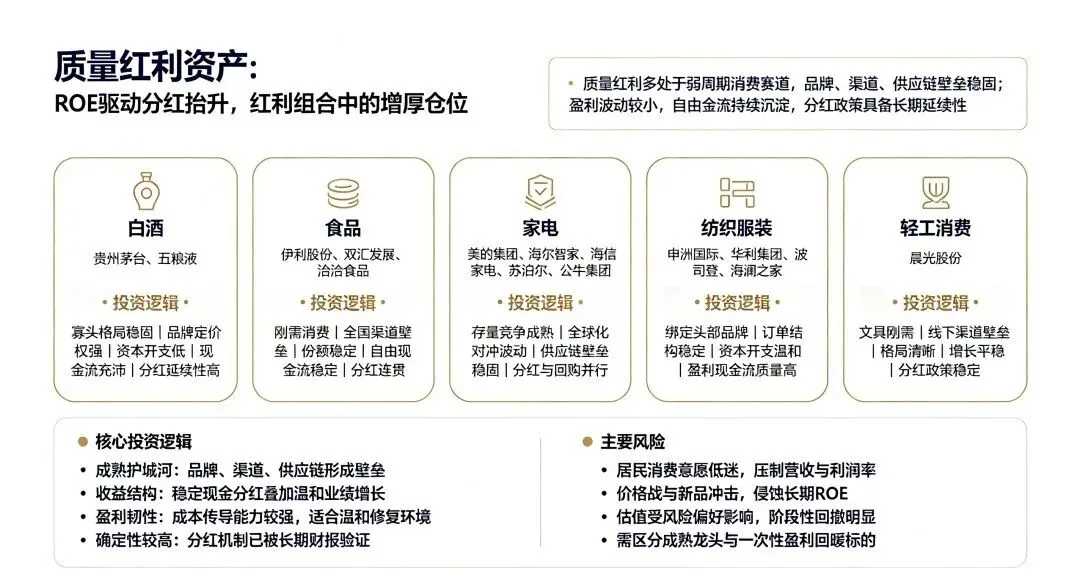
在红利股投资学习笔记(2)—红利股的分类文章中,我们按照某证券公司研报中的方式把红利资产主要分成以下4类: 1.稳定红利资产;2. 质量红利资产;3. 周期红利资产;4. 潜在红利资产。
在红利股投资学习笔记(3)—稳定红利资产文章中我们分析了稳定红利资产,这篇文章我们分析第二类:质量红利资产。所谓质量红利,是处于产业成熟存量阶段、具备可持续护城河、ROE长期稳定偏高、盈利波动小,在留存利润支撑内生增长的基础之上,持续稳定现金分红的资产。它和稳定红利的核心区别:稳定红利定价锚对标10年期国债,收益主体来自票息,成长属性极弱;质量红利属于红利+质量+温和成长的复合资产,股息率不一定是市场最高,但分红总额具备长期抬升能力。按照定义我们的筛选逻辑如下:
1. 连续3年以上稳定分红、股利支付率处于合理区间,排除资产处置带来的一次性高分红,股息大多集中在2.5%-3.5%;
2. 叠加ROE水平、ROE稳定性、经营现金流质量打分,优先选择盈利稳健的标的,而不是单纯按股息率排序选股。
3. 企业依靠主营业务持续创造自由现金流,分红不是被动分配过剩资金,而是成熟商业模式下股东回报机制的常态化安排。具体推荐行业和相关个股:
1. 行业竞争格局清晰,头部寡头壁垒深厚,拥有较强产品定价权,毛利率长期稳定。
2. 企业资本开支可控,预留发展资金后持续分红,分红总额具备长期上行的能力,是消费板块质量红利标杆。
二、 白电制造龙头 美的集团、格力电器、海信家电 理由如下:
1. 行业已经告别高速扩张阶段,进入存量竞争,龙头份额持续集中。
2. 依靠全球化布局对冲国内需求波动,现金流扎实,普遍采用分红叠加回购的股东回报方式,盈利波动相对温和,属于制造业里典型的质量红利资产。
三、 必选食品、调味品 伊利股份、海天味业、洽洽食品 理由如下:
1. 属于居民日常刚需,渠道壁垒深厚,需求弱周期特征明显。
2.长期ROE中枢稳定,不需要持续投入巨额资金扩产,利润一部分用于产品迭代、渠道维护,一部分稳定回馈股东。
四、 消费属性品牌中药 片仔癀、东阿阿胶 理由如下:
1. 依托独家配方、老字号品牌形成特许壁垒,具备调价能力。
2. 产能扩张节奏克制,资本开支压力不大,盈利预期稳定、现金流质量高,分红政策保持长期连贯。
五、工业智能硬件龙头 海康威视 理由如下:
1. 技术护城河深厚,全球市场份额稳固。
2. 行业从高速增长转向稳健增长,经营现金流优异,分红持续兑现;研发投入稳定,不需要依靠无休止的资本开支换取增长,是科技制造赛道稀缺的质量红利标的。
六、家居轻工龙头 老板电器、欧派家居 理由如下:
1. 赛道发展成熟,龙头品牌优势已经建立,现金流稳定,分红连续。
2. 业绩跟随地产后周期温和修复,盈利波动远小于强周期板块。
纺织服装 申洲国际、华利集团、波司登、海澜之家 理由如下:
1. 代工制造龙头深度绑定全球头部运动品牌,订单结构长期稳定,制造工艺、供应链管理形成壁垒;
2. 品牌龙头建立消费者心智壁垒,受单一年度需求波动冲击更小。
3. 行业整体资本开支节奏温和,盈利现金流质量高,分红连贯性强,不会出现周期股利润和分红的大幅跳变。
质量红利≠高成长赛道股。它的行业特征是告别渗透率快速提升期,进入存量博弈,龙头依靠壁垒持续赚取稳定回报;资本开支不是零,但不会持续吞噬绝大多数自由现金流,这是它区别于成长股、同时区别于稳定红利的关键。
所以这类资产的优势也很明显:1. 收益来源双重化,具备戴维斯双击潜力。如果稳定红利赚“票息+估值修复”,那么质量红利可以同时赚三层收益:稳定现金分红、净利润缓慢抬升带来分红增量、盈利预期改善带来估值抬升。在经济温和修复、消费回暖阶段,弹性显著优于稳定红利资产,适合作为投资组合中增厚收益的仓位。2. 个股盈利韧性更强,具备一定传导成本能力。对于那些高ROE、低盈利波动、可控杠杆的龙头企业,在通胀上行周期里,依托品牌、渠道壁垒转移成本,盈利被侵蚀的幅度更小,盈利稳定性优于纯公用类稳定红利。3. 财务质地干净,规避伪红利陷阱。依靠ROE波动率、经营现金流、资产负债率多重质量指标筛选,天然排除依靠一次性资产处置、举债分红的标的。4. 适配更广的宏观环境。稳定红利更适合利率下行、资产荒环境;质量红利在利率震荡、内需修复、温和复苏行情里,都能找到配置价值,风格均衡性更强,公募FOF、养老资金常用它平衡稳定红利的低弹性缺陷。当然质量红利资产也有自身的劣势:1. 静态股息率普遍低于稳定红利。多数质量红利标的股息中枢落在2.5%–3.5%区间,对于以“获取高票息现金流”为首要目标的资金,吸引力弱于水电、国有大行这类稳定红利资产。2. 企业的护城河不是永久不变,竞争格局存在长期弱化风险。消费赛道壁垒来自品牌、渠道,但消费偏好变迁、新渠道冲击、竞品价格战,都会持续压制毛利率与ROE。一旦盈利能力趋势下滑,分红增长逻辑会直接破坏。3. 估值波动更大,回撤高于稳定红利。稳定红利估值锚盯住无风险利率,波动约束强;质量红利估值同时受盈利预期、居民消费信心、风险偏好影响,估值中枢弹性更大。在消费下行周期,回撤幅度往往明显高于高速、水电类资产。4. 增长存在刚性天花板。赛道已经成熟,很难出现爆发式业绩增长,属于“慢增长红利”,不能用成长股估值体系定价;如果以高成长预期买入,很容易长期失望。5. 盈利具备弱周期属性。虽然归类弱周期,但依然和居民收入、消费意愿强相关,经济低迷阶段,需求会同步走弱,盈利增速下滑,分红抬升节奏放缓。最后我要说的是,如果稳定红利是组合底仓压舱石,优先保障确定性票息;那么质量红利就是红利组合里的弹性增厚仓位,它不追求当下最高股息,而是下注企业护城河带来的盈利稳定性与分红长期增长。对于我们普通投资者而言,质量红利适合能够接受小幅波动、不想单纯拿着低弹性公用、银行标的,同时又不愿意承担成长赛道巨大回撤的资金。它的投资难点不在于选股,而在于区分“具备壁垒的成熟龙头”和仅仅短期盈利回暖、分红脉冲的消费标的,需要持续跟踪ROE、现金流、资本开支的长期趋势,而不是被单一年度的股息数字吸引。

