红利股投资学习笔记(3)—稳定红利资产
- 2026-11-06 13:03:09
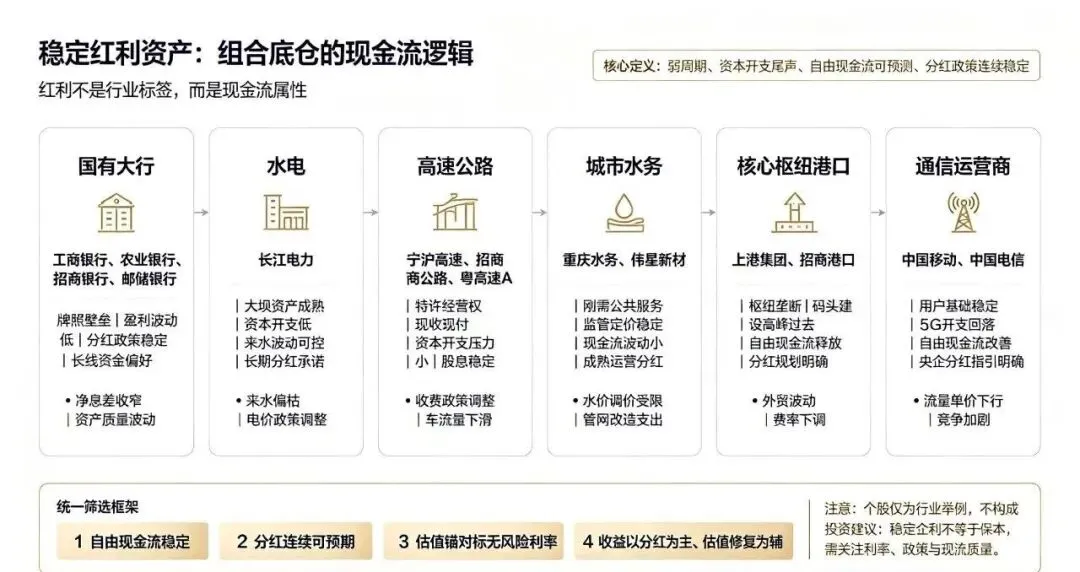
在上一篇文章红利股投资学习笔记(2)—红利股的分类中,我们按照某证券公司研报中的方式把红利资产主要分成以下4类: 1.稳定红利资产;2. 质量红利资产;3. 周期红利资产;4. 潜在红利资产。
这篇文章我们重点分析第一类:稳定红利资产。这一类的本质是"类债券资产",按照机构的定义,它指经营现金流具备强可预期性、分红政策长期连续稳定、需求弱周期、资本开支可控的企业。典型代表集中在国有大行、水电、高速公路、水务、港口等公用与基础设施板块。和周期红利、质量红利、潜在红利最大的区别是:它不追求高成长弹性,不靠景气度上行赚戴维斯双击的钱,核心收益来源是持续、可兑现的现金分红,波动更低,回撤可控,是组合里的“压舱石”。作为普通投资者,我的建议是不管是投资红利板块还是整个A股行业,我都建议把这类资产作为自己股票组合的核心底仓,我们投资股市也最应该先看懂、先配置。
为什么需要我们把这类资产先配置并作为核心底仓呢?因为稳定红利的定价锚,是无风险利率。在利率下行、资产荒的环境里,稳定红利的价值会持续凸显。对比10年期国债收益率,优质稳定红利标的股息长期具备明显溢价,这也是保险、养老金这类长线资金持续加仓的底层原因。险资的负债端有刚性成本约束,不需要短期暴涨,需要每年稳定拿到现金流匹配兑付,而稳定红利刚好契合这种需求,这类资金的持续配置,也给资产托底,减少极端行情下的踩踏风险。
按照稳定红利资产的定义,我们的按照这四个逻辑来筛选:
1. 自由现金流稳定,而不是单纯看股息率。
2.估值锚:和10年期国债收益率对标。
3. 收益结构:分红是主收益,估值修复是附赠。
4. 行业成熟稳定,具备垄断或半垄断性质,和经济周期弱相关,盈利波动小。
我们根据这逻辑看看稳定红利资产具体行业和值得投资的个股(我个人推荐度从1到6):
一、国有大行/优质股份行:建设银行、招商银行 理由如下:
1.牌照壁垒,需求弱周期,居民、企业信贷存款业务永续;
2. 分红政策长期稳定,国有大行普遍长期高分红承诺;
3. 类债属性,利率下行、资产荒环境下,对保险、养老金等长线资金吸引力强;
4. 盈利波动远小于成长赛道,适合底仓持有,分红现金流稳定兑现。 净息差持续收窄、资产质量波动、地产相关不良、利率上行压制估值、监管政策调整
二、水电(清洁能源公用) 长江电力 理由如下:
1. 资源垄断,大坝建成后大额资本开支结束,边际发电成本极低;
2. 来水波动有限、六库联调平滑收益,盈利稳定性极强;
3. 明确长期分红承诺(分红率70%左右),电站持续注入带来缓慢的内生股利增长;
4. 现金流几乎是“躺赚型”,是A股稳定红利标杆资产。 来水偏枯、电价政策调整、新增电站审批放缓、利率上行
三、通信运营商 中国移动、中国电信 理由如下:
1. 通信属于社会刚需,用户基础稳定;
2. 5G大规模资本开支高峰回落,自由现金流显著改善;
3. 央企分红指引明确,股息具备长期稳定预期,类债属性突出。 流量单价持续下行、资本开支再度抬升、竞争加剧
四、高速公路 宁沪高速、招商公路、粤高速A 理由如下:
1. 特许经营权壁垒,收费期限明确,车流量波动远小于宏观周期;
2. 建设期已经完成,每年资本开支很小,大部分利润可以拿出来分红;
3. 收费现金流现收现付,回款质量高;
4. 股息长期稳定,适合追求永续现金流的长期资金。 收费政策下调、免费政策、车流量持续下滑、养护资本开支超预期
五、城市水务/公用 伟星新材(水务运营)、重庆水务 理由如下:
1. 刚需公共服务,需求几乎不受经济冷热影响;
2. 水价由监管核定,盈利具备可预期的上限,波动极小;
3. 成熟运营阶段资本开支可控,持续稳定分红。 水价调价受限、管网改造大额资本开支、地方财政付费风险
六、核心枢纽港口 上港集团、招商港口 理由如下:
1. 核心枢纽天然垄断,长期外贸底盘稳固;
2. 码头建设高峰过去,自由现金流持续释放,多家龙头出台3年股东回报规划,分红比例锁定;
3. 相比散货周期港口,干线枢纽港口盈利波动更低,偏向稳定红利,不是强周期资产。 外贸大幅萎缩、港口费率下调、新增码头分流、土地成本抬升
稳定红利不是增长停滞的“没落资产”,稳定红利的“稳定”,是需求稳定、分红稳定,不等于完全没有增长,不需要持续投入巨额资金扩产,赚到的利润可以稳定拿出来分给股东。它的增长是温和、低波动的,不像科技、新能源赛道,要么高增、要么业绩暴降。稳定红利的核心价值,就是对冲市场的巨大震荡,和高弹性资产形成天然互补,平滑整个账户的净值曲线。所以他对我们普通投资有着很大的优势:
第一,提供持续、可预期的现金流。分红是实实在在的现金回报,不依赖股价上涨,哪怕市场持续调整,股息依旧按期兑现,成为账户的安全垫。第二,波动低、回撤可控。这类公司生意模式简单透明,没有颠覆性技术冲击,很少出现业绩暴雷,适合长期拿住,缓解追涨杀跌的心态。
第三,适配长线资金的定价逻辑。稳定红利的估值锚是无风险利率。在利率下行、资产荒阶段,它相对国债具备稳定收益溢价,养老金、保险资金长期持续配置,形成资金托底。
第四,不用持续跟踪复杂产业变化。不需要频繁调研新技术、行业政策迭代,研究门槛更低,适合精力有限的个人投资者。
当然,稳定红利也不是无风险的避风港,它有自己的约束条件,第一是利率上行风险,如果无风险收益率持续抬升,稳定红利相对吸引力会下降,估值容易承压;第二是政策变量,公用事业的收费标准、银行的息差水平,都会受到政策调控影响;第三,“稳定分红”的前提是现金流扎实,有些标的看似股息很高,只是短期分红比例冲高,盈利本身脆弱,并不属于真正的稳定红利。筛选稳定红利,看一年股息率远远不够,要拉长5到10年,验证盈利、经营现金流、分红比例三者的连续性。
综上所述:稳定红利适合放在底仓,占组合的基础份额,用来托底账户、提供持续现金流;再用少量仓位去配质量红利增厚收益、周期红利博取弹性。只追逐最高股息,很容易踩进周期高点的陷阱;全部押注高成长,又难以承受巨大回撤。
稳定红利,未必是短期内收益最亮眼的选择,但它给我们提供了一种更从容的投资方式:不赌景气、不追热点,依靠确定性现金流,陪着时间慢慢积累收益。在波动不断的A股市场,这份“确定性”,本身就是一种稀缺品。

