创新药学习笔记(1)
- 2026-11-04 18:58:15
创新药学习笔记(1)双/多抗药物发展背景 双抗特异性抗体是通过同时结合两个不同靶点,或者相同靶点两个不同表位获得超越单抗的功能。但是在生产、稳定性免疫原性方面面临着许多的挑战。 根据是否含有可结晶片段(Fc)结构域,将双抗分为IgG样抗体类型(含Fc段)抗体和非IgG样抗体类型抗体。IgG样双抗分为对称模式和非称模式。 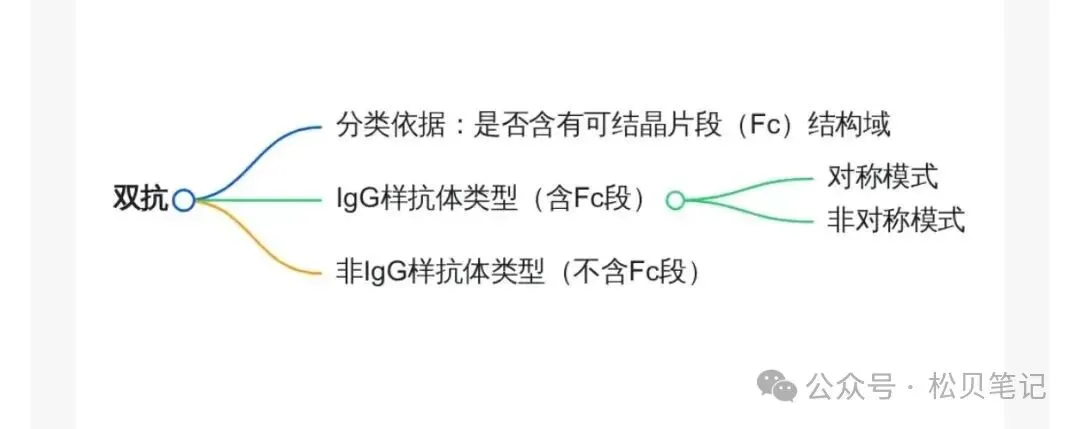
(基于公开资料搜集整理,侵删)
一、机制上已从“概念验证”进入“平台化”阶段。截至 2026 年,全球获批的多特异性抗体约 20 款,其中 12 款为肿瘤 T 细胞衔接器(TCE),2 款为双免疫检查点抑制剂,6 款用于非肿瘤领域。2025 年全球销售规模约 160 亿美元,已跨过“重磅品类”门槛。
二、血液瘤是第一个“确定性地盘”,实体瘤是下一个战场。血液肿瘤中靶细胞与 T 细胞可直接接触,TCE 成功率高;实体瘤受限于浸润差、抗原异质性与 on-target off-tumor 毒性。tarlatamab 成为首个在常见实体瘤改善总生存的 TCE,证明路可通但极难走。
三、真正的价值爆发点正从“肿瘤”移向“自免”。CD19×CD3 TCE 在狼疮中实现 80% LLDAS、60% DORIS 缓解且 ≥3 级 CRS 为零。“有限疗程的免疫重置”将直接冲击长期免疫抑制范式。
四、中国已成为核心供给方而非产能承接方。PD-(L)1×VEGF 双抗全球在研 17 款全部与中国企业相关;依沃西单抗 FDA PDUFA 日期为 2026 年 11 月 14 日。
五、行业逻辑从“结构创新竞赛”转向“功能优先、成药性为王”。112 种结构格式将被压缩至成熟骨架;条件激活、Fc 沉默、CD3 亲和力下调取代“更高亲和力”成为设计主线。
本文来自网友投稿或网络内容,如有侵犯您的权益请联系我们删除,联系邮箱:wyl860211@qq.com 。

