矿业学习笔记——铜矿(十九)|中国铜企的六种身世
- 2026-11-04 11:13:53
上一节讲铝。这一节讲公司。
先看一组容易被误读的数字。2025 年:
- 一家公司矿产铜 109 万吨
- 另一家阴极铜 238 万吨
看起来第二家更大。但这两件事根本不能比。
因为"矿产铜"和"阴极铜",是两个世界。
一、两个词,两种生意
矿产铜:自己从地里挖出来、选出来的铜金属量。
这个数字代表资源。它对应的是矿山、储量、品位、成本曲线。
阴极铜:电解出来的精炼铜产量。
这个数字代表产能。它的原料可以是铜精矿,也可以是废铜、粗铜、阳极铜。
所以一家公司可能矿产铜只有 20 万吨,阴极铜却有 238 万吨。
这不是造假,这是"我主要在做冶炼"的诚实表达。
记住这一条,后面所有的比较才不会错。
二、六种身世,一张表
| 公司 | 主口径 | 2025 年 | 2026 年目标 | 身世一句话 |
|---|---|---|---|---|
| 紫金矿业 | 矿产铜 | 109 万吨 | 120 万吨 | 靠低品位开发能力起家,把能力复制到海外 |
| 洛阳钼业 | 矿产铜 | 74.11 万吨 | 76—82 万吨 | 靠两次非洲并购换赛道,铜钴双轮 |
| 五矿资源 | 矿产铜 | 50.7 万吨 | 52.8 万吨 | 央企海外资源平台,靠项目滚动扩产 |
| 江西铜业 | 阴极铜 | 238.04 万吨 | 239 万吨 | 家门口有大矿,冶炼起家,靠规模与一体化 |
| 铜陵有色 | 阴极铜 | 195.48 万吨 | 210.8 万吨 | 新中国铜基地之一,老矿+冶炼+加工延伸 |
| 云南铜业 | 阴极铜 | 164.11 万吨 | — | 区域冶炼,2025 年同比增三成多 |
(数据来自上市公司年报与行业统计,口径以各公司公告为准。)
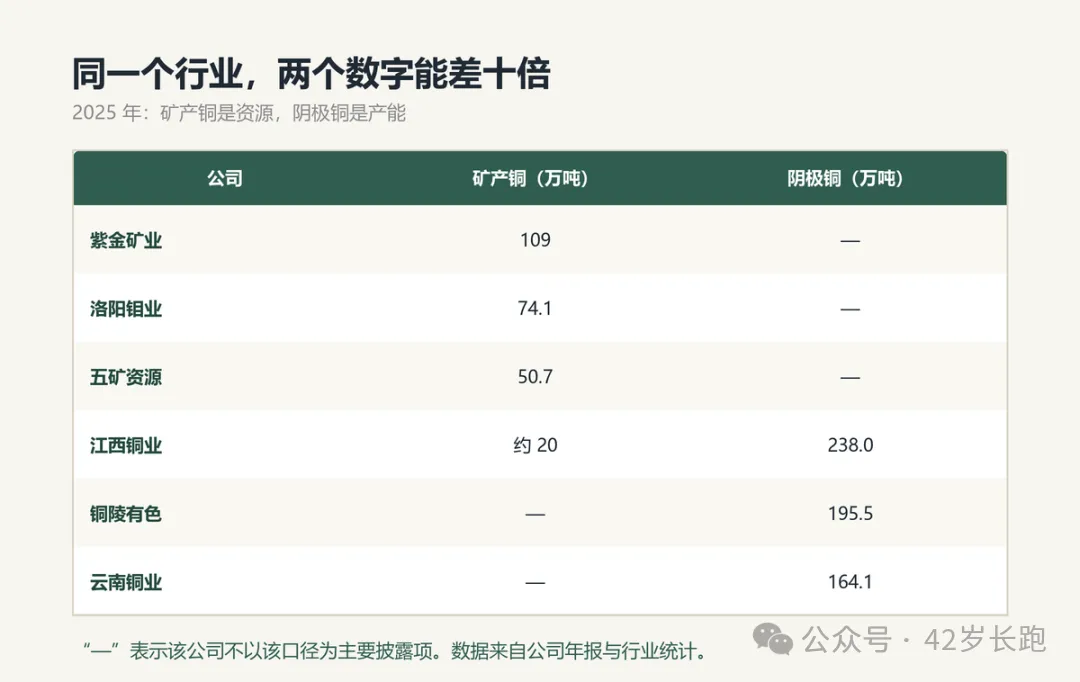
同一个行业,两个数字能差十倍——差的不是大小,是生意
这张表最该看的是第二列。
前三家写"矿产铜",后三家写"阴极铜"。这一个字的差别,就是两种商业模式。
三、紫金:从一座"不值得挖"的矿起家
紫金的故事,起点在福建上杭的紫金山。
当年那座金矿被认为品位太低,不值得大规模开发。
后来它成了中国矿业里最经典的一个案例:用大规模、低成本的方式,把低品位矿变成能赚钱的矿。
这套能力一旦成型,就可以复制。 复制到哪里?复制到海外那些"资源好但开发不好"的矿上。
所以紫金真正的核心竞争力,不是"有多少矿",是"能把别人算不过账的矿算过账"。
这也是为什么它敢定那个目标:2028 年 150 到 160 万吨,冲全球前三。
从 109 到 150,五年增四成。 这个速度在全球大型矿企里是罕见的。
四、洛钼:靠两次并购换了一条赛道
洛阳钼业的起点是钼,在河南栾川。
它今天的地位,是靠两笔海外收购换来的。
- 拿下刚果(金)的 TFM
- 几年后又拿下 KFM
两座矿,把它从"中国的一家钼企"变成了"全球前十的铜生产商",顺带成了全球钴的老大。
后来又收了贸易平台 IXM,把"卖"这一环也补上了。
所以洛钼的能力关键词是"交易"和"整合"——低价买、快速接、把产能提上来。
2026 年目标 76 到 82 万吨,KFM 二期计划 2027 年投产,达产后每年再增约 10 万吨。
这条路的风险也很清楚:资产高度集中在刚果(金)。
五、五矿资源:央企的海外平台
五矿资源的路子不一样,它更像一个"项目滚动器"。
手上的核心资产在秘鲁等地,靠一个一个项目扩产。
最近的例子是博茨瓦纳的 Khoemacau:投资约 9 亿美元,把年产铜从四万多吨提到 13 万吨。
这类公司的特点是:不追爆点,追确定性。 项目一个一个推,产量一年一年加。
好处是稳,坏处是慢。 在一个"抢矿"的时代,慢本身就是风险。
六、后三家:冶炼起家,规模就是命
江西铜业、铜陵有色、云南铜业,共同点是:冶炼起家。
江铜的家底最好:家门口有德兴铜矿,是国内少见的大型露天铜矿;再加上贵溪的冶炼能力,形成"矿—冶"一体化。
但即使这样,它的矿产铜也只有 20 万吨上下,阴极铜却有 238 万吨。
这个比例说明一件事:它的利润主要不在矿上,在冶炼和加工上。
铜陵有色是新中国最早的铜工业基地之一,老矿、冶炼、加工延伸都做,阴极铜接近 200 万吨。
云南铜业则是典型的区域冶炼,2025 年阴极铜 164 万吨,同比增了三成多。
这三家的共同处境是:
加工费高的时候,规模就是利润;加工费归零的时候,规模就是负担。
第十篇讲的那个"零加工费时代",对这三家的冲击,比对紫金洛钼大得多。
七、一个残酷的换算
为什么矿这么重要?算一下就知道。
一吨矿产铜的毛利,大致相当于十几吨冶炼铜的加工费。
这就是"资源"和"产能"的估值差距的来源。
看利润规模也能感受到(注意:口径不同、时间不同,不能直接对比,只看结构):
- 紫金 2025 年净利润 517.77 亿元(含金业务,不只是铜)
- 江铜 2026 年上半年归母净利润 86.32 亿元
一家公司的利润,能顶另一家好几个半年。 差的不只是规模,是"有没有自己的矿"。
八、共同的困境:73% 和 80%
讲完个体,讲共性。
中国铜产业有一个绕不过去的数字:
- 铜原料全口径对外依存度约 73%
- 铜精矿对外依存度约 80%,紧张的时候一度到过 90%
而另一头:中国精炼铜产量 1472 万吨,占全球一半以上。
一半的产能,一成的资源。
这个结构决定了三件事:
第一,冶炼端必然过剩。 产能是复制出来的,矿是长出来的,两者永远对不齐。
第二,加工费必然被压。 厂多矿少,议价权在矿那头。
第三,必须"走出去"。 这不是战略选择,是算术结果。
所以你会看到一个明确的趋势:到 2028 年,中国几家头部企业的合计矿产铜有望突破 350 万吨,全球占比从约一成提到两成以上。
这是"以并购换时间"。
但要看清风险:这些新增产量高度集中在少数几个国家。 刚果(金)、塞尔维亚、秘鲁——每一个都有政治或社区风险。
产量集中,风险也集中。 这是中国铜企这轮扩张里最容易被忽略的一笔账。
九、看中国铜企,问三个问题
给一份能直接用的清单。
第一,矿产铜和阴极铜的比例是多少?
这个比例就是"资源自给率"的粗略代理。比例低,说明它的利润对加工费敏感;比例高,说明它对铜价敏感。
第二,海外资产在哪些国家,集中度多高?
一个国家占一半以上,就要给它打风险折扣。 这不是保守,是这些年反复验证过的教训。
第三,冶炼产能是负担还是筹码?
如果它有矿,冶炼是"一体化"的最后一环,是筹码。 如果它没矿,冶炼就是"重资产+低毛利"的组合,是负担。
同一个资产,在不同公司手里,性质完全相反。
最后
这一节记住三句话:
矿产铜是资源,阴极铜是产能——两个数字差十倍,差的是两种生意。
紫金强在"把算不过账的矿算过账",洛钼强在"低价买、快速接",江铜铜陵强在"规模和一体化"。
中国是一半的产能、一成的资源——所以冶炼必然过剩,加工费必然被压,走出去是算术结果。
下一节是这一辑的最后一篇:把前面十九篇全串起来,讲怎么读一份铜企财报。

