【MY学习笔记】证券公司以自有资金认购集合计划份额并承担有限补偿责任的会计处理
- 2026-11-07 08:51:17
【MY学习笔记】证券公司以自有资金认购集合计划份额并承担有限补偿责任的会计处理案例直通车: 【实务案例】案例2-11 证券公司以自有资金认购集合计划份额并承担有限补偿责任的会计处理 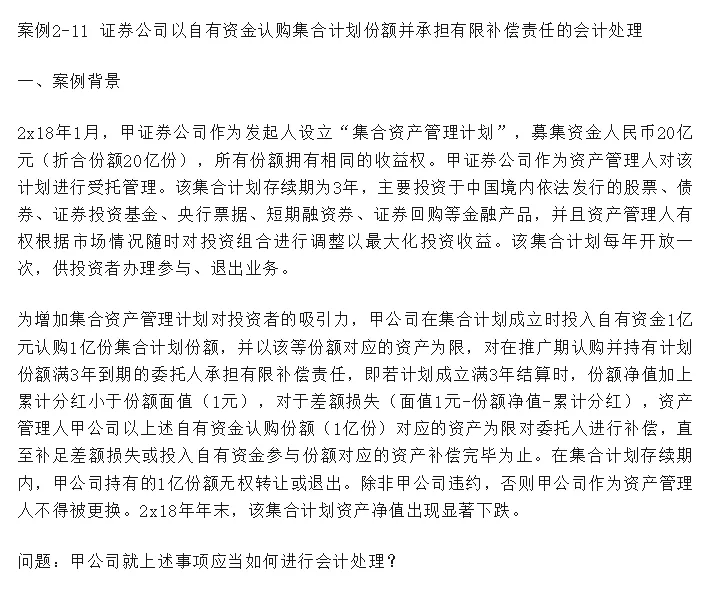
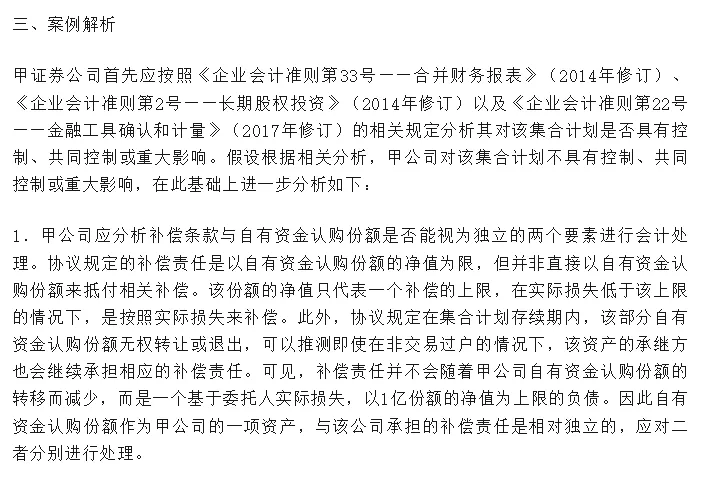
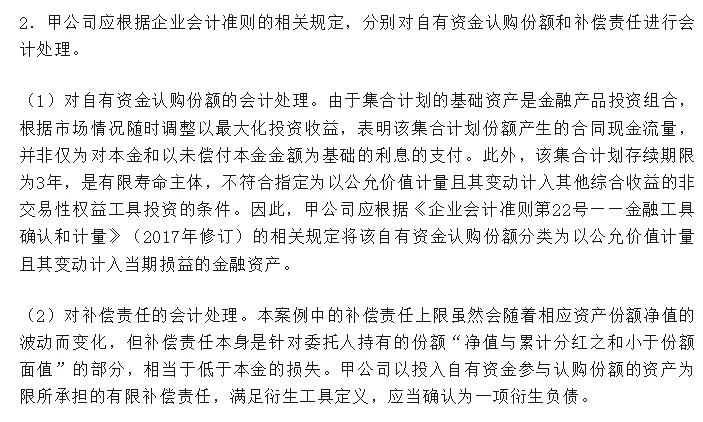
问题:证券公司以自有资金认购集合计划份额并承担有限补偿责任的会计处理? 1.本案例分析的前提条件。证券公司对该资金认购集合计划不构成控制(案例已知假设条件,自持比例低(5%)、未分优先和劣后、无广泛支配性权力)。 (1)自有资金认购份额。基础资产是随时调整的投资组合,无法通过SPPI测试。该集合计划为3年期有限寿命主体,不能指定为FVOCI,故作为FVTPL。 (2)有限补偿责任。补偿责任的价值随净值波动、不要求初始净投资、未来结算,符合衍生工具(负债)条件。如果假设条件修改为设立即承诺(现时义务)--年末很可能下跌--上限可计量的情况下,满足确认预计负债的条件(但本案例的条件并不是如此设定,而是满足衍生工具的确认条件)。 上述(1)、(2)不能直接抵消,两者独立应分别处理(原文描述并非直接以自有资金份额抵付相关补偿)。 2.本案例如果修改为控制路径下的情况分析(纳入证券公司合并范围)。 (1)如果本案例修改为证券公司自持份额比例高--兜底条款--劣后级,则可能控制该集合计划。可通过控制三要素进行综合分析。 例如:其他持有人无权罢免管理人,持有份额超过30%以上,且唯一劣后级,承担几乎全部剩余风险。另外可能需要参考"可变回报可变性的集中度可能起决定性作用"的情况。 具体量化情况举例(参考应用指南汇编2024相关例题): A.享有可变回报。管理费(1.5%年费率,与市场相仿)+投资份额(10%~4%)+所有超额收益+对优先级投资者的投资补偿承诺;或固定费用+业绩挂钩费用(与服务相称)+持有35%劣后级份额。 B.权力与回报相关性。作为风险级投资人,首先承担下行风险,同时享有所有超额回报;或因管理而享有或承担重大可变回报及其波动风险。 C.与其他方的关系。优先级投资人不能罢免管理人;决策权广泛且实质;因持有其他权益+超额收益+对优先级的补偿承诺,承担的风险与优先级投资者显著不同。或其他投资方可简单多数罢免管理人,但罢免权被大量分散于非关联第三方,在控制分析中影响不大;持有35%劣后级权益使次级敞口重大到足以表明是主要责任人。 相关会计处理: 将该集合资金管理计划纳入合并范围。 A.持有份额。按照CAS2成本法后续计量,列报作为其他非流动资产(被投资方不具备法人形式的情况),每期评估减值测试。 B.补偿义务。构成单独衍生工具,按公允价值计量。 C.合并报表的内部抵消。投资成本与相应份额抵消(需要考虑是否存在劣后级和占比等情况),管理费用收入与相关费用抵消等。 (2)某上市公司披露。 案例一: 案例二: 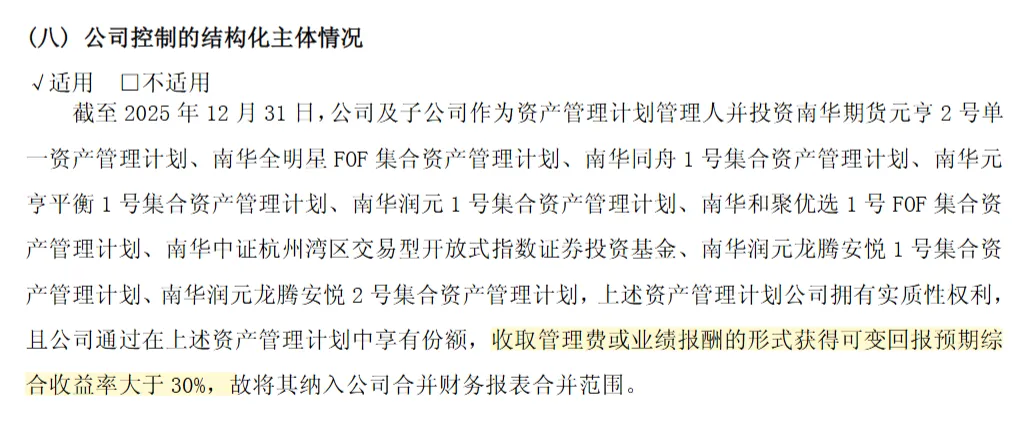
【与MY同行】让学习之路不在孤单!还没找到组织的你,来这里看看!
温馨提示
如果你喜欢本文,请分享到朋友圈,想要获得更多信息,请关注我。
免责条款:所有“MY聊审计”公布的学习心得或总结,仅基于对特定项目的审计思路和经验形成,不代表行业审计指引等技术性文档,仅为个人对案例的理解和总结。如有侵权或错误,还请留言通知,我会及时删除或调整,谢谢您的支持和理解。本文案例来源于《上市公司执行企业会计准则案例解析2024》。
01
案例来源
02
学习笔记
对于本集团担任管理人的集合资产管理计划、基金和有限合伙企业,本集团会评估其持有的份额连同管理人报酬和信用增级对这些集合资产管理计划、基金和有限合伙企业所产生的可变回报的风险敞口是否足够重大,从而表明本集团是主要责任人。如果本集团担任主要责任人的角色,则需要将这些集合资产管理计划、基金和有限合伙企业纳入合并范围。
某上市公司披露内容
本文来自网友投稿或网络内容,如有侵犯您的权益请联系我们删除,联系邮箱:wyl860211@qq.com 。

