量化指数增强基金2021半年度“述职报告”
- 2026-11-07 01:21:52
点击蓝字
关注二叔
关于指数增强策略的科普,本号已经做过很次了,在此不再重复。如果只看一篇的话,请翻阅《2020基金年度“述职报告”:量化指数增强篇》。
1
指数增强跑赢主观多头
上半年指数增强产品虽然有过低迷期,但是总体仍然表现强势。
私募500指增平均涨幅12%,私募1000指增平均涨幅16%,整体表现强于私募主观多头6.77%,也强于公募股票基金9.17%。私募300指增上半年涨幅6%,同期指数只涨了0.55%。
一方面是由于指数增强大部分产品对标的是中证500,beta较好。另外一方面是,最近两个月的超额强势回归。
春节以来,白马股经历了一波杀估值,机构抱团对象有所松动,沪深300指数上半年涨幅0.55%,而中证500指数上半年上涨了7%。相对私募主观多头,量化指增产品在上半年震荡环境和市场快速的风格切换中表现出了较强适应性。
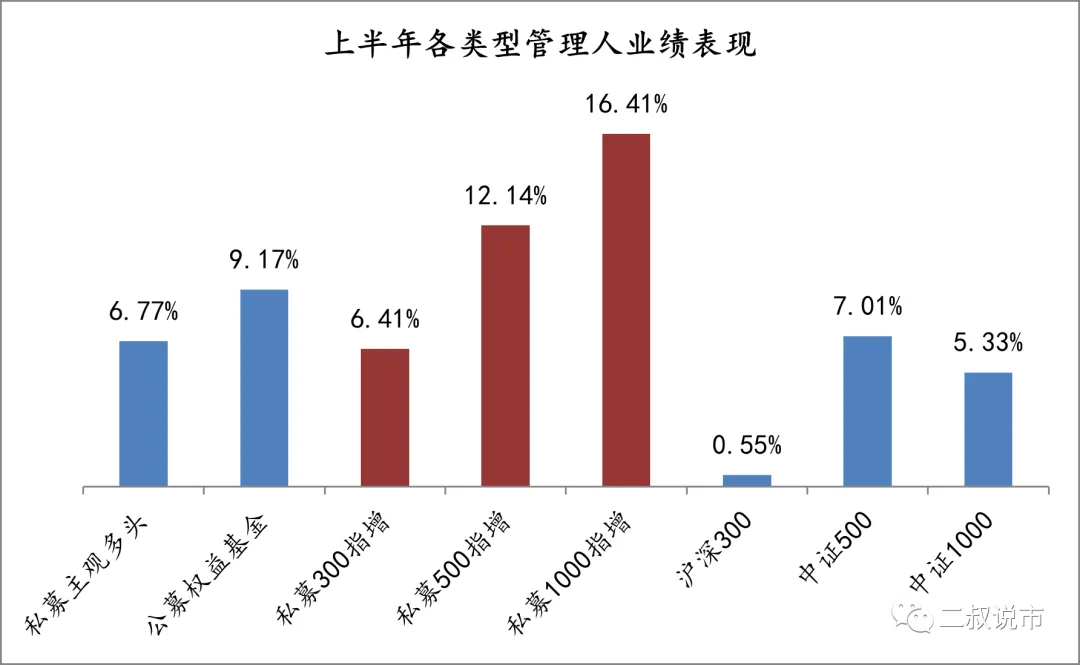
数据来源:融智指数、私募排排,Wind
数据清洗说明:
1、从私募排排调取简称中包含500、300、1000关键字的量化多头产品,同时补充个别管理人;剔除月超额在20%以上或-20%以下的产品;
2、统计2020-12-31日及之间成立,最新净值日在2021-06-30日及之后的私募产品。为了保证区间一致性,指数净值数据也截至2021-06-25日;
3、总体而言,我们取得管理人代表产品的业绩,很多管理人存在业绩不一致情况。300和1000指增的样本量较少,有部分管理人隐藏了业绩,因此超额数据还有待进一步观察;
4、公募权益基金为wind普通股票型基金,成立日在2020-12-31日及之前;
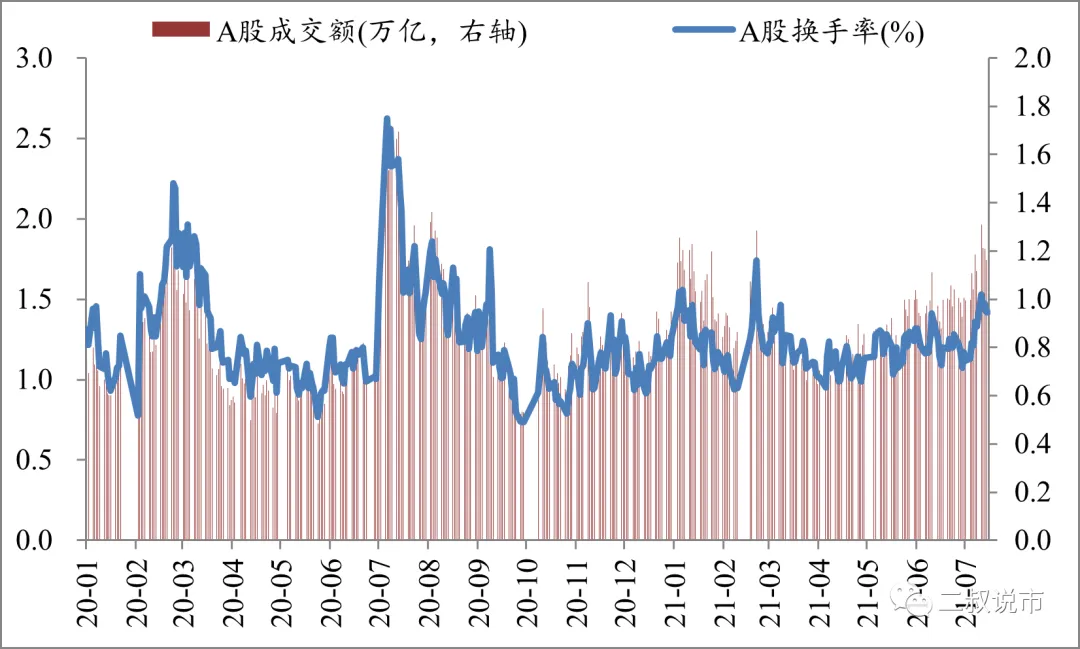
量化指数增强策略的闪亮业绩,也受益于市场宽松的流动性。上半年全A股有36个交易日成交额破万亿,换手率和个股离散度等指标均有利量化策略发挥。
2
私募量化仍然好于公募量化
我们把公募指数增强产品与私募指增产品来继续做下对比,总体上,虽然今年公募量化指增的超额已经表现极为优异,但是总体上私募超额继续高于公募。
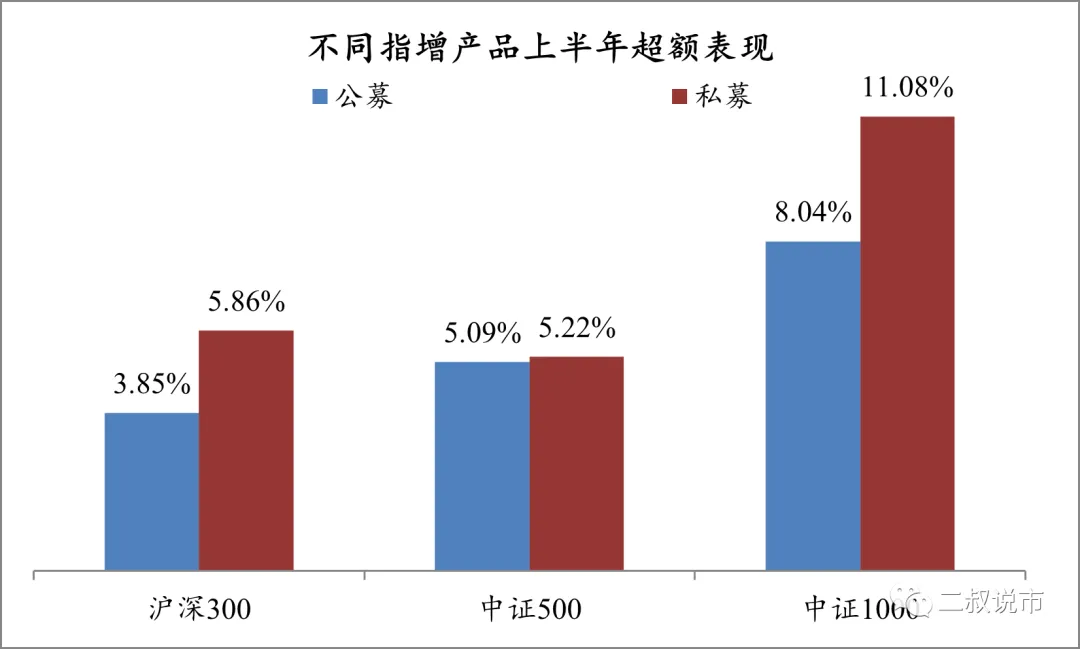
从我们的跟踪来看,私募量化和公募量化的做法具有较大的差别,公募量化受制于策略类型、反向交易合规、计算能力,人才储备的制约,大部分仍然是低频甚至是纯基本面因子量化,在头部量化管理人的量价策略甚至高频量价策略对比下,超额存在较大的差距。
基于此,接下来我们只分析私募量化管理指数增强产品的业绩。
3
绝对回报和超额水平:
中证1000指增领先
一般情况下,由于不同指数的成分构成、样本特征不一,小盘指数相对于大盘指数而言,在换手率、个股仓位分散度均更高,指增风控约束更容易,因此一般来说,指增超额表现是1000指增>500指增>300指增。
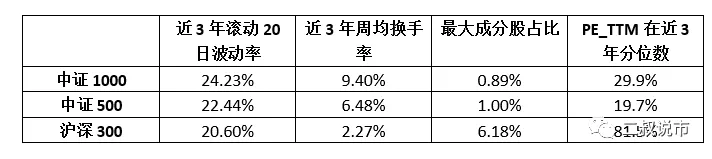
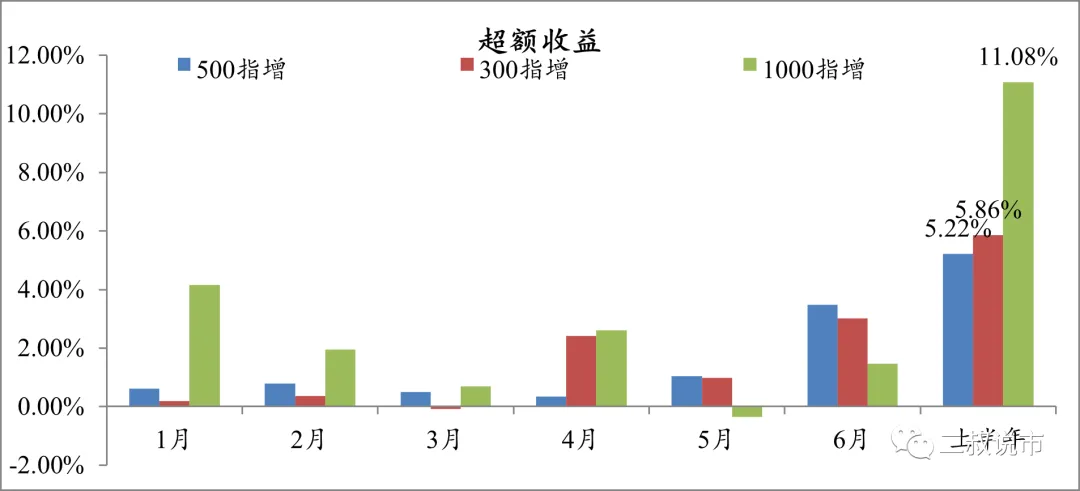
但我们从今年上半年所有管理人量化指数增强绝对业绩水平来看,1000指增的业绩>500指增>300指增;但是从超额来看,今年1000指增>300指增>500指增。
由于300指增和1000指增样本量比较少,容易造成超额数据失真,我们将所有具有不同类型指增产品的管理人进行统计,通过对比同一管理人在300指增、500指增、1000指增上的超额,也表现出了超额上1000指增>300指增>500指增:
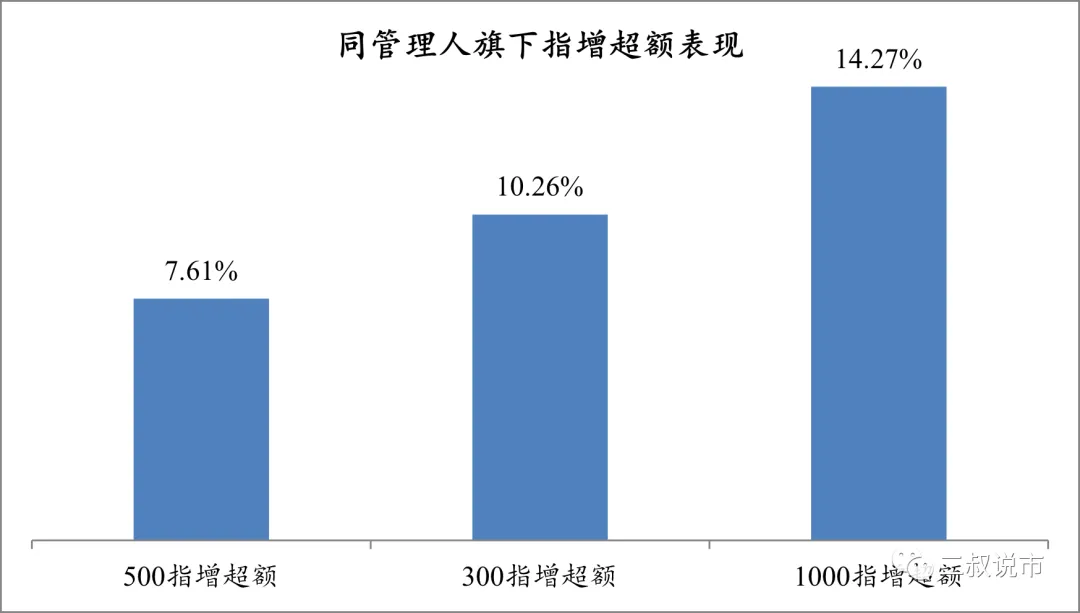
今年大家最近都注意到了很多管理人的500超额收益下滑的问题,下文我们也会提到,500指增目前较为拥挤,很多量化管理人超额业绩开始大幅衰减。而其中超额出众的产品,部分也存在风格漂移的问题。
此外,同一管理人规模问题对超额也会造成一定影响,能在迈过规模门槛后超额仍稳定表现的管理人值得长期配置。如我们之前观点,随着机构化、超额收益获取难度增加,500指增超额能力或有所下降。
4
超额分化依旧,头部仍然较强
我们知道,指增策略收益 = Beta + 纯alpha + (风格暴露) + (T0、打新等辅助策略),理想的指数增强策略应具有长期有效的alpha因子,能够持续提供稳定的超额收益。
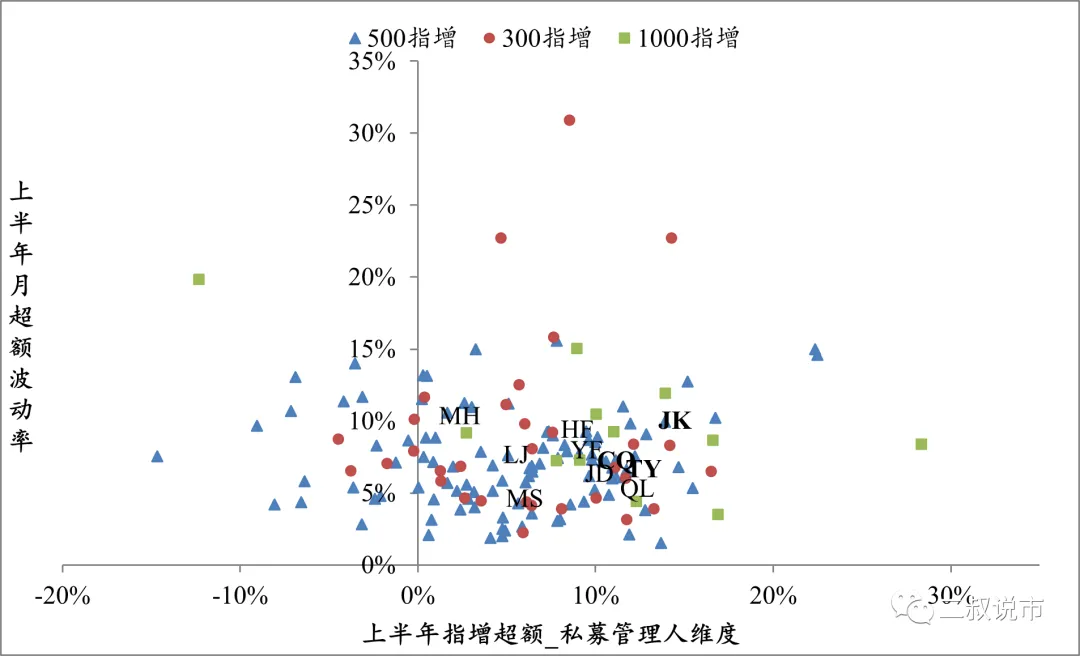
从上半年500指增超额的实际表现来看,管理人表现出明显分化度,超额主要分布在5%~10%区间,而部分管理人的上半年500指增超额则能达到20%以上。
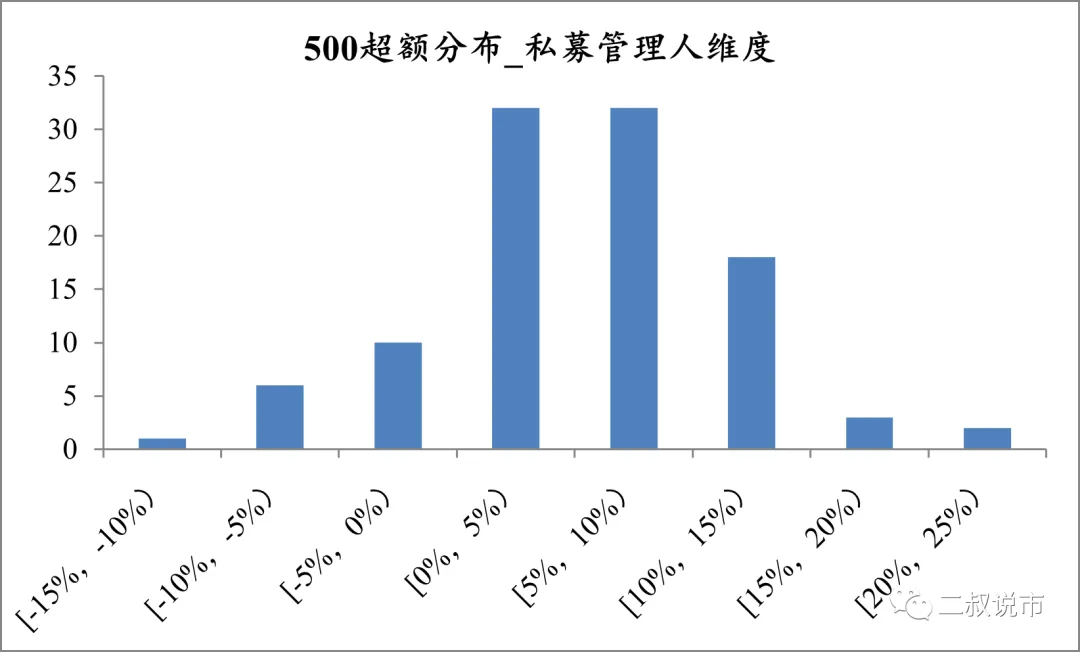
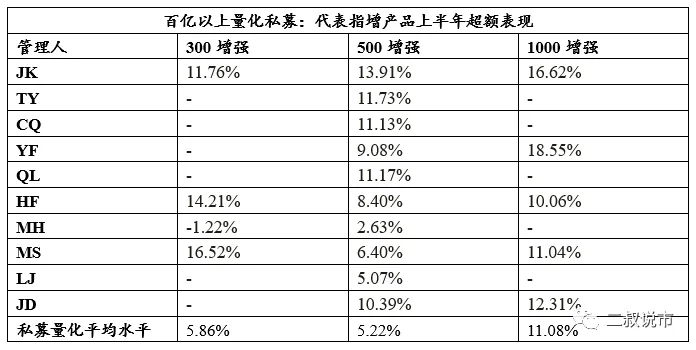
从超额业绩和超额稳定性两个角度(上半年超额超过10%,月超额波动率低于10%),我们确实发现一些管理人如JK、WB、JQ、HP、HY等超额表现还是不错的,其中JK、JQ等规模已过百亿,超额没有经历明显下滑,未来超额仍可期。
我们把视角内的百亿私募量化管理人业绩,也拿出来对比对比。总体而言,百亿私募量化总体业绩还是用业绩对得住蒸蒸日上的规模,业绩还是好于私募量化的平均水平。不过百亿以上里面,也分化开始了,有人掉队了。
其实不光是业绩好于私募平均水平,其超额稳定性更远远好于市场平均水平。每周来一次排名比较,私募的量化内卷和竞争比股票多头激烈多了。
5
浪得飞起:
关注超额稳定性及跟踪误差
今年以来,我们注意到很多管理人在500指增产品上出现风格漂移现象,也从侧面印证了500超额获取的难度有所增加。
我们也发现,很多管理人在超额变低或者规模暴增后,开始逐步放开风控,追求绝对的超额回报,而牺牲超额稳定性,进而产品业绩也会出现不稳定性。
我们开始担心风格敞口下的正超额也有可能变成负超额。
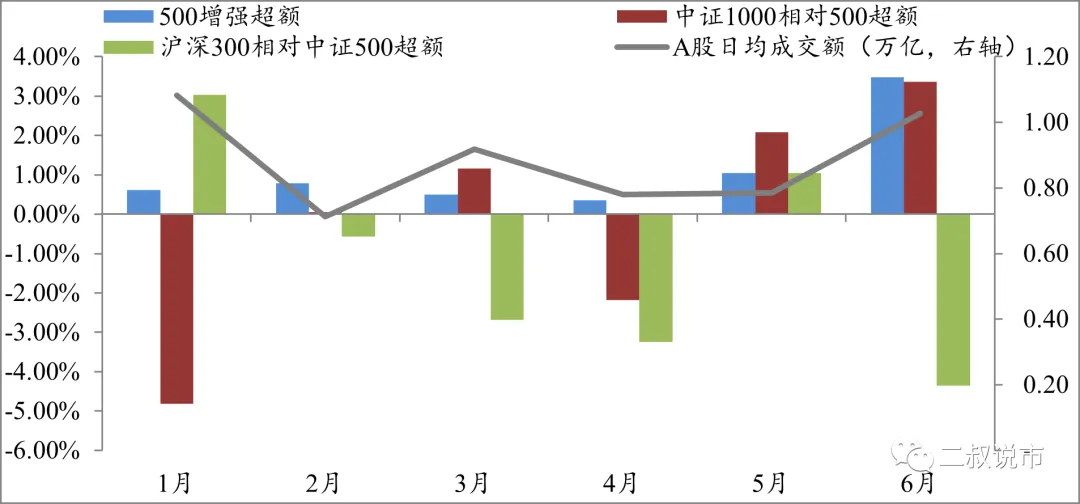
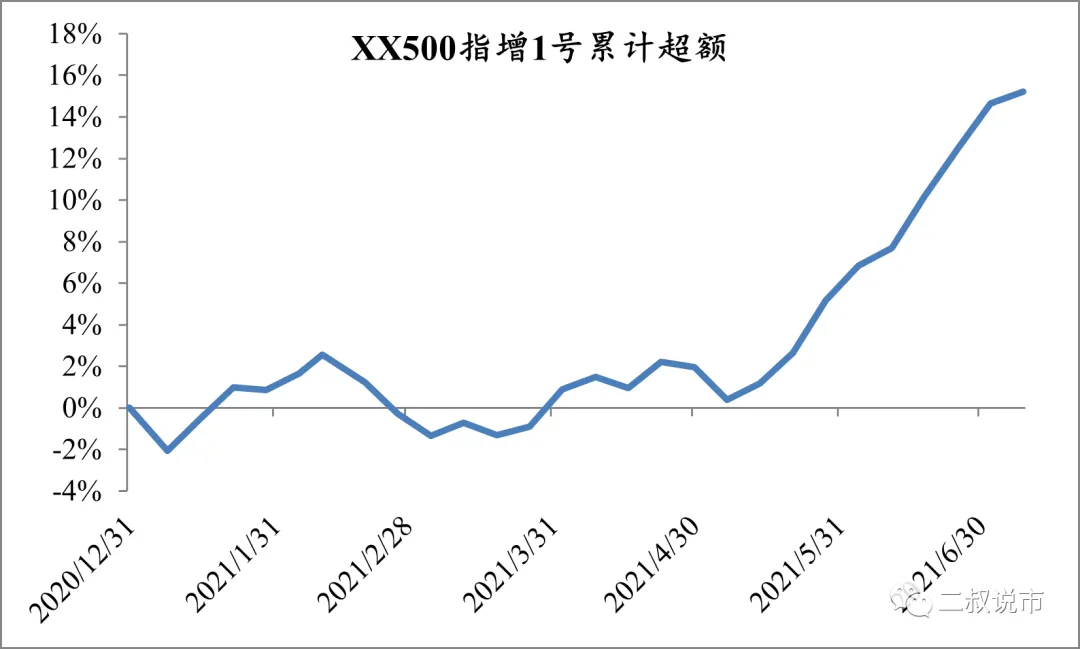
对比指数和500指增单月超额表现,4月、5月中证500指数涨幅持平,A股日均成交量持平,但500指增平均超额差距明显,推测可能是500指增里有不少管理人存在风格漂移情况:
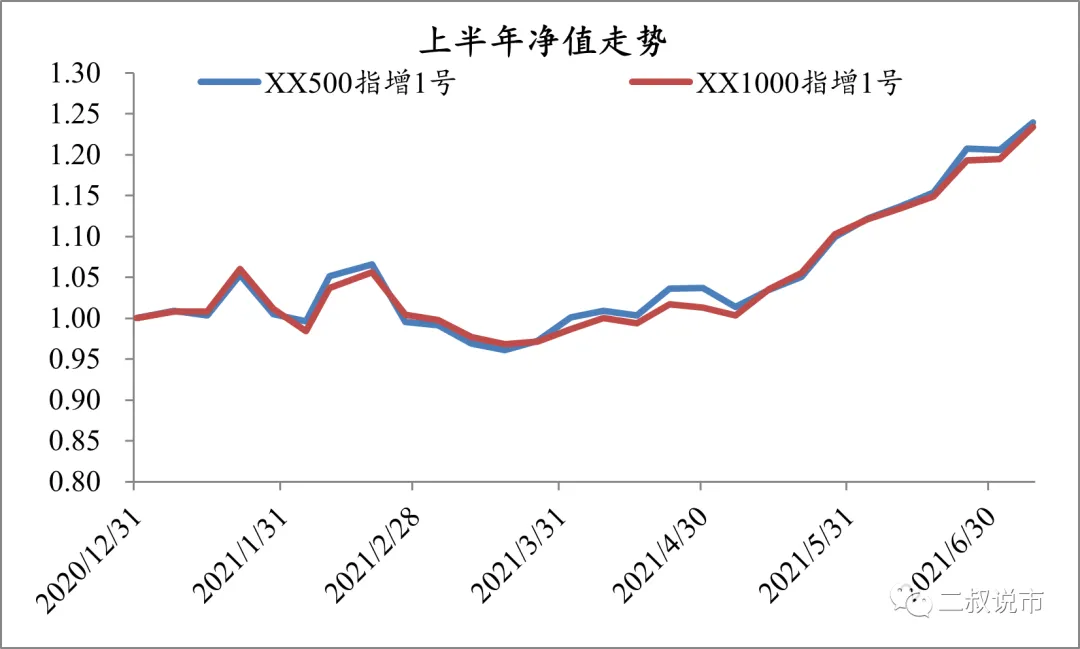
比如我们筛选出5月、6月超额排名靠前的某私募管理人,旗下500指增1号和1000指增1号的走势还是相当接近的。
大概率是其500指增产品在小票上暴露较多,甚至是做法基本类似同策略同持仓,风控大幅放开,不再控制跟踪误差。
超额这事,本身与市场环境和模型适应周期很相关,每个月并不是稳定的,比如今年前几个月股票日内T0的alpha似乎要好于截面上的alpha,而股指高频近期则表现较差。
6
产品创新:
空气指增挑战股票多头私募
今年开始越来越多具有一定IP的管理人,放开风控的同时,在产品端也做起了创新。
开始向渠道和客户推荐绝对回报计提carry的产品,即空气指增,完全对标主观多头股票私募。
很多人问我怎么看:我觉得吧,这显然量化与多头的竞争已经开始了,这是好事。不过,最终还得看超额情况。
说句实话,我认为目前对于客户而言,无论股票多头还是量化选股,费后年化收益都得战胜这个基准:
50%沪深300全收益+50%中证500全收益+年化5%
否则都是耍流氓,欺负老百姓。为啥?因为我闭眼都可以保你这个收益。
如果最后还要说点干货的话:我觉得好的指数增强,从业绩绝对水平和alpha的可预期确定性来看,值得配置。珍惜吧,老铁!

