【MY学习笔记】购买银行理财产品的分类
- 2026-11-05 09:25:49
温馨提示
如果你喜欢本文,请分享到朋友圈,想要获得更多信息,请关注我。
免责条款:所有“MY聊审计”公布的学习心得或总结,仅基于对特定项目的审计思路和经验形成,不代表行业审计指引等技术性文档,仅为个人对案例的理解和总结。如有侵权或错误,还请留言通知,我会及时删除或调整,谢谢您的支持和理解。本文案例来源于《上市公司执行企业会计准则案例解析2024》。
01
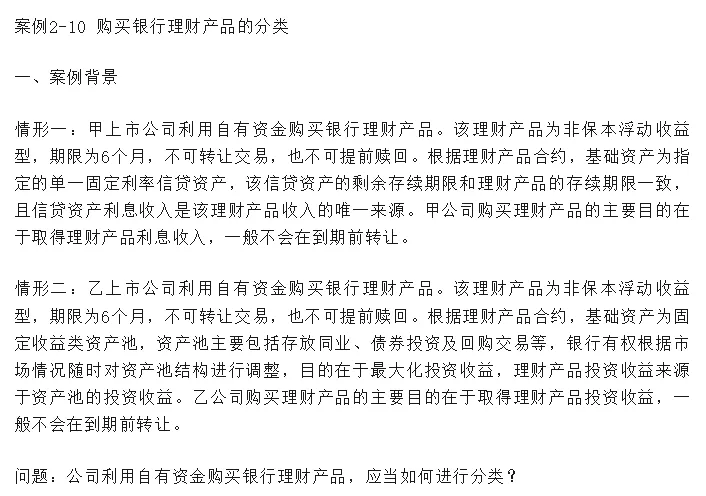
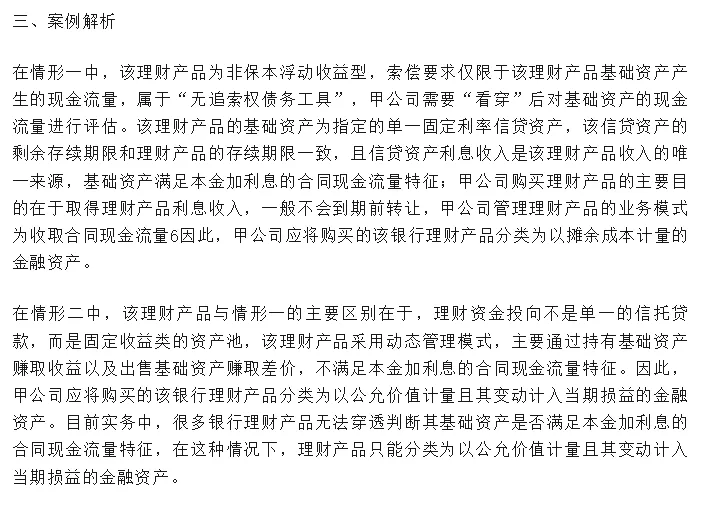
案例来源
02
学习笔记
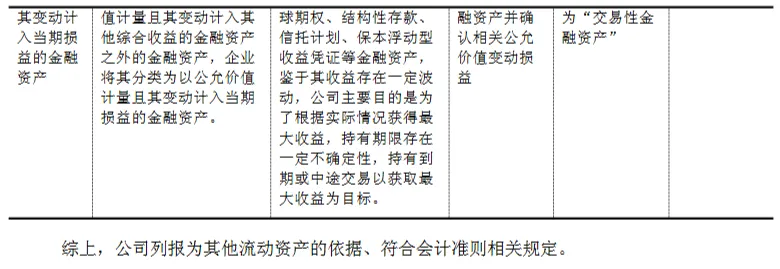
对上述因素的综合分析。商业银行的可变回报(含决策者薪酬+其他利益)占理财产品总可变回报的比重(量级)——量级越大,越表明是主要责任人;
商业银行可变回报的可变动性——可变动性越大,越表明是主要责任人;
商业银行面临的可变回报风险是否与其他投资方不同——如持有次级权益、提供信用增级,表明可能是主要责任人。
情形A:不构成控制——表外核算(非保本理财)
相关披露内容:
本集团管理的未纳入合并范围的结构化主体主要包括非保本理财产品,本集团未对此类理财产品的本金和收益提供任何承诺。作为这些产品的管理人,本集团代理客户将募集到的理财资金根据产品合同的约定投入相关基础资产,根据产品运作情况分配收益给投资者。本集团作为资产管理人获取管理费、销售费等手续费收入。本集团该类结构化主体的可变动回报并不显著,最大损失风险敞口为该等理财产品的手续费,金额不重大。
某上市公司披露内容
相关会计处理:作为表外处理(投资资产不入表),银行收入为手续费和佣金。
情形B:构成控制——纳入合并范围(表内)典型为保本理财
相关披露内容:
纳入本集团合并范围的结构化主体为本集团发行的保本理财产品。本集团作为保本理财产品管理人考虑对该等结构化主体是否存在控制,并基于本集团作为资产管理人的决策范围、保本理财产品其他方的权力和面临的可变动收益风险敞口等因素来判断本集团作为保本理财产品管理人是主要责任人还是代理人。对于纳入合并范围的保本理财产品,尽管本集团不在其中持有任何权益,但本集团作为主要责任人身份行使投资决策权,且本集团所享有的对该结构化主体的整体经济利益占比较大,因此将其纳入合并范围。
某上市公司披露内容
相关会计处理:募集资金并入资产负债表,投资资产确认金融资产,投资者资金计入吸收存款,银行收入为手续费收入、以及资产利息和公允价值变动收益。
"合同义务以外的信用增级或支持"须重新评估控制(应用指南2024),如流动性支持、回购承诺、购买理财持有的资产。
截至2020年6月30日,本集团未合并的银行理财产品规模余额合计人民币13,209.23亿元……理财产品主体出于资产负债管理目的,向本集团及其他银行同业提出短期资金需求。本集团无合同义务为其提供融资。在通过内部风险评估后,本集团方会按市场规则与其进行回购或拆借交易。
2020年1至6月本集团向未合并理财产品主体提供的融资交易的最高余额为人民币1,322.05亿元。本集团提供的此类融资反映在「拆放同业」科目中。于2020年6月30日,上述交易余额为人民币1,227.97亿元。这些融资交易的最大损失敞口与账面价值相若。
某上市公司披露内容
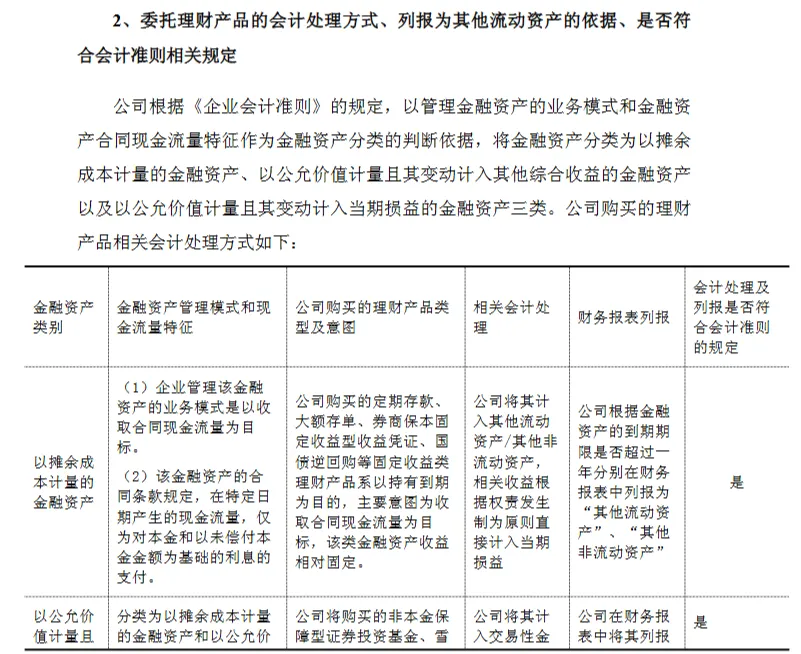
银行作为"投资者"持有理财产品份额,按 CAS 22 分类。
相关披露内容:
本行投资的未纳入合并范围内的结构化主体主要包括由独立第三方发行和管理的理财产品、资产支持证券、资金信托计划及资产管理计划。本行视情况将该类未纳入合并范围内的结构化主体分类为交易性金融资产和债权投资。本行并未对该类结构化主体提供过流动性支持。
某上市公司披露内容
相关会计处理:参考上述案例分类--多数为FVTPL,仅少数可穿透者分类为AC。
商业银行投资本集团发起设立的理财产品(不合并的特殊情形):
相关披露内容:
本集团作为结构化主体发起人的认定依据为,在发起设立结构化主体的过程中,或者组织其他有关各方共同设立结构化主体的过程中发挥了重要作用,而且该结构化主体是本集团主要业务活动的延伸,在结构化主体设立后,仍与本集团保持密切的业务往来。
根据上述认定依据,本集团作为发起人的未纳入合并范围的结构化主体主要包括本集团发行的非保本理财产品和资产支持证券。
截至2025年12月31日及2024年12月31日,本集团通过直接持有投资而在本集团发起设立的结构化主体中享有的权益在本集团合并资产负债表中的相关资产负债项目及其账面价值/最大损失敞口列示如下。
某上市公司披露内容
相关会计处理:分别按 CAS 14(手续费)和 CAS 22(投资收益)确认。
C类:银行将信贷资产转让给理财产品
出现的情况较少,关注信贷资产能否终止确认。
银行是赚取息差的金融机构,负债端银行吸取资金(短期资金利率较低、长期资金利率较高)并形成资产端的投资产品(比如本案例的信贷资产,但实务中,银行很多都是短借长用形成期限错配),通过发行短期理财产品或借入短期同业资金,以滚动发行形式投入期限较长、收益较高的非标资产,获得息差。随着规模扩大,滚动续接的资金规模迅速膨胀,且越来越多银行采用资金池模式,理财产品环环相扣,此时就会出现资金缺口。当上游流动性缩量、长期投资回收无法满足短期本息支付、或基础资产无法变现时,银行理财产品运作可能出现流动性风险。
(2)刚性兑付(无奈的抉择)
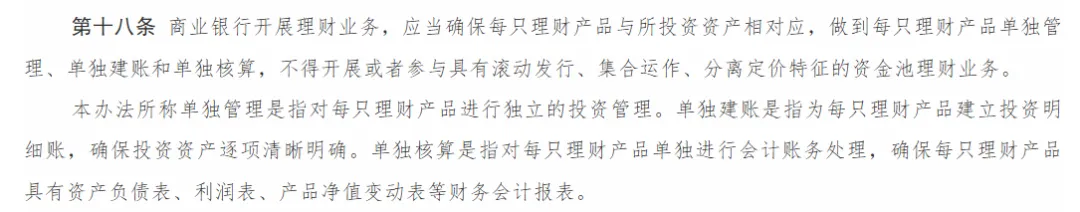
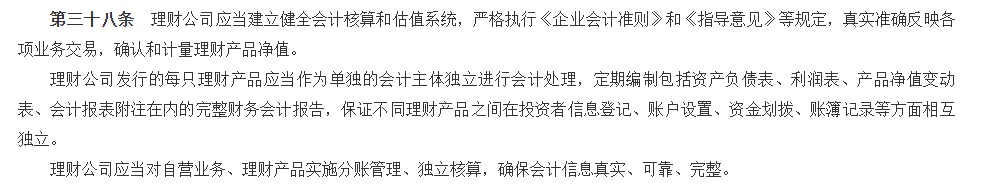
从法律形式观察,银行理财产品未被赋予独立法律主体资格,其财产难以与银行自有财产实现彻底隔离,这从根本上削弱了分账核算的制度基础,客观上抬高了监管穿透的难度。在实务运作中,资金池模式长期占据主导——资金的"募集"与"运用"之间缺乏逐笔对应的映射关系,除少数产品尚能实现成本收益的清晰匹配外,多数资金沉淀于池中循环滚存,其真实投向与风险底数难以厘清,操作信息因而趋于不透明。
在此结构下,银行为维护自身声誉,往往不得不以刚性兑付承诺作为隐性担保。然而,一旦理财产品余额出现"冲规模"压力、收益率被持续推高,这一隐性承诺所累积的兑付压力将持续放大。于是形成一种名实相悖的格局:产品在形式上被界定为"非保本理财",实质上却承载着银行的刚性兑付风险。这使风险在资产端不断积聚,并可能引发两条后果链条——其一,表外风险向表内传导(表外风险表内化);其二,通过滚动发行新产品兑付旧产品本息("拆东墙补西墙"),形成自我强化的恶性循环。
随着监管不断深化,未来银行理财产品更加规范化操作,减少上述带来的风险。
此处参考借鉴《银行非标资产交易》《银行资管计划研究》。

