Excel 三大脏活:AI 干完,你只查这一行合计
- 2026-11-07 02:36:12
上个月月末,我坐在工位前,桌上摊着 4 个系统的导出表。业务的口径叫"应收",供应商的口径叫"合同额",总账的口径叫"往来余额",还有一张手抄的"待核实表"。
我盯着屏幕想了 40 分钟,一行提示词没写出来。
不是因为工具不会,是因为我不知道"我到底要什么"。
后来我想明白一件事:这事儿吧,卡住的从来不是 Excel,也不是 AI,是你和 AI 之间那份没写下来的合同。
这份合同怎么写,本篇给你。
第 1 章 · 先说结论:三要素 + 对账锚点
先说结论,这一篇的核心就两句话:
三要素指令法:清洗规则 + 分析维度 + 输出格式。缺一个,AI 就开始自由发挥,你就得返工。
对账锚点:每一份 AI 交回来的表,末尾那行合计必须等于源表合计。差异不为 0,管理结论一律不生成。
第二句,是我 14 年财务生涯里最值钱的一条规矩的 AI 翻译。
老登翻译:什么叫对账锚点?就是试算平衡表那个平衡行,必须为 0。 审计报告的平衡行不为 0,这份报告就不能用。AI 交的汇总表合计对不上源表合计,同理——这份汇总表只能看,不能用,不能拿它去写月报、发邮件、汇报领导。
至于第一句,三要素指令法。
先看公式:
┌────────────────────────────────────────────┐ │ 三要素指令法 │ │ │ │ 清洗规则 + 分析维度 + 输出格式 │ │ │ │ 数据长什么样 我想看什么 交付成什么样 │ │ │ ├────────────────────────────────────────────┤ │ 缺 1 个 → AI 猜 → 你返工 │ │ 齐 3 个 → AI 照做 → 你只验收 │ └────────────────────────────────────────────┘这三个要素不是 WorkBuddy 专属技巧,是所有 AI 工具的通用合同。 你换 DeepSeek、换 Kimi、换同事电脑上那个工具,这一套照样成立。老登敢说:这是本系列里最值得你抄走、明年还在用的一段。
这篇你能带走 4 个核心认知:
三要素指令法怎么写,为什么少一个就翻车。
财务人 AI 干活的正确顺序(顺序错了必翻车)。
对账锚点:怎么用"平衡行为 0"卡住 AI。
三大脏活的完整提示词,双阈值筛选话术,可贴工位的 5 句话清单。
第 2 章 · 痛点场景:三大脏活,吃掉你一个下午
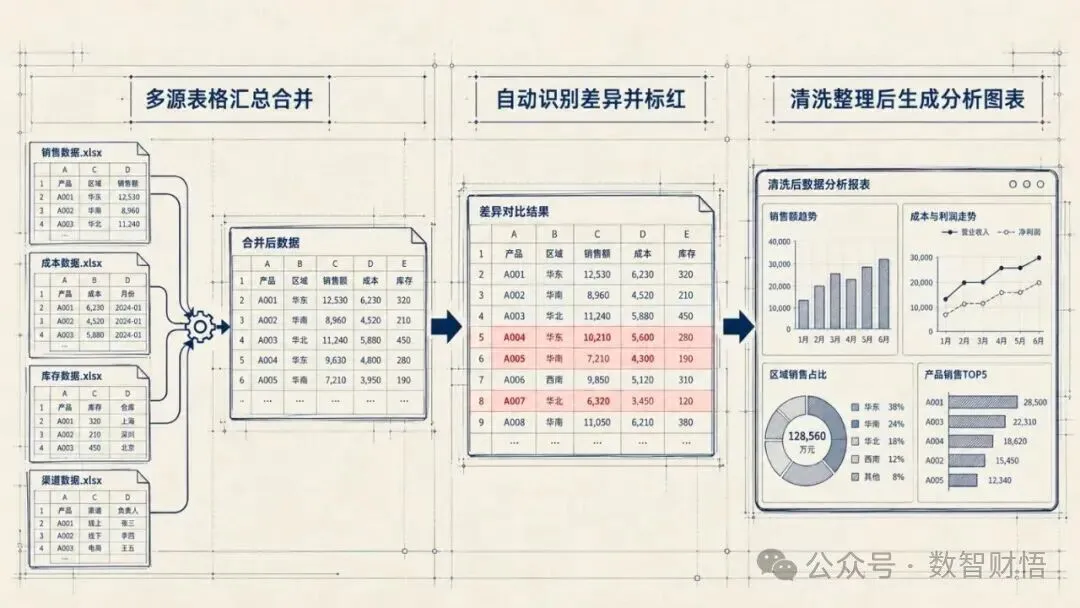
先说说这三大脏活长啥样,你对号入座。
| 一 · 合并对账 | ||||
| 二 · 异常标红 | ||||
| 三 · 清洗+可视化 |
这三活有个共同点:你不是不会 Excel,你是每次都从零开始。
同样的清洗规则,这个月写一遍 VLOOKUP,下个月再写一遍;同样的异常阈值,这个月手动筛,下个月再筛。你在做重复劳动,而重复劳动正是 AI 该干的。
但为什么大部分人让 AI 干还是返工?因为大家发给 AI 的第一句话长这样:
"帮我把这几个表合并一下,把异常的数据标红。"
一句话,三个坑。 怎么合并?没写。什么叫异常?没写。交付成啥样?没写。
AI 只能靠猜。它一猜你就返工,返工两回你就再也不用了。
老登翻译:不是你指令下得不好,是你指令下得太少。
第 3 章 · 方法论一:三要素指令法
3.1 每个要素,到底在回答什么问题
三要素看着抽象,拆开就一句话一个:
清洗规则回答:"数据进门前,先给我变成什么样?"
分析维度回答:"你想看什么、按什么口径看?"
输出格式回答:"交付成什么东西,我拿到手怎么用?"
三个要素分别管一道闸门,顺序不能乱。 逻辑上是这样:先把数据洗干净(规则),才谈得上按什么口径分组(维度),分完组才谈得上交付(格式)。先定格式再洗数据,就是本末倒置。
3.2 三个要素的写法示例(这张表贴工位)
| 清洗规则 | ||||
| 分析维度 | 分组依据必须写死到字段名 | |||
| 输出格式 |
老登翻译:分析维度这一栏,是三大脏活里翻车率最高的一栏。 为什么?因为"按什么分组"这件事,AI 有它自己的想法——详见第 7 章那次实测。
3.3 为什么少一个要素就一定翻车
缺清洗规则,AI 默认把空值当 0、把重复行当正常行算进去,合计自然对不上。
缺分析维度,AI 自己挑一个看着合理的分组依据,结果口径跟你的完全不是一回事,但它呈现得很自信。
缺输出格式,AI 给你一张"看起来是那么回事"的表——数字全对上了,但你没法直接拿去汇报,因为结构不对。
三要素齐了,AI 才从"分析师"退回到"施工队"。 你要它干什么它干什么,不加戏。
第 4 章 · 方法论二:正确顺序 + 四不要
4.1 财务人 AI 干活的正确顺序
顺序错了必翻车,这是我的血泪。 财务人的本能是一句话把所有需求说完,但 AI 不是你的实习生,它不知道你心里的先后。
老登的顺序,五步,一步都不能省:
① 读表这步最容易被跳过,但它恰恰是最值钱的一步。 你不让 AI 先报个"这家表长啥样",它就直接上手改。
④ 保留可刷新结构这步,决定你是"做完一次"还是"做完一次,以后年年都能用"。 这事儿吧,差一步就是一个 Excel 熟练工和一个数据管家的距离。
4.2 四不要:直接抄进提示词的护身符
这四条是我给 AI 的硬约束,任何处理 Excel 的任务都建议带上:
不改原文件——一律另存新文件,别动我上传的那个。
公式可追溯——计算列要留公式,不要把公式拍平成死数。
不推测业务原因——数字异常只描述事实,不许替我编原因。
不确定就标注——拿不准的地方标"待核实",不许自己填。
第 3 条是老财务的命门。AI 特别爱补全,它会写"差异可能是对方延迟入账导致"——这话听着专业,但它是猜的。 猜错了你敢用吗?不敢。所以这条必须写死。
第 5 章 · 方法论三:对账锚点
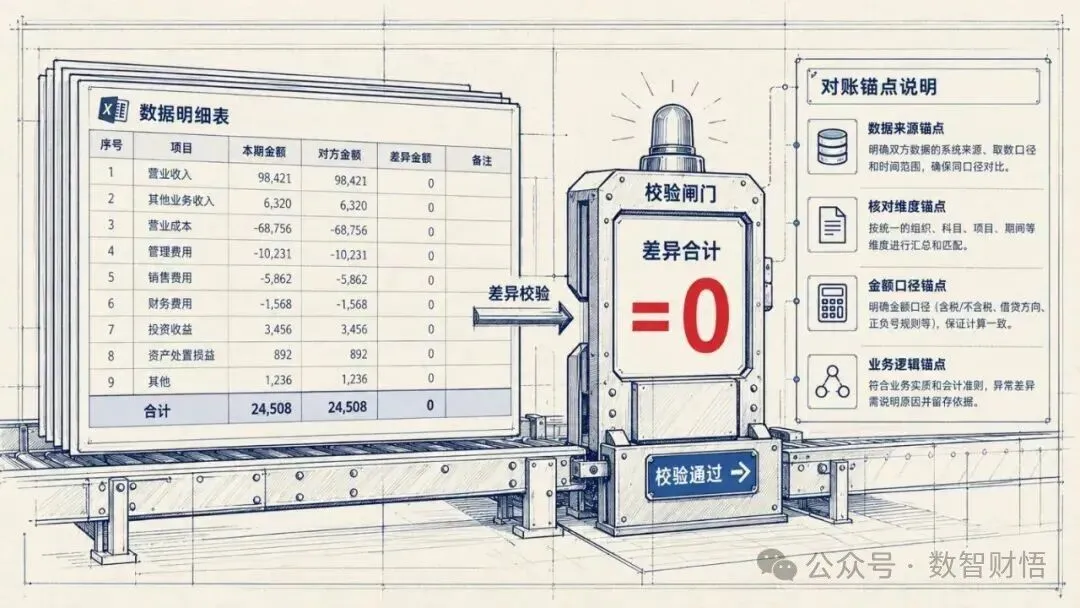
5.1 用"平衡行为 0"去理解它
财务人应该都熟悉这个画面:审计报告做完,最后一行有个平衡行,公式是拿资产合计减负债和权益合计,四舍五入两位,结果必须是 0。
不是 0 怎么办?报告废掉,回去查。
对账锚点就是这条规矩的 AI 版: 你让 AI 做的任何汇总,末尾合计必须等于源表的合计。
余额对得上 → 锚点成立 → 可以往下走,可以出结论。
余额对不上 → 锚点断了 → 停下来,列差异,不出管理结论。
老登翻译:你不用看懂 AI 怎么算的,你只需要检查这一行合计。 这就是标题里那个"你只需要检查这一行合计"的意思。
5.2 为什么这条能救命
因为汇总出错是所有错误里最阴的一种。明细看着都对,一合计多了一行少了一行,你不去点那个合计单元格,根本看不出来。
而且,一旦你在汇报材料里用了这个数——领导问了、审计查了——那时候再回头查,成本是现在的十倍。
所以这条不是"建议",是"闸门":合计对不上,后面所有分析、所有结论、所有图,一律不生成。
5.3 怎么在提示词里写死这个闸门
不用写得多复杂,加一句就够:
"每张汇总表末尾加一行合计,这行合计必须等于源表对应金额列的合计;如果两者不一致,在备注列写明差异金额和可能原因方向,并停止输出管理结论。"
注意最后半句"停止输出管理结论"——这句才是闸门。 只让它报差异,它可能一边报差异一边照样把结论写好给你。
第 6 章 · 三大脏活 · 三个完整提示词
下面三个提示词,每个都标注了用了哪三要素。直接复制,改掉里面的数字和字段名就是你自己的。
6.1 脏活一 · 多表合并对账
这活的第一步不是合并,是"先查结构"。 列名对不对、日期范围一样吗、币种统一吗、主键唯一吗——这四项有一项不一致,就停下来列差异表,不要硬合。
用 WorkBuddy 的话,新手建议先走 Plan 模式(先出执行方案、确认后再动手),这活儿本身多步骤、碰原始文件,Plan 比 Craft 稳。
【第一步:只读结构,不做任何修改】 请先读取我上传的 4 个文件,逐个报告: ① 全部列名及数据类型 ② 行数、最早日期、最晚日期 ③ 金额列的单位(元/万元) ④ 主键字段,以及主键是否有重复 把 4 个文件的上述信息并排列成一张对照表,差异项用红色标注。 在报告结尾明确告诉我:哪些字段可以对齐,哪些不能。 【第二步:合并对账】 本步骤的前提是上一步的对照表我已确认。 合并规则: ① 以【单据编号】为主键左连接,保留右表未匹配的行,标"仅右表有" ② 日期统一 YYYY-MM-DD;金额统一为元、保留 2 位小数 ③ 重复行按【单据编号+日期+金额】三字段全等才判重 ④ 币种不统一的一律不折算,单独归入"币种待核实" 输出 3 个 sheet: ① 合并明细(保留计算列公式) ② 未匹配清单(仅左表有 / 仅右表有) ③ 差异汇总 末行加合计,且合计必须等于各源表合计;差额必须为 0。 【硬约束】 - 不要修改我上传的原始文件,另存为"XXX_合并结果.xlsx" - 任何你判断不了的地方标注"待核实",不要自己推测 - 只描述事实(谁的、差多少、差多少率),不要推测业务原因 - 若合计对账不平,停止输出任何管理结论,只输出差异表用了哪三要素: 清洗规则 = 日期/金额/重复/币种四条 ✅|分析维度 = 以单号为主键左连接 ✅|输出格式 = 3 个 sheet + 合计 + 红标 ✅
6.2 脏活二 · 异常标红(双阈值筛选)
先讲清楚一件事:单阈值筛选是要命的。
你只写"差异率大于 10% 就标红"——结果一大堆 1 分钱的小差异,因为分母小,差异率飙到 500%,全标红了。真正的大额差异反而淹在里面。
财务人做异常筛选,标准做法是双阈值:比例和绝对额,两个同时满足才算异常。 比例管"离谱不离谱",绝对额管"值不值得管"。这叫"差异率 > 10% 且 差异金额 > 5 万"。
双阈值通用话术模板(把数换成你公司的数):
【异常判定规则(双阈值,必须同时满足)】 标红条件:差异率 > 【X】% 且 差异金额 > 【Y】 元 差异率定义:差异金额 ÷ 【对比方金额】× 100% - 分母为 0 或空的行,不计算差异率,单列到"分母异常"表 - 两个条件只满足一个的,归入"关注"清单,用黄色底,不用红色底 两个条件都满足的,归入"异常"清单,用红色底 【输出】 ① 异常清单(红底,按差异金额倒序,含:单据编号、双方金额、差异金额、差异率) ② 关注清单(黄底) ③ 阈值说明页(把你用的 X、Y 原样印在上面,方便复核的人核对口径)老登用法: 我一般放两个口径在文件里——X 取你们公司上期异常率的 1.5 倍,Y 取部门经理愿意看一眼的最小金额。这两个数没有标准答案,但必须写死在文件里。 写死了别人才能复核;不写死,这个红是"你觉得红",不是"规则红"。
6.3 脏活三 · 清洗 + 可视化(三要素指令法完整落地)
这一活最适合演示三要素,因为三个要素一个都省不掉。
【清洗规则】 ① 金额列:去千分位逗号、统一为元、保留 2 位小数;负数单独标"红字冲销",不并入合计 ② 日期列:识别 2025/9/1、2025-09-01、2025年9月1日 等所有写法,统一为 YYYY-MM-DD; 识别不出或为空的,单独归入"日期待核实"表,不参与时间维度统计 ③ 文本列:去首尾空格、全角转半角 ④ 缺失值:任何字段为空一律不许填 0,留空并在备注标"待核实" ⑤ 重复行:按【单号+日期+金额】三字段全等判重,保留第一条,重复条目另表列出 【分析维度】 ① 按【月度】汇总(月度 = 到账日期所在的自然月) ② 按【业务类型】汇总 ③ 按【客户名称】汇总,金额倒序,取前 10 名 + "其他"合计 ④ 以上三个维度都要给出:金额、笔数、占比 分组字段必须严格使用【业务类型】字段,不许按其他字段自行归类 【输出格式】 一个 Excel,4 个 sheet: ① 清洗后明细(保留全部计算列公式,不要拍平成死数) ② 三维汇总(每张汇总表末行加合计,合计必须等于清洗后明细合计) ③ 数据质量问题清单(日期异常、缺失值、重复条目,各自条数) ④ 图表:月度金额趋势(折线)+ 业务类型占比(饼)+ 客户 TOP10(条形) 【硬约束】 - 不要修改原始文件,另存为"XXX_清洗分析.xlsx" - 清洗规则里我没写明的,停下来问我,不要自己补 - 只描述事实,不推测业务原因 - 合计对账不平(差异≠0),不要生成任何管理结论用了哪三要素: 三要素全齐,而且清洗规则写了 5 条、分析维度写了 4 条、输出格式写了 4 个 sheet。这就是"完整提示词"长什么样——它一点都不短。
如果你只发一句话的版本,AI 大概率给你的是:一张能看、但不敢用的表。
6.4 延伸场景一:应收账龄(最容易算错的一个指标)
账龄这活儿,坑在基准日上。
账龄 = 分析基准日 − 到期日。
划重点:减的是"到期日",不是"开票日期"。 这两个差着 30、60、90 天,一算错,整个回款风险判断就是错的。客户按合同 90 天付款,那他第 30 天开票、第 120 天到期——从开票算才 30 天不算逾期,从到期算已经逾期 30 天了。按开票日期算账龄,是新人最常犯、也最贵的错。
【清洗规则】 ① 账龄天数 = 分析基准日(2025-09-30)− 到期日 —— 绝对不能用开票日期计算,务必在输出里注明用的是到期日 ② 到期日缺失或格式识别不出的行,单独归入"到期日待核实", 不参与分档,但在合计里保留其金额 ③ 负数余额(预收款)单独归一类,不并入应收账龄 ④ 金额单位统一为元,保留 2 位小数 ⑤ 客户名称重复出现的,先按客户编码去重后汇总 【分析维度】 ① 按账龄分档:1~30 / 31~60 / 61~90 / 91~180 / 180+ 共 5 档 ② 每档给出:金额、户数、占应收总额比例 ③ 按客户汇总,该客户的档位取其账龄天数最长的一笔 ④ 找出金额最大的前 10 家 180+ 客户 【输出格式】 3 个 sheet: ① 账龄分档汇总(末行合计,合计必须等于源表应收余额合计,差额为 0) ② 客户明细(账龄列保留公式,公式引用源数据,可刷新) ③ 待核实清单(到期日缺失、余额为 0、客户名称重复的原始行)6.5 延伸场景二:利润与现金流交叉验证
利润表说你赚了钱,现金流量表说钱没进账——这两个数对不上,是财务人最睡不着觉的事。
对不上不一定是错(可能真是应收账款收了、或者有大额付款),但你得知道它对不上。AI 干这活儿特别合适,因为它可以老老实实一行一行列。
【清洗规则】 ① 以利润表"净利润"为起点,只做"表内—表间"逐项勾稽,每一步都必须写清 "从哪张表哪一行 → 到哪张表哪一行" ② 两张表口径不一致的地方不许自行合并或调整,标注"原因待确认" ③ 不做跨期间的调整,不补数据,不做任何假设 【分析维度】 逐项核对,每项给出差额和差额率: ① 净利润 vs 现金流量表"经营活动产生的现金流量净额" ② 利润总额 vs 应交税费—应交所得税 ③ 现金流量表期末现金余额 vs 资产负债表货币资金(差额部分说明是否为受限资金) ④ 营业收入 vs 应收账款本期增量 ⑤ 营业成本 vs 存货本期变动 【输出格式】 1 个 sheet「勾稽检查表」,列为: 【勾稽项】【利润表金额】【现金流量表金额】【资产负债表金额】【差额】【差额率】【判定】【说明】 "判定"列只允许三种取值:一致 / 不一致-原因待确认 / 数据缺失 "说明"列只写事实,不许写"可能是……导致"这类推测 末行加合计锚点,与源表合计对账老登翻译:交叉验证的价值不在于"查出问题",在于"确认没问题"。 90% 的勾稽是平的,你需要一个不吃揉捏的第三方替你把剩下 10% 挑出来。AI 干这个正好——它不累,也不会嫌你烦。
第 7 章 · 老登实测翻车:54 万条里的两个坑
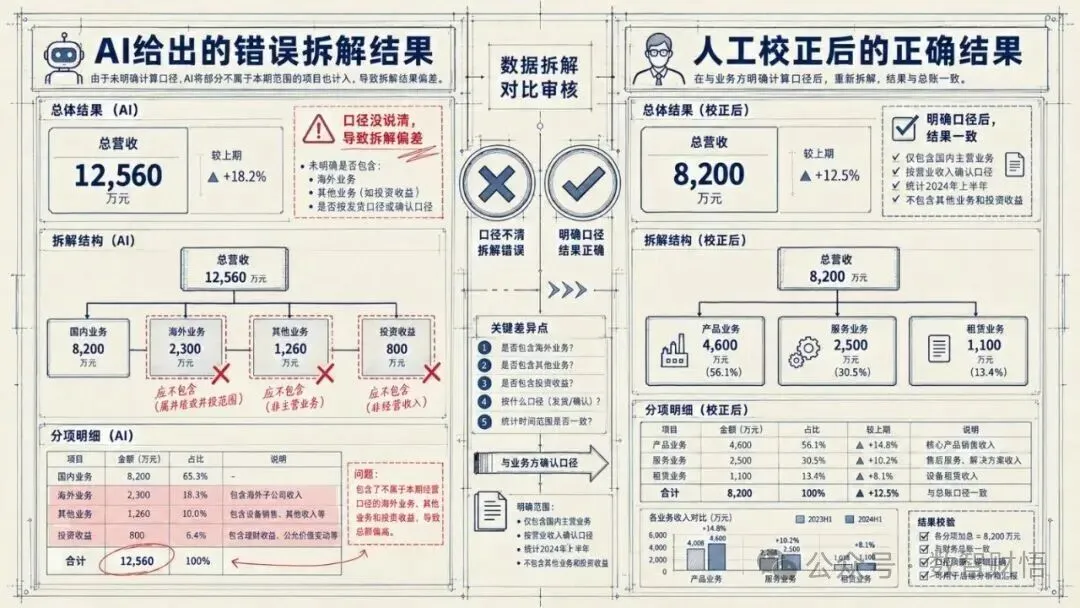
这一章是本篇的信任锚点。方法论讲得再漂亮,没有翻车案例就是耍嘴皮子。
我拿一份公开数据集做实测——UCI Online Retail,54 万条交易记录。数据量大、字段规整,本来以为 AI 会干得很漂亮。
结果栽了两个跟头。
7.1 坑一:AI 按商品名称拆商品,不按商品代码
AI 的表现: 我让它统计商品数并按商品销量排行,它给我的商品数量明显偏多。
原因: 这份数据里,同一个商品代码对应多个不同的商品描述(比如同一箱纸巾,描述里有"WHITE HANGING ROLL TOWELS",也有"WATER COLOURS",还有拼写变体)。AI 看了描述列,就认为"名字不一样就是不同商品",于是按名称给你拆成好几个。
我手算的: 按商品代码去重,数量比 AI 给的少一大截。
教训:AI 拆维度的逻辑,跟你想的不一样。 它默认"名称差异 = 类别差异",但财务的主数据逻辑是"代码才是唯一身份,名称只是描述"。
修正提示词,只需要加一句:
"分组字段必须严格使用【商品代码】,不许按商品名称或描述分组。输出表头请注明分组依据为商品代码。"
7.2 坑二:重复数给你看,但口径没说
AI 的表现: 它跟我说"这份数据中有 X 条重复记录"。
问题出在哪: "有 X 条重复记录"可以指"完全相同的行有 X 条",也可以指"按主键去重后会少 X 条",也可以指"去重后的重复率是 X%"。三个口径,三个结论。
最坑的是:如果它按"完全相同的行"算,重复率可能只有 0.1%,你会以为数据很干净;但同一订单号下有 3 行不同金额的记录,这才是真正要查的异常——它一个都没算进去。
教训:凡是 AI 给你一个"指标数字",你必须同时拿到这个指标的"定义式"。 没定义式的数字,等于没给。
修正提示词,加一句:
"所有计数类指标,输出一列'口径说明',写明:按哪些字段判重、保留哪一条、计算分母是什么。"
7.3 这两次翻车,归根到底是同一件事
你在提示词里不写死,AI 就自己定;AI 自己定的,你不敢用。
这不是 AI 笨不笨的问题,是指令里没有的信息,AI 只能靠概率填。而财务工作最不能容忍的,就是概率。
第 8 章 · 工位清单:AI 处理 Excel 前必须声明的 5 句话
这张清单建议直接打印,贴在显示器边上。每次让 AI 动手之前,先把这 5 句复制进提示词开头。
【动手之前,先声明这 5 条】 1. 不要修改我上传的原始文件。所有结果另存为新文件, 文件名后缀加 "_AI处理"。 2. 所有计算列必须保留可追溯的公式,不要把公式算成死数, 我下个月要换源数据直接刷新。 3. 清洗规则里凡是我没写明的,停下来问我,不要自己补规则。 宁可问我十次,不要猜错一次。 4. 你认为某个数字异常时,只描述事实—— 谁的、差多少、差异率多少、命中哪条规则。 不许替我推测业务原因,判断是我的事。 5. 每一张汇总表末尾都要加一行合计, 且这行合计必须与源表合计对账。 差异不为 0,就在备注写明差异金额,并且不要给我管理结论。这 5 句话,就是前面三章所有方法论的压缩包。 第 1 条是"不改原文件",第 2 条是"公式可追溯",第 3、4 条是"不推测、不确定就标注",第 5 条是"对账锚点"。
三要素指令法讲的是"怎么把活干对",这 5 句话讲的是"怎么把 AI 拴住"。两个一起用,才叫完整。
再补一句使用心得: 合并对账这种碰原始文件、多步骤的活,新手一律先走 Plan 模式——让它先把方案给你看,确认了再动手。另外,Windows 用户把工作目录放 C 盘,这是官方文档里的建议,跨盘偶尔会出幺蛾子。
第 9 章 · 收尾
9.1 一句话浓缩全文
三要素指令法(清洗规则 + 分析维度 + 输出格式)是写指令的骨架,正确顺序(读表 → 定指标 → 清洗 → 计算 → 可视化)是干活的路线,对账锚点(合计对得上才能下结论)是验收的闸门。
三样凑齐,AI 才从"猜谜人"变成"施工队"。
9.2 老登的真心话
三大脏活,工具能不能干?能。
但真正值钱的不是工具,是那 5 句话、那三个要素、那条锚点。这些东西你换个工具照样能用,你人离职了它们还在你脑子里。
我干财务 14 年,最大的体会不是"Excel 越来越难",而是越是要交付一个数,就越要能说清这个数是怎么来的。 AI 能帮你省敲键盘的时间,但数字来源这件事,永远得你自己说清。
9.3 下篇预告
下一篇,我会再拆一个场景。
金句先撂这儿,你截图就能发朋友圈:
AI 能算得快,但它不知道你要什么。你把口径写死,它就是个不要工资的老会计;你不说,它就是个拿着计算器猜谜的实习生。
而所有老会计的第一课,都是那句:合计对不上,一分钱都不能用。
评论区留个言:这三大脏活里,哪一个最让你烦?我猜是"异常标红"——因为它的阈值永远没人告诉你该定多少。
如果你把你们公司用的异常阈值(哪怕就是"差异率 X%、金额 Y 万")写在评论区,我下篇挑 3 组最有代表性的,专门做一期「异常阈值怎么定:三组真实口径拆解」。
公众号:数智财悟
作者:财务老登
主题:AI × 财务 × 真实案例

