4F²核弹:长鑫一纸PPT,炸崩三星海力士!
- 2026-11-06 04:10:40
2026年10月13日,亚洲交易时段,韩国股市一度触发熔断。三星电子盘中跌超6%,SK海力士暴跌逾9%。前一日纽约市场,美光科技下跌3.88%,费城半导体指数下挫2.67%。
三巨头市值单日蒸发合计超过千亿美元。
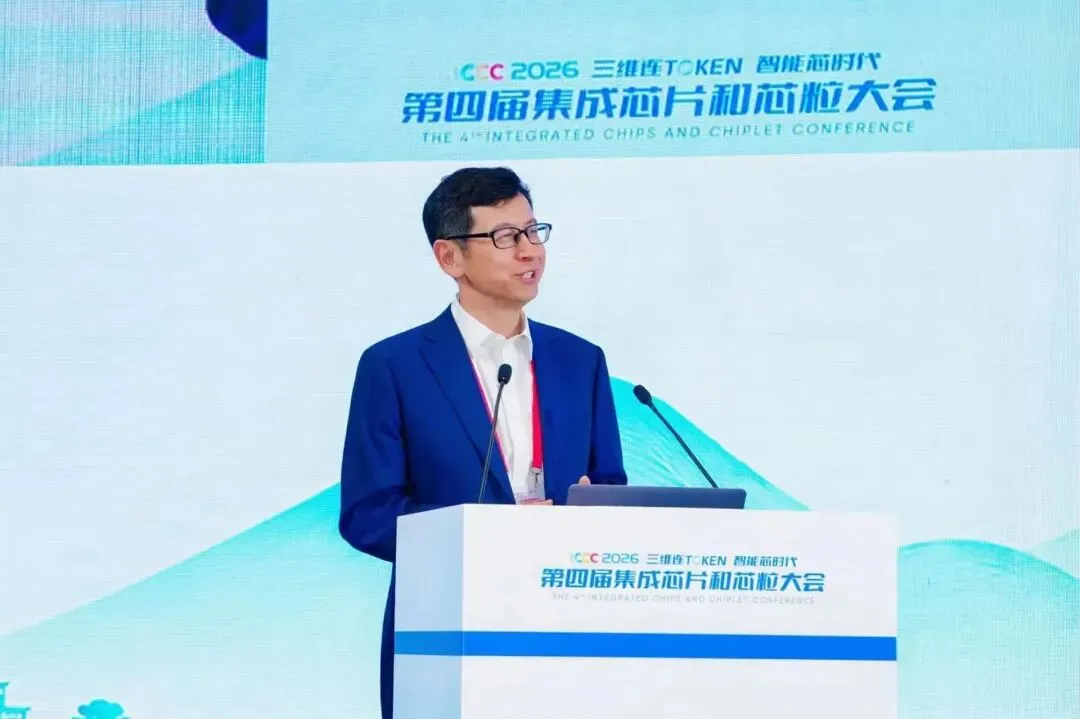
引发这场风暴的,不是财报暴雷,不是需求崩塌,而是一家中国公司在上海一场学术会议上的一段演讲。10月10日,长鑫科技总裁曹堪宇在第四届集成芯片和芯粒大会上宣布:4F² DRAM架构取得关键进展,预计年底推出融合4F²架构与混合键合技术的新一代DDR5 RDIMM产品。
一份“年底推出”的产品预告,让全球存储三巨头的投资者集体恐慌。 这种市场反应的烈度,折射出的不是长鑫已经做到的事,而是市场终于意识到长鑫可能做到的事。
一、技术解剖:4F²为什么是核弹级突破
要理解市场为何如此恐慌,必须理解4F²意味着什么。
目前DRAM行业主流架构是6F²。“F”代表光刻工艺的最小特征尺寸,6F²意味着每个存储单元占据6倍最小特征尺寸的平方面积。4F²则将这一面积缩小至4倍——单元面积缩减约33%,相同面积内可多容纳50%的存储单元。
但4F²的意义远不止面积缩小。从6F²到4F²的本质跃迁,是晶体管沟道方向从水平布局向垂直布局的根本性变革。
长鑫4F²架构的核心创新,是自研VSG(Vertical Surrounded Gate)晶体管。VSG采用垂直包围沟道结构,能实现更强栅控,解决漏电与短沟道效应痛点。这个问题对DRAM而言是致命的:DRAM的存储单元依靠电容存储的电荷区分逻辑“1”和“0”,漏电过高会导致电容电荷快速流失,还没到刷新时间点就已无法被正确识别,直接引发数据错误甚至系统崩溃。
更关键的是集成方式的革命。传统6F²架构下,存储阵列与外围逻辑电路的制造工艺绑定在同一套光刻和掺杂条件中,位线晶体管被迫共享存储阵列工艺,导致响应速度慢、寄生电阻高。早期4F²探索正因此一度搁浅。长鑫的方案是将DRAM与CMOS工艺解耦,通过晶圆级混合键合实现高速互联,独立优化逻辑性能和存储密度。这是DRAM技术从二维缩放迈向三维集成的关键转折点。
用更直白的话说:这是从“盖平房”到“盖楼房”的跨越。 当6F²的微缩空间逼近物理极限时,4F²提供的不仅是“多存一点”的渐进改良,而是“换一种方式存”的范式切换。
二、谁在追赶谁:一场时间窗口的抢位战
市场恐慌的真正来源,不是长鑫“有这个技术”,而是长鑫“可能比三星和海力士更早落地”。
SK海力士在2025年VLSI研讨会上公开了4F²技术路线图,宣布将4F²垂直栅技术应用于sub-10nm工艺的DRAM芯片。三星据报道将4F²架构的sub-10nm DRAM量产目标设定在2028年。而长鑫的时间表是——2026年底。
如果长鑫按计划实现,意味着它将在单元架构上领先韩国巨头约两年。韩国半导体产业协会此前发布的数据显示,中韩DRAM技术差距已从五年以上缩小至约两年。而4F²如果如期落地,这一差距将在最新代际架构上被进一步压缩——甚至在局部实现反超。
这并非长鑫的第一次“抢跑”。2026年8月,LPDDR6实现量产,成为业内较早量产LPDDR6的厂商,首发搭载于小米18 Fold折叠旗舰手机,这是全球LPDDR6首次在旗舰手机端落地商用。9月20日,第五代DRAM技术平台(G5)正式量产,有源区半间距微缩至11.95纳米,每片晶圆有效裸片产出较上一代提升至少50%,逼近全球最顶尖量产平台制程。
从G5平台量产到LPDDR6首发,再到4F²架构年底落地——这条时间线展示的是一家从“追赶者”向“并行者”转换的企业。当你的竞争对手突然比你早两年掌握下一代核心技术,市场的恐慌不是过度反应,而是理性的重新定价。
三、撼动定价权:从4%到10%的质变
全球存储板块的“地震”,根植于一个更深层的结构变化:长鑫的体量已经从“可以忽略”变成了“不可忽视”。
Counterpoint Research数据显示,长鑫存储在全球DRAM营收中的份额已从2025年第二季度的4%攀升至2026年第二季度的10%,正式突破两位数关口,稳居全球第四大DRAM厂商。同一季度,三星占38%,SK海力士25%,美光24%。
在8Gb等效晶圆出货量口径下,其份额接近20%。增长曲线更为惊人:一季度销售收入73.09亿美元,环比增长115.1%,环比增速位列全球第一。
业绩端的表现更加震撼。2026年上半年,长鑫科技实现营业收入1503.1亿元,同比增长约8.7倍;归母净利润776.05亿元,同比大幅扭亏;主营业务毛利率提升至84.84%。其中,958亿元来自中国大陆以外地区,占总营收的64%——这说明长鑫的产品不是靠“内循环”消化,而是真正进入了全球供应链体系。
定价权的逻辑从来不只是“你有多大产能”,而是“你能不能创造替代选项”。 当三星、SK海力士和美光将产能大规模转向HBM和高端DDR5,传统DRAM产能持续收缩时,长鑫正在填补这个缺口——而且是以接近顶尖量产平台的工艺水平来填补。
花旗分析师在8月的报告中指出:“如果这些产品进入欧洲等其他地区的数据中心市场,仍可能间接影响美光”。而更具信号意义的是,今年7月《金融时报》援引知情人士报道,苹果已经开始测试长鑫生产的DRAM芯片,用于在中国销售的设备,并正在游说美国政府允许更广泛地使用该公司的产品。
四、供应链的集团军效应
长鑫的突破不是孤军奋战。在它身后,正在形成一个完整的国产存储产业链军团。
产能扩张的规模足以改写全球供给地图。长鑫目前在合肥、北京拥有3座12英寸DRAM晶圆厂,预计2026年全部达产。合肥工厂12英寸晶圆月产能已突破30万片,年底目标达35万至40万片,与美光每月约37.5万片的产能已经很接近。上海新厂正在扩建,新增总产能将达到合肥总部基地的两至三倍。
设备端,北方华创向长鑫供应覆盖刻蚀、薄膜沉积、热处理、清洗等多类设备,12寸TSV设备已实现大批量出货;中微公司的等离子体刻蚀设备和薄膜沉积设备在客户产线持续验证并陆续实现规模化量产采购。长鑫科技IPO募集295亿元中,设备购置及安装费约220.66亿元,2026至2027年被业内视为国产设备的黄金导入窗口期。
材料端,过去3年长鑫科技原材料采购总金额增长36%,化学品跃升为第一大采购品类,靶材采购金额翻倍增长,年复合增长率超过45%。
长鑫的角色,正在从一家DRAM厂商升级为国产半导体设备、材料全产业链的“总需求引擎”。 每一片晶圆的产出,都在为北方华创、中微公司、拓荆科技等上游企业提供宝贵的验证场景和迭代数据。这种龙头带动全链的集群效应,远比单一企业的技术突破更具结构性冲击力。
五、下一个战场:HBM的国产追赶
长鑫的下一个战略高地已经清晰:HBM。
韩国半导体产业协会数据显示,HBM是中韩差距最大的领域,目前落后约3年。长鑫刚启动HBM3E模块的试产,良率约25%,在TSV硅通孔工艺上仍面临挑战。但进展速度不容小觑——长鑫正在与包括阿里巴巴旗下平头哥半导体在内的多家本土芯片公司合作,测试第五代HBM芯片HBM3E,计划最早于明年推出搭载该芯片的产品。
更具战略意义的是技术路径的独辟蹊径。长鑫将长江存储开发的X-Stacking 3D NAND键合技术应用于HBM设计,通过铜铜混合键合将晶圆间铜互连直接合并,缩短堆叠DRAM层之间的电路路径。这一架构的关键优势在于:无需EUV光刻机就能制造出有竞争力的HBM产品。
在美国出口管制导致EUV设备获取困难的背景下,这种“绕过EUV”的技术路径具有超出商业层面的战略价值。它意味着中国存储产业找到了一条不完全依赖西方最尖端设备的追赶路线。长鑫的HBM专用产能到2026年底将达到月产5万片,上海新工厂计划从2027年起正式投产HBM产线。
六、冷静的边界:市场恐慌是否过度
全球存储股的剧烈震荡,是否合理?
晨星分析师给出了一个审慎的判断:“如果长鑫能够成功并提前将4F²架构应用于DRAM生产,将大幅提升其相对于竞争对手的竞争地位。但存储行业龙头以及半导体设备制造商此前都强调过这一技术转型的难度。因此,我们仍预计,从长鑫发布4F²产品到实现具有商业价值的良率量产之间,会存在较长时间差”。
长鑫未披露新产品的详细规格、良率、芯片尺寸、功耗、晶圆产能或客户验证结果。前SK海力士研究员Chung In-sung指出:“即使长鑫成功开发了4F²产品,该公司能否生产足够多的芯片对市场产生有意义的影响,仍然值得怀疑”。历史上也曾出现过“时间差”——2022年有报道称长鑫目标在当年年底量产DDR5,但搭载长鑫芯片的DDR5产品直到2024年底才真正大量出现在市场上。
但市场的恐慌也有其合理性。 它反映的是一个更根本的认知调整:当一家中国企业不仅在通用DRAM上快速扩张份额,还在最前沿的架构技术上抢先落地时,全球存储产业的“技术代差”护城河正在被系统性侵蚀。在过去,三星和海力士可以凭借“领先两代”的技术优势维持高利润率和定价权;而现在,这个“两代”正在被压缩为“一代”甚至更短。
结语:一纸预告改写的产业逻辑
长鑫的4F²架构“预告”,之所以能引爆全球市场,不是因为产品已经量产,而是因为它证明了一件事:在最先进的DRAM架构研发上,中国企业已经具备了与全球巨头并行竞争的技术能力。
从2023年第一篇4F²论文,到2026年底的产品落地,长鑫用了三年时间走完了从“学术探索”到“工程化”的路径。在全球DRAM营收份额从4%到10%的跃升背后,是一条更值得关注的曲线——技术代际差距从五年以上压缩至约两年的收敛曲线。
4F²不是终点。在4F²之后,3D DRAM的时代正在逼近。当DRAM从“平面”走向“立体”,存储芯片的竞争逻辑将再次被改写。而在这条通往3D DRAM的路上,长鑫已经占住了一个关键身位。
存储行业的旧秩序,正在被一纸“年底推出”的产品预告,悄然改写。

