工信部定调“十五五”:钠电挤掉 PPT 泡沫,回归真实需求
- 2026-11-07 04:41:55
工信部定调“十五五”:钠电挤掉 PPT 泡沫,回归真实需求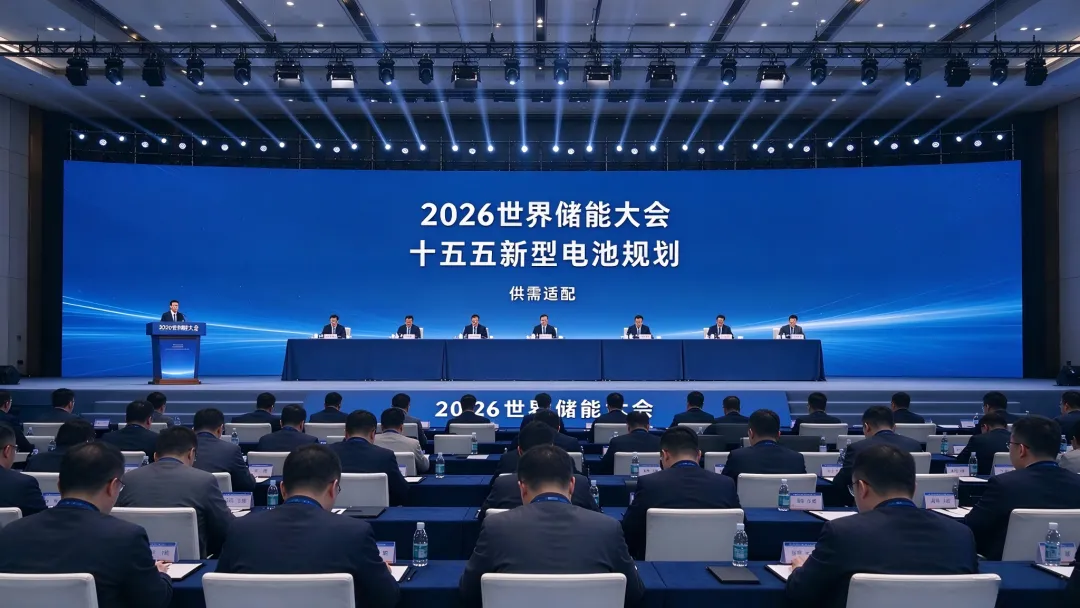
10 月 15 日,福建宁德,2026 世界储能大会。 工信部电子信息司司长杨旭东现场解读了七部门 9 月底联合发布的《新型电池产业发展 “十五五” 规划》。这是国内电池领域首份国家级专项规划,将锂电、钠电、液流电池等统一归入 “新型电池” 范畴。 针对未来五年的产业基调,杨旭东司长给出了明确定调: “在‘十五五’时期,新型电池产业规模要保持稳步增长的态势,但这个稳步增长也要考虑到现实承受和发展基础,绝不能盲目地大干快上,造成不必要的供需矛盾。” 核心关键词:供需适配。 2030 年的目标基调是 “稳步增长”,即便是备受瞩目的全固态电池,也仅要求 “初步实现规模化应用”。规划传递出的信号很明确:不鼓励比拼产能、圈地竞速,而是强调高质量与供需协同。 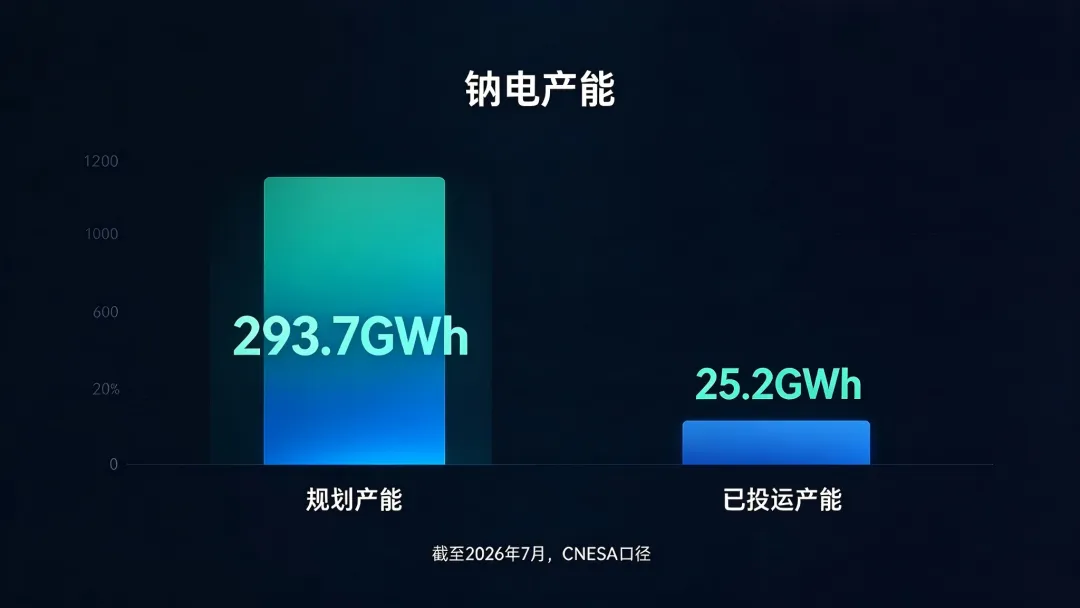
钠电池无疑是当前规划产能扩张最猛的赛道之一,但纸面产能与实际落地之间,存在着巨大的鸿沟。 国内产能“狂飙”: CRU 数据显示,国内钠电超级工厂(投产 + 规划)产能已超 400GWh,而海外仅 11GWh。 落地数据 “骨感”: 据 CNESA 统计,截至今年 7 月,国内 34 家企业、45 个基地规划产能达 293.7GWh,但实际已投运产能仅为 25.2GWh。 规划产能是已投运产能的超11倍!这意味着,大量产能仍停留在纸面上,属于尚未兑现的“PPT 产能”。 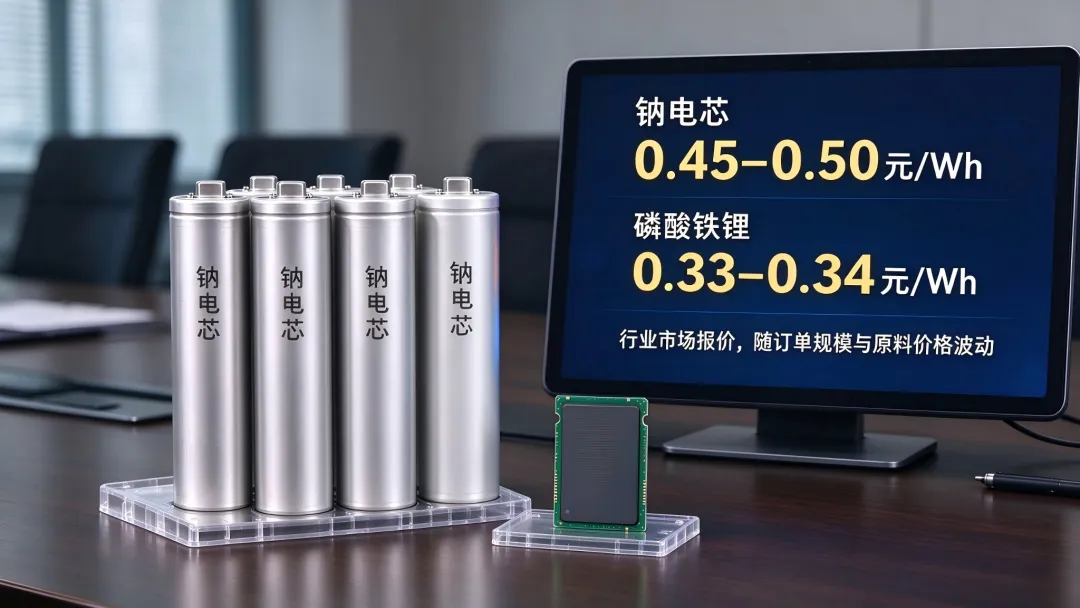
挤压一:成本倒挂,替代故事短期失效随着碳酸锂价格跌破 10 万元 / 吨,钠电依靠 “锂贵替代” 的逻辑短期受挫。 当前市场报价显示,钠电芯成本约在 0.45-0.50 元 / Wh,而磷酸铁锂电芯已降至 0.33-0.34 元 / Wh(行业市场报价,随订单规模、原料价格波动)。在纯成本端,钠电暂不具备优势,必须依赖规模化量产来跨越成本拐点。 挤压二:政策红利与产能狂飙并存尽管面临成本挤压,各地 GWh 级钠电项目签约备案仍在持续增加。 不过,政策端已给出明确指引:自 2026 年 9 月 1 日起,钠电池正式享受免征消费税政策(至 2028 年底);同时,储能钠电池安全与性能两项国标也已发布,行业正加速走向规范。 “供需适配” 的本质: 签约不算本事,可交付、能盈利、场景真实可用,才能活下去。 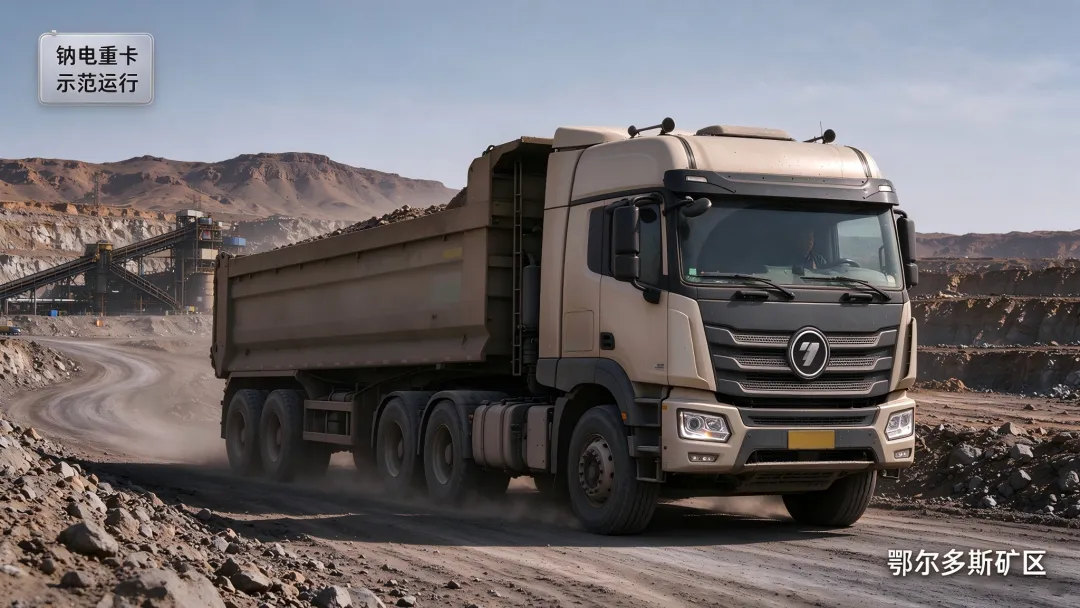
工信部的“冷水” 与产业界的 “热盼” 并不矛盾。 陈立泉院士在近期的东湖论坛上给出权威研判:钠电成败最终要看应用场景和经济性,产业发展还需要过三关:加强基础研究、深化产业协调、保持战略耐心。 产业数据依然亮眼: 在落地方面,陈立泉团队联合中车开发的钠电重卡,已在内蒙古鄂尔多斯矿山投入示范运行,证明了其在极寒、高频补能等特定场景的不可替代性。 
产业热度不减,但底层逻辑已经切换:挤掉 PPT 产能泡沫,竞争重心回归产品、成本与真实需求。
01 钠电赛道,尤其要听这盆 “冷水”
02 当前钠电面临的 “双重挤压”
03 监管口径与院士观点同频
增速惊人:2026 年 1–9 月,全球钠电池市场规模同比大涨 202%; 前景广阔:预计 2035 年,全球钠电市场规模可达 4400GWh; 储能爆发:今年一季度全球储能电池出货 126.4GWh,同比 + 78%,增速为动力电池的 2 倍。
写在最后
本文来自网友投稿或网络内容,如有侵犯您的权益请联系我们删除,联系邮箱:wyl860211@qq.com 。

