77页PPT-申万宏源-2026年四季度固收多策略&可转债市场展望:把握绝对收益机会
- 2026-11-07 17:40:38
四季度固收与转债怎么配?申万宏源:青黄不接的磨底期,把握绝对收益机会
【导语】
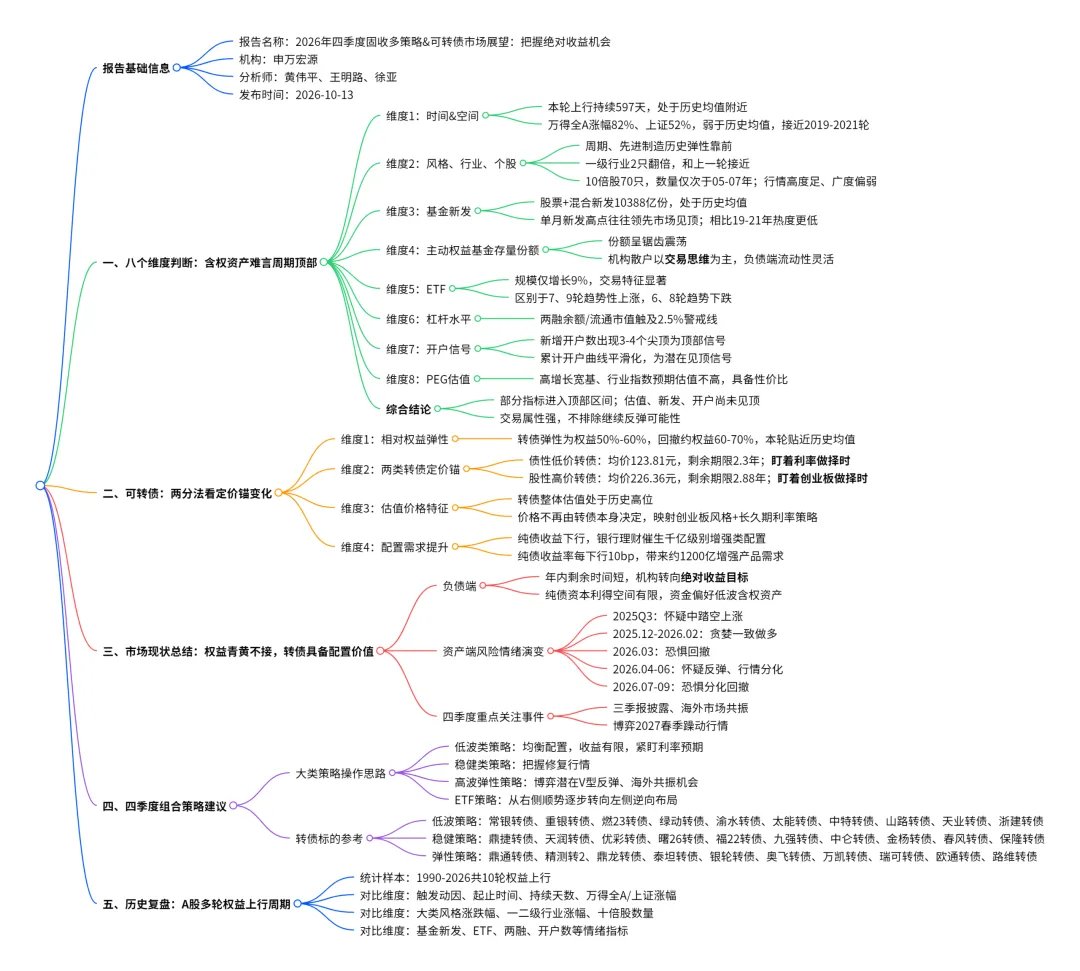
权益市场“青黄不接”、主线不明,纯债赔率不高,转债却相对稳健——这正是申万宏源2026年四季度固收多策略与可转债展望的核心判断。报告于2026年10月13日发布,由黄伟平、王明路、徐亚等分析师执笔。全文以“把握绝对收益机会”为主线,用八个维度研判含权资产、用“两分法”拆解转债定价锚,并给出了低波、稳健、弹性三类策略的具体标的。下面把这份77页的深度报告,浓缩成一篇能直接上手的操作指南。
一、报告概览:一句话看懂核心结论
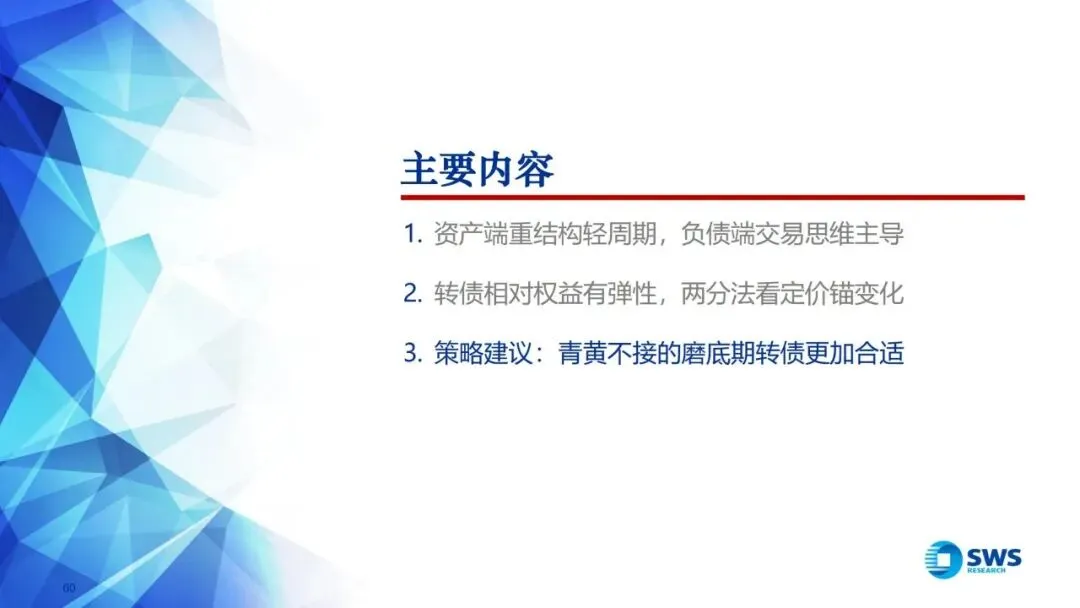
报告的主体框架可以拆成三句话,也是全文的三条主线:
(一)资产端重结构、轻周期,含权资产或处于“青黄不接”阶段。市场边际在走弱,但部分维度尚未到顶,估值仍有性价比,不排除继续显著反弹的可能。
(二)转债相对权益有弹性,用“两分法”看定价锚变化。低价转债盯着利率做择时,高价转债盯着创业板做择时。
(三)策略上,青黄不接的磨底期转债更加合适。低波策略均衡配置,稳健与弹性策略把握海外共振与超跌反弹机会,可持有转债等待时机。
一句话总结:别急着追高,也别悲观离场,用“绝对收益”的思路在磨底期里找结构机会。
二、资产端:重结构轻周期,含权资产或处“青黄不接”
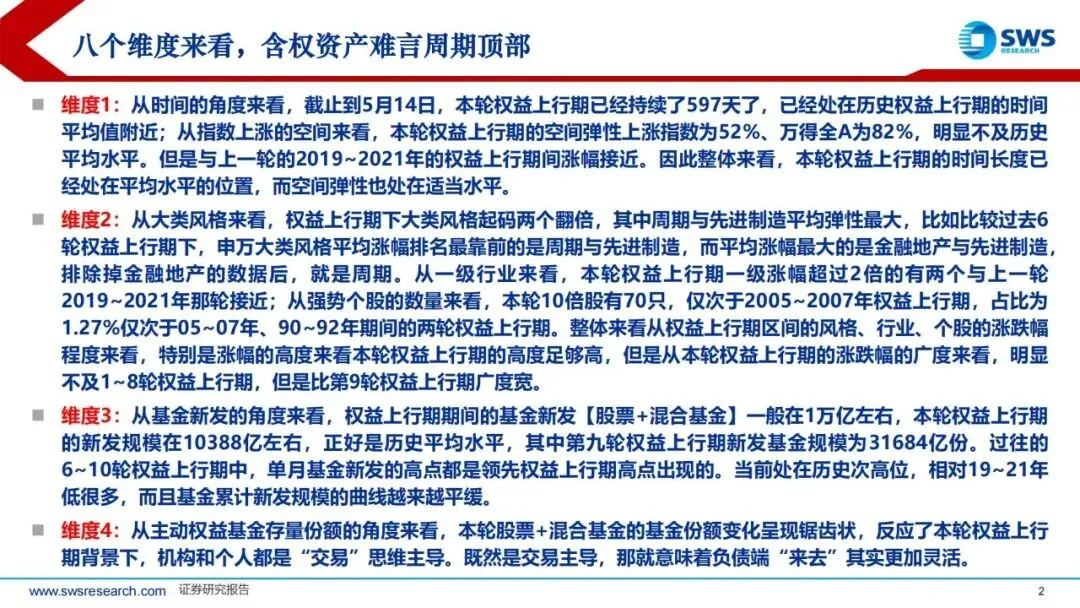
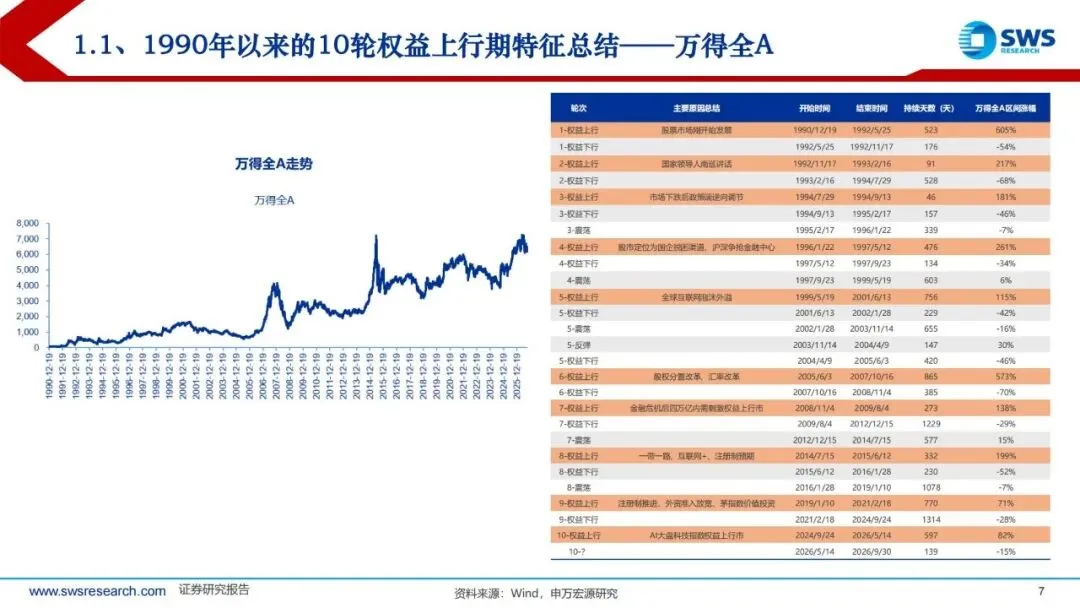
这一部分,报告用八个维度把本轮权益上行期的“家底”盘了一遍。本轮上行期从2024年9月24日启动,到2026年5月14日已持续597天,正好落在历史上行期的平均值附近。我们把它归成五个小点来看:
(一)时间与空间:持续时间够、空间弹性适中
1.从时间看,597天已处于历史权益上行期的时间均值附近,不算短。
2.从空间看,本轮上证指数涨幅约52%、万得全A约82%,明显不及历史平均,但与2019—2021年那轮涨幅接近,属“适中”水平。
一句话:时间到位、空间够用,但不是“暴涨”型行情。
(二)风格、行业与个股:涨幅“高度”足够,“广度”不够
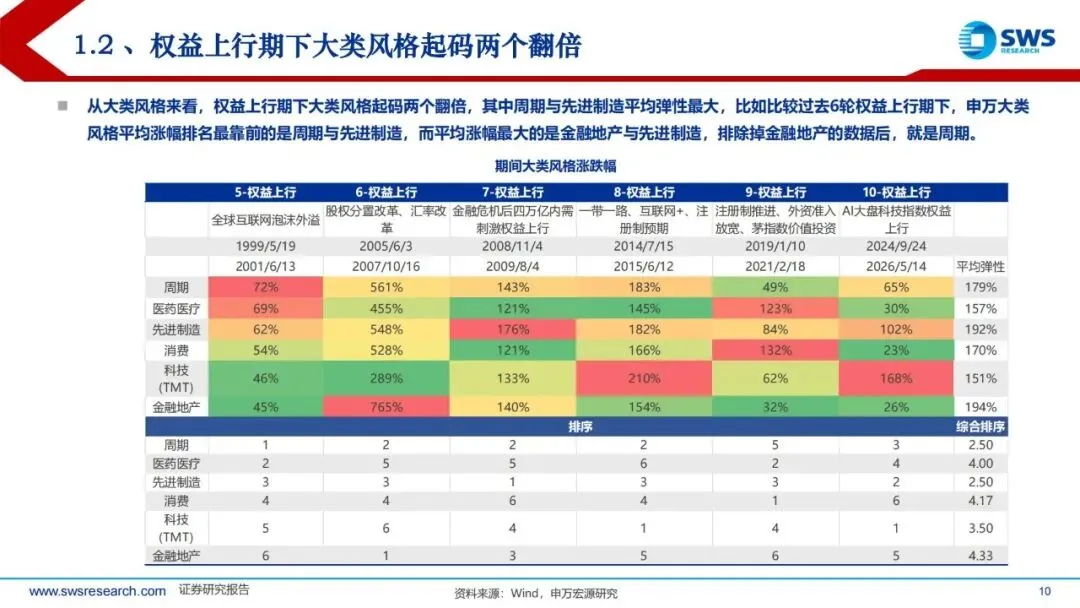
1.从大类风格看,权益上行期下大类风格至少两个翻倍,其中周期与先进制造平均弹性最大;涨幅最大的是金融地产与先进制造,剔除金融地产后就是周期。
2.从一级行业看,本轮涨幅超过2倍的行业有两个,与2019—2021年那轮接近。
3.从强势个股看,本轮10倍股有70只,占比约1.27%,数量仅次于2005—2007年那轮,表现“不输历史任何一轮”。
但要清醒:本轮涨跌幅的“广度”明显不及历史上1—8轮,只比第9轮宽。高度足够、广度不足,正是“结构性行情”的典型特征。
(三)基金新发与存量:机构和个人都是“交易”思维
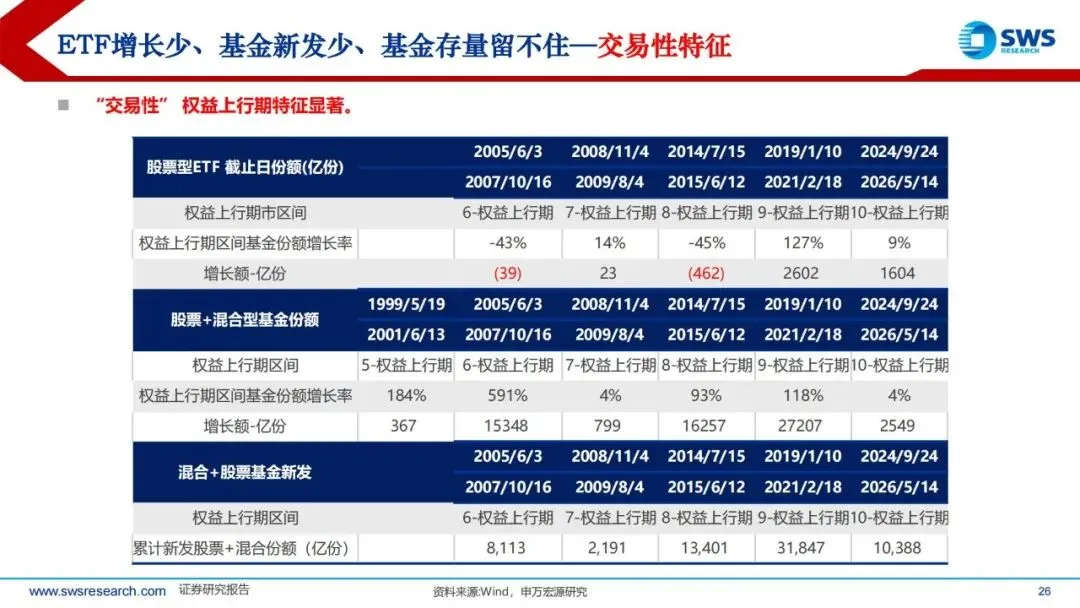
1.从基金新发看,权益上行期股票+混合基金新发一般在1万亿左右,本轮约10388亿,正好处于历史均值;而第9轮(2019—2021)高达31684亿份。历史上,单月基金新发的高点往往领先权益上行期高点出现,本轮累计新发处历史次高位,曲线趋平。
2.从基金存量看,本轮股票+混合基金份额呈锯齿状波动,说明机构和个人都是“交易”思维主导,负债端“来去”更灵活,资金留不住。
含义:这一轮不是“囤货型”慢牛,而是“快进快出”的博弈市。
(四)ETF与杠杆:交易性特征显著
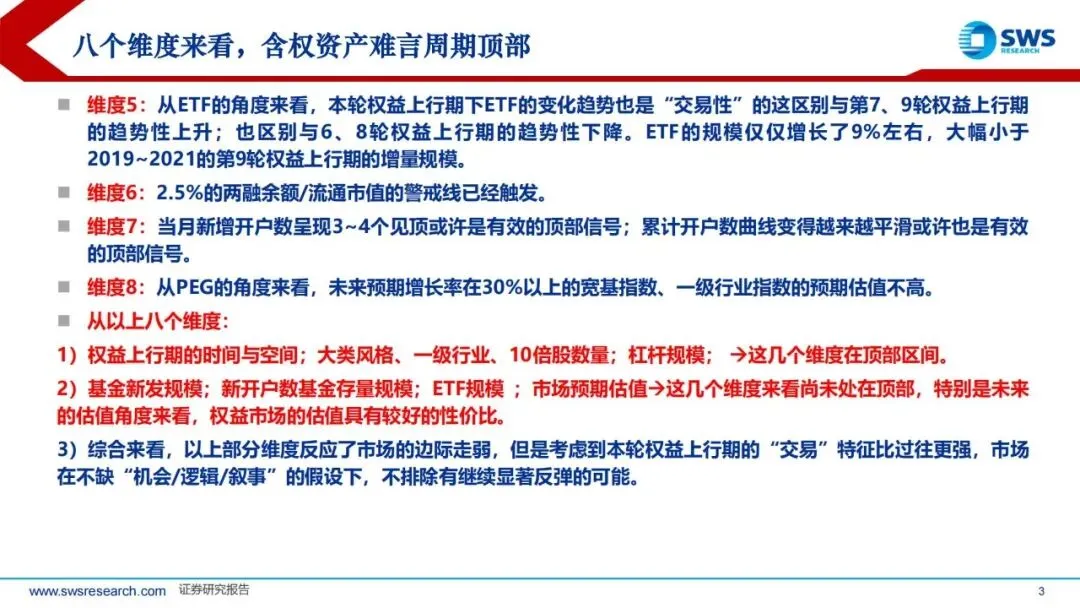
1.从ETF看,本轮ETF规模仅增长约9%,大幅小于2019—2021年第9轮,同样呈现“交易性”而非“趋势性”特征。
2.从杠杆看,2.5%的两融余额/流通市值警戒线已经触发,融资余额处在高点附近,而历史上融资余额的高点往往也是权益上行期顶部区间的高点。
3.从开户数看,当月新增开户数出现3—4个见顶、累计开户数曲线变平滑,都被视作有效的顶部信号之一。
提醒:杠杆和交易情绪这端,已经露出一些“顶部区间”的味道。
(五)估值:成长股估值不高,仍有性价比
从PEG的角度看,未来预期增长率在30%以上的宽基指数、一级行业指数,预期估值并不高。比如科创50、万得双创、创业板指等成长类宽基的PEG多在0.5—1.2之间,估值具备较好性价比。
小结八个维度:时间空间、风格行业、个股、杠杆这四端在顶部区间;而基金新发、开户数、基金存量、ETF、预期估值这四端尚未到顶。综合来看,市场边际走弱,但本轮“交易”特征更强,在不缺机会、逻辑与叙事的前提下,不排除继续显著反弹的可能。
三、负债端:交易思维主导,绝对收益诉求上升
这一部分回答“钱从哪里来、钱想要什么”。
(一)资金端的现实约束
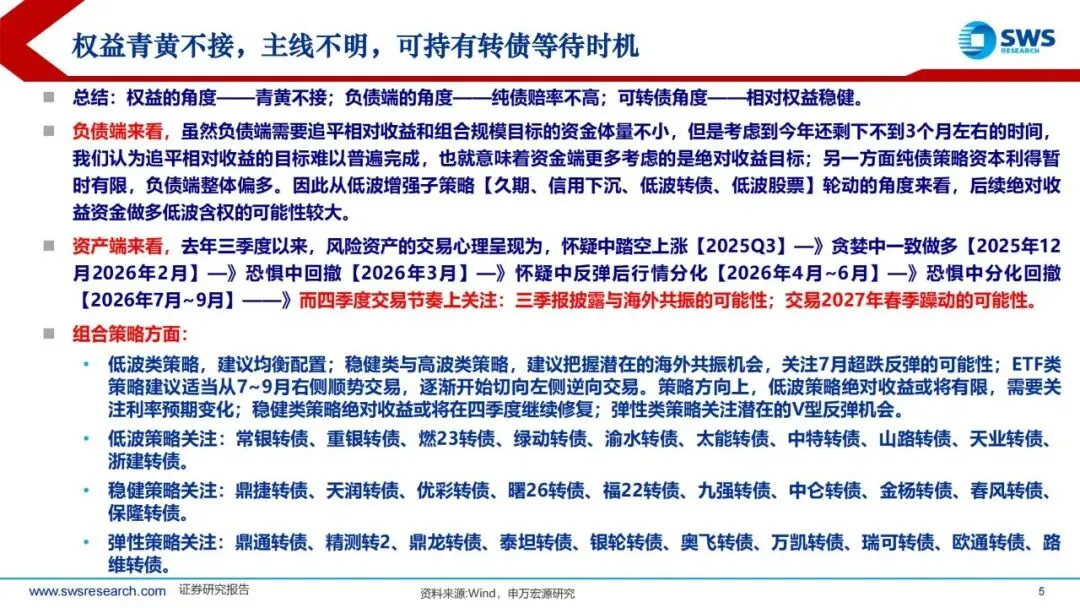
1.负债端需要“追平相对收益和组合规模”的资金体量不小,但今年所剩时间不到3个月,追平相对收益的目标难以普遍完成,因此资金端更多转向绝对收益目标。
2.纯债策略资本利得暂时有限,负债端整体偏多,配置压力客观存在。
(二)低波增强子策略轮动
从久期、信用下沉、低波转债、低波股票等低波增强子策略轮动的角度看,后续绝对收益资金做多低波含权的可能性较大——这为转债这类“下有保底、上有弹性”的资产提供了持续买盘。
四、转债市场:相对权益有弹性,两分法看定价锚
这是报告最精彩、也最实用的部分,建议重点阅读。
(一)转债弹性:接近历史均值
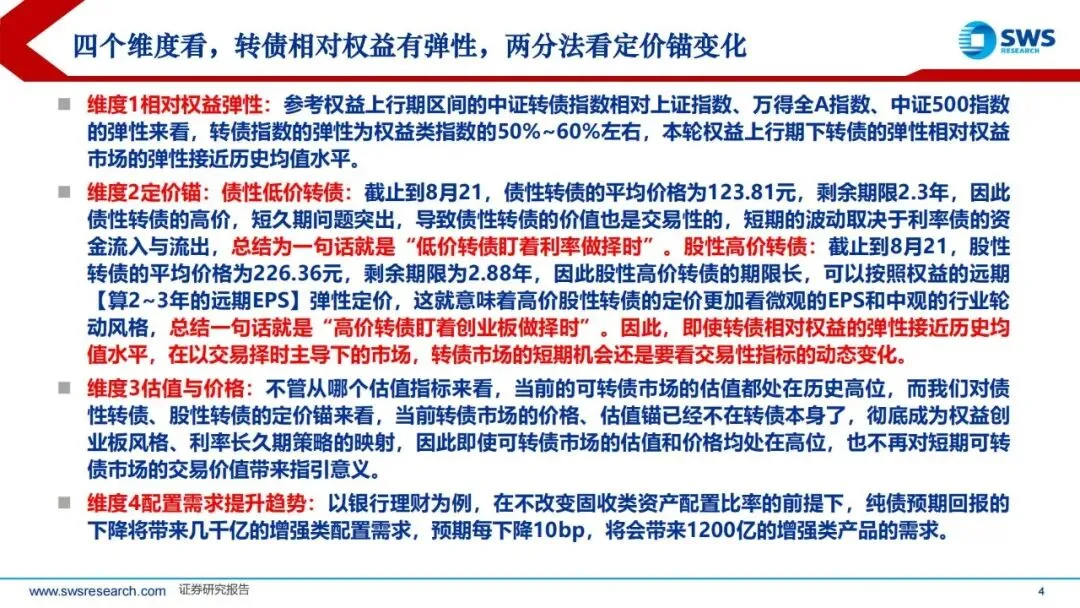
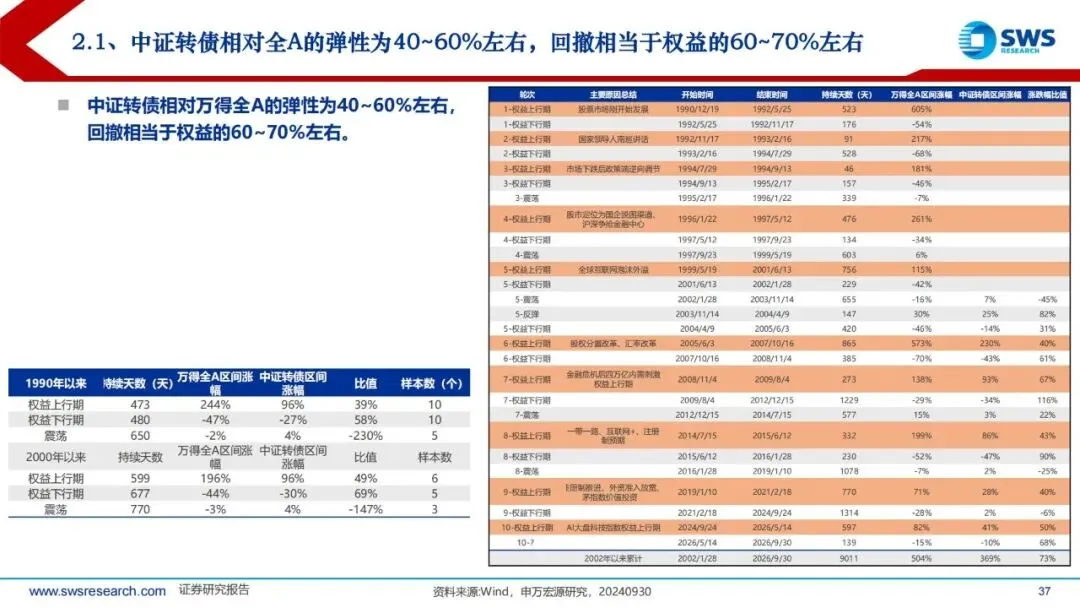
参考权益上行区间,中证转债指数相对万得全A的弹性约40%—60%,回撤相当于权益的60%—70%;相对上证指数、中证500的结论类似。本轮上行期,转债弹性相对权益市场接近历史均值水平——既有弹性,又比权益稳健。
(二)定价锚多次变化,用“两分法”择时
2024年以来,转债定价锚已多次切换:信用—债性 → 衍生品 → 股性 → 机构行为 → 结构性风格弹性。落到当前,核心是“两分法”:
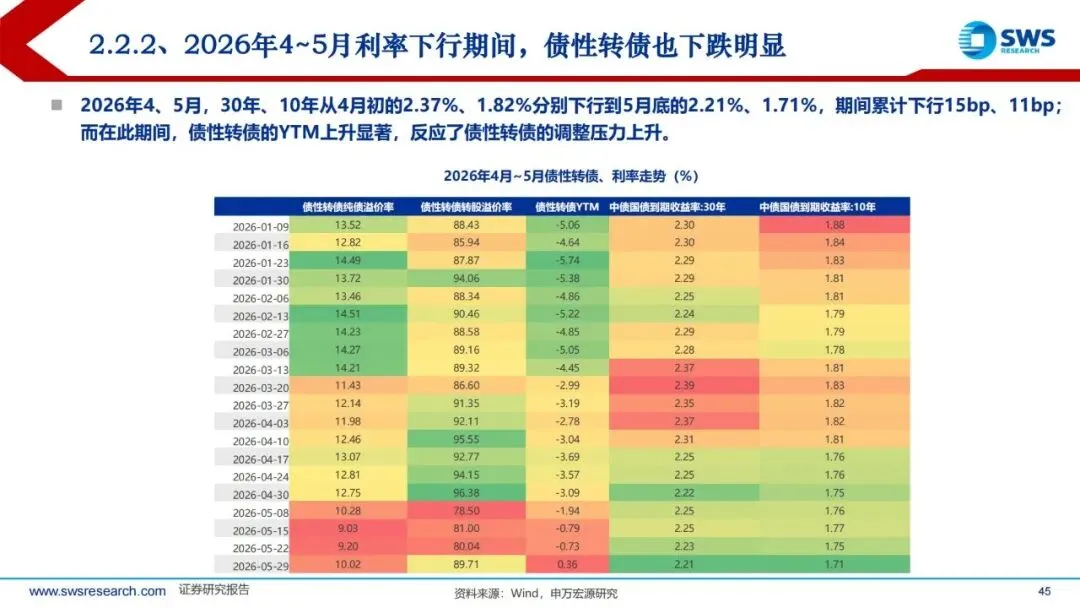
1.低价转债(债性)盯着利率做择时:目前债性转债平均价格约118.60元、剩余期限约2.30年,价格不低、期限不长,其价值是“交易性”的,短期波动取决于利率债资金的进出。
2.高价转债(股性)盯着创业板做择时:目前股性转债平均价格约197.43元、剩余期限约2.61年,可按权益2—3年的远期EPS定价,更看微观EPS与中观行业轮动风格。
(三)估值与价格:锚已不在转债本身
无论从哪个估值指标看,当前转债估值都处在历史高位。但报告强调,既然定价锚已经变成“权益创业板风格+利率长久期策略”的映射,那么转债自身的高估值、高价格,就不再对短期交易价值构成指引——别被“贵”吓到,也别被“便宜”骗到。
(四)高价转债就是转债中的创业板
2025年8月、2026年二季度,强股性的高价转债具有明显超额收益。数据显示:价格高于140元的转债涨幅领先其他区间,次新券涨幅接近高价券,两者是当月转债超额收益的重要来源。高价、高弹性的转债,本质上就是“转债中的创业板”。
(五)配置需求:资管总量增长,增强需求刚性
1.当前资管产品总量约186万亿,其中理财、保险、信托合计约107万亿,主要投向固收类资产,对含权资产的配置趋势只会增强。
2.稳健增强绝对收益策略需求刚性越来越强:理财34万亿+信托32万亿,保险资管40万亿+证券自营7—8万亿+企业年金7—8万亿,体量可观。
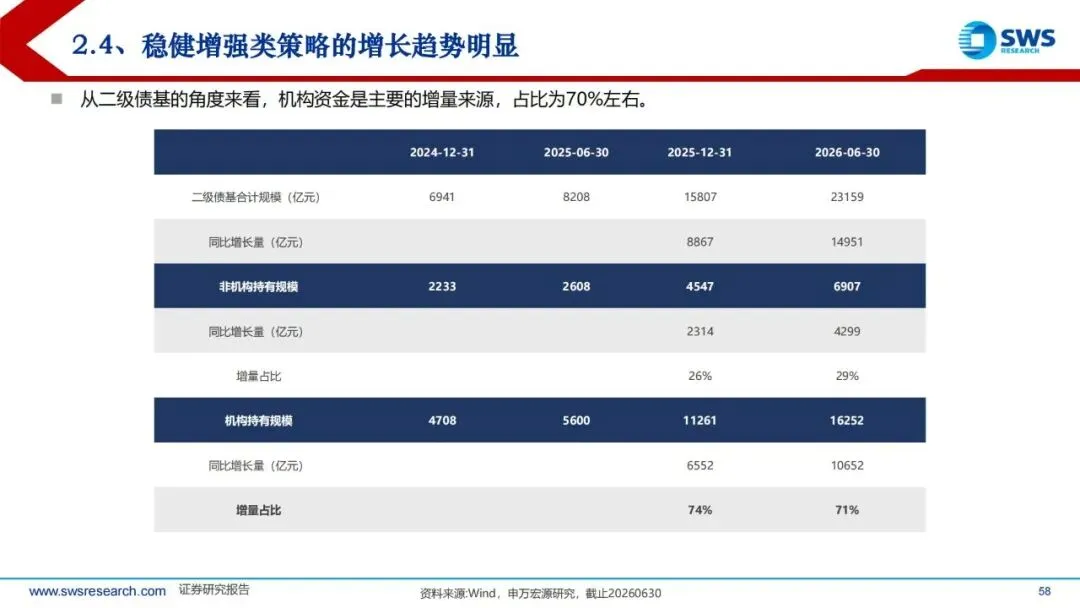
3.以理财为例测算:在不改变固收类配置比率的前提下,纯债预期回报每下降10bp,将带来约1200亿的增强类产品需求。现实中,稳健增强类策略规模增长趋势明显,二级债基的机构资金占比已达70%左右。
五、策略建议:青黄不接的磨底期,转债更加合适
最后落到“怎么配”。报告给出清晰的操作框架。
(一)负债端与资产端的思路
1.负债端:资金更多考虑绝对收益,做多低波含权的概率较大。
2.资产端:复盘去年三季度以来,风险资产交易心理依次为“怀疑中踏空上涨(2025Q3)→贪婪中一致做多(2025.12—2026.2)→恐惧中回撤(2026.3)→怀疑中反弹分化(2026.4—6)→恐惧中分化回撤(2026.7—9)”。四季度重点关注两件事:三季报披露与海外共振的可能性,以及交易2027年春季躁动的可能性。
(二)三类策略的具体方向
1.低波类策略:建议均衡配置。绝对收益或有限,需关注利率预期变化。关注标的:常银转债、重银转债、燃23转债、绿动转债、渝水转债、太能转债、中特转债、山路转债、天业转债、浙建转债。
2.稳健类策略:建议把握潜在的海外共振机会,关注超跌反弹可能,四季度绝对收益有望继续修复。关注标的:鼎捷转债、天润转债、优彩转债、曙26转债、福22转债、九强转债、中仑转债、金杨转债、春风转债、保隆转债。
3.弹性类策略:关注潜在的V型反弹机会。关注标的:鼎通转债、精测转2、鼎龙转债、泰坦转债、银轮转债、奥飞转债、万凯转债、瑞可转债、欧通转债、路维转债。
(三)供给与条款:四季度强赎抬升、下修回落
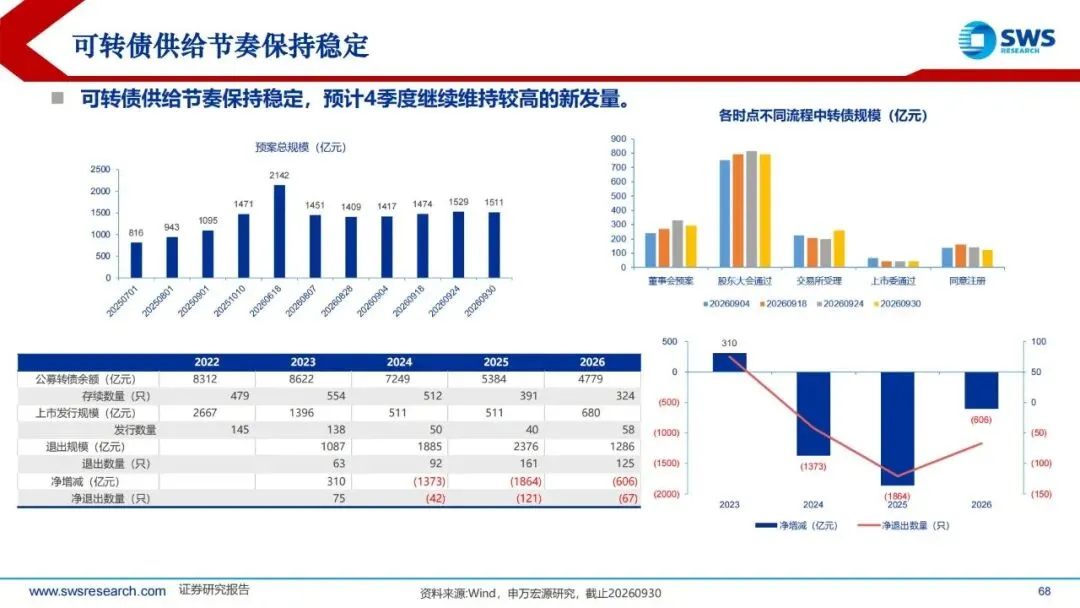
1.供给:可转债供给节奏保持稳定,预计四季度继续维持较高的新发量,市场“弹药”充足。
2.条款:2026年因权益偏弱、临期转债增多,整体呈强赎比例回落、下修比例抬升的特征;随着权益回暖,四季度预计小幅反转,强赎比例有望小幅抬升、下修比例回落。
(四)风险提示与实证参考
1.报告提示三大风险:权益市场波动风险、基本面恶化风险、海外风险。
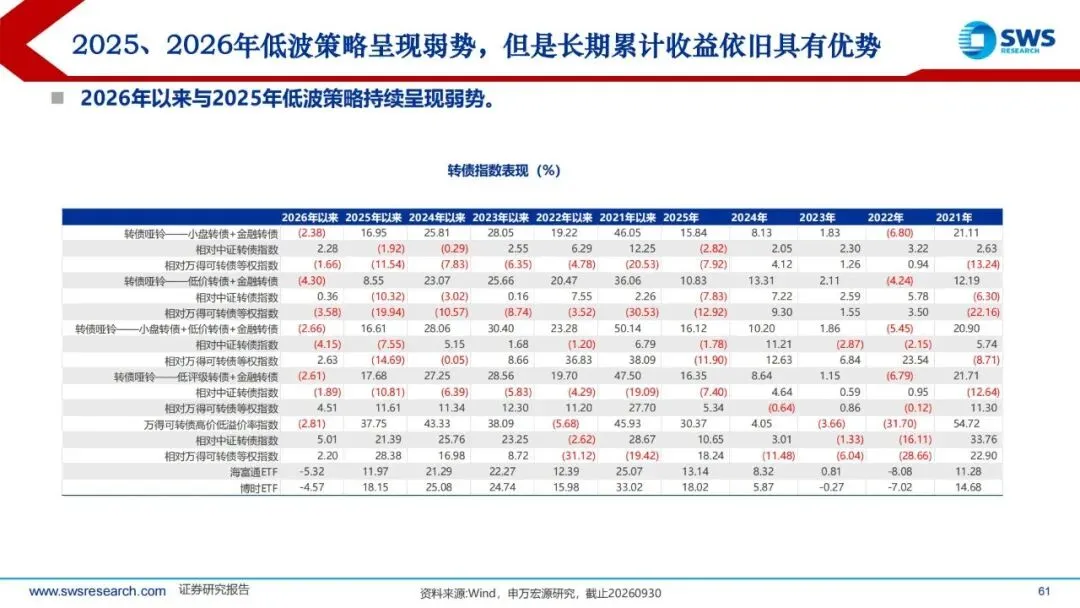
2.实证参考:低波策略在2025、2026年表现偏弱,但长期累计收益依旧占优;7—9月转债比权益更稳健;2026年以来含权基金指数表现远逊2025年、仅略优于2024年,2026年做固收增强整体是负贡献——这恰恰印证了“磨底期更要做结构、重绝对收益”的必要性。
【结语:总结与分析】
总体看,权益青黄不接、纯债赔率不高,转债相对稳健且配置需求刚性上升,是四季度把握绝对收益的优选。策略上低波均衡、稳健修复、弹性博反弹,磨底期分批布局、等待春季躁动。
完整版下载请点击文末“阅读原文”
免责声明
我们尊重知识产权、数据隐私,只做内容的收集、整理及分享,报告内容来源于网络,报告版权归原撰写发布机构所有,通过公开合法渠道获得,如涉及侵权,请及时联系我们删除,如对报告内容存疑,请与撰写、发布机构联系。
整理于“365康养宝”(知识星球)
扫描下方二维码加入,即可下载
精选报告推荐
1.22页-华创证券-保险行业2025年业绩综述暨夏季策略:底部已现,估值修复可期
免费查看及下载更多高清完整版报告

