76页PPT-2026独生子女家庭双向养老报告解读-2026年10月
- 2026-11-09 17:43:52
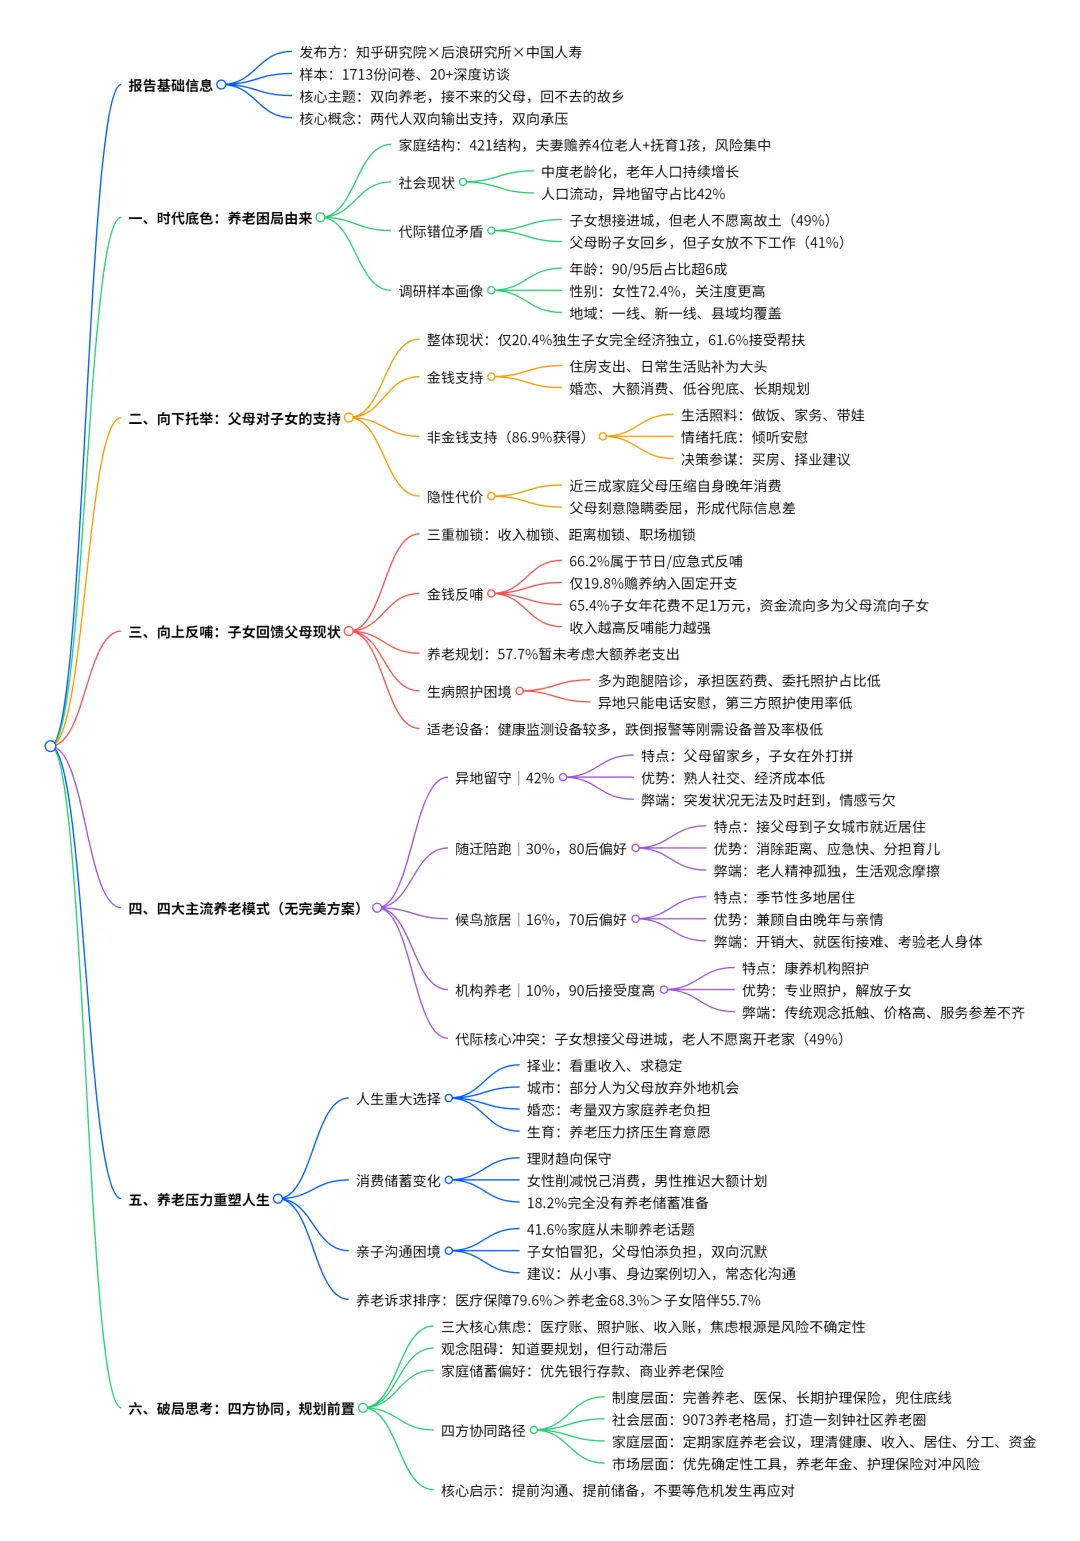
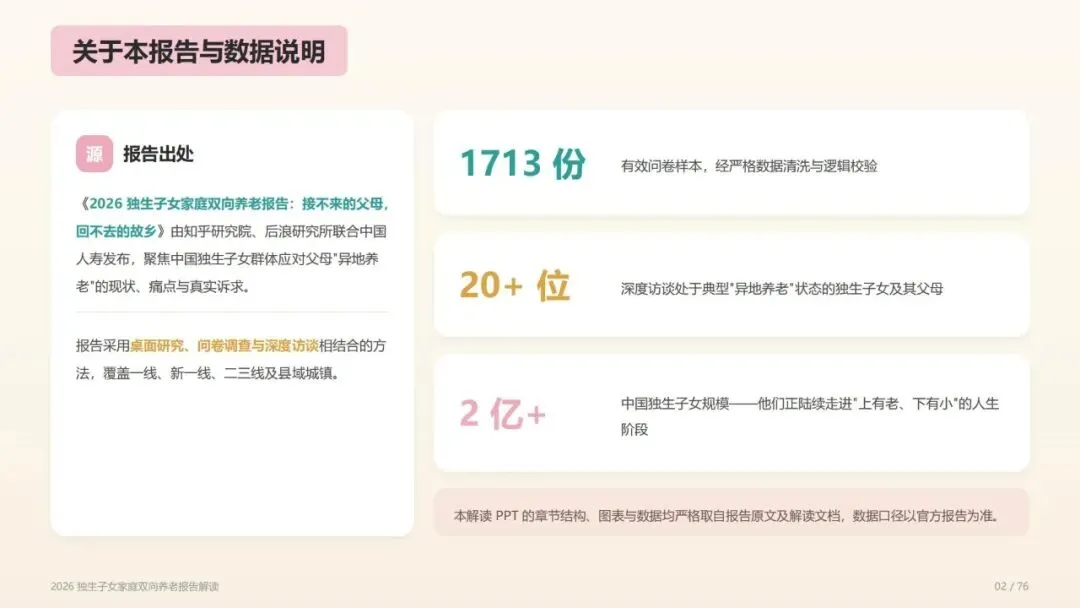
报告由知乎研究院、后浪研究所、中国人寿联合发布,基于1713 份有效问卷、20 + 深度访谈,聚焦独生子女双向养老:父母向下托举子女,子女向上反哺老人,两代人双向付出、双向承压,核心困境概括为接不来的父母,回不去的故乡。
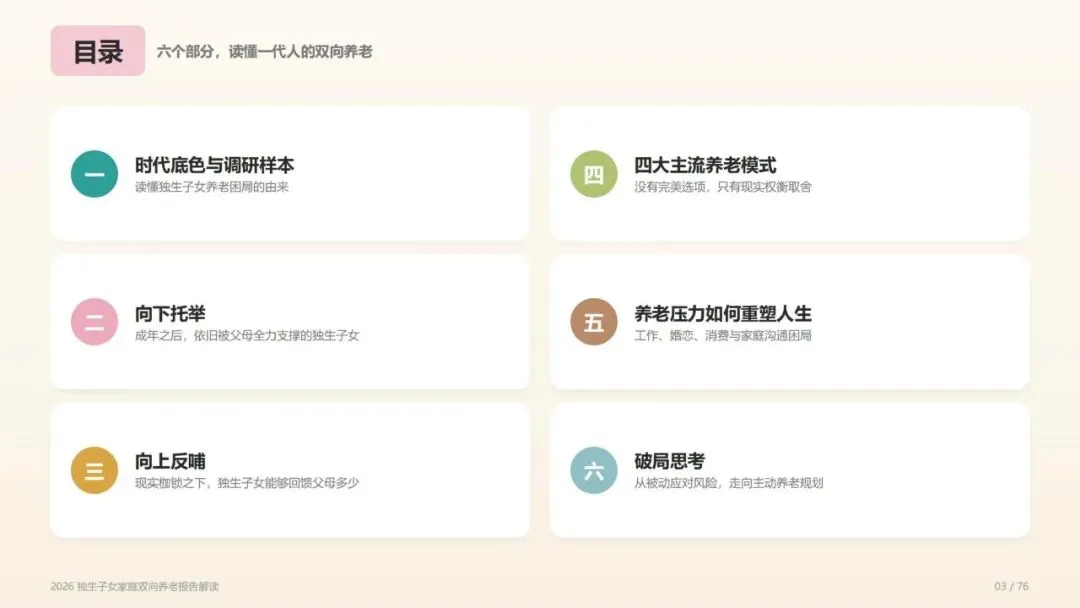
一、时代背景:结构性养老困局
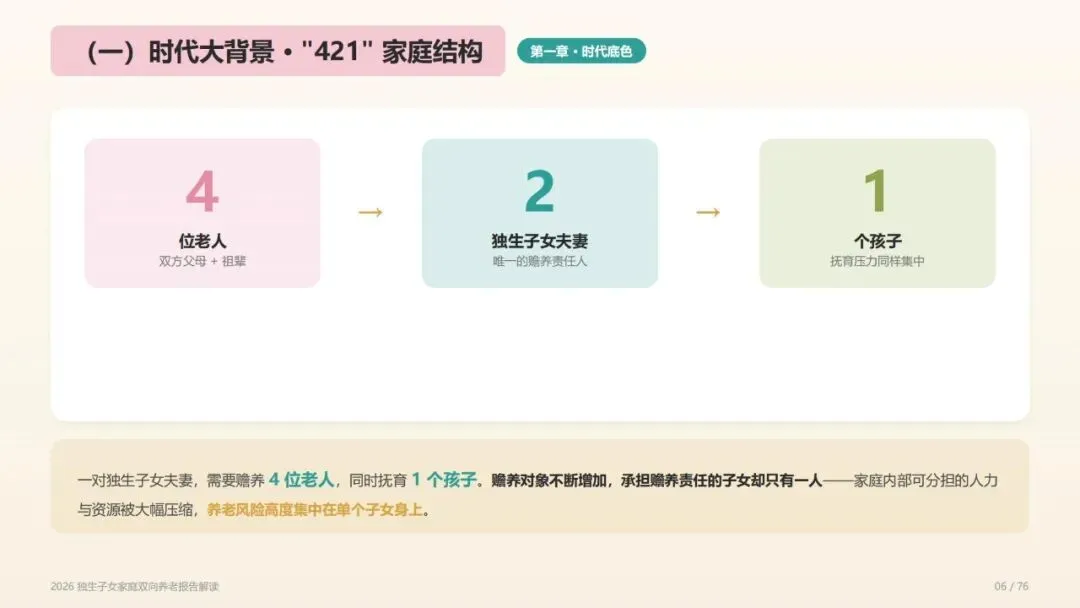
1.421 家庭结构:一对独生子女夫妻要赡养4 位老人、抚育 1 个孩子,赡养风险全部集中在少数子女身上。全国独生子女规模超 2 亿,逐步进入上有老下有小阶段。
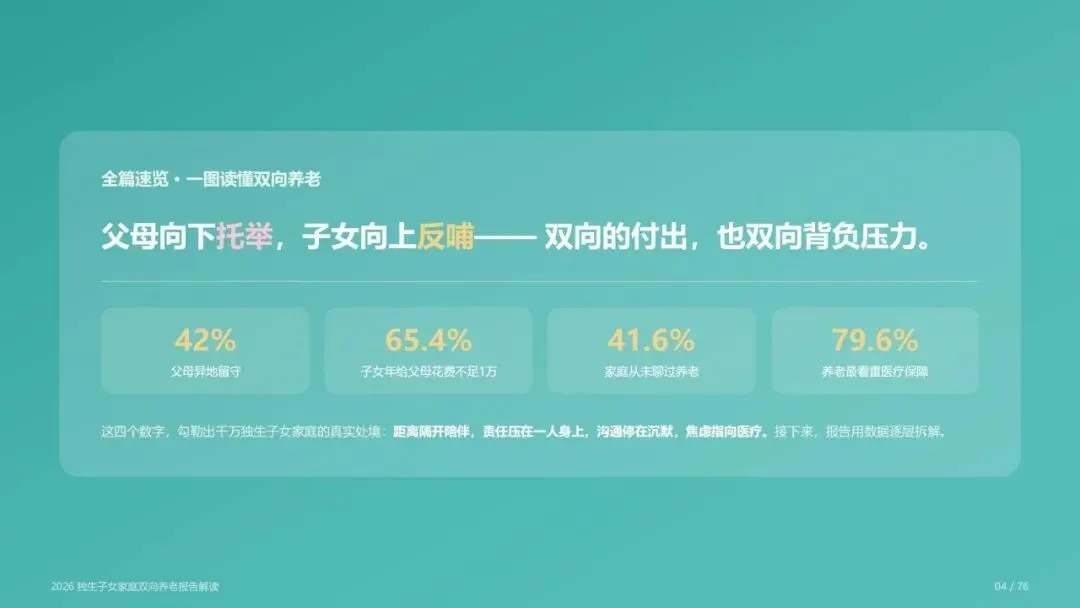
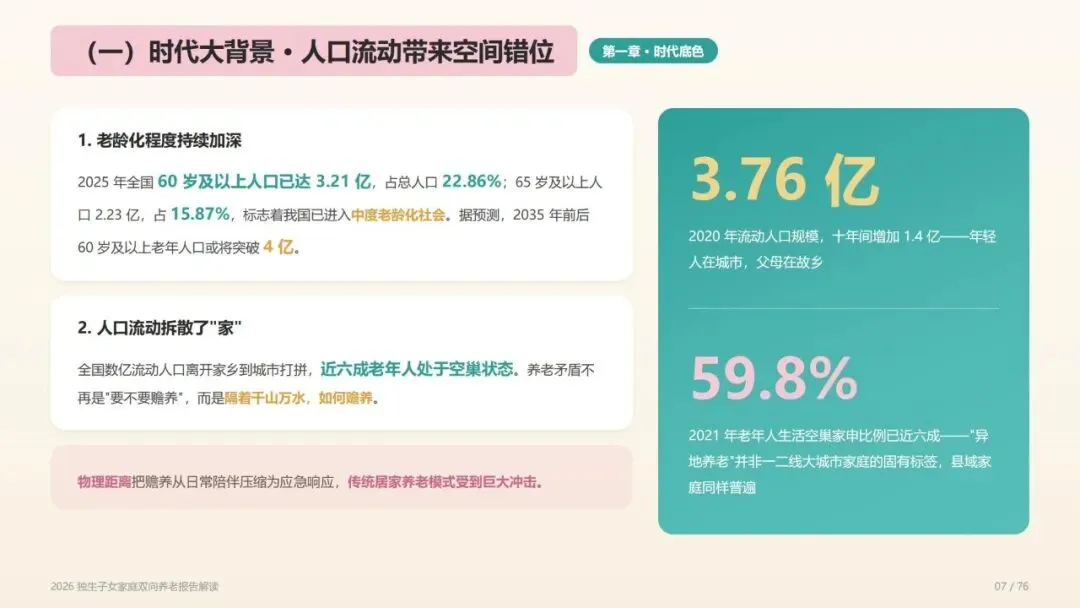
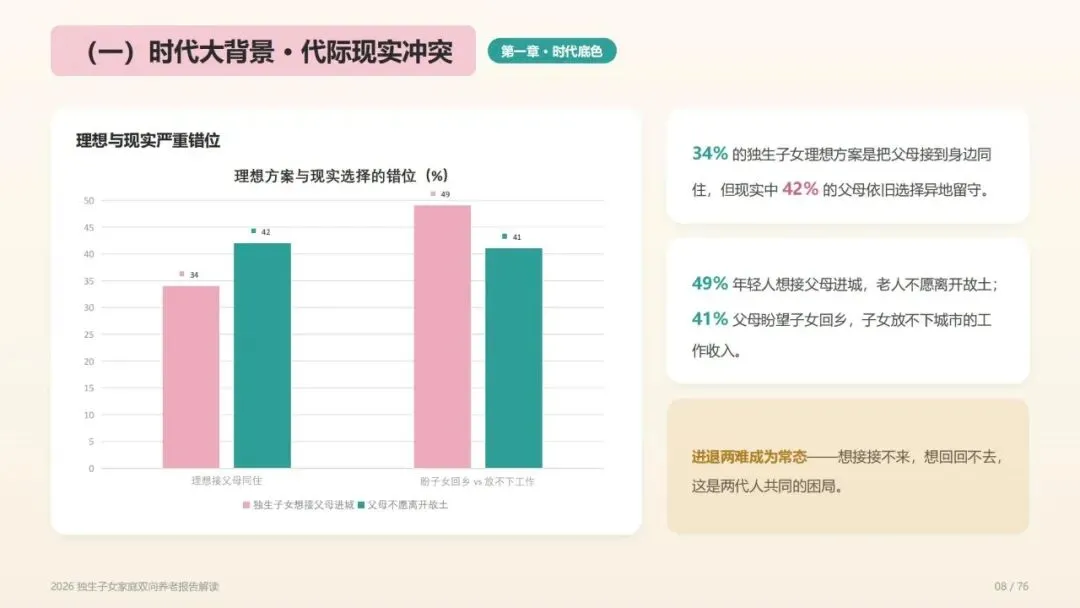
2.人口流动带来空间错位:我国进入中度老龄化,大量年轻人外出务工,42% 独生子女家庭父母异地留守;49% 子女希望接父母进城,但老人不愿离开故土;41% 父母期盼子女回乡,子女无法放弃城市工作,进退两难成为常态。
3.调研样本以90 后、95 后为主(合计超 6 成),女性占比72.4%,75% 受访者为独生子女,覆盖一线到县域各层级城市,异地养老并非大城市独有难题。
4.双向养老定义:并非仅子女赡养老人,而是代际双向支持:父母给予金钱、生活、情绪帮扶;子女承担父母养老、医疗、照护责任。
二、向下托举:父母持续为子女输血
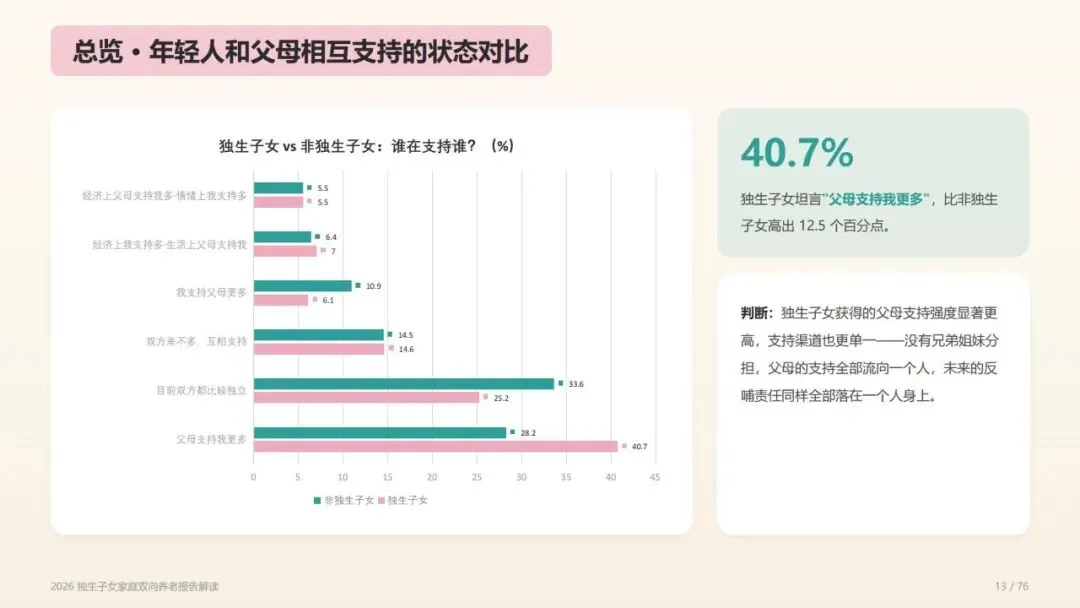
1.支持强度高:40.7% 独生子女表示父母对自己支持更多;61.6% 独生子女经常或偶尔接受父母帮扶,仅 20.4% 实现完全经济独立,帮扶覆盖买房、婚育、育儿等人生关键节点。
2.支持分为金钱与非金钱两类
○金钱支持:住房支出、日常生活贴补是大头,还包含婚恋、失业低谷兜底、长期理财规划。
○非金钱支持占比更高:86.9% 独生子女获得过,包括家务照料、情绪树洞、人生决策、帮忙带娃等隐形劳动。
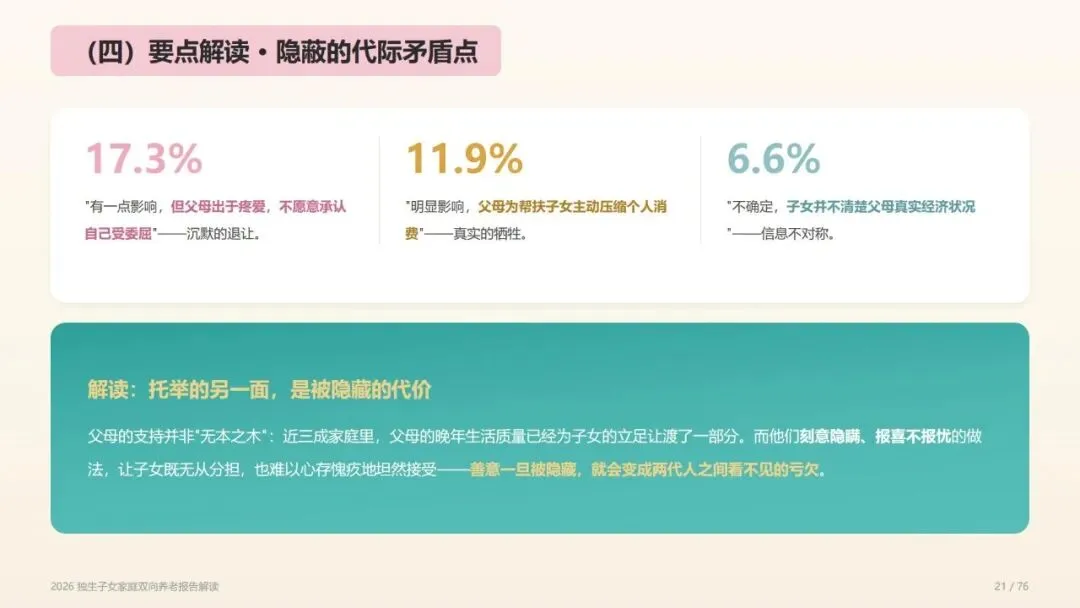
3.隐性代价:近三成家庭,父母为扶持子女压缩个人晚年消费,很多父母选择隐瞒委屈,形成代际信息差与看不见的亏欠。
三、向上反哺:子女有心但受现实枷锁束缚
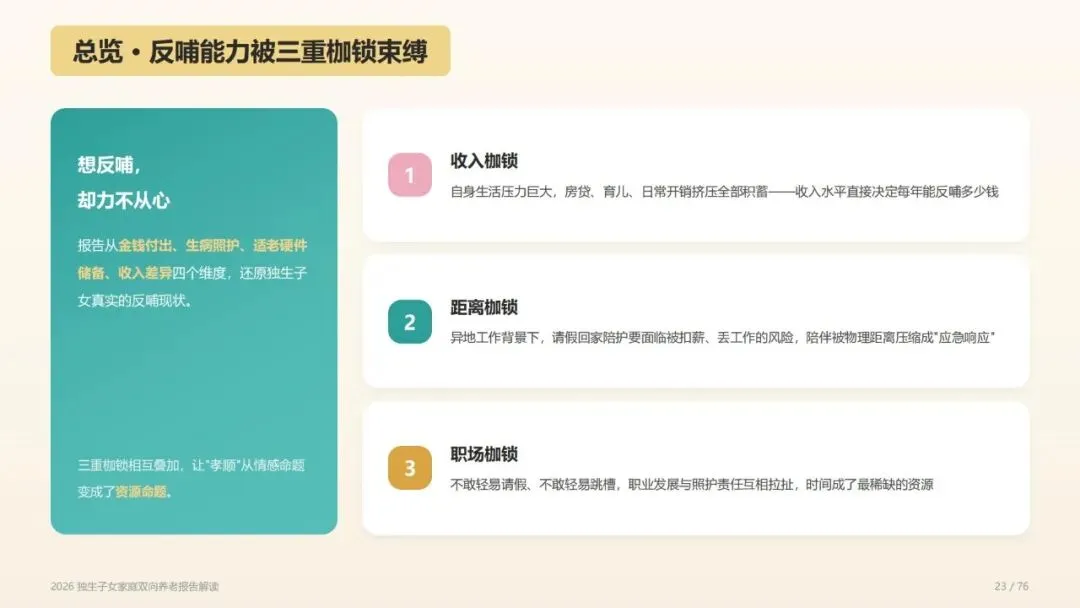
子女反哺被收入、距离、职场三重枷锁限制:
1.金钱反哺偏弱:66.2% 属于逢年过节的节日式、应急式付出,仅 19.8% 将赡养作为固定经济开支;65.4% 的子女每年给父母花费不足 1 万元,资金流向仍然大多是父母流向子女。收入直接决定反哺能力,月入3 万以上群体年均反哺金额是无收入群体 5 倍。
2.养老大额规划严重滞后:57.7% 人群暂时没有或完全没考虑父母大额养老支出,大多将规划推向未来。
3.照护现实无力:父母生病,子女更多只能做挂号、咨询等跑腿工作;请假陪护、承担大额医疗费用、委托第三方照护比例偏低,异地状态下爱意常常只能变成电话叮嘱。
4.适老设备储备不足,跌倒报警、紧急呼叫这类救命刚需设备普及率极低,远程照护大多停留在设想层面。
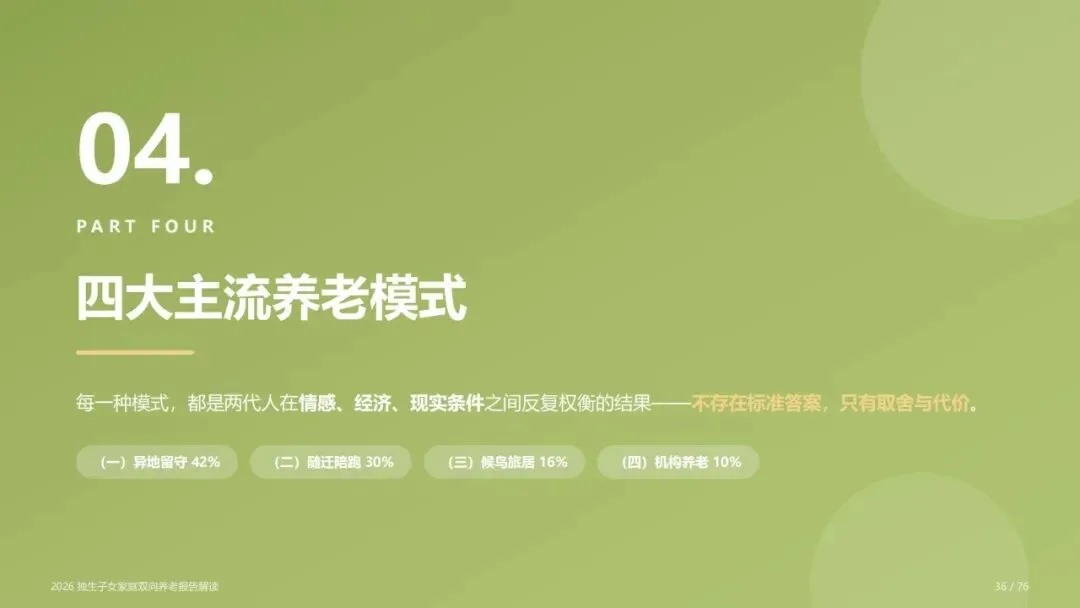
四、四大主流养老模式,没有完美选项
社会上四种主流养老选择,没有完美方案,每一种都是两代人权衡情感、经济之后的取舍。
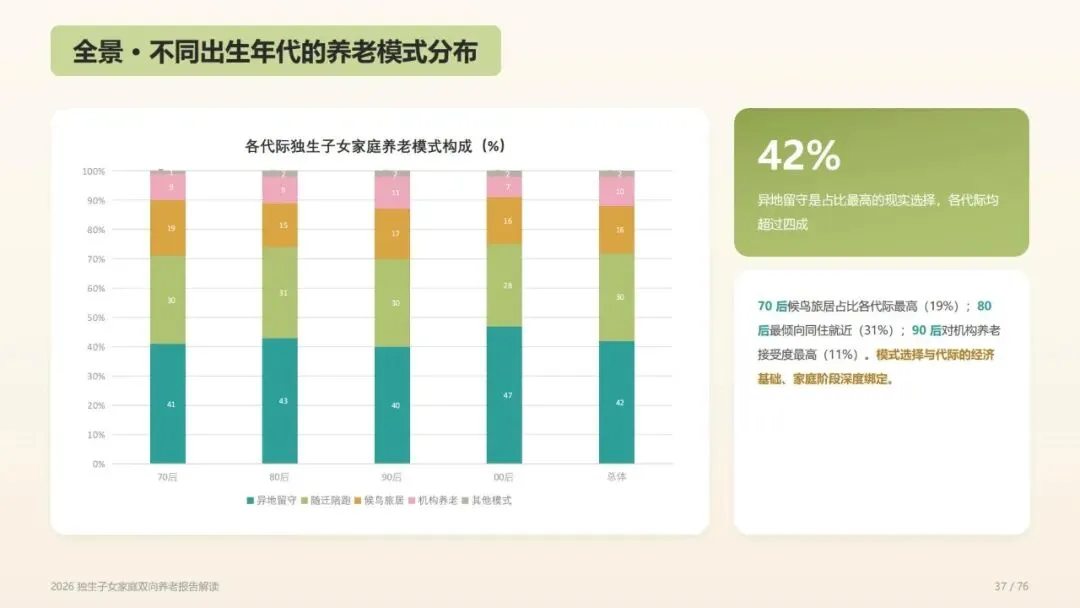
1.占比42% 的异地留守模式,是最多家庭的现实选择,父母留在家乡,子女在外打拼,优势是老人拥有熟悉的熟人社交环境,整体家庭经济负担更小,但隐患在于老人突发意外时子女无法第一时间赶到身边,子女容易背负较重的心理亏欠。
2.占比30% 的随迁陪跑模式,80 后选择占比最高,把父母接到自己工作的城市就近或者一同生活,可以消除空间距离,紧急情况响应迅速,父母还能够帮忙分担育儿压力;但弊端是老人在陌生城市容易精神孤独,两代人生活习惯、观念容易发生摩擦。
3.占比16% 的候鸟旅居模式,更受70 后家庭青睐,父母季节性变换居住地点,兼顾晚年自由生活与亲情团聚;不过该模式门槛高,交通住宿带来持续高额开销,跨城市就医报销、病历流转存在难题,频繁迁移也对老人身体条件提出较高要求。
4.占比10% 的机构养老模式,90 后接受度相对更高,养老机构可以提供专业化照护,解放子女的时间精力;但会遭遇传统观念的阻力,优质机构收费高昂,市面上机构的服务质量参差不齐。两代人排名首位的矛盾就是子女希望接父母进城,老人却不愿离开故土,除此之外还存在老人不信任护工、排斥养老院等多重分歧。
冲突第一名:子女想接父母同住,但老人不愿离开老家(49%),此外还存在护工不信任、抵触养老院等矛盾。
五、养老压力重塑独生子女整个人生
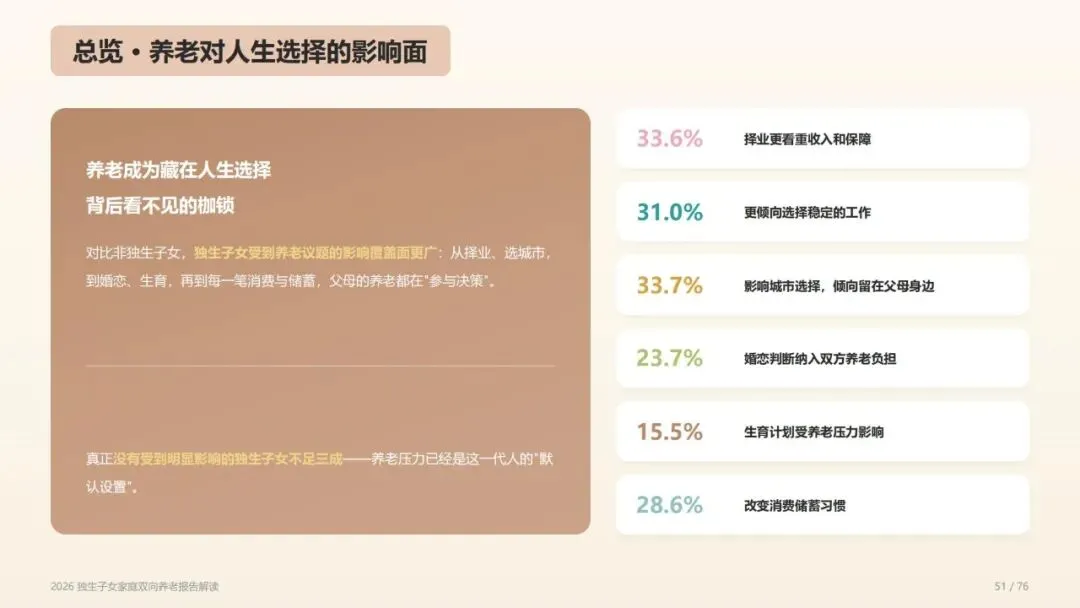
1.人生选择被迫妥协:超三成择业优先看重收入与稳定,不敢冒险;33.7% 会为父母养老改变定居城市;23.7% 婚恋会考量双方养老负担,15.5% 生育意愿被养老压力影响。
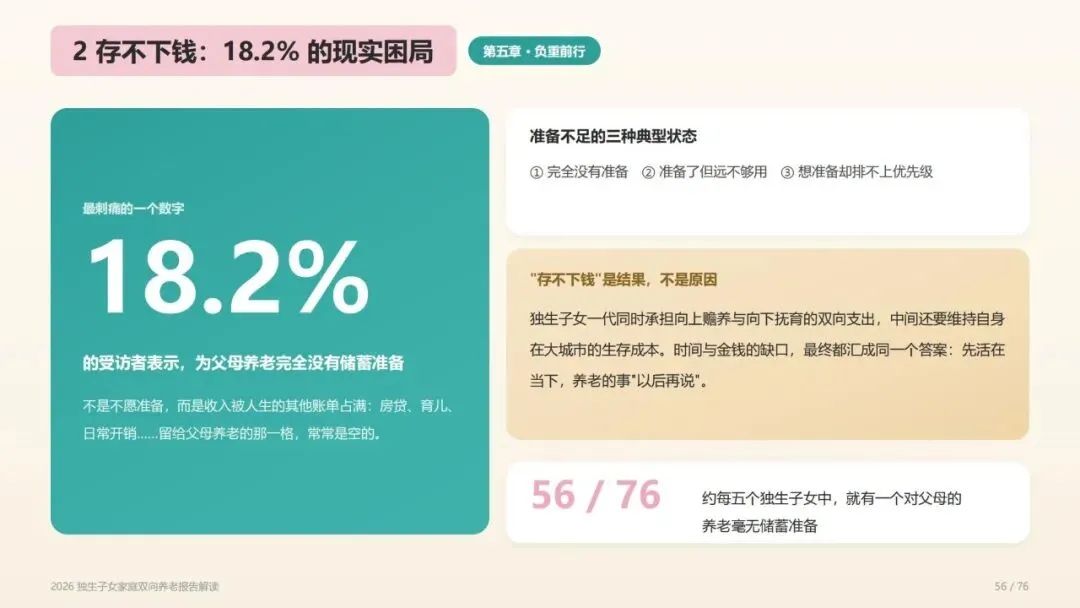
2.消费储蓄改变:压力越大越保守,女性优先削减悦己消费,男性推迟大额置业计划;18.2% 的独生子女完全没有父母养老储蓄准备。
3.亲子沟通沉默困境:41.6% 家庭从未聊过养老话题。子女怕谈及衰老冒犯父母,父母怕给子女添负担,双方互相体谅却回避沟通,往往等到出事才被迫面对。报告建议借身边事例、从小事切入,常态化聊养老,不要一次性沉重谈判。
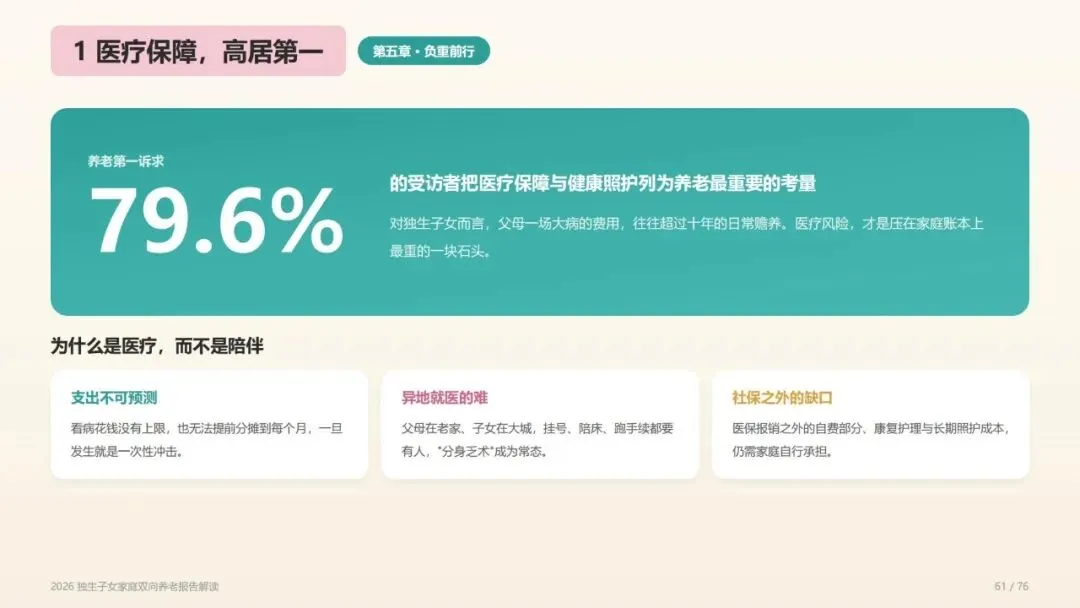
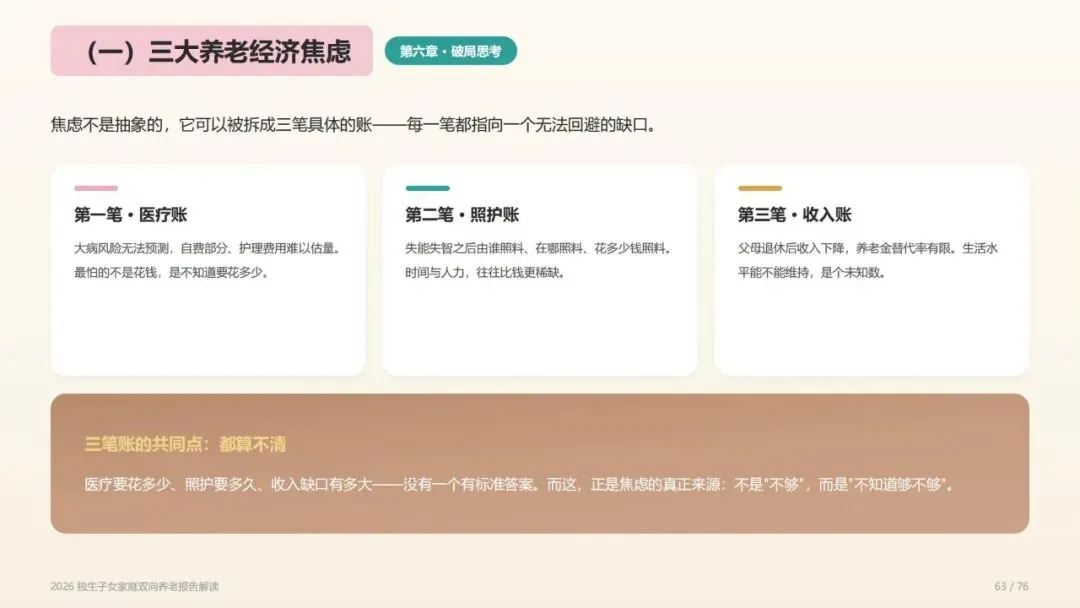
4.养老诉求排序:医疗保障(79.6%)>稳定养老金(68.3%)>子女陪伴(55.7%),养老观念逐步从依靠子女转向制度与自我储备。医疗风险是家庭最大养老焦虑来源。
六、破局思路:四方协同,规划前置
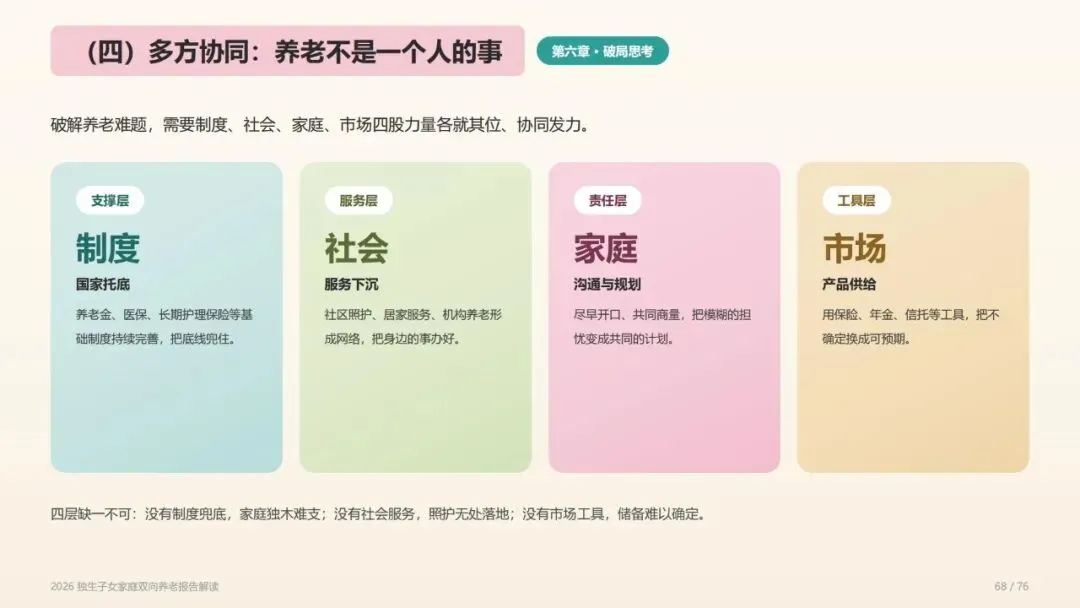
养老焦虑本质不是单纯没钱,而是风险的不确定性,需要制度、社会、家庭、市场四方协同:
1.制度托底:夯实基本养老、医保,扩大长期护理保险试点,守住家庭底线。
2.社会服务下沉:完善“9073” 养老格局,建设一刻钟社区养老圈,发展居家上门照护、社区助餐、紧急呼叫,弥补异地子女不在身边的短板。
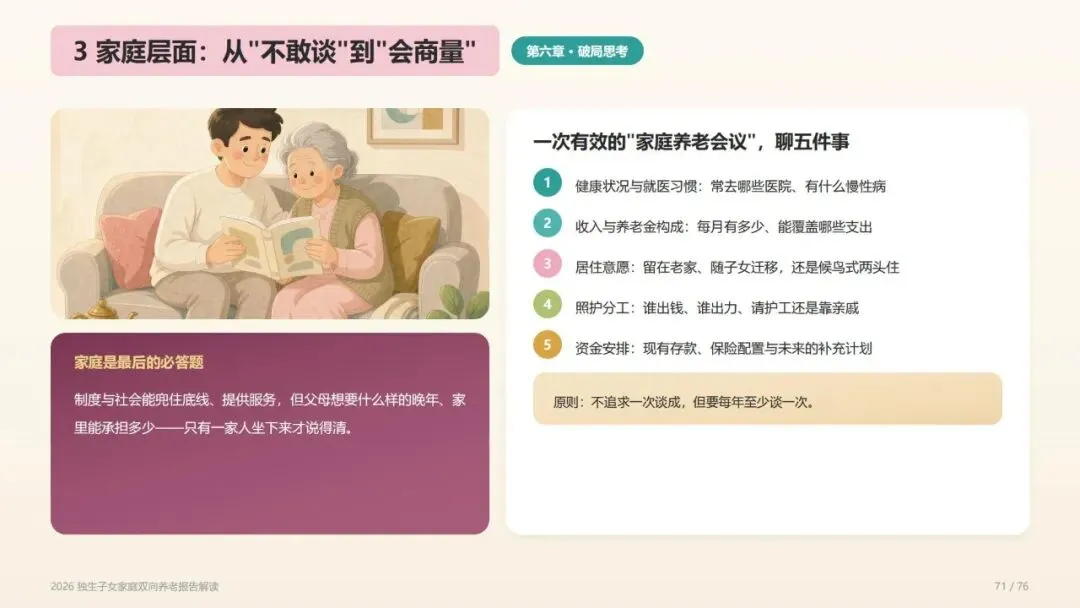
3.家庭层面:开展家庭养老沟通会议,每年至少沟通一次,理清老人健康、收入、居住意愿、照护分工、资金储备,把模糊焦虑变成明确计划。
4.市场工具:养老储备优先确定性,家庭偏好银行存款、商业养老保险;用年金、护理保险对冲长寿、大病、失能风险,把不确定风险转化成确定支出。
报告结语
双向养老是两代人同时承压,不必等到危机来临再行动,提前沟通、提前规划,才能缓解“接不来、回不去” 的时代困境。
完整版下载请点击文末“阅读原文”
免责声明
我们尊重知识产权、数据隐私,只做内容的收集、整理及分享,报告内容来源于网络,报告版权归原撰写发布机构所有,通过公开合法渠道获得,如涉及侵权,请及时联系我们删除,如对报告内容存疑,请与撰写、发布机构联系。
整理于“365康养宝”(知识星球)
扫描下方二维码加入,即可下载
精选报告推荐
1.22页-华创证券-保险行业2025年业绩综述暨夏季策略:底部已现,估值修复可期
免费查看及下载更多高清完整版报告

