麦肯锡的PPT,救不了一土的现金流:一个咨询顾问的冷思考
- 2026-09-22 04:20:52
麦肯锡的PPT,救不了一土的现金流:一个咨询顾问的冷思考上篇我从一个父亲和清华校友的视角,聊了教育选择中的“避险直觉”。 今天,我想换回我的本职身份: 一名工程博士与咨询顾问 。 很多人说一土的失败是“理想主义的挫折”。对,但可能还不全面。 在咨询顾问的眼里,这其实是一个教科书级别的商业死局 : 战略上的“极度傲慢”,导致了战术上的“全线崩塌”。 PART.01 千亿生态的幻觉:是办学校,还是做“流量入口”? 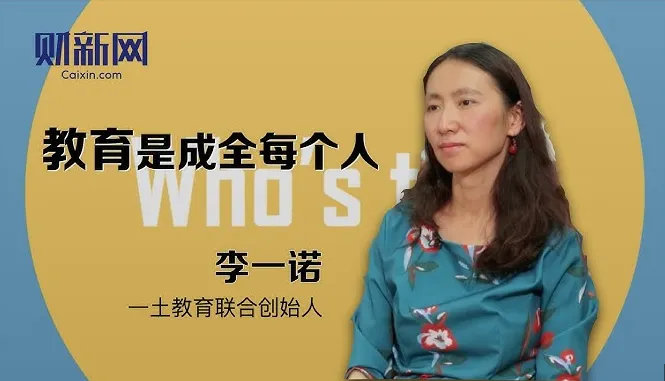
李一诺的履历在中国职场几乎是“无敌”的。清华校友,麦肯锡全球合伙人的背景,让当年的战略PPT极具说服力。 2016年,一土横空出世。在那篇阅读量20万+的推文中,她提出的愿景是美好的:“培养内心充盈的孩子”“中国版的个性化教育”“接社区的土壤”。 相信无数家长(包括曾经的我)都曾被这种愿景击中过。 但作为咨询人,当我们剥离掉这些感性的文案,复盘它早期的商业规划时,你会发现一个惊人的事实: 他们一开始想做的,就不仅仅是教育,而是一个庞大的资本故事。 据知情人士和《南方周末》《三联生活周刊》的深度报道透露,在一土的早期蓝图中,学校实体只是一个“流量入口”,他们真正想做的是一个庞大的 “教育生态矩阵”: 你看,这哪里是在办学校?这分明是在画一张通往纳斯达克的上市地图。 光环和故事是融资时的杠杆,但却是运营时的负债。 麦肯锡的方法论能帮500强画出最宏伟的蓝图,但套到重资产、强监管、低容错的实体办学上,这种“做生态”的野心,直接导致了对基础运营的蔑视。 PPT上的“千亿生态”还没影子,现实中的“债务飞轮”却先失控了。 PART.02 6000 万的装修废墟:战略傲慢与落地无能 复盘一土的八年,你会发现一种典型的“战略性逃避”: 用战术上的“高大上”,来掩盖战略上的“不落地”。 最典型的例子是资源错配 。 在一土只有几百个学生、单校区盈利模型尚未跑通的情况下,连食堂、资质、校舍都不稳定的情况下,创始团队却表现出了一种对“互联网平台”的迷之执着。 他们竟然维持了一个近30人的全职IT研发团队。哪怕是现在,很多上市公司的IT部门都没这么多人。他们开发了什么? 在这个项目上,一土烧掉了1000万到2000万的真金白银。在连食堂和办学资质都没搞定的情况下,投巨资去开发SaaS系统,这在商业上是不成立的。 但在精英的审美里,“做互联网平台”比“管好食堂和资质”要性感得多,估值也高得多。 这种傲慢更体现在对“沉没成本” 的漠视上: 据统计,从八十中的3间教室,到废弃的锅炉房,再到望京、安贞、来广营……办学9年间一土经历了 5个主要校区的搬迁。最讽刺的是,在来广营校区,刚装修完投入使用不久,就收到了拆迁通知。 每一次搬家,都伴随着千万级别的装修浪费。有估算显示,仅历次搬家带来的装修与设施损失,就高达 6000万。 6000万是什么概念? 它足够在北京买下一个永久校区的首付,或者发几年的老师工资。 但在“千亿生态”的幻觉里,这些足以压垮一家企业的真金白银,都被视为了不起眼的“学费”。 PART.03 致命的金融游戏:拿学费做“杠杆” 
根据《财新》及《三联生活周刊》复盘,一土在与BISS和致知合作时,采用了一种极高风险的“托孤模式”:合作方(通常债务缠身)出让管理权,而一土则用未来的学费收入作为质押,去帮合作方背书或偿还历史债务。 这简直是在金融的刀尖上跳舞。 学费在财务属性上是“预收款”,是 “负债” ,是必须要在未来一年里用来支付老师工资和房租的“保命钱”。但在精英的资本游戏里,这笔钱变成了撬动扩张的“杠杆筹码”。 结果显而易见:一旦合作方资金链断裂,作为质押物的学费瞬间蒸发。 老师工资发不出,社保断缴,几百个孩子瞬间失学。 更令人痛心的是,李一诺夫妇曾专门成立了一个叫“大土豆” 的持股平台,定向邀请家长注资。 30多位家长怀揣着对教育改革的信仰,甚至是对“独角兽”的投资期望,注资了约 4200万元。 这不是“理想主义被资本坑害”,这是缺乏敬畏之心的“金融裸奔”。 学校本该服务学生,结果家长成了LP(有限合伙人)。 当“客户”变成了“股东”,当“学费”变成了“融资”,学校的性质就变了——它不再是一个安静的书桌,而是一个必须时刻为了估值狂奔的金融标的。 PART.04 愿景不能替代治理:精英的“现实扭曲力场” 在咨询项目中,我们常遇到一种“愿景至上+外部归因”的领导: 始终坚信自己的初心绝对正确,把所有问题都归于“别人不理解”或“外部环境不好”。 在一土事件中,我们看到了大量类似的叙事:强调“我们是受害者”“为了情怀倾家荡产”。 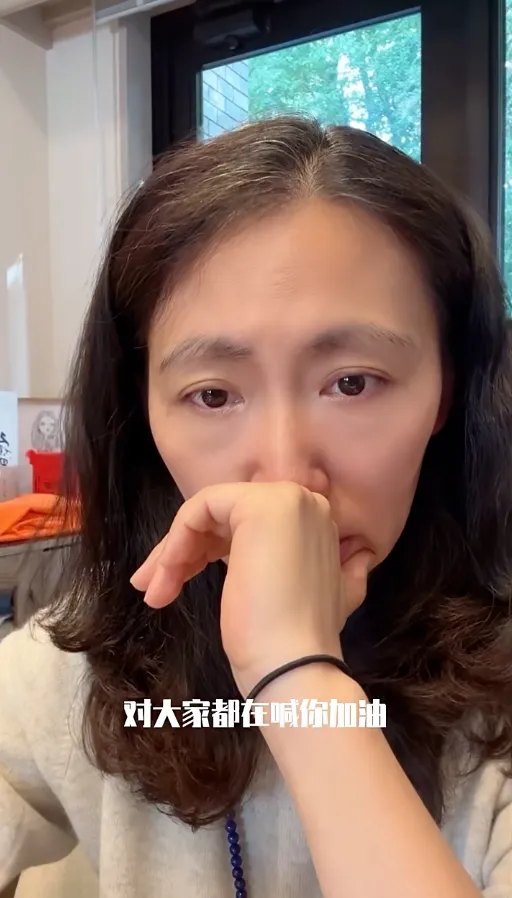
这套表达或许能感动粉丝,但作为一名管理者,必须直面三个冷冰冰的问题: 这就是顶级精英创业最容易翻车的逻辑: 他们容易陷入乔布斯式的“现实扭曲力场”,以为光环和意志力可以扭转商业规律。 《南方周末》采访中一个细节很扎心:有教师透露,“学校每天都在‘救火’,老师们像临时工一样承担所有风险。 擅长讲故事、吸流量,但一到落地执行、现金管理、团队治理就露馅。 这是很多PPT创业者的通病。 PART.05 结语:常识的回归 写这篇文章,并非为了苛责某个人,而是为了复盘一个惨痛的商业教训。 教育创业是一个“现金流敏感、重交付、低容错” 的行业。 在这个行业里,创始人身上的光环再亮,也挡不住 “风控+可持续”的铁律。 一土的教训,是用几亿资金和几百个孩子的动荡换来的血泪史: 如果不解决战略、治理、现金流的“不可能三角”,情怀终将变成一地鸡毛。 作为看客,我们或许可以唏嘘;但作为家长和投资者,请记住这昂贵的一课: 在商业世界里,永远不要为“没有风控的理想”买单。 (注:本文信息基于《南方周末》、《三联生活周刊》、《财新》等公开报道整理;观点仅代表个人,不构成投资建议。) | END | 在这个喧嚣的时代,我们试图通过折叠俗世,看见底层真相。 我是[俗世折叠],关注此时此刻的生存、宏观背后的微观以及每一个具体的人。 如果你喜欢这篇文字, 欢迎【关注】、【转发】或点亮【在看】。你的每一次互动都是我继续深挖的动力。 👇 点击下方名片,不错过下一篇深度推文 👇 往期文章推荐: 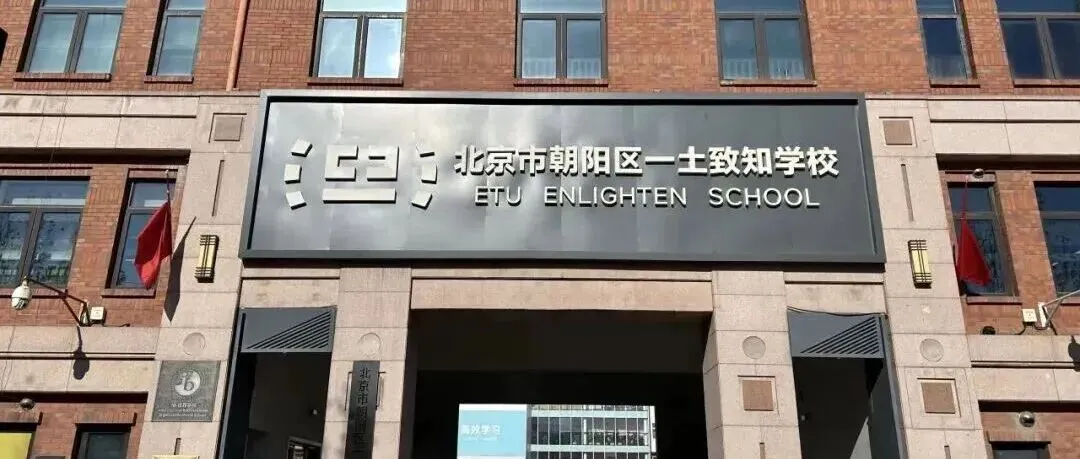
一套对标A-level的全球课程体系(估值千亿);
一套名为“磁土”的操作系统(估值千亿);
以及周边的社区和培训业务(估值百亿)。
“磁场”APP:原本想做知识付费平台,对标得到或喜马拉雅,结果运营能力不足,现在沦为内部社区。
“晨犀”系统:试图打造全国学校管理SaaS,如今也只是一个普通的家校沟通软件。
BISS时期: 替合作方偿还债务约 4000万元 。
致知时期: 承担致知方 4200万元 债务,并质押股权。
为什么顶级咨询背景却连最基本的尽职调查都没做就签下了巨额债务协议? 为什么在董事会结构中如此被动,却依然敢把几百个家庭拖入局? 为什么在扩张前没有做最极端的现金流压力测试?
本文来自网友投稿或网络内容,如有侵犯您的权益请联系我们删除,联系邮箱:wyl860211@qq.com 。

