41页PPT-国信证券-非银金融:中国机构配置观察2026年10月期-市场流动性逐步缓解
- 2026-11-08 23:52:23
钱往哪儿走?一份报告,看清2026年末机构的底牌
国信证券《中国机构配置观察》2026年10月期精读
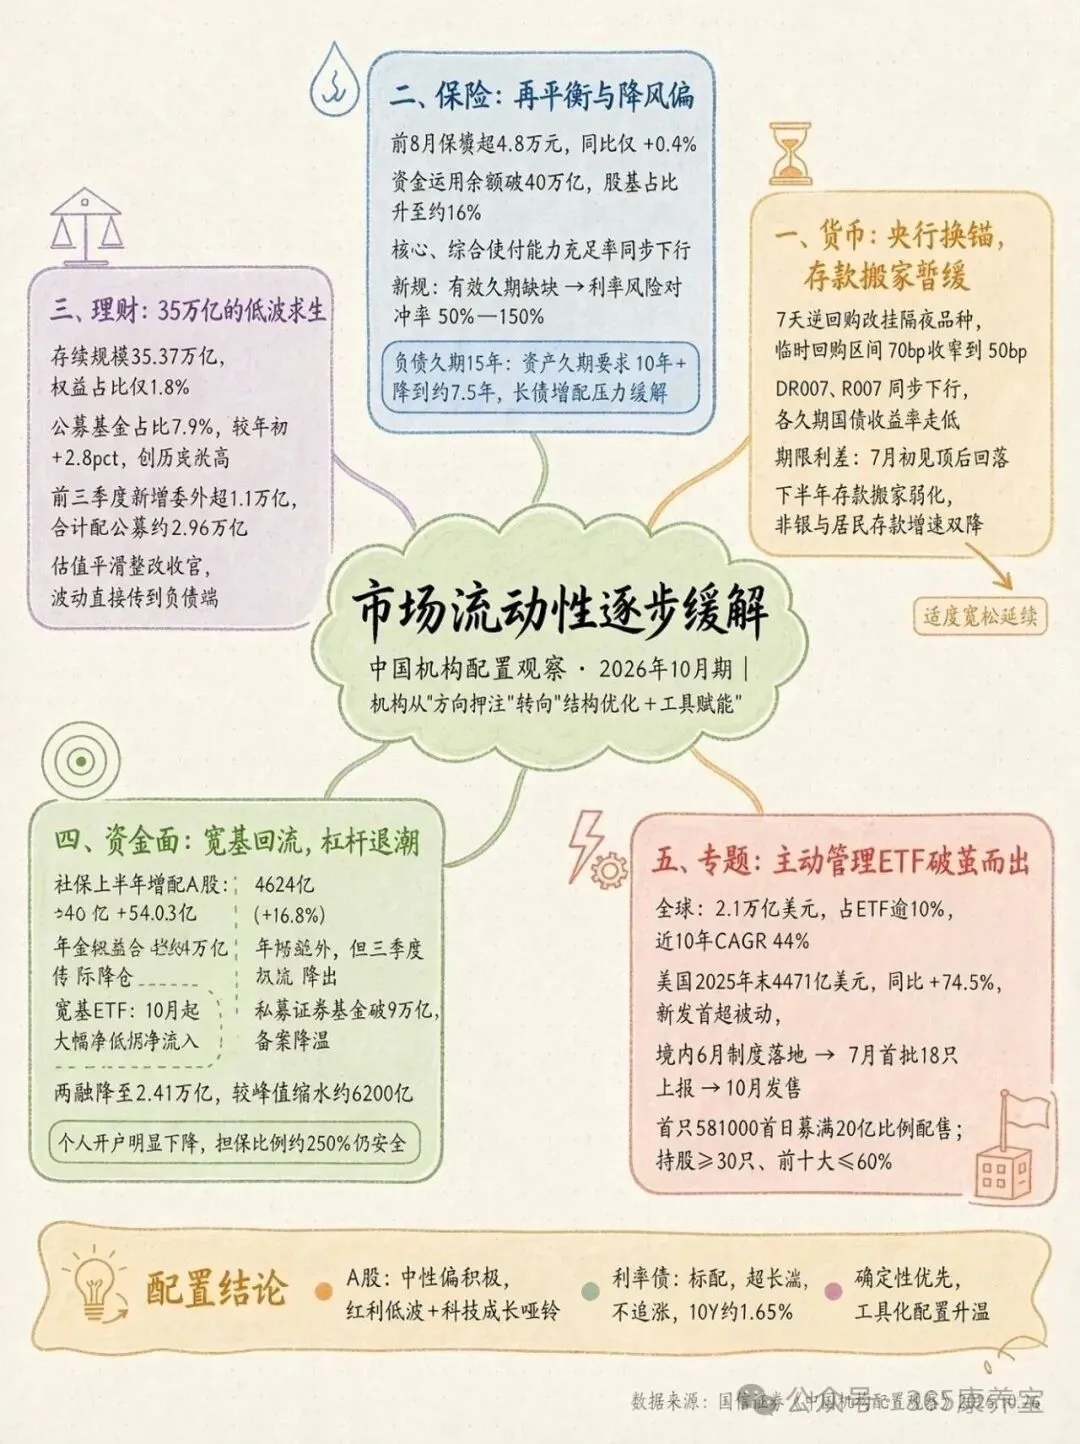
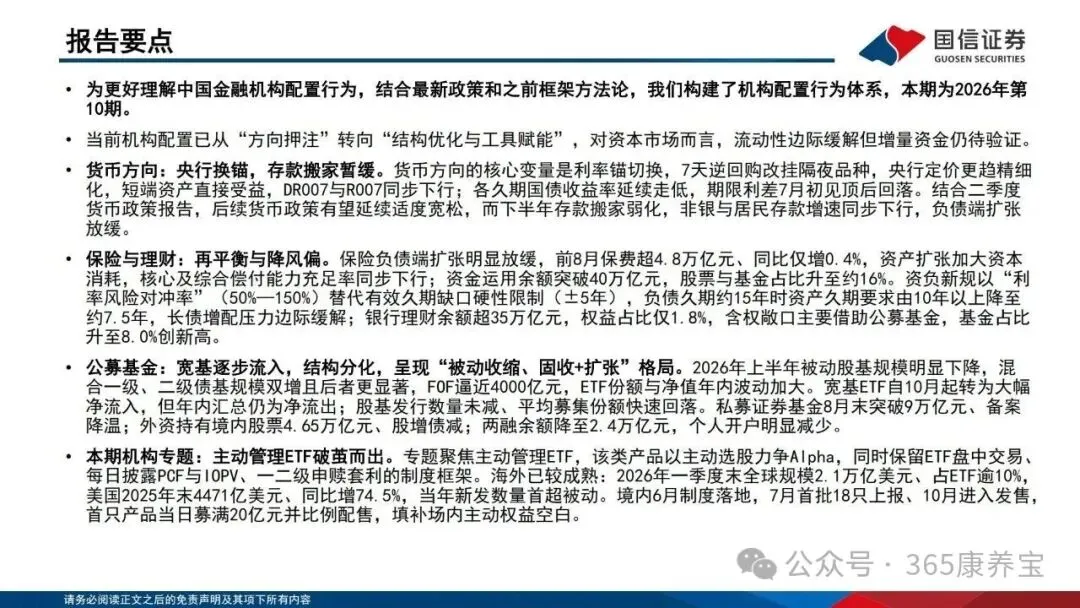
市场最怕的不是跌,而是看不清钱从哪里来、又往哪里去。国信证券这份10月期观察,把央行、保险、理财、养老金、公募、外资、两融和散户的资金脉络理成了一张大图。结论只有一句,却很值钱:机构的打法已经从「押方向」切换成「调结构、用工具」,流动性在边际好转,但真正的增量资金,还在路上。下面按五个层次拆解。
***************
一、货币:央行悄悄“换锚”,存款搬家先歇一歇
(一)短端利率有了新“锚”,钱更便宜了
这轮宽松最微妙的变化,不在降息,而在“怎么定利率”。央行在二季度货币政策执行报告里明确:公开市场操作新增隔夜逆回购这个品种,同时把临时正、逆回购的操作区间从70个基点收窄到50个基点。翻译成人话——以前央行主要盯着7天期给市场定价,现在把精度下探到隔夜,短端利率的“锚”从7天挪向了隔夜。
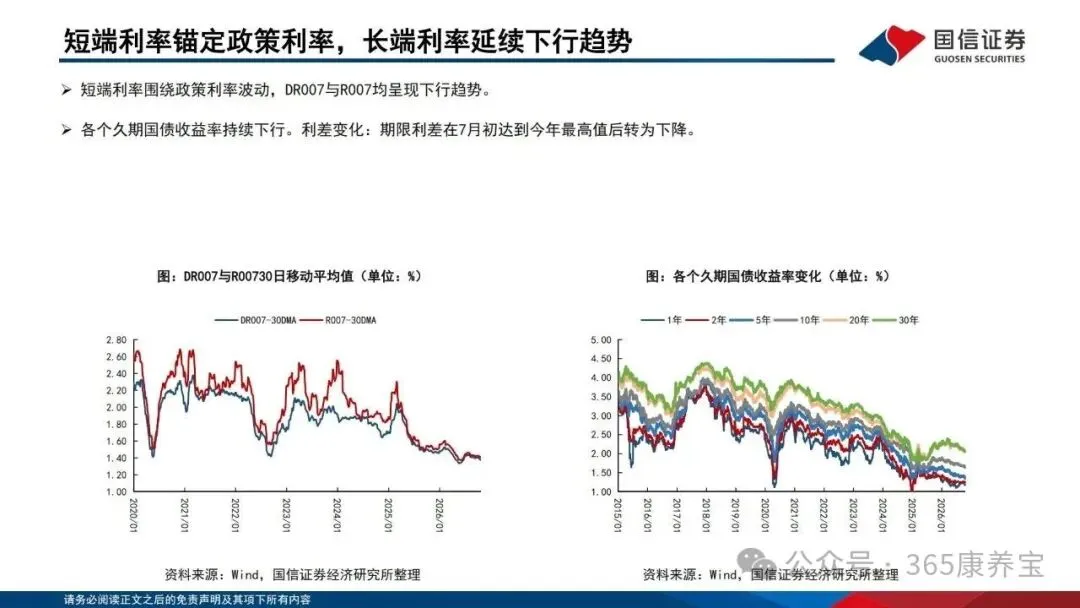
结果直接写在资金价格上:DR007和R007同步往下走,10月中旬DR001在1.28%附近、DR007约1.35%,都低于1.4%的7天逆回购政策利率。钱松了,最先吃到红利的是短债、存单和一切借短钱滚资产的策略。
(二)长端继续下行,但“牛平”里藏着拥挤
各久期国债收益率都在走低,10年期国债10月中旬一度摸到1.64%—1.65%,直逼1.6%的历史低位,30年期也在2.07%附近;期限利差7月初见顶后已经掉头回落。债市是牛的,但曲线是“牛平”的——长端交易太拥挤,一旦地方债供给放量或机构年末止盈,波动会被放大。
·关键判断:利率债标配即可,超长端回调时再捡,别在低位追涨。
·跟踪变量:DR007中枢、10年期国债能否在1.60%—1.65%站稳、地方债发行节奏。
(三)“存款搬家”下半年弱了,负债端不再狂奔
今年上半年的故事是存款往理财、往股市搬,下半年这条线明显变细:非银机构存款和居民存款的增速一起往下走,非银这边还有高基数的拖累。另一个旁证是,央行“对其他金融性公司债权”科目近期没大动静,和此前汇金入市时该科目跟着跳升的节奏对不上——国家队这一段的边际推力并不强。
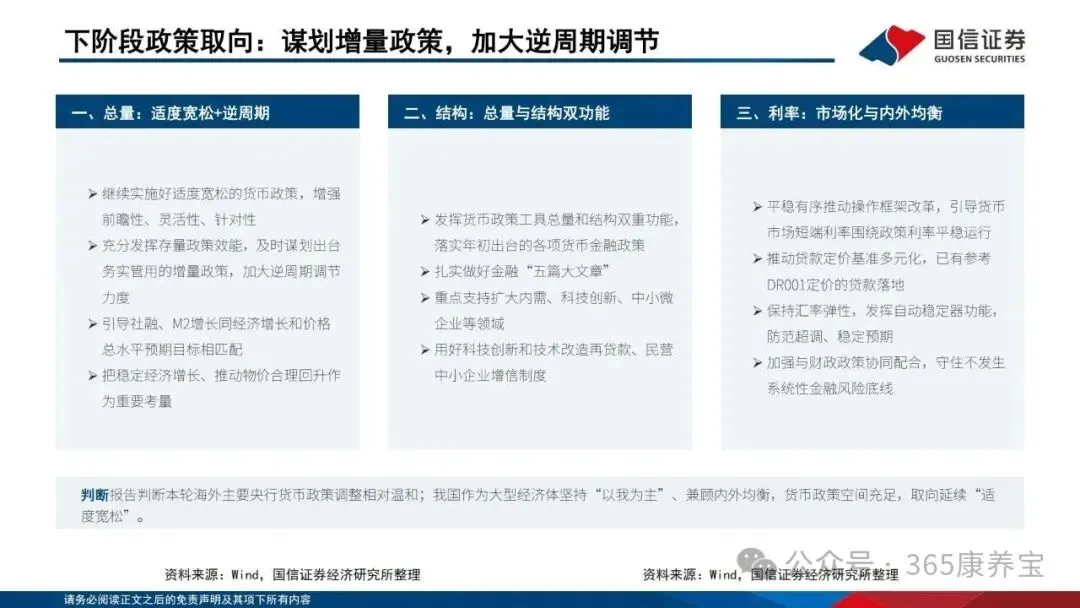
政策取向没变:二季度报告定调仍是适度宽松+加大逆周期调节,M2同比7.4%、M1同比8.0%,上半年GDP增4.7%,企业贷款加权约3.0%、同比低20个基点。一句话,水还够,只是不再往一个池子里猛灌。
***************
二、保险与理财:一个降风偏,一个找工具
(一)保险:保费几乎不涨了,钱却要投得更聪明
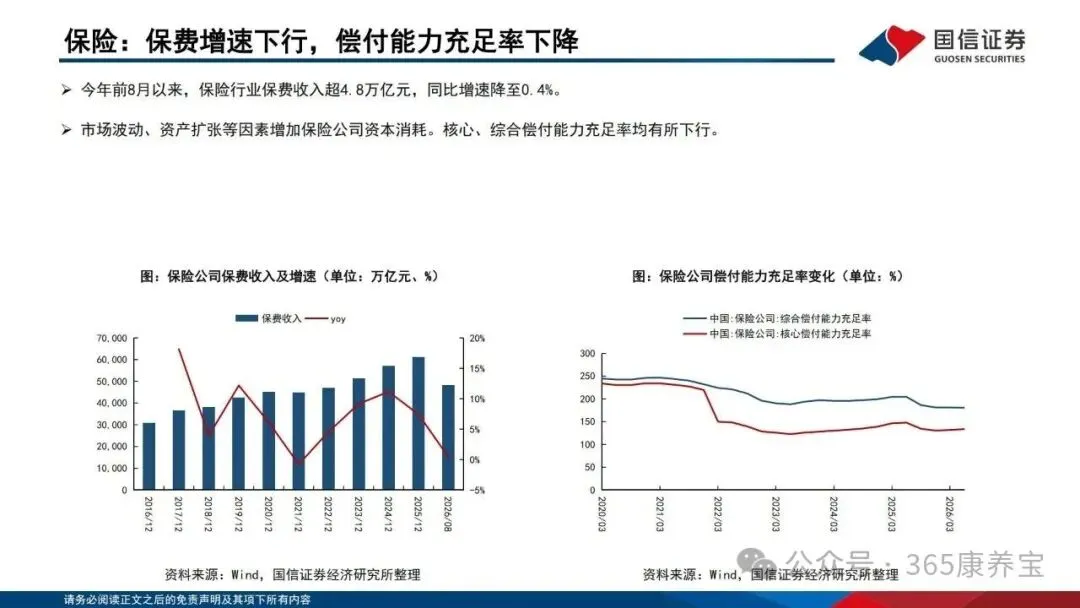
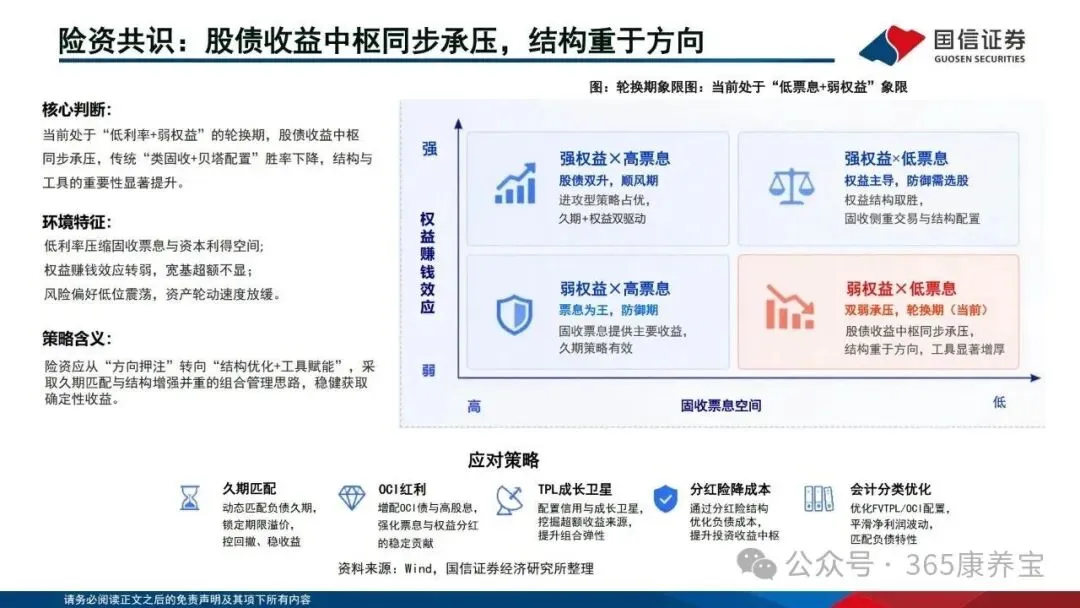
先看几组冷冰冰的数:前8个月保费4.8万亿元出头,同比只增0.4%;资金运用余额二季度末突破40万亿元,股票加基金占比升到约16%。负债端扩张踩了刹车,资产端却在加权益——中间的差额,靠的是资本消耗,所以核心、综合偿付能力充足率都在下行。这是“低利率+弱权益”的双重挤压:票息越来越薄,贝塔也不给力,老套路“买点债拿票息、配点宽基蹭弹性”的胜率在下降。
(二)资负新规换了个“尺子”,长债不用硬买了
本期最硬的一条制度变化,是保险资产负债管理办法的落地。指标从“量绝对差”换成“量覆盖率”:
1.旧尺子(征求意见稿):有效久期缺口,资产久期减负债久期,硬约束在±5年之间,想达标基本只能拼命拉长资产久期。
2.新尺子(正式稿,2027年1月1日起施行):利率风险对冲率=资产端利率敏感度÷负债端利率敏感度,合规区间50%—150%,旧指标降为监测指标。
3.为什么重要:这是“比值”不是“差值”,负债端也能动——分红险、万能险可以调结算利率和分红来压低负债敏感度,不必全靠买长债硬顶。
算笔账就懂了:假设负债有效久期15年,按旧口径资产得配到10年以上;按新口径,对冲率达标只需约7.5年,凭空少了2.5年的长债增配压力。低于50%叫“对冲不足”(利率再下行,负债涨得比资产快,利差损),高于150%叫“过度对冲”(利率上行,资产先跪)。顺带一提,新规还设了综合投资收益覆盖率、净投资收益覆盖率双≥100%的硬线,逼着险资做“耐心资本”。
·策略含义:险资会往高股息、OCI债、分红险降成本、会计分类优化上靠,既稳收益又平滑利润表波动。
(三)银行理财:规模新高,收益变薄,权益几乎没怎么加
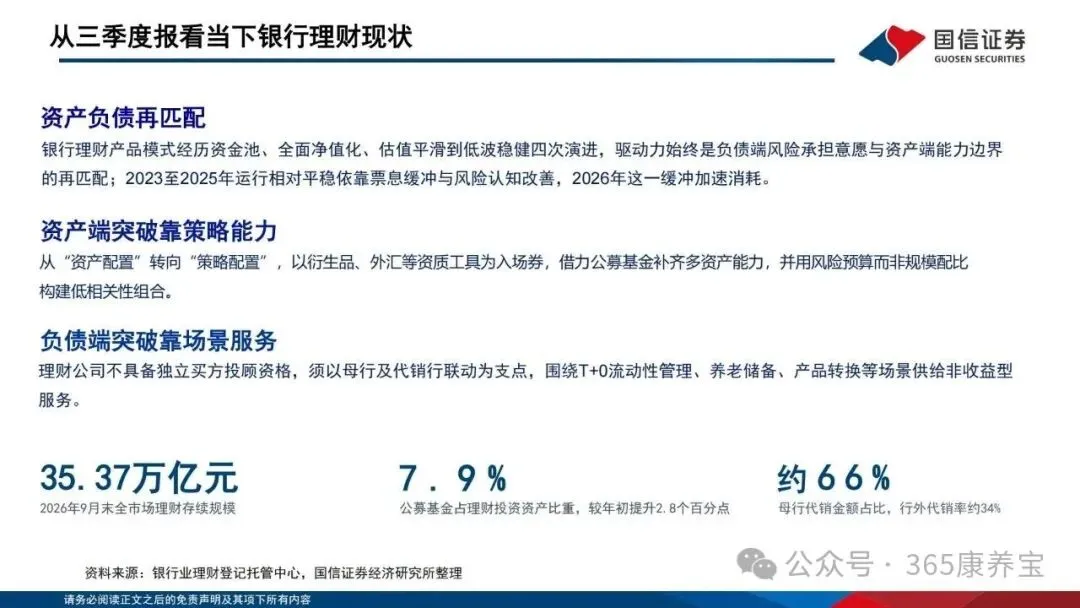
三季度末全市场理财存续35.37万亿元,同比增长10.08%,较6月末多1.71万亿元;投资者1.55亿个。但三季度只给大家赚了1417亿元,同比少了约20.9%——典型的“规模涨、收益摊薄”。
更值得看的是资产配置:权益只占1.8%,比年初还低,远低于所有其他机构;债券41.0%、存款28.2%、存单9.3%,三者合计近八成。含权的口子怎么补?借公募基金——三季度理财投向公募2.96万亿元,占比7.9%,创历史新高,较年初提升2.8个百分点,单季增配约4400亿元,前三季度新增委外敞口超1.1万亿元。摊余成本法债基、固收+、指数工具是三大载体。
背后是一条四次演进的主线:资金池→全面净值化→估值平滑→低波稳健。2025年底估值整改收官后,收盘价估值、平滑估值、自建估值模型都被堵死,净值波动会原样传到持有人账上。所以理财现在的出路不是“加风险”,而是“换工具”:用风险预算替代规模配比,用公募基金补自己的多资产能力短板。
***************
三、养老金:长钱还在进来,但有人开始先减仓
(一)规模稳增,是真正的“慢变量”
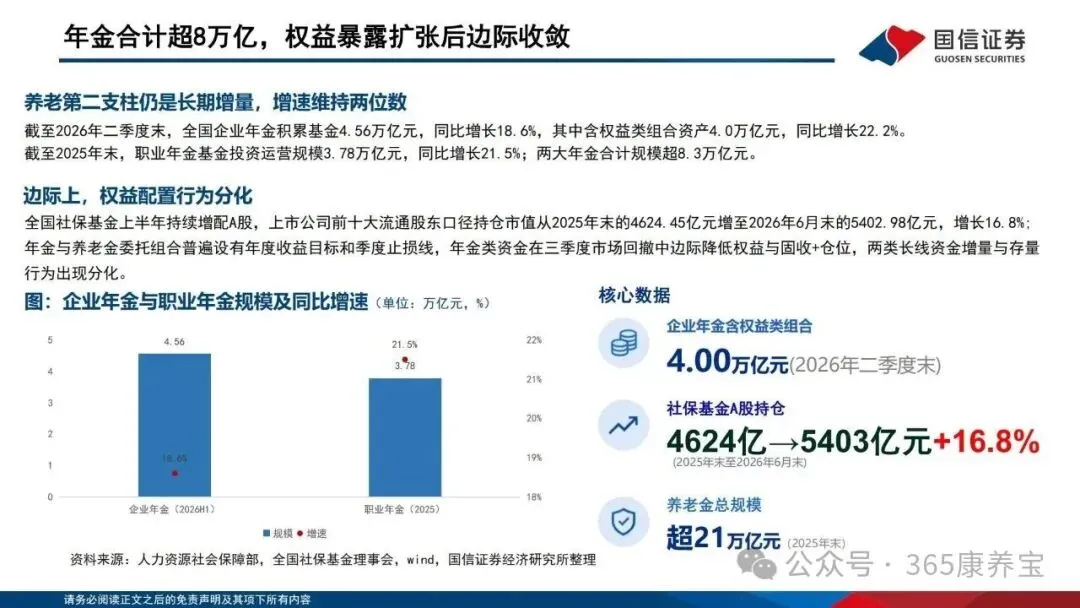
第二支柱仍是确定性增量:二季度末企业年金4.56万亿元,同比增18.6%,其中含权益组合4.0万亿元、增22.2%;2025年末职业年金3.78万亿元,增21.5%,两大年金合计超8.3万亿元。2025年末养老金总盘子更是超21万亿元。
(二)增量与存量,开始分道扬镳
有意思的分化出现了:全国社保基金上半年在A股是净买的,前十大流通股东口径持仓从4624亿元抬到5403亿元,增16.8%;而年金、养老金委托组合因为有年度收益目标和季度止损线,三季度回撤里边际降了权益和固收+仓位。长钱不是不走,是走得比你想的更讲纪律——这提醒市场:别把“长期资金”当成无条件托底。
***************
四、公募与资金面:结构在换,杠杆在退
(一)公募:被动收缩,固收+扩张
上半年被动股基规模明显缩水,而混合一级、二级债基双增,二级更猛;FOF逼近4000亿元;ETF份额和净值年内大起大落。发行端更冷:股基数量没少,平均募集份额快速下滑——不是没人发,是没人买。
(二)宽基ETF:10月终于回流,但全年仍是大额净流出
好消息是,以沪深300、上证50、中证500、中证1000为代表的宽基ETF,10月起转为大幅净流入,创业板、科创50也在快速“回正”。坏消息是,把全年累计一算,宽基ETF仍是净流出,10月这波更像国家队和长线资金的回补,还不是趋势性增量。
(三)私募、外资:一个量增价冷,一个股增债减
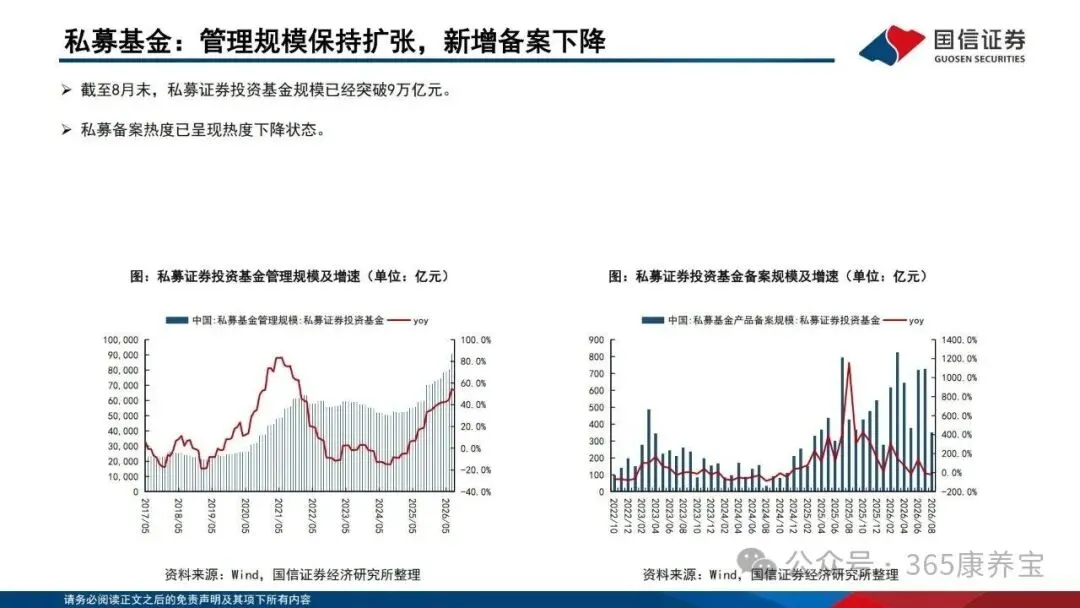
私募证券基金8月末突破9万亿元,但新备案明显降温;外资持有境内股票4.65万亿元,一年多了近1万亿元,债那边在减,北向成交占比小幅抬升。外资在默默加股票,只是声量被内资情绪盖住了。
(四)两融与散户:杠杆出清,情绪到底了吗
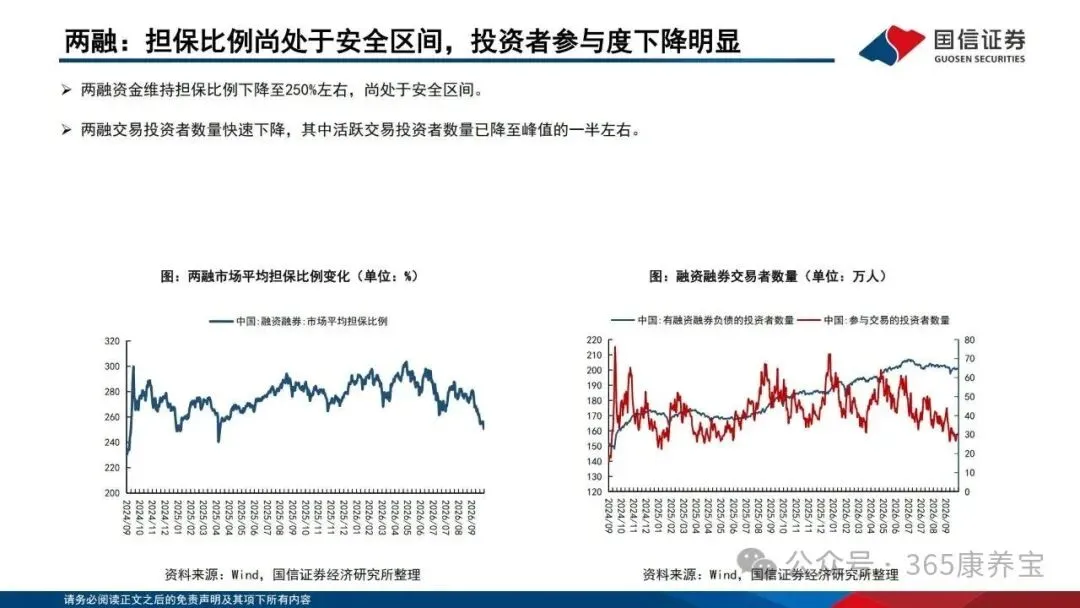
这是本轮最刺眼的一条线。两融余额从6月25日3.033万亿元的年内峰值,一路降到10月27日的2.4098万亿元,缩水约6200亿元,年内增量全部吐回,回落到去年9月水平;10月里31个申万一级行业全部被融资净卖出,电子、通信这类AI算力重仓板块砍得最狠。融资余额年初至今已由净流入转为净流出。
但风险没到恐慌级别:平均维持担保比例还在250%左右,属于安全区间,活跃交易者降到峰值的一半附近,更像“后撤待命”而不是踩踏出逃。个人开户数也在明显下滑。真正的见底信号,要看两融净流出能不能止住、担保比例能不能企稳回升。
***************
五、本期专题:主动管理ETF,把“基金经理”装进了股票账户
(一)它到底是什么?一句话:主动的魂,ETF的壳
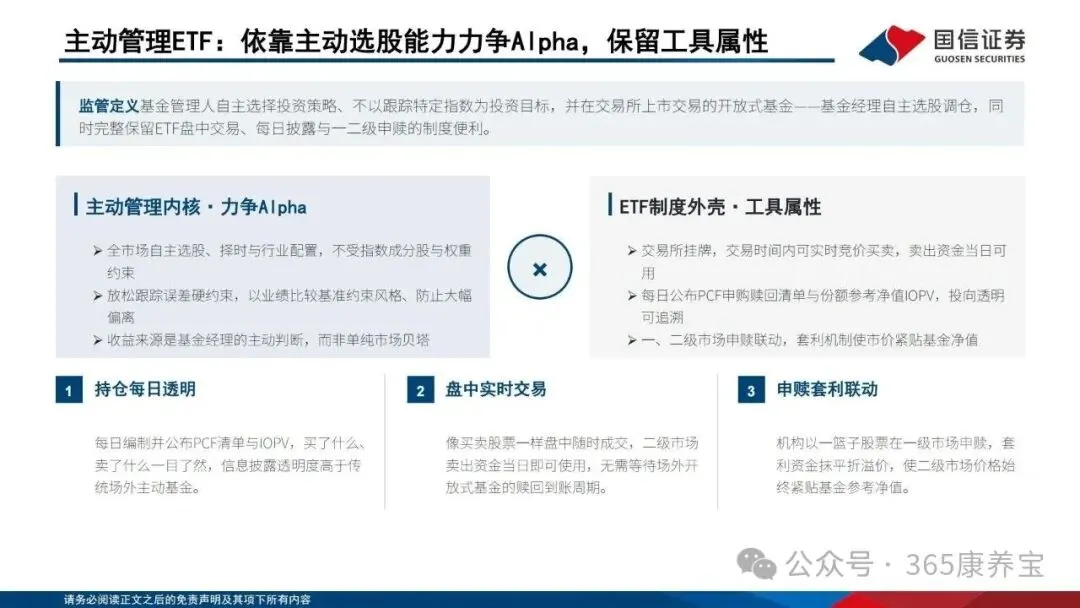
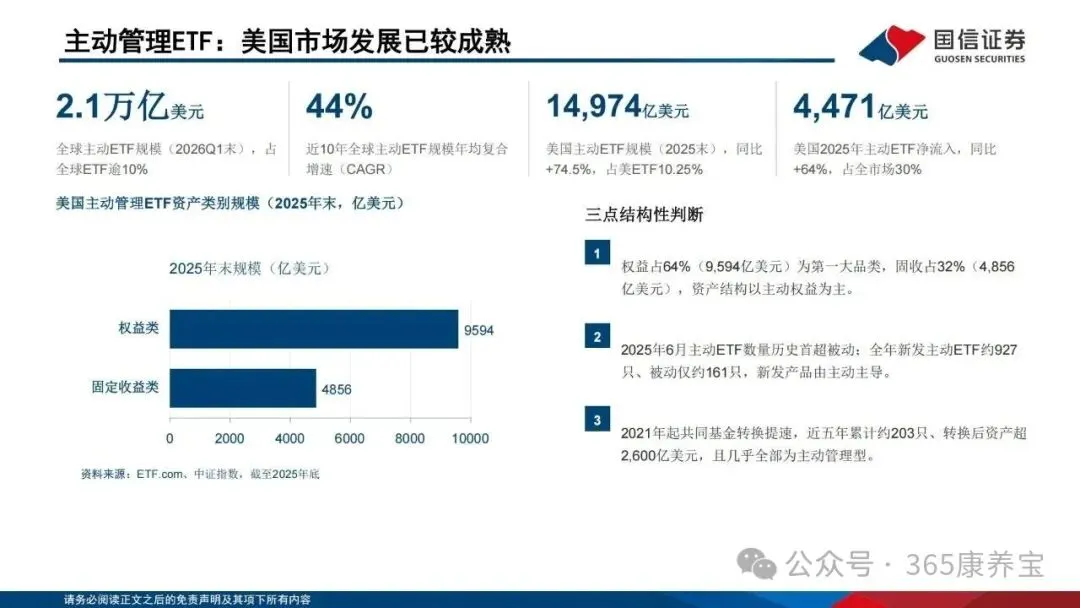
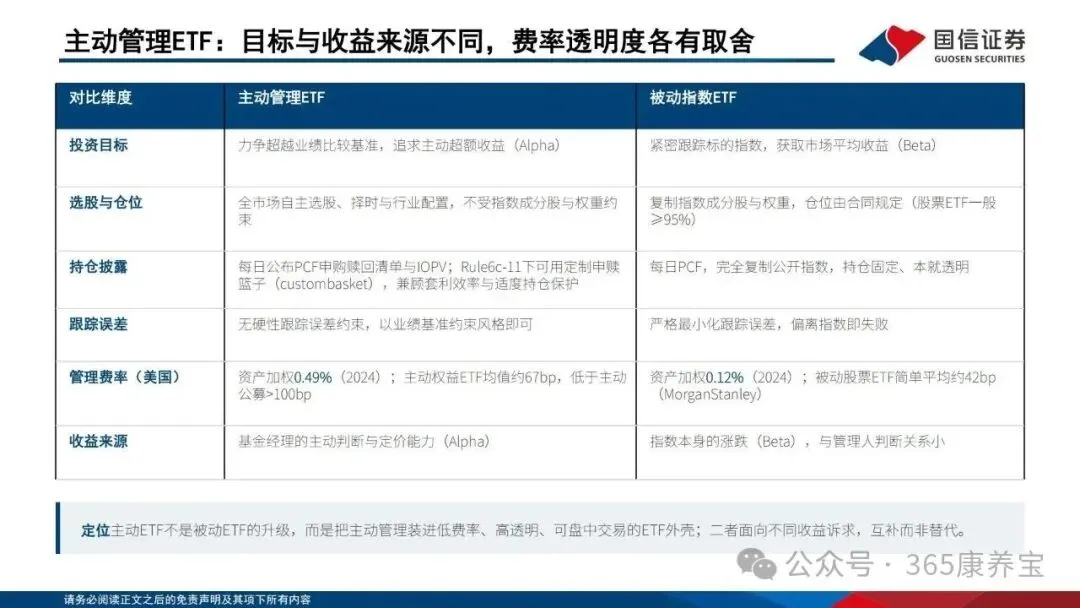
主动管理ETF,就是基金经理自主选股、择时、配行业,不跟踪任何指数,同时挂在交易所里,像股票一样盘中买卖,每天公布PCF申购赎回清单和IOPV参考净值,一级市场一篮子股票申赎、二级市场套利,市价紧贴净值。它不是指数增强,也不是普通场外主动基金——它是把Alpha装进了低费率、高透明、可交易的壳里。
(二)海外已经跑成主流,国内才刚破冰
2026年一季度末全球主动ETF2.1万亿美元,占ETF逾10%,近十年年化增速44%;美国2025年末1.497万亿美元、同比增74.5%,占美国ETF的10.25%,当年净流入4471亿美元、占全市场三成。2025年新发主动ETF约927只,首次压倒被动的161只;近五年还有约203只共同基金“转换”成主动ETF,搬家资产超2600亿美元。
·费率优势:美国主动ETF资产加权费率约0.49%,主动权益均值约67个基点,远低于主动共同基金的100个基点以上。
(三)境内时间线:从表态到售罄,只用了四个月
4.6月陆家嘴论坛:证监会主席宣布支持沪深交易所推出主动ETF,同日两所发布业务指引。
5.7月:首批18只上报,沪深各9只、18家管理人,易方达、华夏、华泰柏瑞、南方、富国加摩根齐活,风格清一色“均衡、价值、红利”,主打低换手高分散。
6.10月23日发售:首日18只合计认购超150亿元,易方达品质均衡、摩根大盘成长、富国价值优选三只当日触达20亿元上限并比例配售;摩根那只(代码581000)20亿里不含股东关联方5亿元自有资金另投,20亿全是市场钱,10月28日成立,有效认购户数15256户、确认比例89.555%。
门槛也不低:管理人需5年以上主动权益经验、近3年年均主动权益规模≥100亿元;产品持股不少于30只、前十大合计不超净资产60%,每日披露PCF与IOPV。境内此前只有54只指数增强ETF、约96亿元,主动ETF第一次给了场内投资者“可交易的主动管理”。
(四)对普通人的三个实在含义
·工具多了:不用再在“被动宽基”和“场外主动基金”之间二选一,场内就能买到一个基金经理的完整判断。
·透明度换信任:每天看得见买了什么,比季度披露的传统主动基金坦诚得多,也更好拿得住。
·别追首日热度:主动能力才是内核,首日售罄是情绪,选人、选策略比选产品名重要。
***************
六、一句话配置清单:中性偏均衡,向确定性和工具化倾斜
先看结论:报告给的资产结论,我帮你压缩成一张“不用表格也能看懂”的清单:
·A股权益|中性偏积极、哑铃结构:三季报后从流动性博弈切到盈利验证,红利低波+科技成长两头配,别单边追成长。盯三季报兑现度、杠杆能否止跌、美债长端和油价。
·利率债|标配,超长端不追:10Y在1.65%附近、30Y-10Y利差压到约40BP,基本面弱修复+资金松是支撑,拥挤度和供给是风险。
·信用债|票息为王:往高等级、中短久期倾斜,别为那几十个基点下沉资质。
·黄金|长期底仓逻辑没破:短期受加息预期压制,长期避险属性仍在,适合当压舱石而不是交易品。
***************
写在最后
钱没走,只是换了玩法:短端换锚利率走低,险资被新规松了长债枷锁、转向高股息,理财借公募补短板,宽基ETF十月回暖却全年仍净流出,两融缩水六千亿。真正的增量,要等杠杆止跌与盈利兑现。
完整版下载请点击文末“阅读原文”
免责声明
我们尊重知识产权、数据隐私,只做内容的收集、整理及分享,报告内容来源于网络,报告版权归原撰写发布机构所有,通过公开合法渠道获得,如涉及侵权,请及时联系我们删除,如对报告内容存疑,请与撰写、发布机构联系。
整理于“365康养宝”(知识星球)
扫描下方二维码加入,即可下载
精选报告推荐
1.22页-华创证券-保险行业2025年业绩综述暨夏季策略:底部已现,估值修复可期
免费查看及下载更多高清完整版报告

