会计学习笔记第六章长期股权投资二 后续计量
- 2026-11-06 06:16:38
会计学习笔记第六章长期股权投资二 后续计量会计学习笔记 长期股权投资二 后续计量 一、成本法:按历史成本计价的方法。持有过程除发生减值等情况,对其账面价值不予调整。 宣告发放现金股利:借:应收股利,贷:投资收益。 二、权益法 明细科目包括: 长期股权投资-投资成本,核算投资成本的增减变动; 长期股权投资-损益调整,对应科目投资收益,核算持有期间被投资单位实现净损益、利润分配或分派现金股利; 长期股权投资-其他综合收益,对应科目其他综合收益,核算持有期间被投资单位的其他综合收益变动; 长期股权投资-其他权益变动,对应科目资本公积-其他资本公积,核算除净损益、其他综合收益和分红以外所有者权益变动。 (一)长期股权投资-投资成本 初始投资成本大于被投资单位可辨认净资产公允价值的份额,不处理; 初始投资成本小于被投资单位可辨认净资产公允价值的份额,借:长期股权投资-投资成本,贷:营业外收入。 (二)长期股权投资-损益调整 1、被投资单位实现净利润 在确认净利润或净亏损时在被投资单位账面净利润的基础上,应考虑以下因素进行适当调整: 1)按投资方的会计政策及会计期间对被投资单位的财务报表进行调整; 2)不属于投资企业的净损益应剔除,如可累积优先股股东享有的股利; 3)公允价值不等于账面价值; 4)抵销未实现内部交易损益; 5)考虑潜在表决权的影响。 公允价值不等于账面价值的调整 取得投资时,被投资方的有关资产公允价值与账面价值不相等的,投资方在确认应享有被投资单位净损益的份额时,应当以取得投资时被投资单位可辨认净资产的公允价值为基础,对被投资单位的净利润进行调整后确认。 理解:被投资方是按账面价值计提折旧 / 结转成本;投资方要在投资日公允价值口径重新核算成本费用,以此调整被投资方账面净利润,再按持股比例确认。 1)存货投资日评估增值或减值 差额=投资日存货公允价值-账面价值 评估增值的存货卖掉时,公允口径营业成本更高,利润要调减;如果是评估减值,利润要填加。 调减利润=(公允价值-账面价值)*本期出售比例 调增利润=(账面价值-公允价值)*本期出售比例 关键点:没卖的存货,本期不调整;什么时候对外出售,什么时候调。 2)固定资产、无形资产(投资日评估增值 / 减值,交易时点不调整,折旧摊销时调整) 折旧摊销调整额=公允价值按剩余年限折旧摊销额-账面价值按原预计使用年限折旧额 评估增值:公允折旧 > 账面折旧,每年利润调减; 评估减值:公允折旧 < 账面折旧,每年利润调增; 如果是年中取得投资,折旧摊销差额还要按当年持有月份折算。 通用分录(调整完净利润之后,如果调整后是净亏损,分录相反) 借:长期股权投资 —— 损益调整 (调整后净利润 × 持股比例) 贷:投资收益 未实现内部交易损益:对于投资企业与期联营企业之间发生的未实现内部交易损益应予以抵消。(区分顺流交易和逆流交易) 逆流交易:被投资方卖给投资方,利润在被投资方。关键点:虚利在被投资方净利润里,个别表调净利润;合并表抵消投资方存货。 顺流交易:投资方卖给被投资方,利润在投资方;关键点:虚利是投资方自己确认的收入成本;合并表抵消收入成本,不是存货。 未实现损益时,逆流和顺流都是按持股比例调减净利润。 重要共性:只有对外出售给外部第三方的时候,未实现损益才变成已实现,再把之前扣掉的利润加回来确认投资收益。 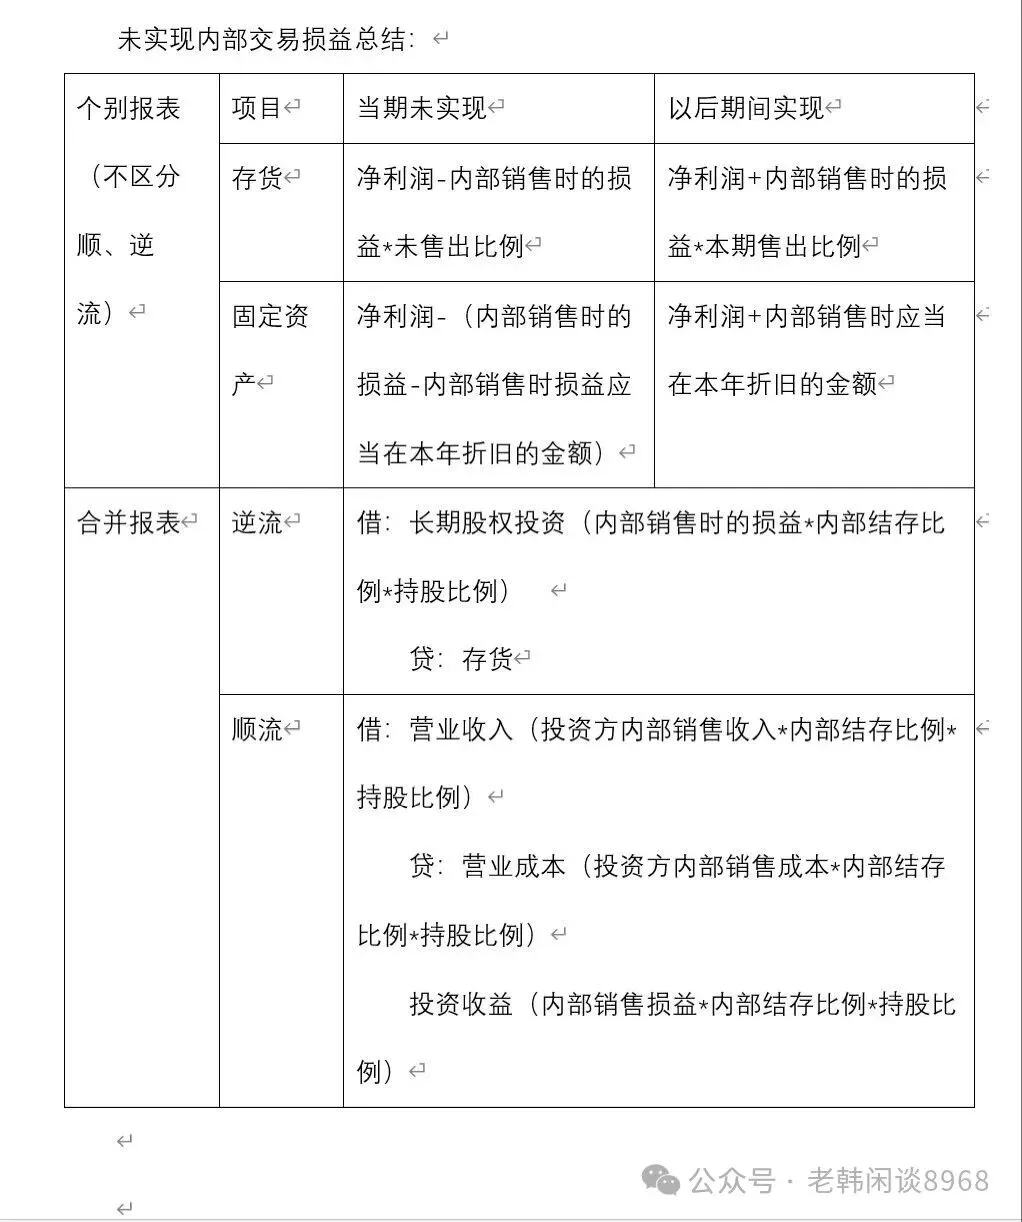
2、超额亏损 一直亏损时,按顺序处理: 1减记长期股权投资的账面价值:借:投资收益,贷:长期股权投资-损益调整 2账面价值减记至0后,冲减长期应收款账面价值:借:投资收益,贷:长期应收款; 3长期应收款为0后,贷记预计负债,借:投资收益,贷预计负债; 4还不够,账外备查登记 亏损后又实现盈利,按上面相反的顺序处理,分录相反。 长期股权投资计提减值按照资产减值准则的规定处理,提取后不允许转回。(非流动资产计提减值后,在持有期间不能转回) 特殊规定:风险投资机构、共同基金以及类似主体可以根据长期股权投资准则,将其持有的联营企业或合营企业投资在初始确认时,确认为以公允价值计量且其变动计入当期损益的金融资产,而不能指定为以公允价值计量且其变动计入其他综合收益的金融资产。
本文来自网友投稿或网络内容,如有侵犯您的权益请联系我们删除,联系邮箱:wyl860211@qq.com 。

