【MY学习笔记】应收账款的公允价值与合同对价之间的差异
- 2026-11-06 03:16:53
【MY学习笔记】应收账款的公允价值与合同对价之间的差异案例直通车: 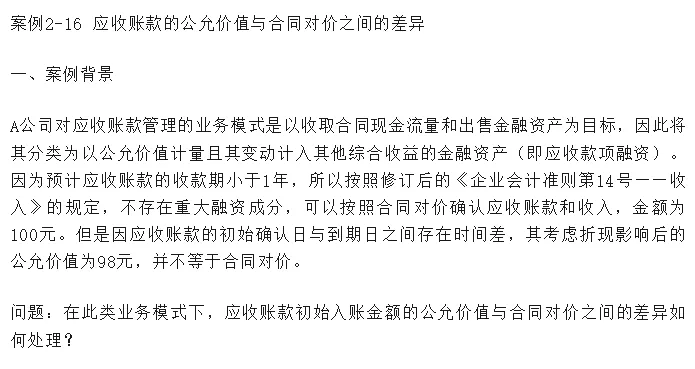
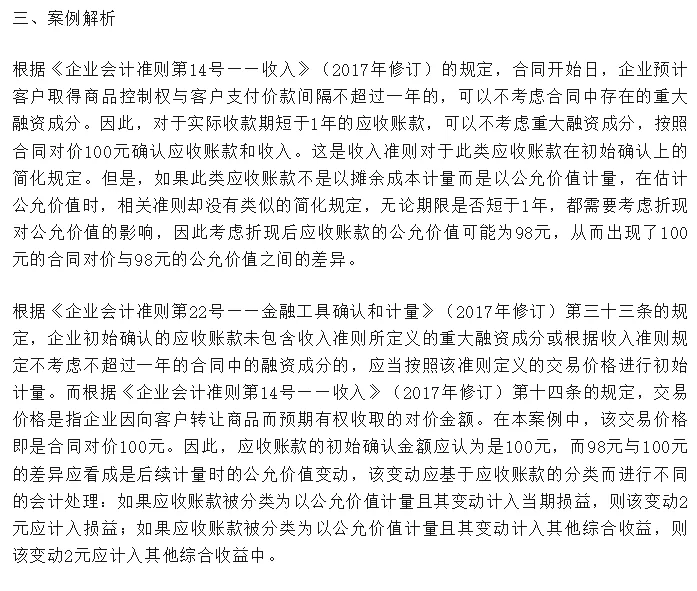
问题:应收账款的公允价值与合同对价之间的差异? 1.不同准则视角的分析(收入准则和金融工具准则)。 (1)收入准则视角。收款期不超过1年,根据CAS14不考虑重大融资成分(简化处理),本案例合同对价100元确认应收账款和收入。 (2)金融工具准则视角。如果应收账款以公允价值计量,则无“短于1年”简化,按折现后公允价值98元确认(此为后续计量,合同对价与公允价值存在差异)。 这里出现的差额性质不是融资成分(利息调整),而是后续计量时的公允价值变动。 2.差额如何处理(看金融资产分类)。 (1)业务模式为"既收取合同现金流量又以出售为目标”(本案例)。分类为FVOCI(应收款项融资),2元计入其他综合收益。 (2)业务模式为“其他”。分类为FVTPL,2元计入当期损益。 3.可能存在的易错点。 (1)OCI的去处。以公允价值计量且其变动计入其他综合收益的权益工具投资终止确认时,计入其他综合收益的公允价值变动累计额,转入留存收益;其余金融资产终止确认时,其之前计入其他综合收益的累计利得或损失应当从其他综合收益中转出,计入当期损益。即:分类为FVOCI的债务工具(如应收款项融资、其他债权投资),终止确认时累计OCI转出至当期损益;如果是指定为FVOCI的非交易性权益工具(其他权益工具投资),终止确认时转出至留存收益。 (2)实务中的常见做法(近似处理)。一般情况下应收款项融资属流动资产,票据一般不超过一年,资金的时间价值对其变化并不重大,且票据在背书前后手方均认可按票据面值抵偿等额的应收或应付账款,所以应收款项融资的公允价值与摊余成本(考虑减值后)基本一致,公允价值变动对期末计量的影响显著不重大。 
【与MY同行】让学习之路不在孤单!还没找到组织的你,来这里看看!
温馨提示
如果你喜欢本文,请分享到朋友圈,想要获得更多信息,请关注我。
免责条款:所有“MY聊审计”公布的学习心得或总结,仅基于对特定项目的审计思路和经验形成,不代表行业审计指引等技术性文档,仅为个人对案例的理解和总结。如有侵权或错误,还请留言通知,我会及时删除或调整,谢谢您的支持和理解。本文案例来源于《上市公司执行企业会计准则案例解析2024》。
01
案例来源
02
学习笔记
实务提醒:解释了为什么本案98与100的2元差异在实务中往往不重大——案例2-16是刻意构造的抽象情景(100 vs 98)以说明原理。
---end---
审计狗微信表情包第二辑上线了,欢迎喜欢审计狗的小伙伴下载使用(下图微信扫码即可使用)。
审计狗V3已挂在主页上,感兴趣的小伙伴可以自行下载了。
https://my-audit.app.workbuddy.host/?sharecode=PZGHDFZXTO
本文来自网友投稿或网络内容,如有侵犯您的权益请联系我们删除,联系邮箱:wyl860211@qq.com 。

