矿业学习笔记——铜矿(二十)|怎么看一份铜企财报
- 2026-11-04 11:17:43
这套笔记的最后一篇。不讲新知识,讲怎么用。
先给一个判断。
读财报比读研报有用,前提是你知道该看哪几个数。
不知道的话,看财报反而更危险——因为财报里每一页都是真的,你只是不知道哪一页重要。
这一篇给的就是那份"哪几页重要"的清单。
一、第一步:先给它归位
拿到一家公司,别急着看利润。先回答两个问题。
第一个问题:它主要赚钱的是"矿"还是"厂"?
看两个数:矿产铜、阴极铜。
这两个数差得远,说明它是冶炼型;两个数接近,说明它是资源型。
这一步定错了,后面全错。 因为资源型看铜价,冶炼型看加工费,这两个价格经常反着走。
第二个问题:它是五种活法里的哪一种?
一体化、纯上游、单矿公司、服务商、权利金——五种活法的铜价敏感度差好几倍。
归位错了,估值方法就错了。
二、第二步:五个数字定生死
这五个数,比利润表重要得多。
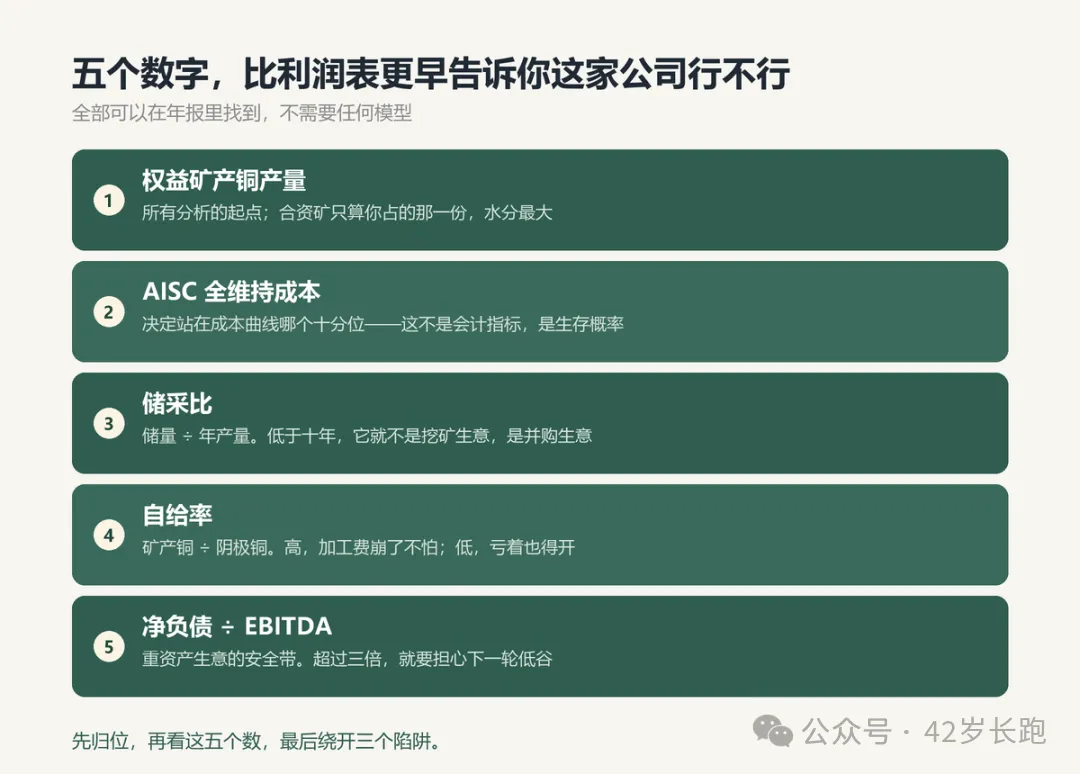
五个数字,比利润表更早告诉你这家公司行不行
第一个,权益矿产铜产量。
注意"权益"两个字。
一座合资矿,你占 60%,产量只能算 60%。 很多公司披露"总产量",听起来很大,一算权益就缩水。
这个数是所有分析的起点,也是水分最大的一个数。
第二个,AISC(全维持成本)。
它决定这家公司站在成本曲线的哪个位置。
第十一节讲过:成本曲线前 25% 的矿,铜价跌到 6000 还能赚钱;最后 25% 的矿,跌破 8000 就亏。
所以这个数不是一个会计指标,是一个生存概率。
第三个,储采比。
储量除以年产量,等于还能挖几年。
低于十年要警惕。因为低于十年,意味着它必须不断买新矿才能维持产量——那就不是"挖矿生意",是"并购生意"。
第四个,自给率。
矿产铜除以阴极铜(或除以总销量)。
这个数决定它对加工费的敏感度。 自给率高,加工费崩了它不怕;自给率低,它就是第十篇里那家"亏着还得开"的厂。
第五个,净负债除以 EBITDA。
矿业是重资产、长周期、高杠杆的生意。这个数超过三倍,就要开始担心它在下一轮低谷里能不能扛住。
五个数看完,你对这家公司的判断,已经比大部分研报准了。
三、第三步:三个陷阱,必须绕开
陷阱一:把总产量当权益产量。
这个最常见,也最容易吃亏。
尤其是在"三费"(合资、参股、代管)很多的公司里,两个数能差三成以上。
陷阱二:套保损益混在毛利里。
第十六篇讲过:套保的亏损是"今天要付的现金",实货的盈利是"明天的账面数字"。
所以看利润的时候,要把衍生品损益单独拎出来看。 否则你看到的"利润下滑",可能只是会计时点问题。
陷阱三:维持性资本开支被藏起来。
第七篇讲过 C1、C2、C3、AISC 四个口径的区别。
很多公司只披露"资本开支总额",把维持性和扩张性混在一起。
结果就是:看起来自由现金流很好,实际上钱全花在"维持原样"上,一分钱没扩产。
这三个陷阱的共同点:都不是造假,都是"选择性披露"。
四、第四步:三个"看不见"的要自己算
第一个,库存里的浮盈浮亏。
铜价涨了,但货还没卖。这部分收益在资产负债表上,不在利润表上。
所以利润表可能低估了它,也可能高估了它。 要看存货跌价准备和存货周转。
第二个,副产品在利润里的占比。
第十篇讲过:硫酸、金银,在加工费归零的时候几乎是全部利润来源。
所以要问一句:如果不算副产品,主业赚不赚钱?
这一问,能把很多"看起来还行"的公司问出原形。
第三个,少数股东损益。
合资矿多公司,归母净利润和净利润能差很多。
看归母,别看净利润。 因为你能分到的,只有归母那一份。
五、一份十二问的清单
可以直接拿去用。
归位:
- 矿产铜和阴极铜各是多少?
- 它是五种活法里的哪一种?
五个数字:
- 权益矿产铜产量多少?
- AISC 多少,站在曲线哪个十分位?
- 储采比几年?
- 自给率多少?
- 净负债/EBITDA 多少?
三个陷阱:
- 总产量和权益产量差多少?
- 衍生品损益对当期利润影响多大?
- 维持性资本开支占资本开支总额多少?
三个看不见:
- 存货里压了多少、跌价准备提了多少?
- 副产品和少数股东损益各占多少?
十二个问题答完,你大概会知道:这家公司是靠什么活的,能活多久,下一轮低谷里会不会死。
六、把这二十篇串成一张地图
最后回望一下整条路。
第一层,物理。 一吨铜要先搬走几百吨石头,品位决定成本结构(第一、二篇)。
第二层,工艺。 采矿、选矿、冶炼,每一段都有自己的瓶颈(第三、四、五篇)。
第三层,项目。 一座矿值多少钱,取决于四个词和五个假设(第七篇)。
第四层,公司。 五种活法,五种弹性;增长分买来的、挖出来的、抠出来的(第八篇)。
第五层,产业链。 矿山赚差价,冶炼赚收费,两段生意不在同一个周期里(第十篇)。
第六层,价格。 三个价格、四种库存、五块需求、一套套保——价格不是算出来的,是争出来的(第十三到十六篇)。
第七层,替代与循环。 废铜是缓冲器,铝是慢变量(第十七、十八篇)。
第八层,公司个体。 六种身世,决定六种行为(第十九篇)。
这八层,从一块石头到一个报价,就是这套笔记的全部。
最后
这一篇是收口,记住三句话:
先归位:它是挖矿的还是开厂的。这一步错了,后面全错。
五个数字定生死:权益产量、AISC、储采比、自给率、净负债。
财报里没有假话,只有"选择性披露"——三个陷阱都在这一句里。
二十篇写完,想说三件比知识更重要的事。
第一,矿业是一门"时间生意"。 十五年才能出一座矿,所以所有的判断都得以年为单位,不以季度为单位。
第二,矿业是一门"成本生意"。 铜价你预测不了,成本你能管住。所以真正的好公司,都是在成本上赢的,不是在价格上赌的。
第三,矿业是一门"诚实生意"。 地下的东西有多少,骗不了太久。品位会掉,成本会涨,储量会挖完——所有虚假的叙事,最后都会被地质数据戳破。
这套笔记到这里结束。
如果只能带走一句话,我希望是这句——
铜不会挖完,只会越挖越贵;而便宜,从来不是理所当然的事。

