学习笔记|消费行为经济学
- 2026-11-07 01:51:44
本章围绕消费行为经济学展开,对比凯恩斯简单消费函数,重点讲解恒久收入假说(PIH)、生命周期假说(LCH),结合美国历史数据,补充理性预期、流动性约束、遗产、财富效应等拓展内容,分析消费对宏观经济稳定、财政政策的含义。
一、消费与经济稳定
1.政策争论背景 政策积极行动主义者认为经济易遭受各类冲击,需要货币、财政政策干预;规则支持者更相信经济自身稳定性,泰勒规则融合两派观点,主张美联储根据通胀偏离目标、产出缺口调整利率。 各类需求、金融、供给冲击会扰动消费与投资:消费相比GDP其他组成部分更加稳定,投资波动大,放大GDP波动。
2.简单凯恩斯消费函数的局限 凯恩斯消费函数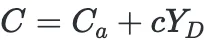 认为消费跟随当期可支配收入快速变动;现实中,家庭会区分收入变化是暂时还是永久:
暂时性收入下降:家庭减少储蓄,尽量维持消费,消费降幅远小于GDP降幅;部分衰退中消费甚至不下降。 永久性收入下降:消费显著收缩。
- 两大前瞻型消费理论提出
20世纪50年代弗里德曼提出恒久收入假说、莫迪利亚尼提出生命周期假说,核心共同点:消费者具有前瞻预期,偏好平滑稳定消费,收入暂时性变动对消费影响很小。
恒久收入假说:消费只对恒久(永久)收入变动反应,暂时收入几乎不影响消费,暂时性自发性消费的乘数远小于简单凯恩斯模型,IS曲线移动幅度更小。 生命周期假说:消费者把消费均匀分配到整个一生;消费不仅取决于可支配收入,还取决于家庭真实净财富(资产‑负债)。房价、股价波动改变财富,进而改变消费;可以解释2007‑2009金融危机衰退。
二、美国消费数据主要特征
把消费拆分为耐用消费品、非耐用消费品、服务,用占自然GDP的份额来观察1960‑2010年数据:
- 服务消费
:占比持续上升;衰退时期几乎不下降(住房、医疗、理发等属于刚需),仅2007‑2009轻微下滑。 - 非耐用消费品(食品、服饰、汽油)
:占比缓慢下降;衰退期小幅收缩,对周期轻度敏感。 - 耐用消费品(汽车、家电)
:波动性极强,顺周期。购买可以延后,收入暂时下降时家庭推迟购置;历次衰退都明显下滑,2007年后下跌尤为剧烈。 名义值 vs 实际值的差异 名义口径:服务占总消费占比大幅上涨,耐用、非耐用占比下降,根源是服务相对价格持续上涨(理发、学费、医疗)。 通胀调整后的实际口径:服务占比上升幅度有限;耐用消费品实际占比明显提高,因为电子产品等耐用品相对价格持续下跌。
三、横截面与时间序列证据的矛盾
- 凯恩斯模型推论
: 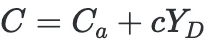 。横截面调查数据:高收入人群储蓄率更高,低收入储蓄率为负(借贷/消耗储蓄),和凯恩斯预测一致。
时间序列历史数据悖论 :20世纪美国人均实际收入大幅增长,但长期总储蓄率大体保持稳定,并没有随收入提高而上升,这和简单凯恩斯消费函数的预言冲突。
矛盾需要恒久收入假说、生命周期假说进行解释。
四、恒久收入假说PIH
核心思想:人们希望平滑消费,消费取决于恒久收入  (长期预期平均收入),而非当期实际收入;
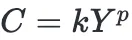 ,为恒久收入的边际消费倾向。
- 暂时收入
:实际收入减去恒久收入,暂时性收入的MPC很低。意外的奖金、临时丰收、临时失业带来的收入变化大多进入储蓄,对当期消费拉动微弱。
- 适应性预期
:消费者逐步修正恒久收入预期 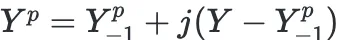 ,本期恒久收入是上期恒久预期与本期实际收入的加权平均。
两个边际消费倾向
- 长期MPC()
:恒久收入永久性变化对应的消费变化,数值大。 - 短期MPC(
 )
:当期实际收入变化带来的消费变化,数值很小。
解释数据矛盾
横截面看到高收入家庭储蓄率高,不是因为收入天生越高储蓄意愿越高;而是样本里高收入群体很多拥有 正向暂时收入 (高管奖金、明星短期高收入);低收入群体很多拥有负向暂时收入(失业、受灾)。时间维度上,全社会暂时收入平均抵消,总储蓄率长期保持稳定。
短期消费函数更加平坦;当收入变化持续足够久,短期消费函数向长期消费函数移动。
五、生命周期假说LCH
- 核心逻辑
:消费者一生总消费=一生劳动收入+初始资产。追求一生中消费平滑。
工作阶段:收入>消费,进行储蓄积累资产; 退休阶段:没有工资收入,消耗过去积累的资产维持消费,生命终点资产耗尽。 公式:无初始资产 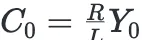 ;存在初始资产
 :
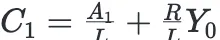 。
 =工作年数,=剩余生命总年数。
- 财富效应(LCH最重要拓展)
:消费显著受家庭资产(财富)影响。资产每增加1美元,每年消费约增加0.06美元。 可以解释2007‑2009危机:股市、房价暴跌,家庭净财富大幅缩水,家庭削减消费、增加储蓄,经济复苏缓慢。 - 政策含义
:暂时性收入增加,只会分摊到剩余生命每一年少量增加消费,短期MPC低,乘数更小,降低支出冲击对经济的扰动;财富变动本身也有自动稳定器作用。
六、对基础前瞻消费理论的修正
1.理性预期
弗里德曼原始PIH使用适应性预期(依靠过去收入修正预期);理性预期假说认为,消费者利用全部可得信息(政策公告、新闻)形成对恒久收入的预期。
只有未预期到的新信息才改变恒久收入,改变消费;已经预期到的税收、收入变动不会改变消费。 经验争议:实际消费对收入衰退的反应,相比理论预测,到底是波动过大还是过于平滑,尚无统一结论。
2.耐用消费品特殊性质
耐用品一次性购买,但提供多年服务;购买可以推迟,支出具有高度顺周期波动。
理论建议:PIH/LCH更适合用来解释非耐用品+服务消费;耐用品购买更类似“储蓄/资产购置”,而不是单纯当期消费,是宏观不稳定来源。
3.流动性约束
部分家庭(年轻人、暂时困难家庭)无法按照未来预期收入借贷,消费被当期收入限制。
受流动性约束家庭占一部分,他们的暂时性收入MPC接近1;不受约束家庭行为符合PIH/LCH,暂时收入MPC接近0。 整体来看,短期MPC仍然显著低于长期MPC。
七、遗产、不确定性与其他现实问题
遗产现象 :现实大量财富以遗产留给后代,并没有在生命周期全部消费。
- 巴罗‑李嘉图等价
:父母关心后代,如果政府债务融资减税,意味着后代税负上升,家庭会把减税全部储蓄作为遗产留给子女,减税不会刺激消费。现实数据并不完全支持该理论。 非自愿遗产解释:死亡时间不确定。家庭为长寿、高额医疗预留储蓄,很多人还没有花完资产就离世,于是留下遗产。这只是修正LCH的计划寿命,不会推翻生命周期假说的核心结论。
- 退休后消费下降谜题
:退休之后家庭消费下降,但并不推翻LCH:退休后住房贷款还清、省去通勤、工装等工作相关支出,更多闲暇搜寻低价商品,这些是家庭事前已经预期到的。
国际视角:各国储蓄率差异
- 生命周期角度
:抚养比高(老人、儿童占比高)的国家储蓄率低;工作人口占比高储蓄率高。人口老龄化会压低储蓄率。 - 经济增长与储蓄
:高经济增长国家储蓄率更高。在岗一代人收入远高于过去退休一代人,在岗储蓄大于退休家庭消耗储蓄。 - 财富效应差异
:美国、澳大利亚股市房地产带来巨大资本利得,财富上升,降低家庭储蓄率;德国意大利资产增值有限,家庭更多依靠储蓄积累财富。信贷可得性也影响储蓄:信贷容易获得,储蓄倾向更低。
八、美国家庭财富涨跌和储蓄率
经验事实 :美国家庭储蓄率与家庭净财富(资产‑负债)显著负相关
90年代、2003‑2006股市、房价上涨,家庭净财富飙升,储蓄率持续下跌,2005年跌到低点。 2007‑2009资产崩盘,净财富大幅缩水,储蓄率回升。该现象和生命周期假说财富效应高度吻合,与原始恒久收入假说冲突。
- NIPA官方储蓄统计存在缺陷
NIPA计算的储蓄率=可支配收入‑消费,有三点偏差: ① 不包含资本利得(股票房产涨价); ② 不计耐用消费品投资; ③ 受通胀扭曲,名义利息不完全是真实收入。
其他统计口径:
FFA资金流量账户:计入耐用品净投资,数值普遍高于NIPA;依然不包含资本利得。 包含资本利得的广义储蓄率:波动极大;90年代实际家庭财富增长远高于NIPA/FFA看到的结果。NIPA显示储蓄暴跌,但是把资产增值计入之后,家庭真实储蓄并不低。
九、总结:消费是否稳定经济
如果消费全部是非耐用品与服务,PIH与LCH意味着短期乘数小,私人经济本身较为稳定,支持政策规则的观点;暂时性财政政策效果有限。 - 耐用消费品是不稳定来源
,顺周期大幅波动,需要反周期政策对冲。 - 家庭净财富是关键变量
:财富上涨推高消费;财富暴跌压制消费、推高储蓄。2007‑2009房产泡沫破裂后,财富缩水、高债务压制消费增长。 政策启示: - 永久性税收变化
对消费影响大;暂时性减税/补贴,根据PIH/LCH,家庭大多会选择储蓄,刺激效果有限;但是流动性约束家庭(失业群体)会更多花掉转移支付,因此对失业者的转移支付乘数高于全民一次性补贴。

