AI驱动下的电子行业新周期(附PPT)
- 2026-11-08 03:40:47
最下方“在看”和“ ”并分享,“关注”材料汇
添加小编微信,遇见志同道合的你
延伸阅读:
重磅收官 | 2026中国新材料产业全景报告(100页完整版PPT)
【收藏】2026全球AI算力与半导体材料产业发展趋势深度分析报告(附下载)
更多报告欢迎加入材料汇知识星球
正文
报告摘要:
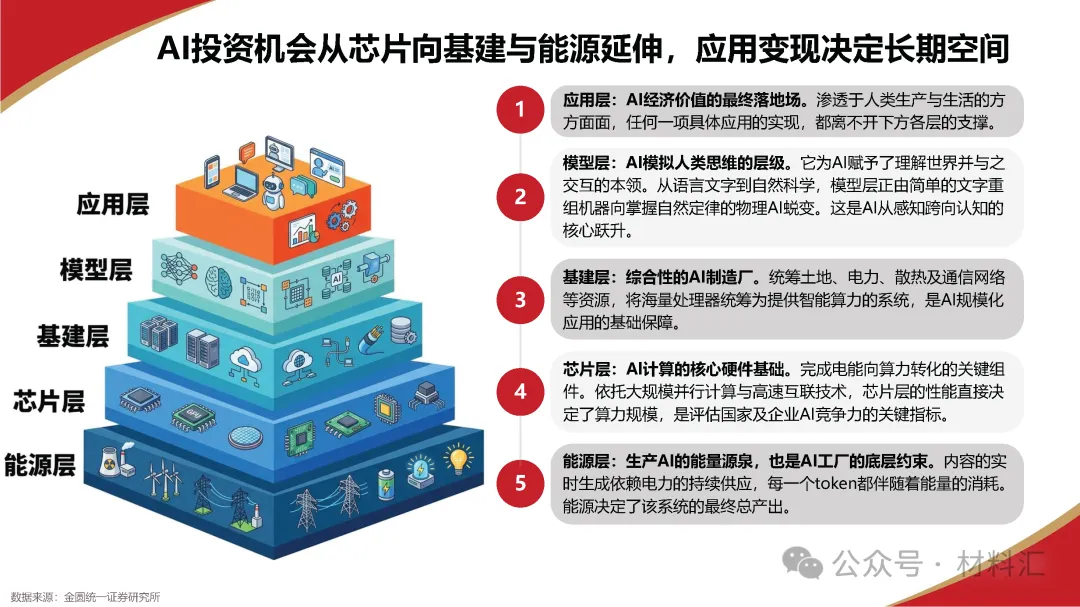
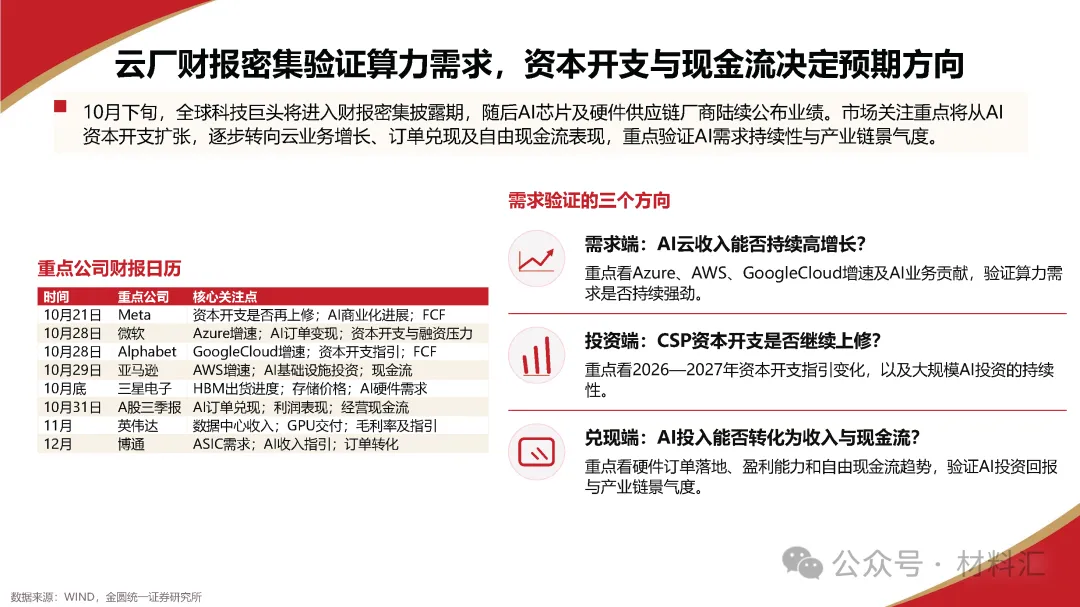
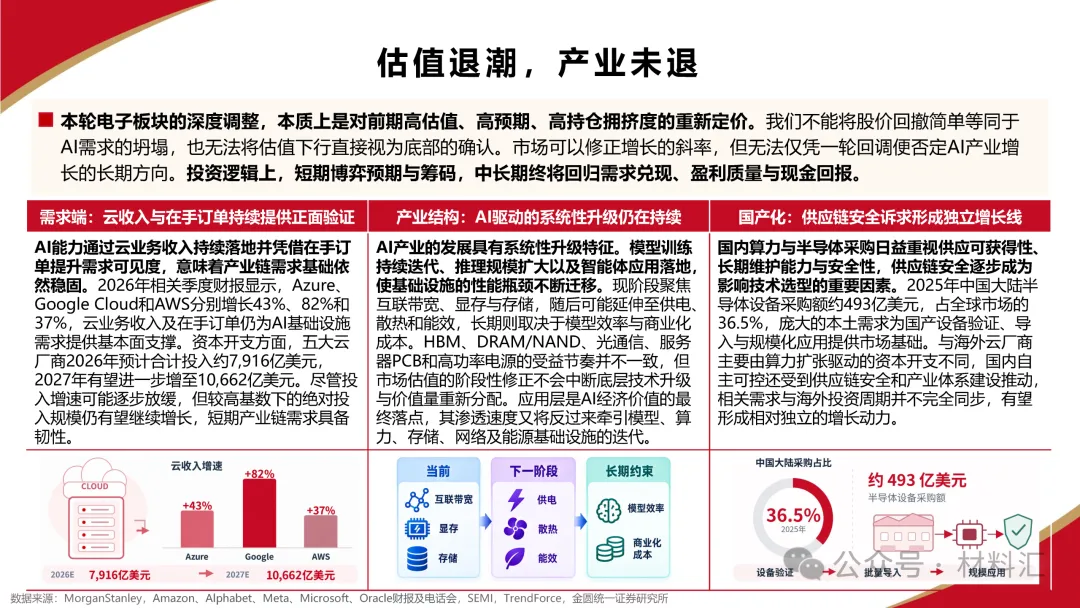
AI算力需求持续扩张,模型迭代与应用落地驱动基础设施升级
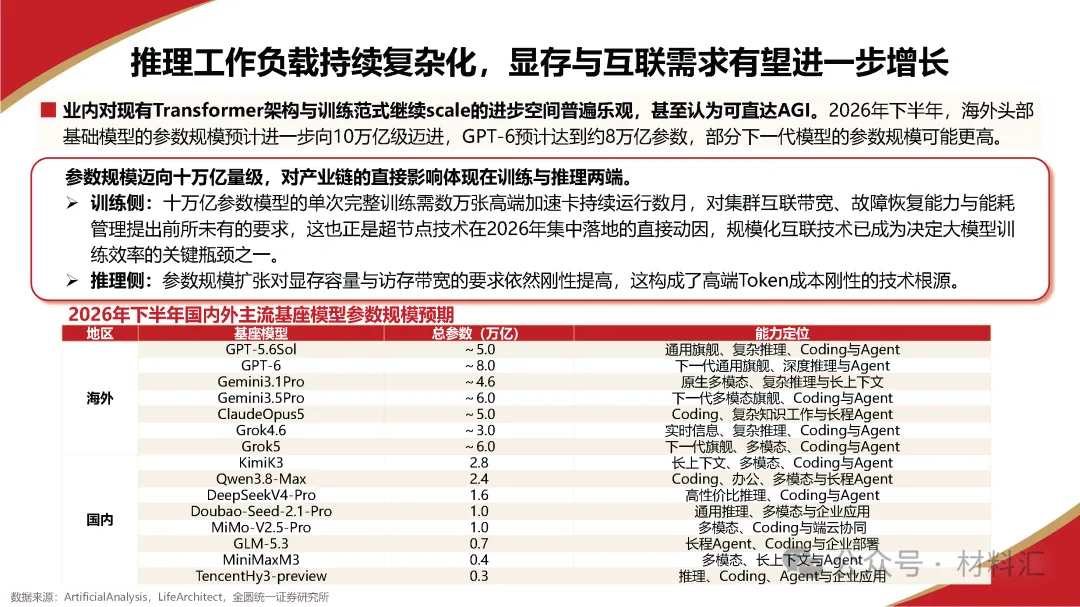
训练与推理需求双轮驱动,AI算力成为关键基础设施:大模型能力持续提升,多模态、深度推理及智能体等应用加速演进,推动AI算力需求从大规模模型训练向训练与推理并重转变。算力基础设施已成为支撑AI技术进步和商业化落地的重要基础。
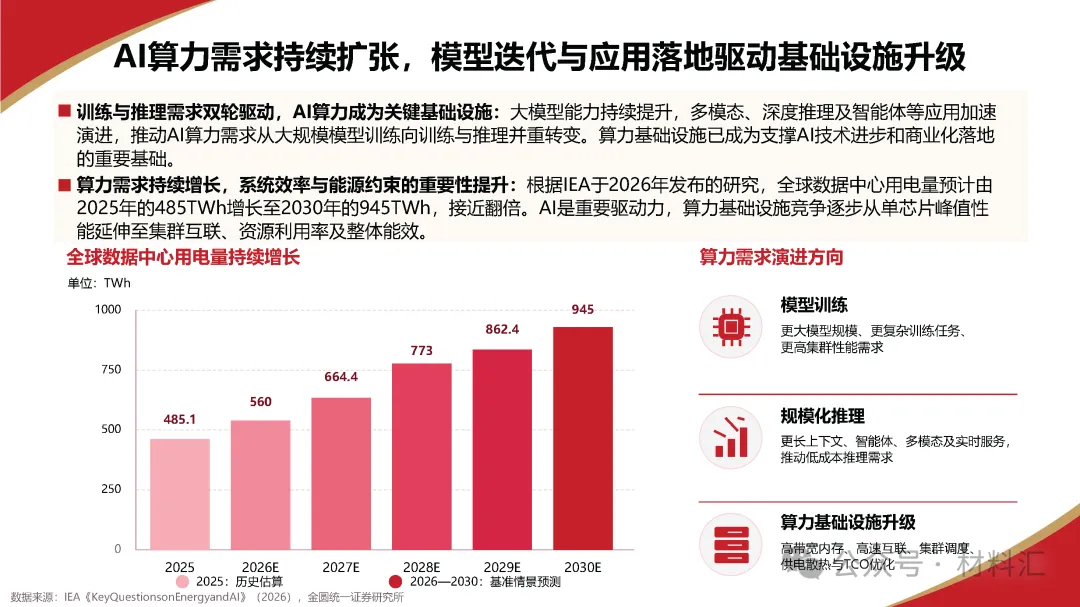
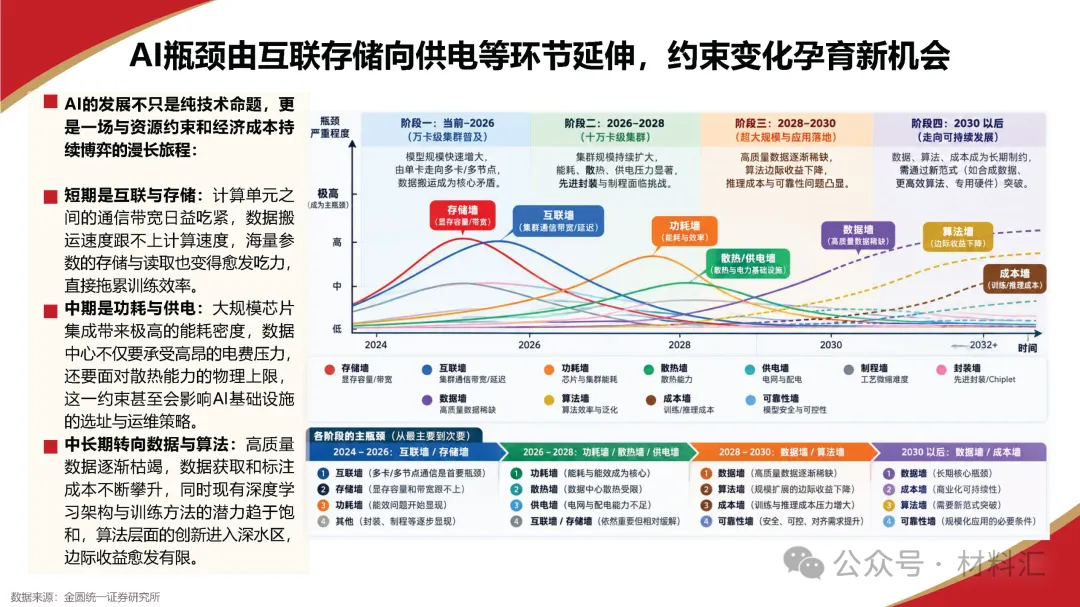
算力需求持续增长,系统效率与能源约束的重要性提升:根据IEA于2026年发布的研究,全球数据中心用电量预计由2025年的485TWh增长至2030年的945TWh,接近翻倍。AI是重要驱动力,算力基础设施竞争逐步从单芯片峰值性能延伸至集群互联、资源利用率及整体能效。
风险提示
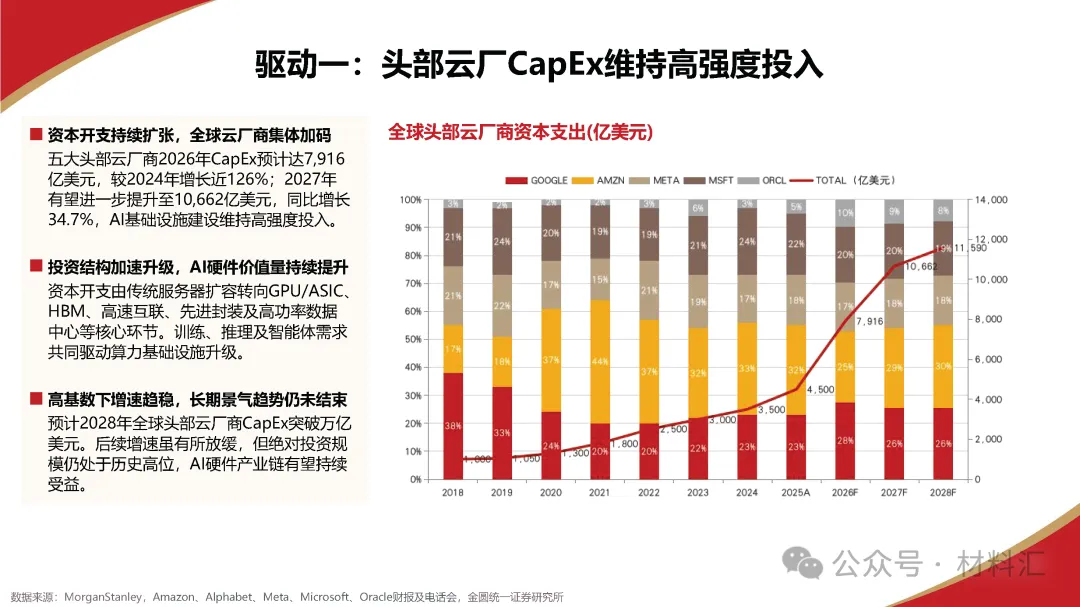
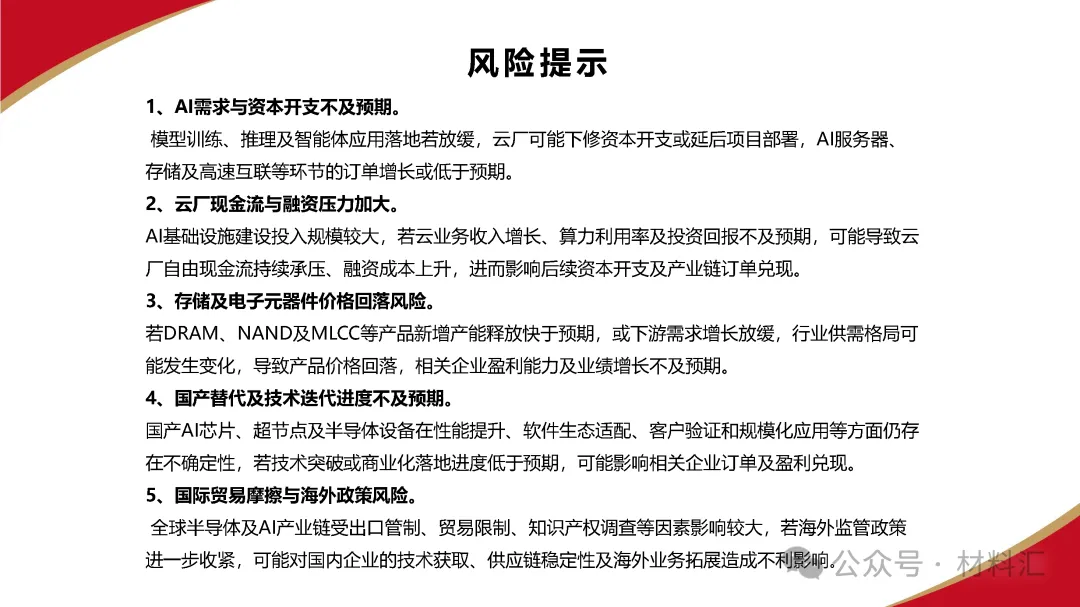
1、AI需求与资本开支不及预期。模型训练、推理及智能体应用落地若放缓,云厂可能下修资本开支或延后项目部署,AI服务器、存储及高速互联等环节的订单增长或低于预期。
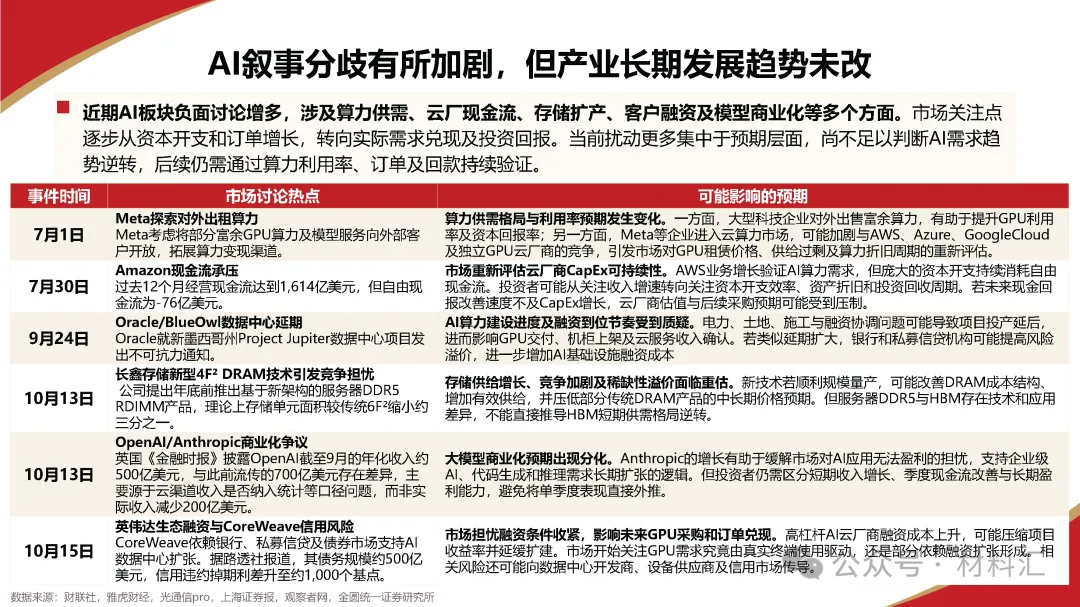
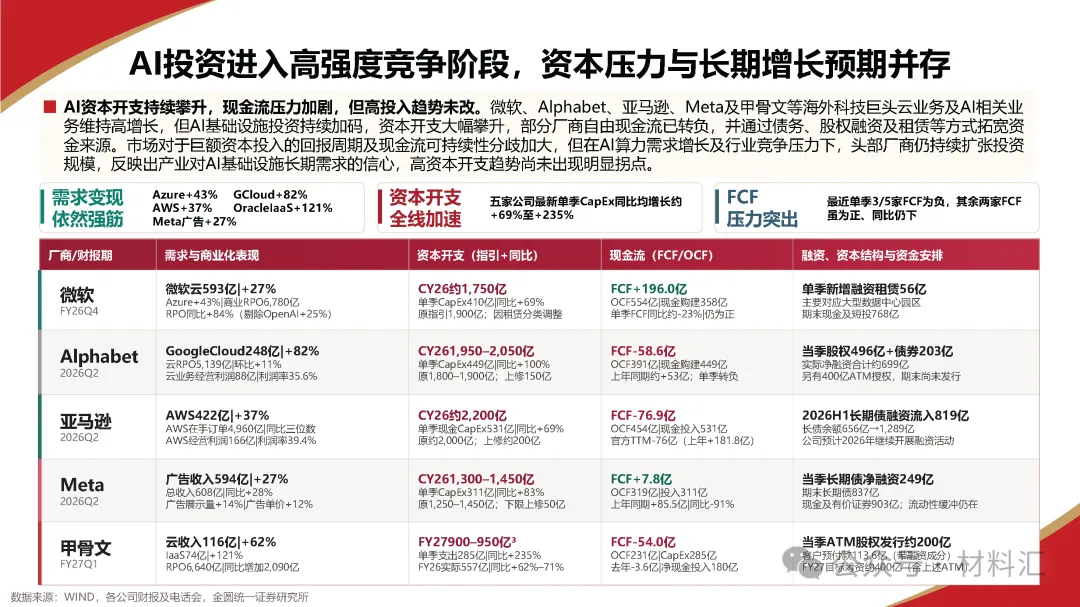
2、云厂现金流与融资压力加大。AI基础设施建设投入规模较大,若云业务收入增长、算力利用率及投资回报不及预期,可能导致云厂自由现金流持续承压、融资成本上升,进而影响后续资本开支及产业链订单兑现。
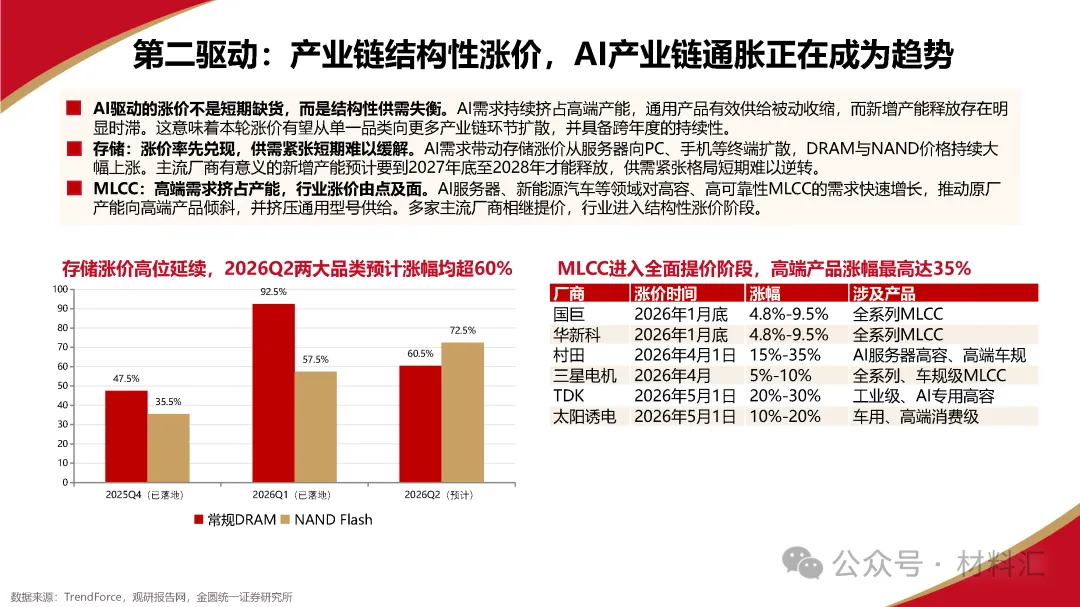
3、存储及电子元器件价格回落风险。若DRAM、NAND及MLCC等产品新增产能释放快于预期,或下游需求增长放缓,行业供需格局可能发生变化,导致产品价格回落,相关企业盈利能力及业绩增长不及预期。
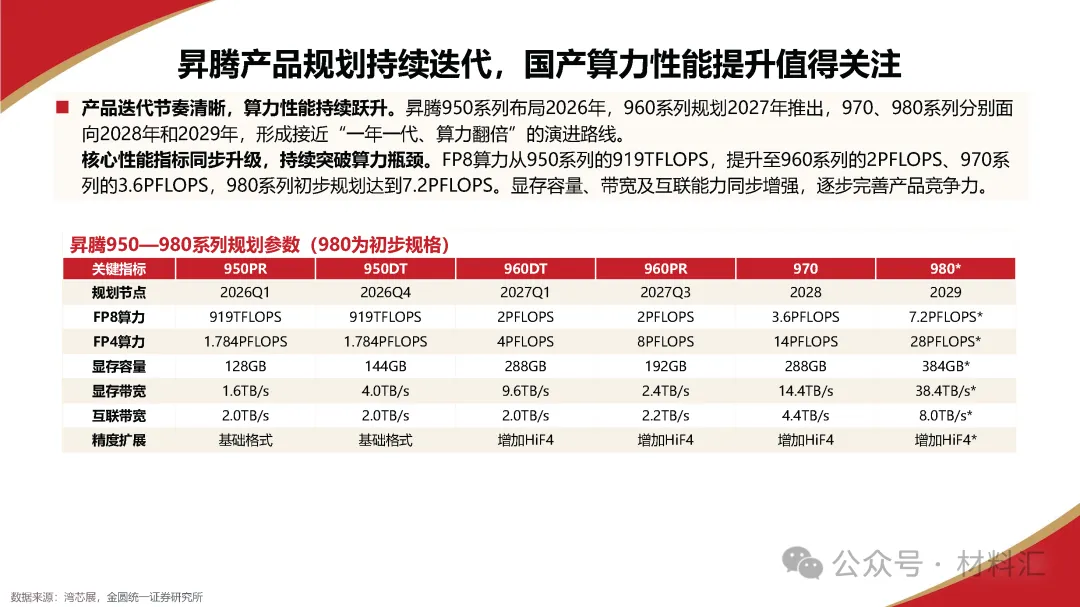
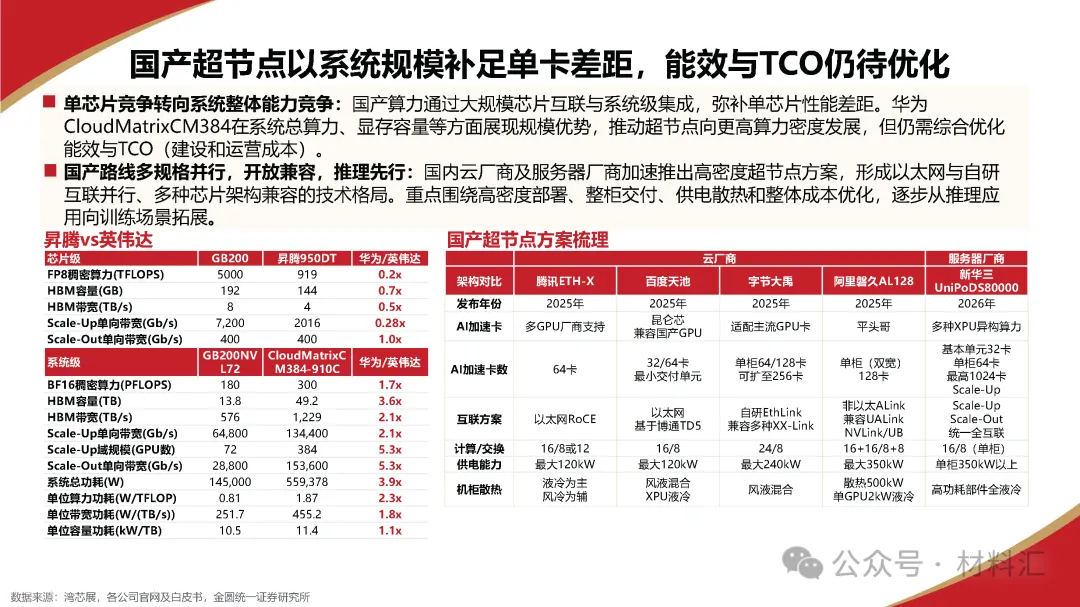
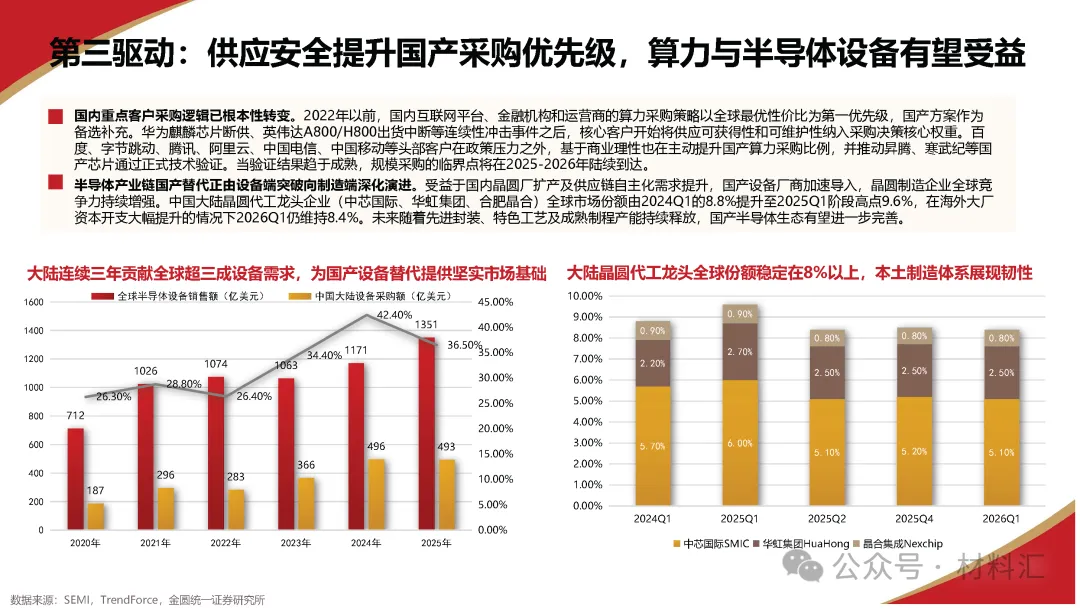
4、国产替代及技术迭代进度不及预期。国产AI芯片、超节点及半导体设备在性能提升、软件生态适配、客户验证和规模化应用等方面仍存在不确定性,若技术突破或商业化落地进度低于预期,可能影响相关企业订单及盈利兑现。
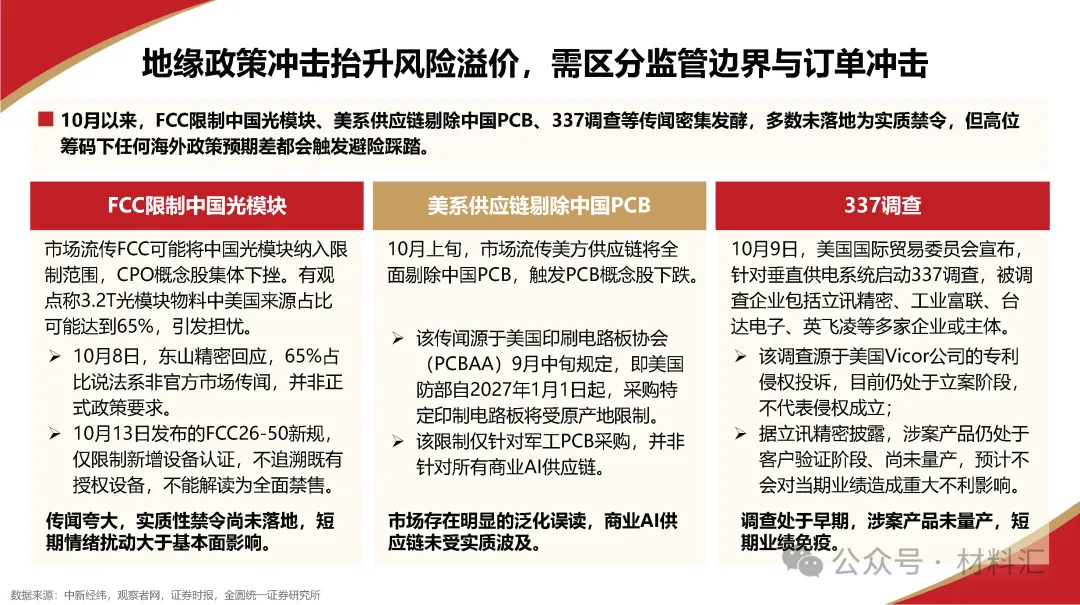
5、国际贸易摩擦与海外政策风险。全球半导体及AI产业链受出口管制、贸易限制、知识产权调查等因素影响较大,若海外监管政策进一步收紧,可能对国内企业的技术获取、供应链稳定性及海外业务拓展造成不利影响。
欢迎加入
材料汇交流群
务必添加群主微信
感谢相遇,期待与你并肩前行!
或网址复制到浏览器打开
https://wx.zsxq.com/group/15552545128822

