43页PPT-申万宏源-保险行业资金运用追踪系列之二:2Q26险资重仓股市值qoq+7.9%,头部险企风格分化
- 2026-11-08 05:59:02
2Q26险资重仓股市值环比+7.9%,头部险企风格分化
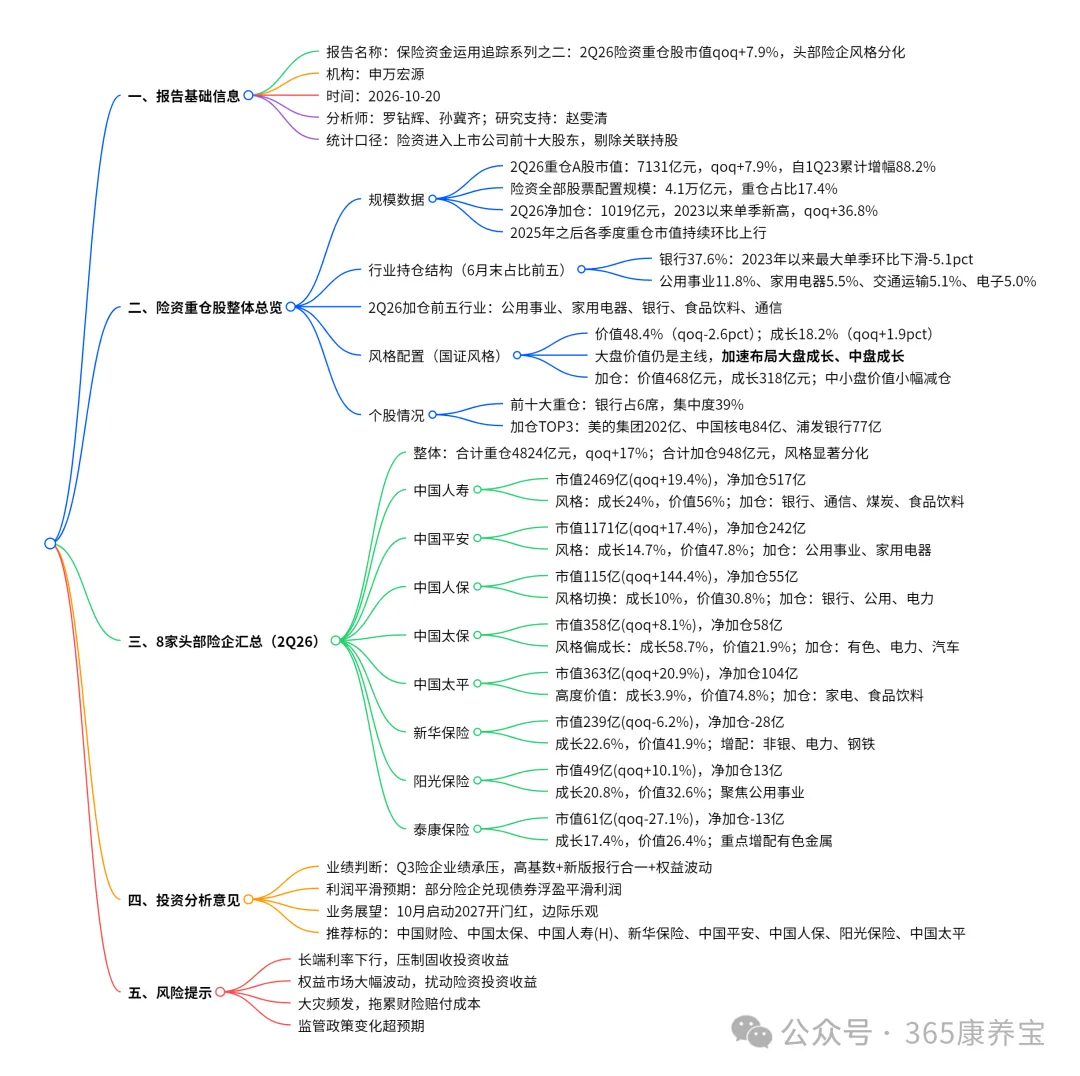
险资一举一动,牵动A股神经。申万宏源最新发布《保险行业资金运用追踪系列之二》报告显示:截至2026年6月末,险资重仓A股持仓市值达7130.87亿元,环比增长7.9%,规模再创新高;在银行股持续主导的同时,险资加速布局大、中盘成长,8家头部险企的持仓体量与风格偏好出现显著分化。本文用通俗易懂的语言,带您一文读懂这份重磅报告的六大核心看点。
先说明统计口径:本报告以保险公司位列A股上市公司前十大股东为统计口径,并剔除关联方持股,例如中国平安持有平安银行、中国人保基于历史原因持有兴业银行及华夏银行等;净加仓金额按期间成交均价乘以期间变动持股数近似估计,或与实际情况存在一定差异。明确口径之后,数据才具有可比性。
一、总览:险资重仓规模持续扩容,2Q26入市节奏加快
(一)重仓规模突破7000亿元
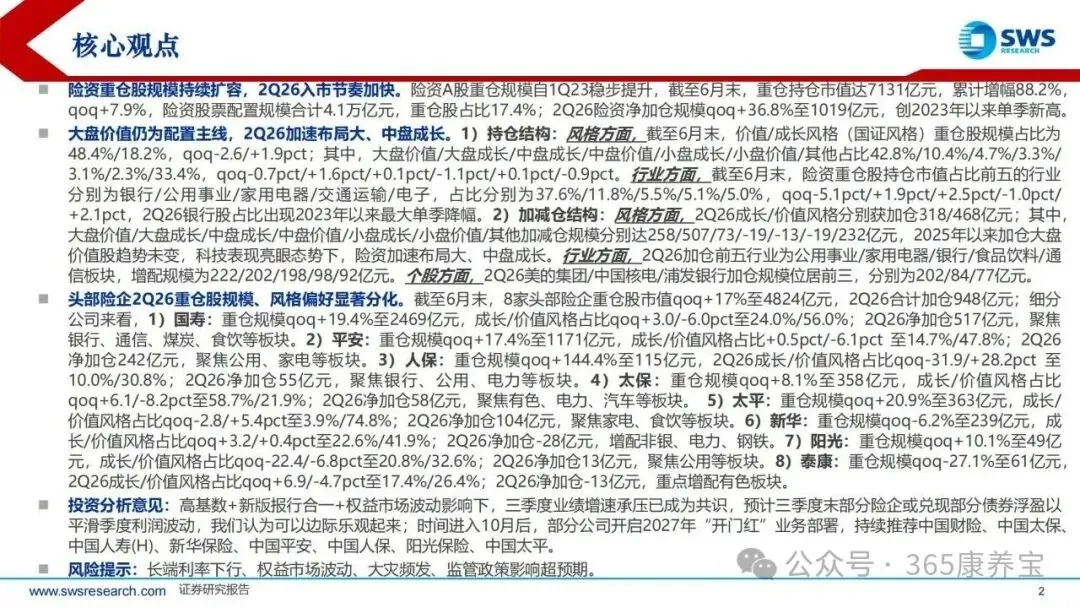
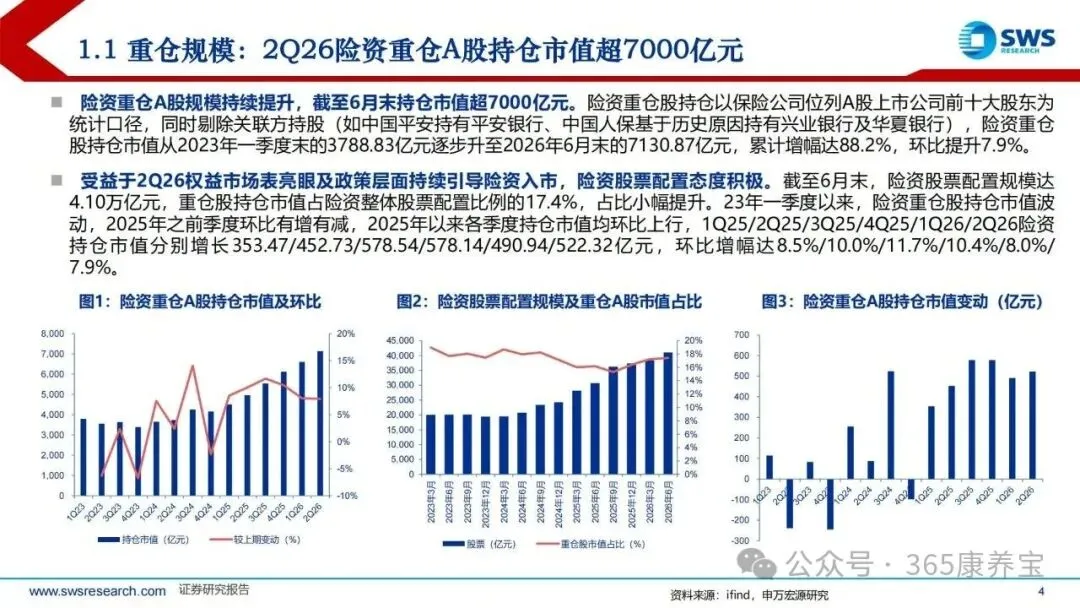
报告显示,截至2026年6月末,险资重仓A股持仓市值达到7130.87亿元,较一季度环比提升7.9%。拉长周期看,自2023年一季度末的3788.83亿元算起,险资重仓持仓市值累计增幅达到88.2%,规模呈现稳步抬升态势,反映出保险资金作为长期资金、耐心资本的代表,正在持续加大权益市场配置力度。
(二)股票配置规模超4.1万亿元
受益于二季度权益市场表现亮眼,以及政策层面持续引导险资入市,险资股票配置态度明显转积极。截至6月末,险资股票配置规模合计达到4.10万亿元,重仓股持仓市值占险资整体股票配置的比例为17.4%,占比小幅提升,显示险资入市节奏明显加快。
(三)2025年以来连续环比上行
从季度节奏看,2025年之前险资重仓股持仓市值季度环比有增有减;2025年以来则进入连续环比上行通道。1Q25、2Q25、3Q25、4Q25、1Q26、2Q26各季度持仓市值分别增长353.47、452.73、578.54、578.14、490.94、522.32亿元,环比增幅分别达8.5%、10.0%、11.7%、10.4%、8.0%、7.9%,整体保持稳健向上的扩张态势。
二、行业与风格:银行仍是压舱石,成长风格获增配
(一)行业结构:银行主导,公用、家电、电子获增配
1.银行占比居首,但现单季最大降幅
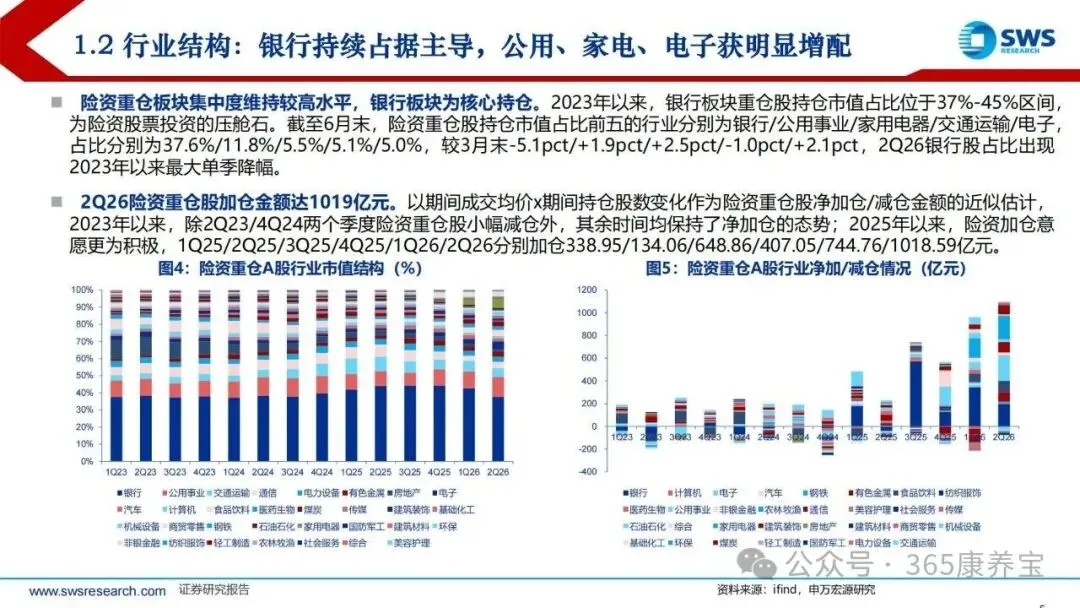
截至6月末,险资重仓持仓市值占比前五的行业分别为银行、公用事业、家用电器、交通运输、电子,占比分别为37.6%、11.8%、5.5%、5.1%、5.0%。其中,银行股占比环比下降5.1个百分点,出现2023年以来最大单季降幅,但银行仍是险资股票投资的压舱石;公用事业、家用电器、电子等行业则获得明显增配。
2.加仓前五行业浮出水面
2Q26险资加仓前五行业为公用事业、家用电器、银行、食品饮料、通信板块,增配规模分别达222、202、198、98、92亿元,显示险资在稳固价值底仓的同时,开始向消费、科技等方向适度倾斜。
3.净加仓金额创单季新高
以期间成交均价乘以期间持股数变化作近似估计,2Q26险资重仓股净加仓金额达1019亿元,环比增长36.8%,创2023年以来单季新高,入市意愿明显增强。
(二)风格偏好:价值为底仓,成长布局加速
1.持仓结构上价值占主导
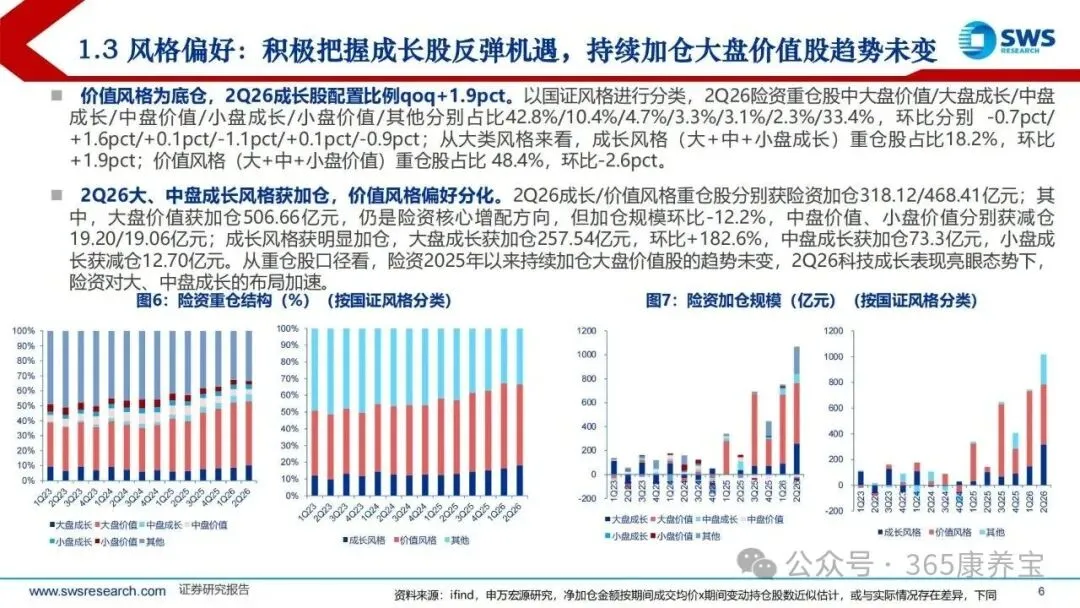
截至6月末,按国证风格分类,价值风格重仓股规模占比48.4%,环比下降2.6个百分点;成长风格占比18.2%,环比提升1.9个百分点。细分来看,大盘价值占比42.8%,仍是险资的核心底仓。
2.加减仓上成长获明显加仓
2Q26成长、价值风格分别获加仓318、468亿元。其中,大盘成长获明显加仓,中盘成长获加仓73.3亿元,小盘成长小幅减仓;大盘价值仍是核心增配方向,2025年以来加仓大盘价值的趋势未变。
3.趋势小结:底仓与弹性兼顾
从重仓股口径看,险资2025年以来持续加仓大盘价值股的趋势未变;与此同时,在科技成长表现亮眼的背景下,2Q26险资对大、中盘成长的布局明显加速,整体呈现以稳健价值为底仓、以优质成长为弹性的配置思路,既巩固了组合的防御属性,又适度提升了收益弹性。
三、前十大重仓股与加仓个股:银行主导,家电成新宠
(一)前十大重仓股:银行占绝对主导
截至6月末,险资前十大重仓股持仓市值占险资整体重仓A股市值的比例为39%。银行股持续占据重要地位,前十占六,分别为浦发银行、招商银行、农业银行、兴业银行、邮储银行、工商银行;富德生命人寿、和谐健康、中国平安、大家人寿、中国人寿等对相关个股持仓超百亿元。此外,长江电力也获得中国平安、中国人寿的超百亿持仓。
从历史区间看,2023年以来险资前十大重仓股的持仓市值占险资整体重仓A股市值的比例稳定在39%至51%之间,持仓集中度维持高位,反映出头部险企偏好高流动性、高确定性的核心资产,银行与优质公用事业类标的持续充当压舱石。
(二)前十大加仓股:美的集团居首
个股层面,2Q26美的集团获险资大幅增持,净加仓金额达201.7亿元,位居第一;中国核电、浦发银行、贵州茅台、建设银行、紫金矿业、中国电信、中国广核、中国银行、中国神华分别获84.2、76.9、74.1、53.8、46.8、44.3、41.7、32.0、32.0亿元净加仓。加仓个股覆盖家用电器、电力、银行等板块,其中美的集团、建设银行、中国电信、中国银行、中国神华均为大盘价值股,贵州茅台、紫金矿业为大盘成长股,体现险资兼顾价值底仓与成长弹性的配置思路。
四、头部险企:持仓体量与风格偏好显著分化
截至6月末,8家头部险企重仓股市值合计环比增长17%至4824亿元,2Q26合计净加仓948亿元,规模扩张快于行业整体,头部险企占险资重仓股市值的比例达68%。其中,中国人寿与中国平安贡献了主要的净加仓增量,两者合计净加仓规模居前,成为本轮险资入市的重要力量。分企业看,各家公司持仓体量与风格偏好差异明显,呈现“共性+分化”并存的特征:一方面普遍锚定高股息、低波动的稳健资产,另一方面在成长与价值之间的取舍明显分化。
(一)中国人寿:聚焦通信、银行,积极布局科技
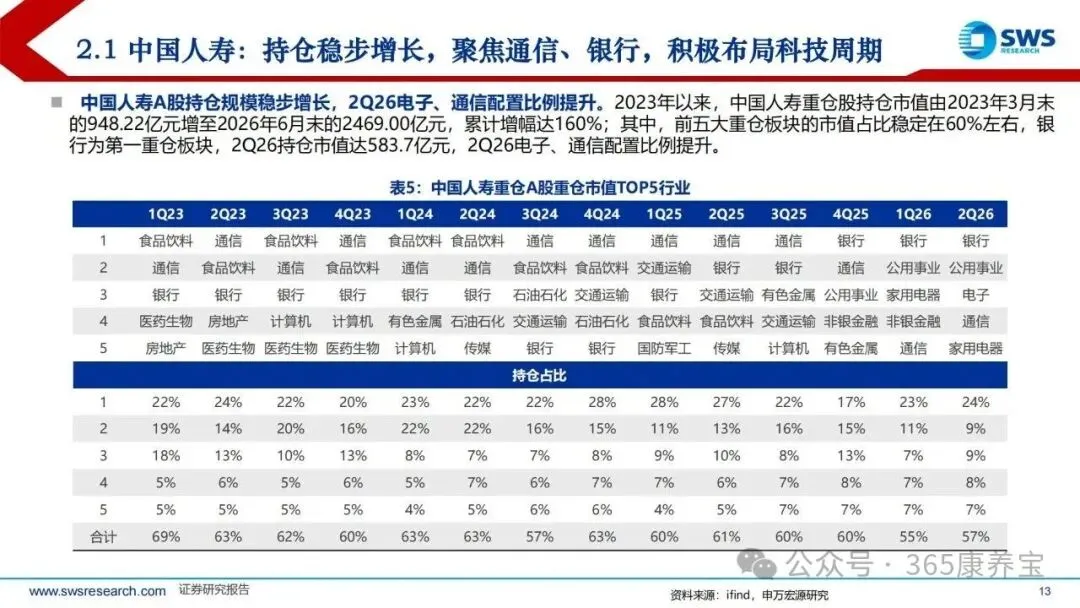
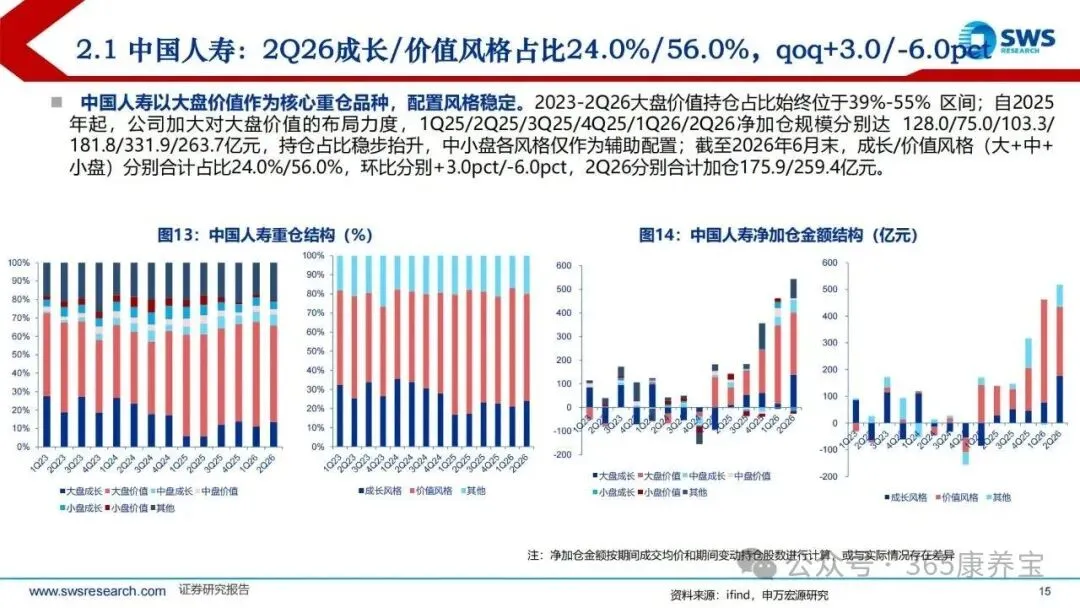
重仓规模环比增长19.4%至2469亿元,成长/价值风格占比分别为24.0%、56.0%;2Q26净加仓517亿元,聚焦银行、通信、煤炭、食品饮料等板块,并积极布局科技周期。
(二)中国平安:持仓高度集中,加仓公用、家电
重仓规模环比增长17.4%至1171亿元,成长/价值占比分别为14.7%、47.8%;2Q26净加仓242亿元,核心加仓公用事业159亿元、家用电器90.7亿元,前五大板块持仓占比长期稳定在87%以上。
(三)中国人保:规模较小,风格切换明显
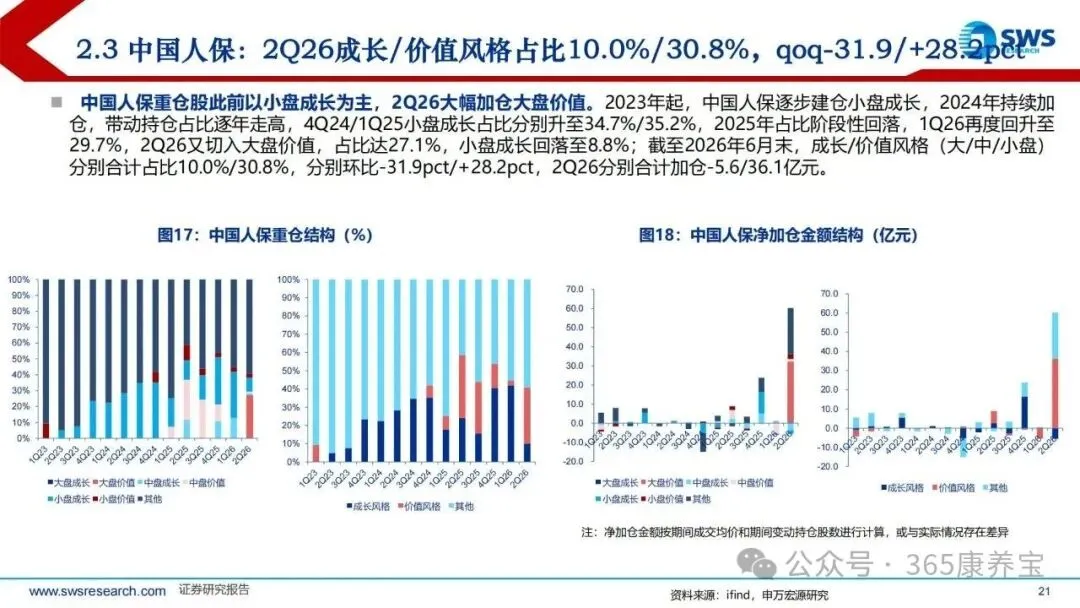
重仓规模环比大幅增长144.4%至115亿元,成长/价值占比分别为10.0%、30.8%;2Q26净加仓55亿元,大幅加仓银行、公用事业等高股息标的,风格从科技成长明显切换至大盘价值。
(四)中国太保:加仓由防御转向周期成长
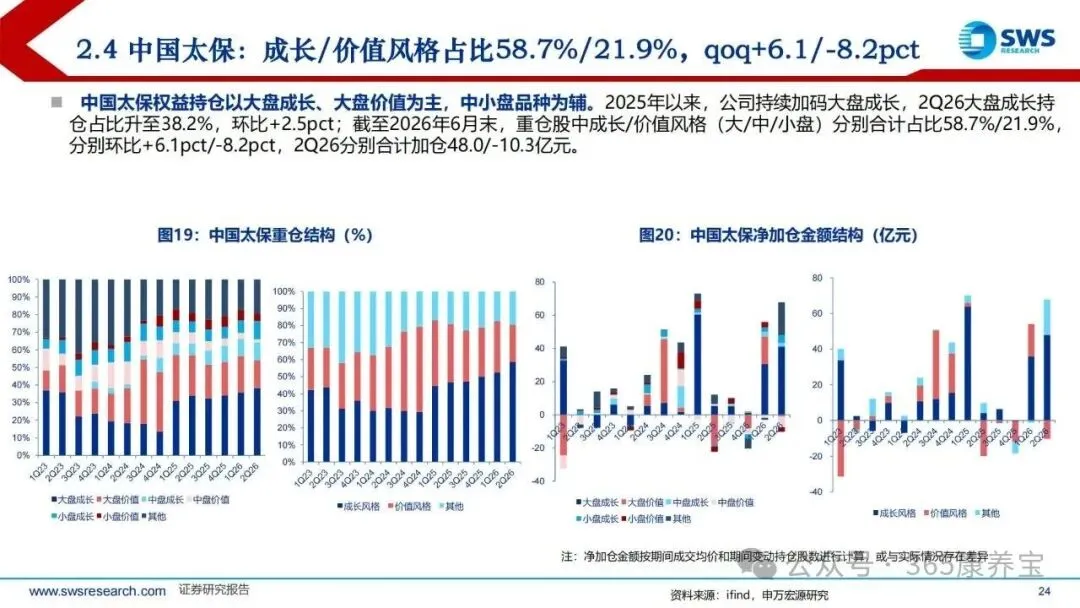
重仓规模环比增长8.1%至358亿元,成长/价值占比分别为58.7%、21.9%;2Q26净加仓58亿元,有色金属成为加仓重点,加仓方向由防御板块转向周期成长。
(五)中国太平:价值风格为主,加仓家电、食饮
重仓规模环比增长20.9%至363亿元,成长/价值占比分别为3.9%、74.8%;2Q26净加仓104亿元,积极布局家用电器、食品饮料等板块。
(六)新华保险:规模小幅回落,加仓拓展至非银、电力
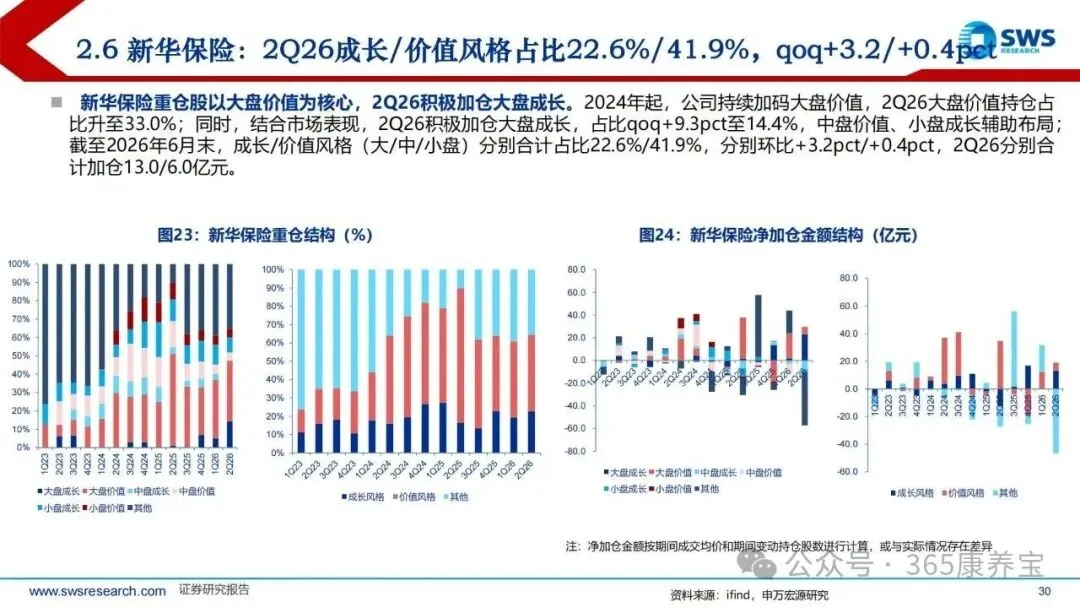
重仓规模环比下降6.2%至239亿元,成长/价值占比分别为22.6%、41.9%;2Q26净加仓-28亿元,增配非银金融、电力设备、钢铁板块。
(七)阳光保险:规模收缩,聚焦公用及大消费
重仓规模环比增长10.1%至49亿元,成长/价值占比分别为20.8%、32.6%;2Q26净加仓13亿元,聚焦公用事业等板块,并连续多个季度加仓纺织服饰。
(八)泰康保险:聚焦小盘价值,加仓有色
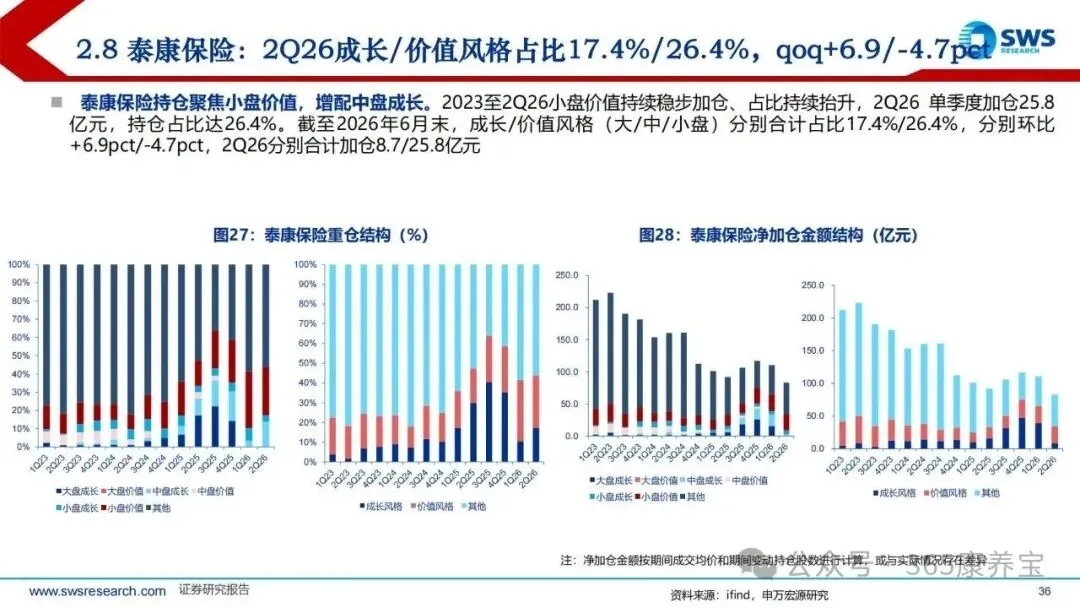
重仓规模环比下降27.1%至61亿元,成长/价值占比分别为17.4%、26.4%;2Q26净加仓-13亿元,重点增配有色金属板块。
五、投资分析意见与风险提示
(一)投资分析意见:可以边际乐观起来
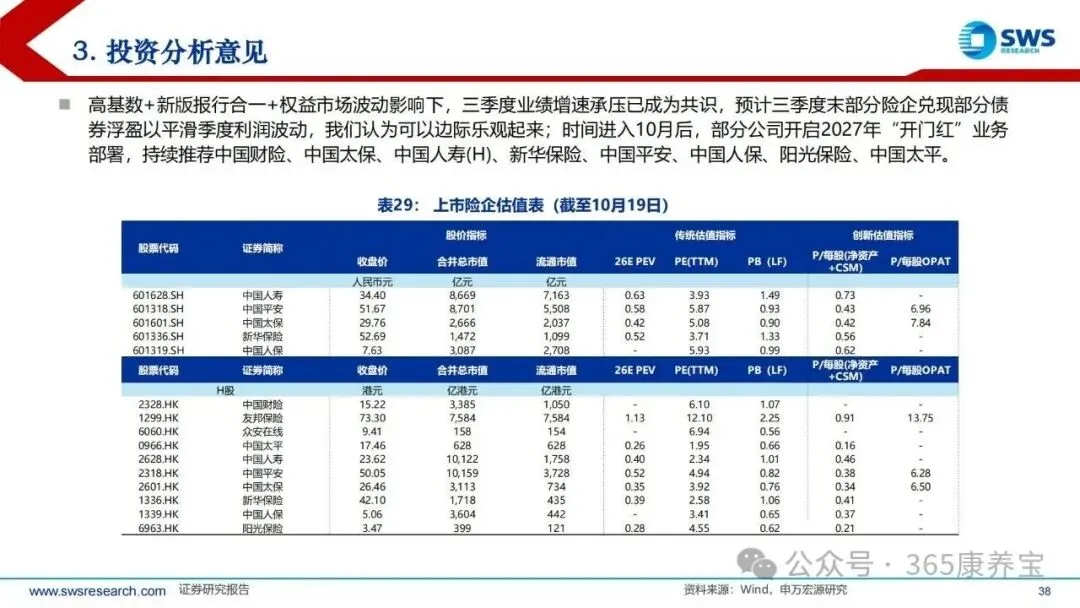
在高基数、新版报行合一及权益市场波动影响下,三季度业绩增速承压已成为共识。报告预计三季度末部分险企将兑现部分债券浮盈以平滑季度利润波动,认为可以边际乐观起来。时间进入10月后,部分公司已开启2027年“开门红”业务部署,报告持续推荐中国财险、中国太保、中国人寿(H)、新华保险、中国平安、中国人保、阳光保险、中国太平,中期依然看好板块价值重估趋势。报告进一步指出,若权益市场回暖与利率企稳形成共振,保险板块有望实现盈利与估值的双重修复,价值重估逻辑具备中期支撑,这也是其相对看多行业的核心逻辑所在。
(二)风险提示
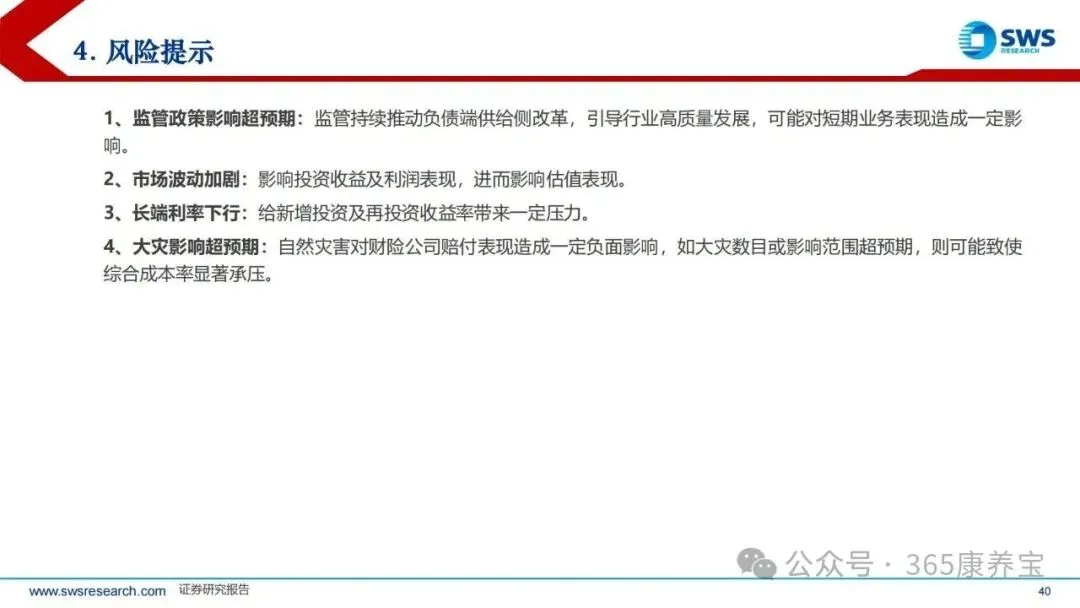
1.监管政策影响超预期,可能对短期业务表现造成一定影响;
2.市场波动加剧,影响投资收益及利润表现;
3.长端利率下行,给新增投资及再投资收益率带来压力;
4.大灾影响超预期,可能使财险综合成本率显著承压。
简要总结
险资重仓规模再创新高、入市节奏加快,价值底仓稳固、成长布局加速,头部险企风格分化。板块价值重估趋势延续,建议关注经营稳健、估值合理的头部险企。
完整版下载请点击文末“阅读原文”
免责声明
我们尊重知识产权、数据隐私,只做内容的收集、整理及分享,报告内容来源于网络,报告版权归原撰写发布机构所有,通过公开合法渠道获得,如涉及侵权,请及时联系我们删除,如对报告内容存疑,请与撰写、发布机构联系。
整理于“365康养宝”(知识星球)
扫描下方二维码加入,即可下载
精选报告推荐
1.22页-华创证券-保险行业2025年业绩综述暨夏季策略:底部已现,估值修复可期
免费查看及下载更多高清完整版报告

