PPT之神,波士顿动力为何销声匿迹了
- 2026-11-05 01:31:02
一个擅长制造PPT的公司最终会变成什么样?
13年前,有一家叫做波士顿动力的机器人公司,每一次放出视频都会在网络上引起轰动。
当时,宇树科技还没有成立,王兴兴还在大学里琢磨要不要辍学创业。
波士顿动力与美国国防高级研究计划局,第一次放出了人形机器人阿特拉斯(Atlas)的亮相视频。
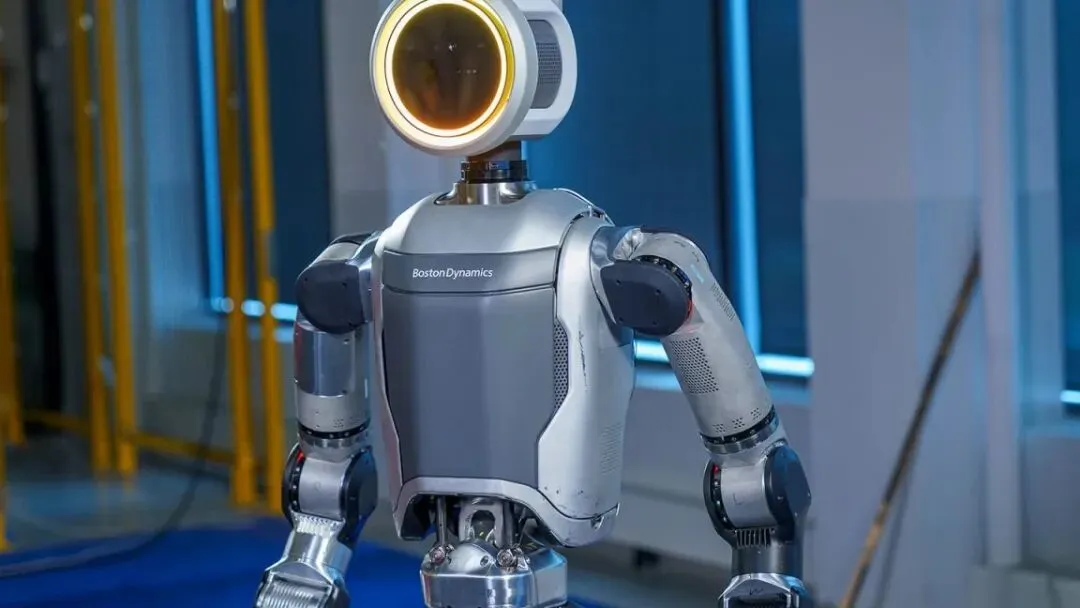
这具高近两米、重150公斤的钢铁巨人,不仅能在模拟废墟中穿行,还可以单脚站立,遭到侧面撞击后,仍能重新恢复平衡。
媒体纷纷惊叹阿特拉斯或许将成为《终结者》的原型,人们甚至开始担心这种机器未来是否会控制人类。
此后,每隔一段时间,波士顿动力就会放出展现机器人最新性能的视频,每一次都会引起一波舆论高潮。
在很长一段时间里,波士顿动力几乎定义了“机器人的未来”。
就连埃隆·马斯克也称赞:几年以后,这个机器人会快到必须用频闪灯才能看清。
然而,几年过去了,这家红极一时的公司却逐渐从行业的中心淡出,几乎销声匿迹。
反观另一边,中国已经拥有140多家人形机器人整机企业。仅2025年,相关企业就发布了330多款产品,其中许多产品已经走向市场。
它们不仅展现出了比阿特拉斯更加优异的性能,而且成本更低,能够实现大规模工业化生产。
为什么短短十几年,中美两国的机器人产业就发生了翻转,曾经遥遥领先的波士顿动力为何后劲不足?
答案听起来有些不可思议。
在人们印象中,美国是典型的市场经济,中国经济则充满了政府干预。
但是,波士顿动力的失败恰恰是美国政府过度干预的结果。简单来说,波士顿动力就是一家专门为五角大楼生产PPT的公司。
第一章 PPT之王
2014年7月,波士顿动力放出了一段精心剪辑的视频。视频中,几名美国海军陆战队员正在山地中进行军事训练。不同的是,他们的战友中包含一台四足行走的机器狗。
这是波士顿动力专为美国军方研发的LS3机器狗,用来携带武器、弹药、通信设备等物资。
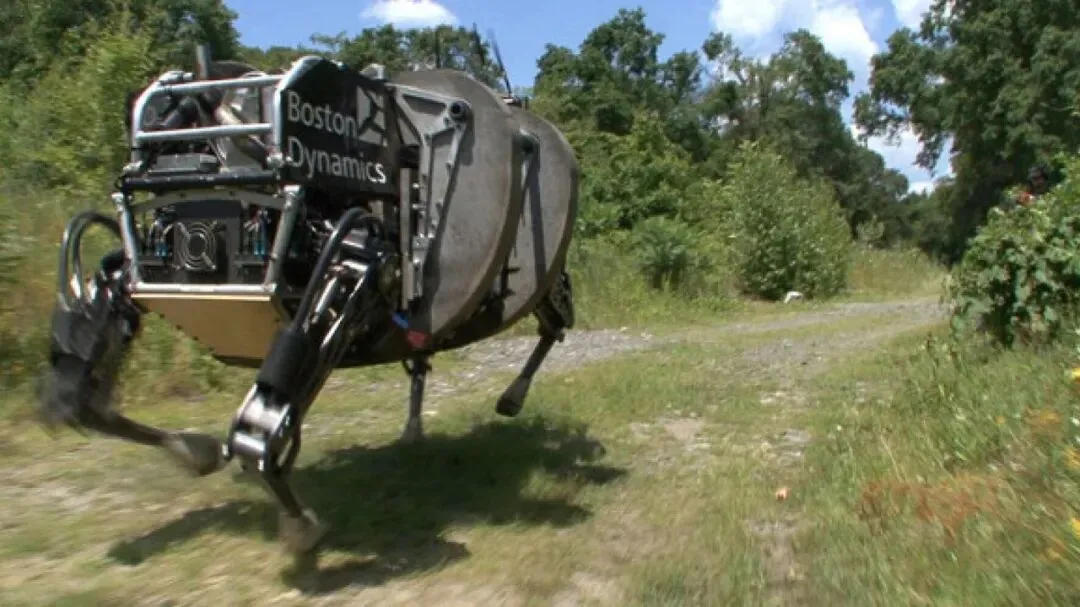
这台名为“机器骡”的机器狗可以携带约180公斤物资,在崎岖地形中行走,还能识别前方士兵的位置,自动跟随队伍作战。
然而,视频中没有展现的是,LS3机器狗在工作时会发出巨大的轰鸣声,发生故障后也很难现场修复。
因此,这款机器狗只是在视频中大出风头,并没有真正走进战场。
耗费了天量的研究资源经常只是为了拍一个视频,波士顿动力在发展过程中一直面对类似的困境,因为这家公司在成立之初就是专门为了五角大楼的PPT服务的。
1992年,麻省理工学院教授马克·雷伯特创办了波士顿动力,用来承接美国国防高级研究计划局和其他国防部门的项目。
因此,公司的研发目标和技术路线,几乎完全围绕军方设定的目标展开。
类似的项目有两大特点。首先是国防部的项目不缺钱,完全不需要担心被市场淘汰;但同时,国防部要求企业必须定期给出一个交代,方便它们向上司进行汇报。
于是,波士顿动力最佳的做法就是利用当前最成熟的技术,满足官方的表面指标。
因此,波士顿动力选择了技术上最成熟的液压系统。液压系统通过高压液体传递力量,可以在较小体积内产生很大的推力,适合驱动大型机器人完成奔跑、跳跃和负重等动作。
2013年,波士顿推出的第一代阿特拉斯就是这一路线的产物。它拥有28个液压关节,运动能力惊人,可以做出跑酷、后空翻等复杂动作。
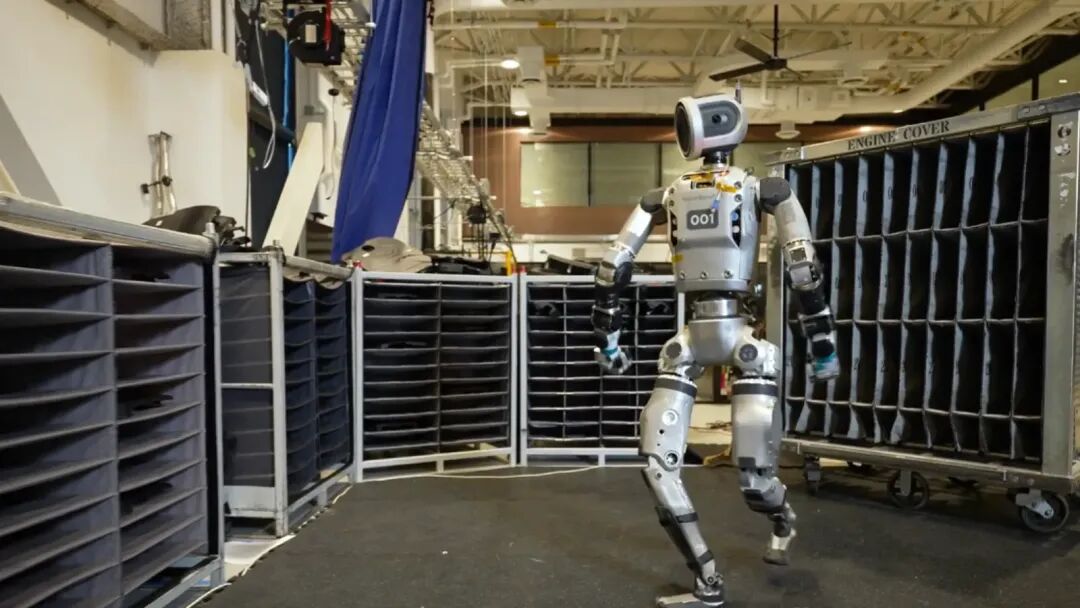
但是,液压系统的缺点也非常明显:价格昂贵、结构复杂,制造和维护成本都很高。这些缺点使得波士顿动力的机器人一直停留在实验室阶段,根本没有进入大规模工业化生产的可能。
不过,这些缺点对于一个以PPT为导向的公司来说都是微不足道的,它的最优先事项是让国防部高官看到技术指标上的先进。
因此,波士顿动力十分注重研发单一性能指标十分突出的机器人,完全不在乎性价比和综合性能。
然而,市场需要的恰恰是能够以合理成本解决实际问题的产品。
事实证明,波士顿动力的研发风格极度不适应这种需求。
2013年12月,谷歌收购波士顿动力,希望利用公司的技术开拓民用市场。于是,波士顿动力一边承担军方的项目,一边转向民用技术开发。
为了降低成本,波士顿动力放弃了一部分复杂的液压设计,转向结构更加简单、噪声更低的电驱动模式。
但是,过去围绕军方任务建立起来的研发体系,很难迅速变成一套围绕成本和客户运转的商业体系。
由于迟迟无法产生可商业化的成果,2017年,波士顿动力被出售给软银。四年后,公司又被现代汽车收购,迟迟没有找到稳定的市场位置。
随后,人工智能浪潮的到来又暴露了波士顿动力的另一个问题。
本来,美国占据了人工智能技术的前沿,波士顿动力本应该最先搭上这一波技术红利。
但是,波士顿动力受过去的影响长期关注成熟技术,对新技术路线极为不敏感。
直到2024年4月,波士顿动力才彻底终止液压技术路线,转向全电驱动。2025年前后,公司才开始引入强化学习和远程示范训练。
从2013年第一代阿特拉斯亮相,波士顿动力走了13年的弯路,终于回到了当前主流的机器人技术路线上。
而这时,中国的机器人产业早已今非昔比了。
第二章 市场的选择
2026年8月22日,第二届世界人形机器人运动会吸引了666支队伍参赛,2056台机器人需要完成1301场比赛,机器人数量比上一届增加了4倍。
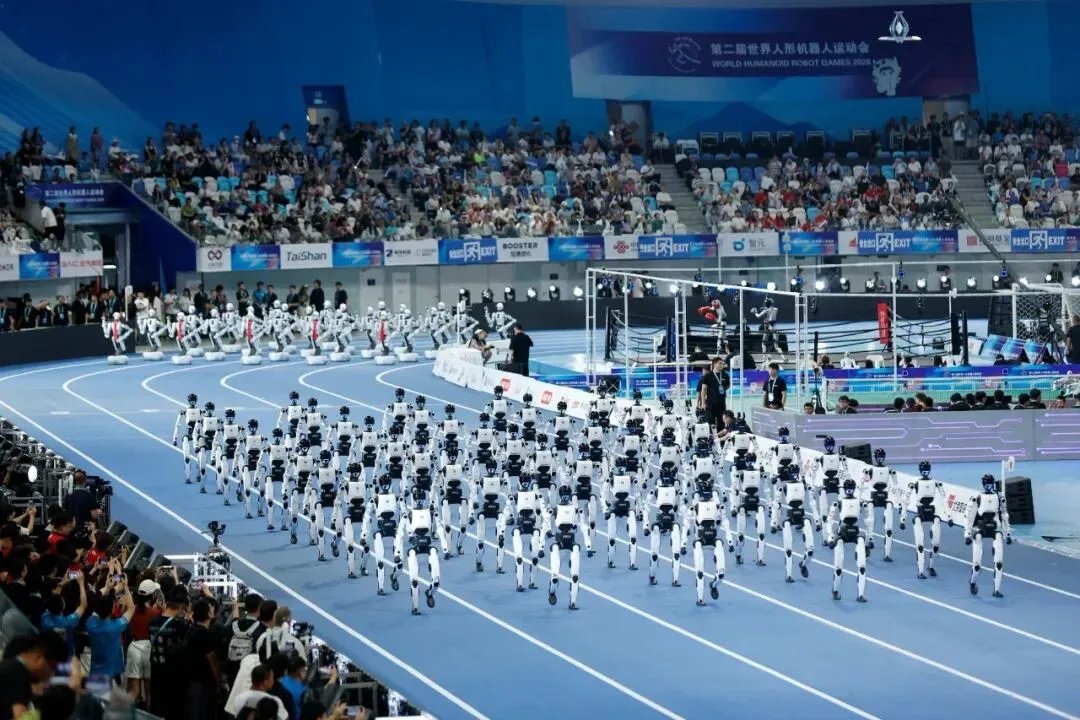
除了运行性能的比赛,机器人还要进入模拟工厂和服务环境,接受对稳定性、操作能力和自主决策的检验。
与波士顿动力相比,中国的机器人产业从一开始就要接受市场的考验,以能够大规模工业化生产为目标。
2023年,国产全尺寸人形机器人的价格还在百万元左右。到2025年,部分全尺寸产品已经降到10万至20万元,小型人形机器人的价格甚至降到了4万元以下。
市场是最严格的裁判,只会留下性能更高、价格更低、维护更加方便的产品。这就迫使中国的机器人企业关注生产成本、供应链和新兴技术。
2023年大模型浪潮出现后,中国的机器人企业很快引入了人工智能训练。工厂里的机器人不需要会后空翻,但需要识别不同物品、适应不同的技术要求和生产线。
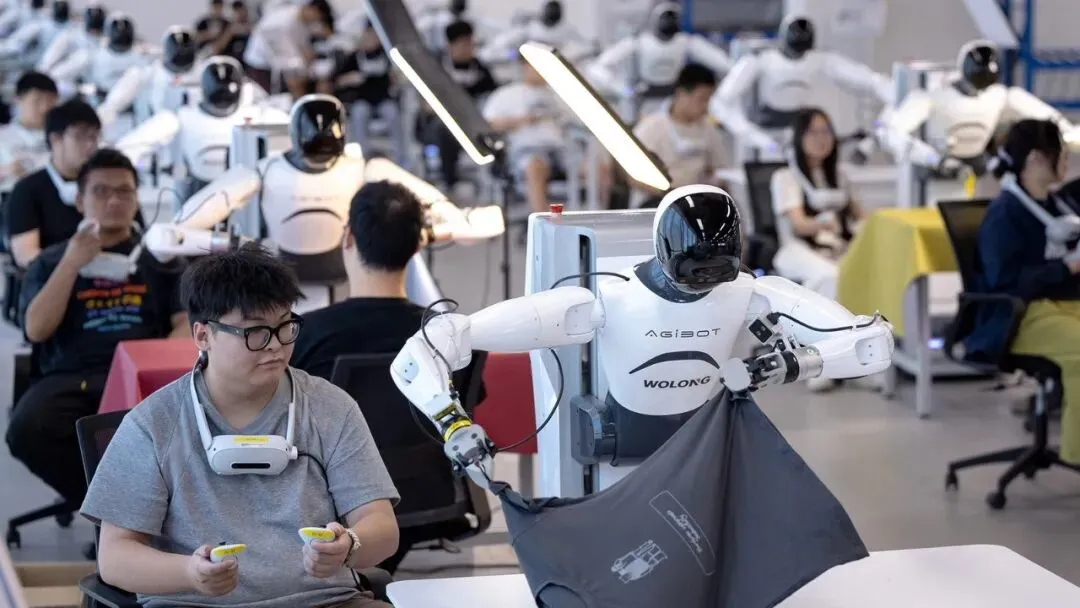
强化学习、视觉模型可以帮助机器人利用已有数据学习新的任务。同时,中国成熟的供应链体系又进一步降低了机器人的生产成本。
相比之下,波士顿动力围绕政府项目制造的研究样机,大量部件需要特殊设计,采购数量有限,难以通过规模化生产降低成本。
更重要的是,市场需求直接决定了企业的研发方向。智慧工厂为机器人产业提供了丰富的应用场景。客户对搬运、分拣和组装等方面的具体需求,引导企业专注于改善抓取、识别、稳定性和多机协作等指标。一旦出现问题,企业就会迅速围绕这些问题改进产品。
据2026世界机器人大会发布的报告,到2026年上半年,中国人形机器人出货量已经超过4万台,中国在全球人形机器人出货量中的占比已经达到97%。
中美机器人产业的两种模式最终产生了截然不同的结果。
尽管波士顿动力占尽了先发优势,但是一个长期围绕五角大楼的PPT搞研发的公司对市场需求失去了敏感度,最终只能被市场淘汰。

