22页PPT-申万宏源-超长债看基金保险,仍有机会;中长债看银行,或维持震荡格局
- 2026-11-08 16:37:23
超长债看基金保险仍存机会,中长债看银行或以震荡为主|债市机构行为深度复盘
导读:今年债市行情由基金、券商交易盘主导,银行配置盘迟迟没有大规模入场。四季度银行会不会进场?超长债行情能否延续?9 月债市日历效应会不会重演?本篇从大行、中小行、保险、基金四大机构行为拆解当前债市格局,看清后续利率债运行方向。
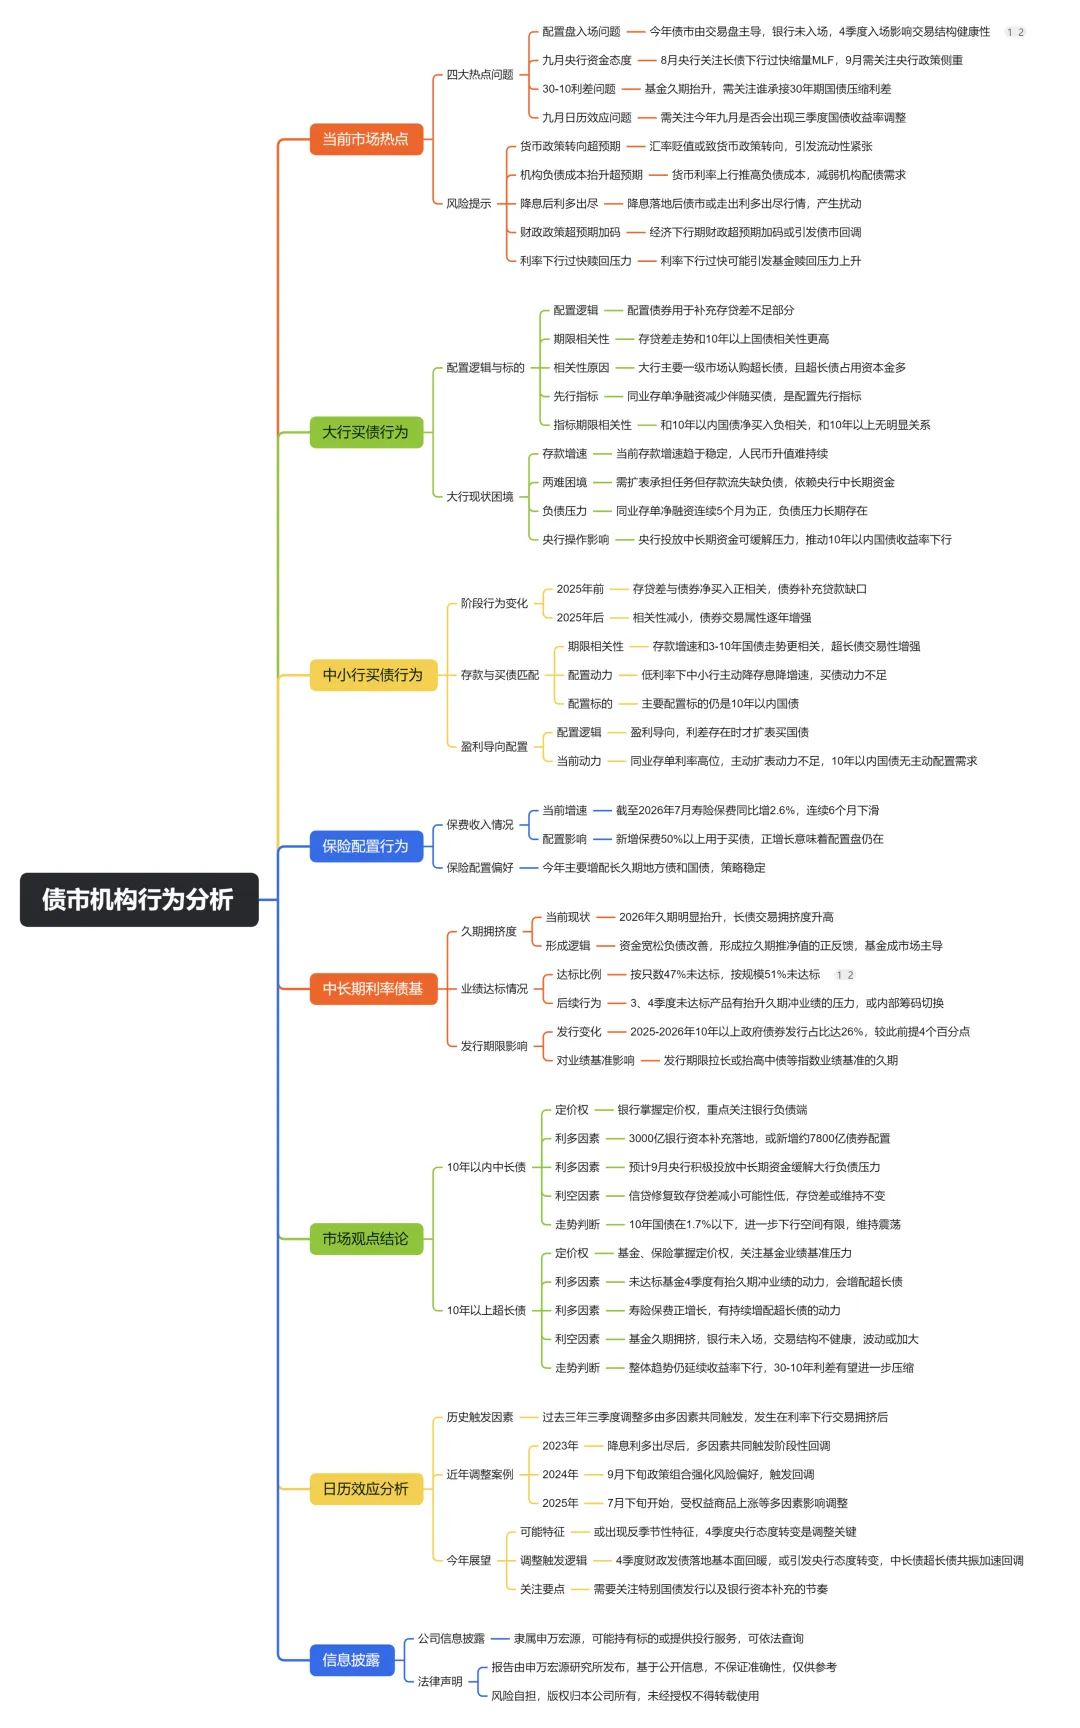
一、当前债市四大核心热点问题
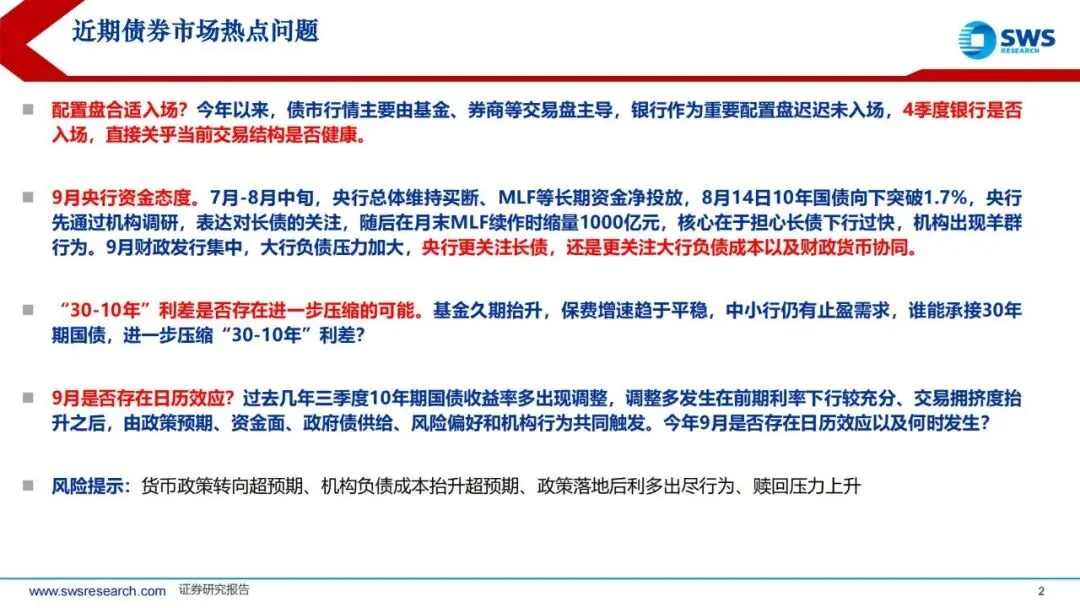
2026 年以来债券市场演绎出一轮较强的长债牛市,10 年期国债收益率一度向下突破1.7%,市场分歧快速放大,当下市场集中聚焦四大关键疑问。
(一)配置盘是否迎来合适入场窗口,四季度银行能否进场?
今年债市上涨,主要依靠基金、券商交易盘推动,作为最重要配置力量的银行迟迟没有大规模入场。四季度银行配置行为,直接决定当前债市交易结构是否健康。如果银行持续缺位,行情更多由交易资金驱动,波动风险会显著放大;若银行开启配置,将为债市带来稳定的配置底盘。
(二)9 月央行资金操作态度如何抉择?
7‑8 月中旬央行通过买断、MLF 持续投放长期流动性。8 月 14 日 10 年国债跌破 1.7% 之后,央行先开展机构调研释放关注长债信号,月末 MLF 续作缩量 1000 亿元,意在防范长债利率下行过快、机构出现羊群效应。
进入9 月,政府财政债券集中发行,大行负债压力抬升。市场需要观察:央行是优先管控长债过快下行,还是优先缓解大行负债压力、做好财政货币协同,这个取舍将直接影响 9 月资金面环境。
(三)“30‑10 年” 利差是否有进一步压缩空间?
当前基金不断抬升组合久期,寿险保费增速保持平稳,但是中小银行存在止盈兑现需求。市场核心疑问:到底谁来承接30 年期国债,驱动30‑10 年利差继续收窄,超长债行情还能不能继续走。
(四)9 月债市的日历效应会不会重现?
回顾历史,在前期利率充分下行、交易拥挤度走高之后,三季度10 年期国债收益率经常出现调整,触发因素包括政策预期变化、资金收紧、政府债供给放量、风险偏好修复、机构交易行为变化。今年同样经历一轮长债下行,日历效应会不会上演,什么时候出现回调,是市场重点关注的风险点。
二、国有大行买债行为:补充存贷差,偏好10 年以内国债
大行是利率债市场举足轻重的配置盘,买债核心目标是补充存贷差缺口,其配置行为、负债变化,深刻影响中长端国债走势。
(一)配置底层逻辑:存贷差驱动债券配置,超长债配置存在约束
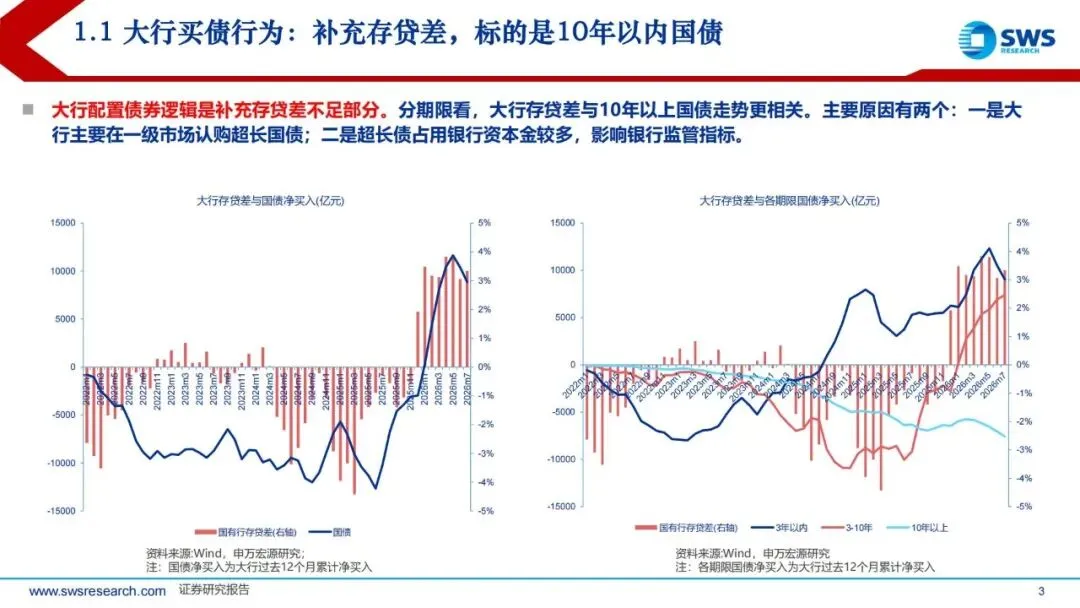
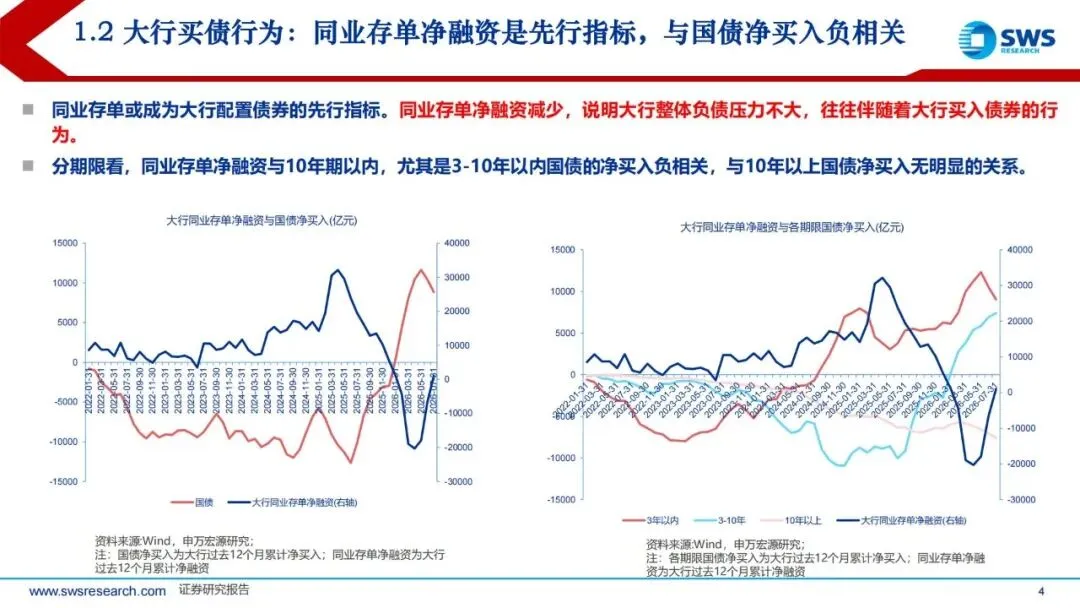
1.大行配置债券的核心动因,就是弥补存贷差不足。从数据上看,大行存贷差与国债净买入相关性很高。
2.期限选择上,虽然大行常在一级市场参与超长国债认购,但10 年以上超长债会大量消耗银行资本金,对监管考核指标形成压力,因此大行主动增配超长债的意愿有限,配置重心落在10 年期以内国债。
简单理解:贷款放不出去,存款又沉淀在体系,多余的资金就会买债;但是买超长债要占用较多资本金,出于监管约束,大行不会大规模加仓超长品种。
(二)同业存单净融资:大行配置债券的先行观测指标
1.同业存单净融资和10 年以内国债净买入呈现负相关关系。
2.当大行同业存单净融资减少,代表大行自身负债压力不大,往往会加大债券买入力度。
3.该先行指标对3‑10 年的中期国债解释力最强,但是和10 年以上超长债净买入几乎没有相关性。超长债更多由基金保险主导,很难用大行同业存单数据预判。
(三)大行负债现状:存款增速趋稳,高度依赖央行中长期资金投放
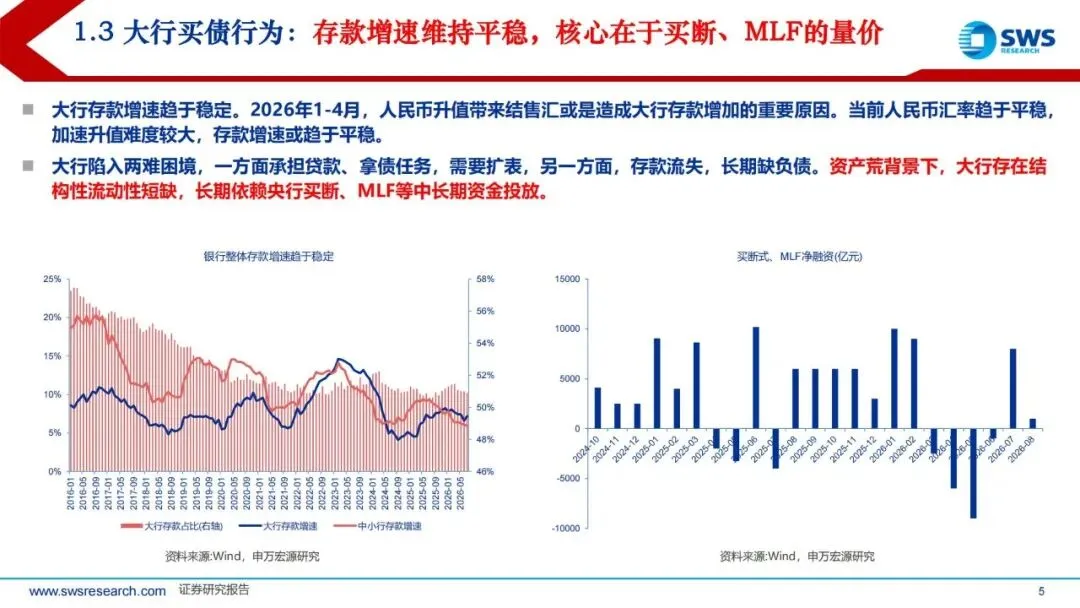
1.2026 年 1‑4 月人民币升值带来结售汇红利,推高大行存款;当前人民币汇率回归平稳,存款很难再继续加速增长,大行存款增速进入平稳阶段。
2.大行当前处于两难处境:一方面政策要求加大信贷投放、债券投资,需要持续扩表;另一方面存款增长乏力,长期面临负债缺口,出现资产荒下的结构性流动性短缺。
3.这就导致大行高度依赖央行工具:买断操作、MLF成为补充中长期负债的核心来源。
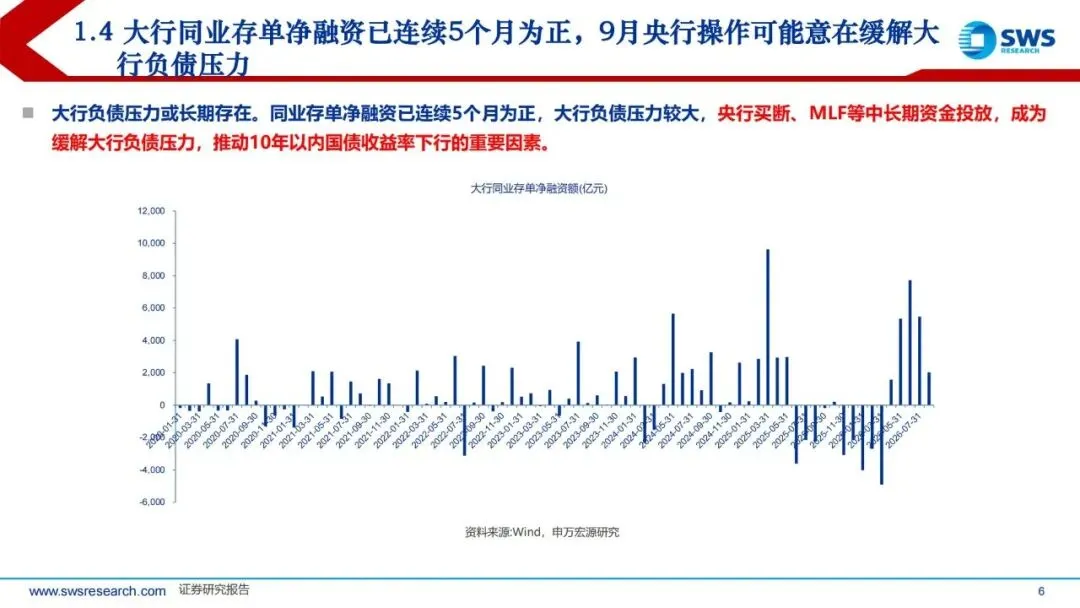
(四)最新信号:同业存单连续5 个月净融资为正,负债压力凸显
大行同业存单净融资已经连续5 个月为正值,意味着大行需要持续发行存单 “借钱”,负债压力持续凸显。央行通过买断、MLF 投放中长期资金,能够缓解大行负债压力,也会推动 10 年以内国债收益率下行。9 月财政供给加大背景下,央行如何平衡负债纾困与长债管控,是中长债的核心变量。
三、中小银行买债行为:存贷差脱钩,交易属性显著增强
中小银行的配置逻辑和国有大行存在明显差异,不能直接套用大行分析框架,2025 年之后中小行债券投资发生结构性转变。
(一)核心变化:债券配置和存贷差脱钩,交易属性逐年抬升
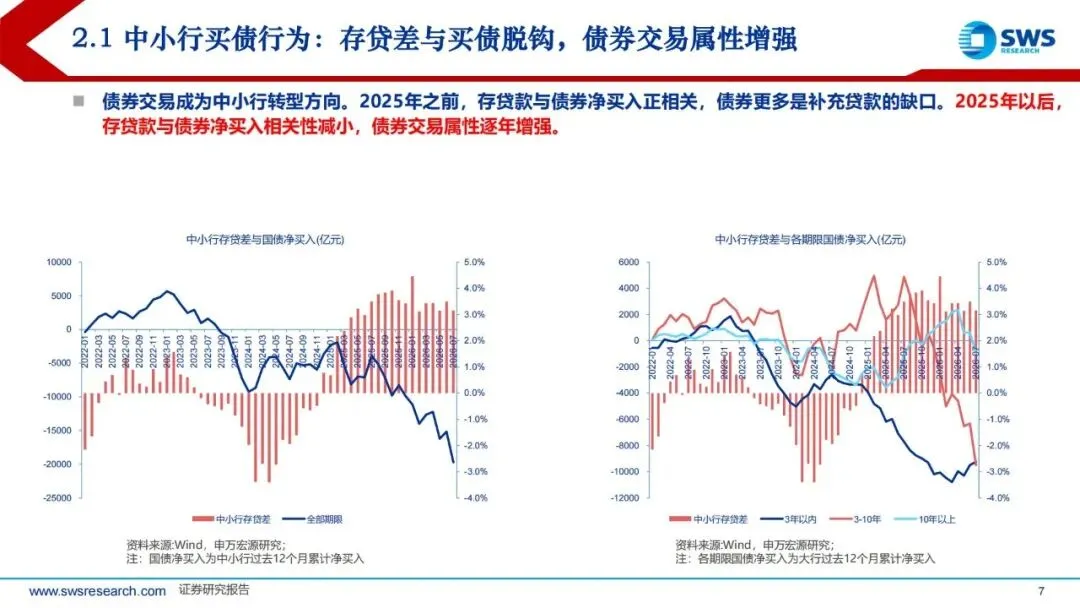
1.2025 年之前:中小行债券投资是贷款的补充,存贷差越高,国债净买入规模越高,两者是正向联动。
2.2025 年之后:信贷、存贷差和债券净买入相关性明显下降,中小银行越来越多把债券作为交易工具,交易属性显著增强,不再单纯作为贷款不足的兜底配置。
也就是说,过去贷款放不完才去买债;现在哪怕信贷情况尚可,也会根据市场行情做债券波段交易。
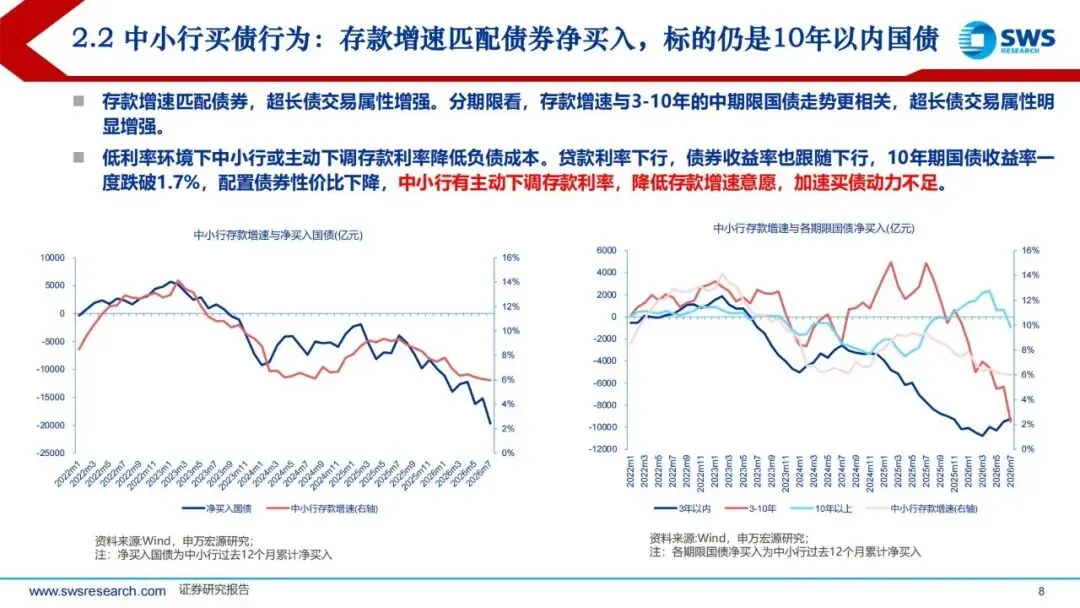
(二)配置特征:存款增速决定买债力度,主力标的仍是10 年以内国债
1.中小行存款增速和3‑10 年中期国债净买入相关性最强;而10 年以上超长债更多偏向交易博弈。
2.当前低利率环境下,10 年期国债收益率曾经跌破 1.7%,债券配置性价比下降。中小行有动力主动下调存款利率压降负债成本,但同时,也削弱了主动加大买债的动力。存款增长放缓,新增可配资金变少。
(三)盈利导向:同业存单‑国债利差决定扩表买债意愿
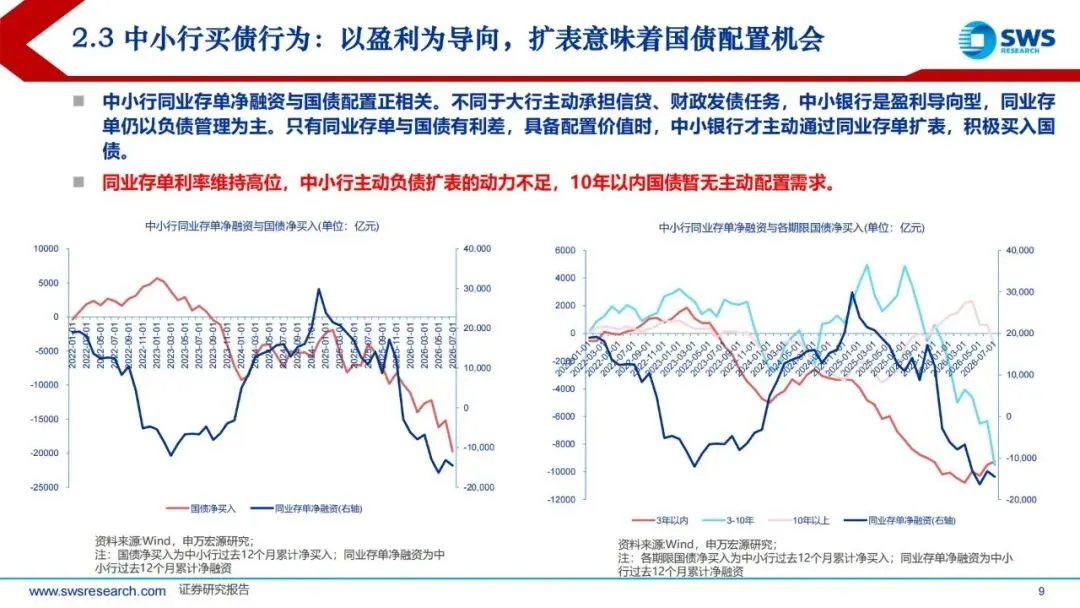
1.和大行承担政策任务不同,中小银行是纯粹盈利导向机构,同业存单主要用来做负债管理。
2.只有同业存单利率与国债之间存在正向利差,买债有利可图,中小行才愿意发行同业存单主动扩表,加仓国债。
3.如果同业存单利率维持高位,负债成本居高不下,扩表配置债券没有收益空间,中小行就没有主动配置10 年以内国债的动力。
报告指出,现阶段同业存单利率偏高,中小银行缺少主动扩表配置国债的驱动力,更多以交易止盈为主,很难成为债市增量配置主力。
四、保险机构:保费正增长,是超长债最重要配置盘
保险是超长债市场的核心配置力量,负债端看保费,资产端偏好长久期债券,久期匹配的需求是底层驱动力。
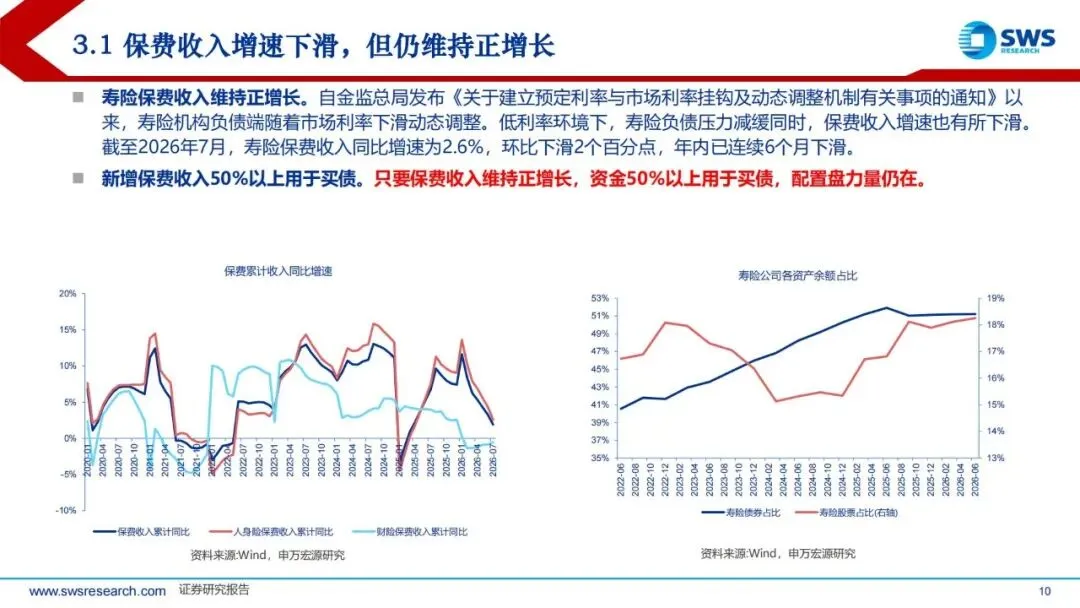
(一)保费端:增速回落,但依旧保持正增长
1.在预定利率挂钩市场利率的新规落地之后,随着市场利率下行,寿险负债端压力得到缓解,但保费同比增速逐步下滑。截至2026 年 7 月,寿险保费累计同比 2.6%,已经连续 6 个月环比回落。
2.但关键点在于:保费依旧维持正增长。新增保费当中,超过50% 的资金都会投向债券市场。只要保费没有转负,保险就会持续为债市带来配置资金。
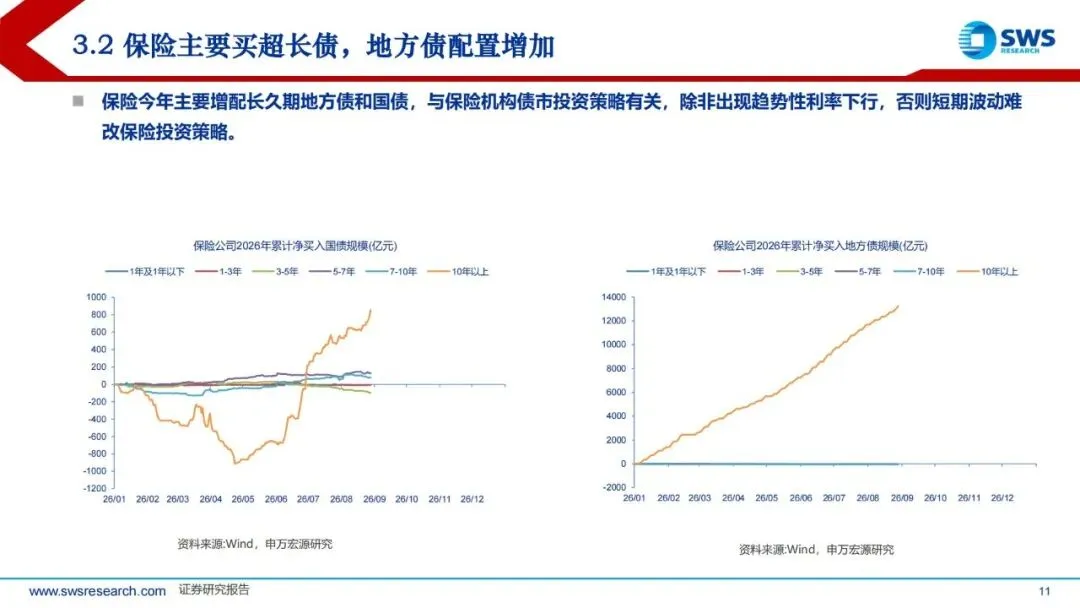
(二)资产端:聚焦超长国债与长久期地方债,投资策略不易被短期波动改变
1.保险机构天然需要长久期资产匹配长久期负债,2026 年保险资金重点增配10 年以上超长国债、长久期地方政府债。
2.除非出现利率趋势性反转,否则市场短期收益率震荡,很难改变保险的配置策略。
3.从交易数据可以看到,保险今年10 年以上期限债券净买入大幅走高,是承接超长债供给最重要的配置盘之一。
简单概括保险机构:不怕短期利率波动,怕利率长期上行;只要有新保费流入,就会持续买长债。
五、债基机构:久期拥挤度高,年末业绩压力驱动行为选择
2026 年 4‑5 月之后,中长期债基成为推动长债下行的主导力量,形成了一轮正向反馈,但是内部也潜藏博弈压力。
(一)债市正反馈:久期持续抬升,交易拥挤度明显走高
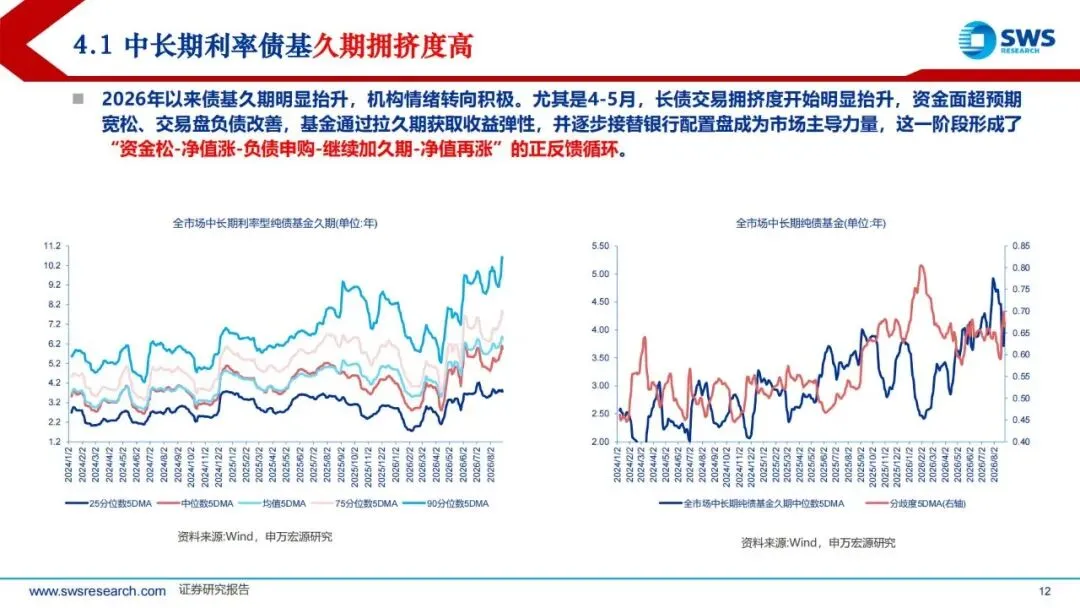
1.2026 年以来中长期利率债基金不断拉长久期。4‑5 月开始,长债交易拥挤度快速上行。
2.行情形成正向循环:资金宽松→债券净值上涨→投资者申购债基→基金进一步拉久期博取收益→净值再度走高。基金接替银行,成为债市行情的主导力量。
3.风险点随之而来:组合久期整体抬升意味着市场对利率上行的敏感度大幅提高,一旦收益率反弹,净值回撤压力会放大。
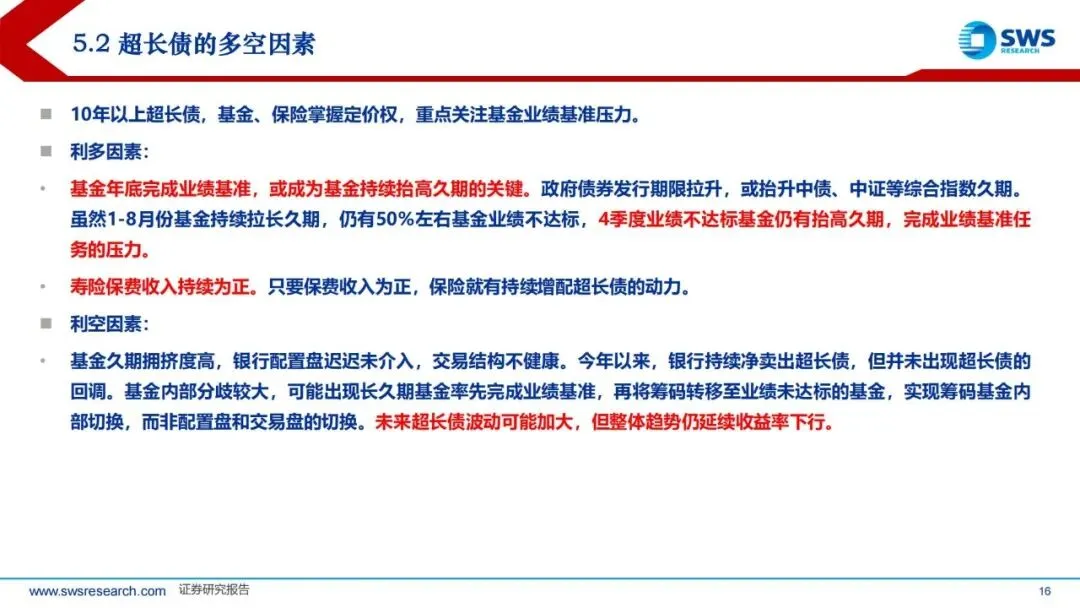
(二)近半数基金尚未跑赢基准,年末存在抬久期诉求
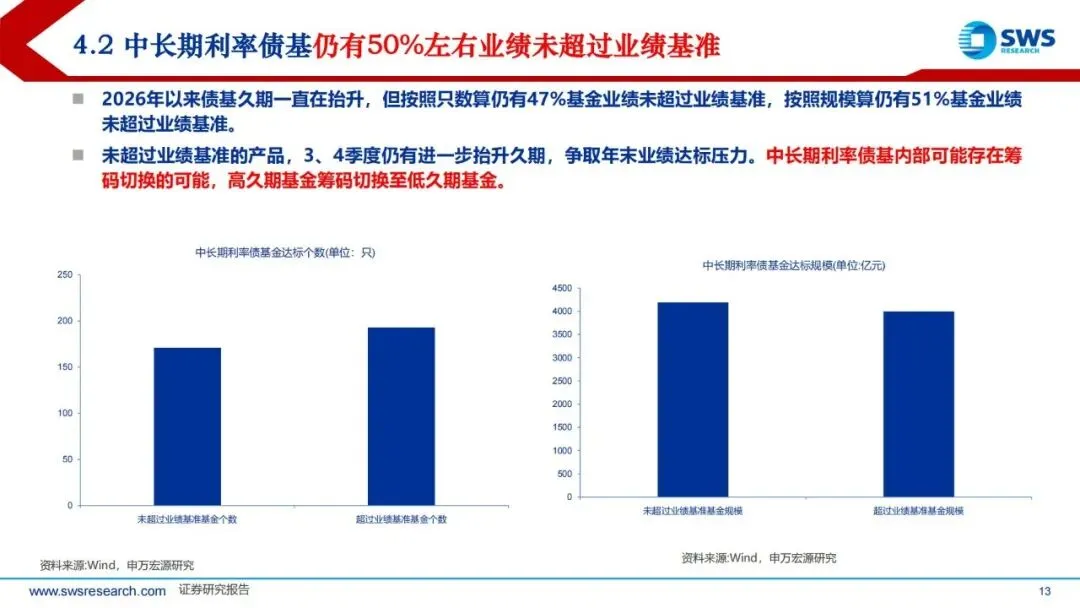
1.统计显示,按产品只数统计,47% 中长期利率债基金没有跑赢业绩基准;按管理规模统计,51% 产品没有跑赢基准。
2.四季度临近年末考核,大量业绩不达标的基金,存在继续抬升久期、博弈长债行情冲刺业绩的现实压力。
3.市场可能出现基金内部筹码切换:已经完成业绩的高久期产品,把长久期筹码转移给尚未达标、需要搏收益的基金,并非把筹码转移给银行这类配置盘。
(三)政府债券发行久期上行,被动抬高基金业绩基准久期
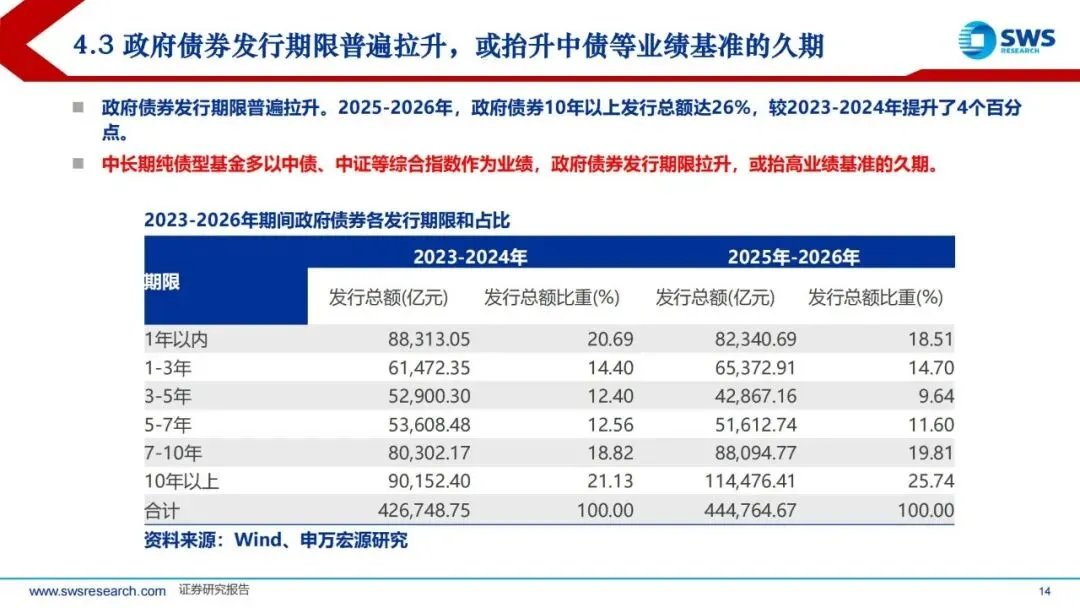
1.对比2023‑2024 与 2025‑2026 政府债发行结构,10 年以上期限政府债发行占比从 21.13% 提升至 25.74%,提升接近 4 个百分点。
2.中长期纯债基金大多跟踪中债、中证综合指数作为业绩基准。政府债券发行整体拉长久期,会直接抬高指数本身的久期。
3.对基金经理的现实影响:想要跟上业绩基准,基金组合久期也要被动抬升,进一步助推市场对长久期债券的需求。
六、分期限债市多空逻辑梳理:中长债看银行负债,超长债看基金保险行为
(一)10 年以内中长债:银行掌握定价权,大概率维持震荡格局
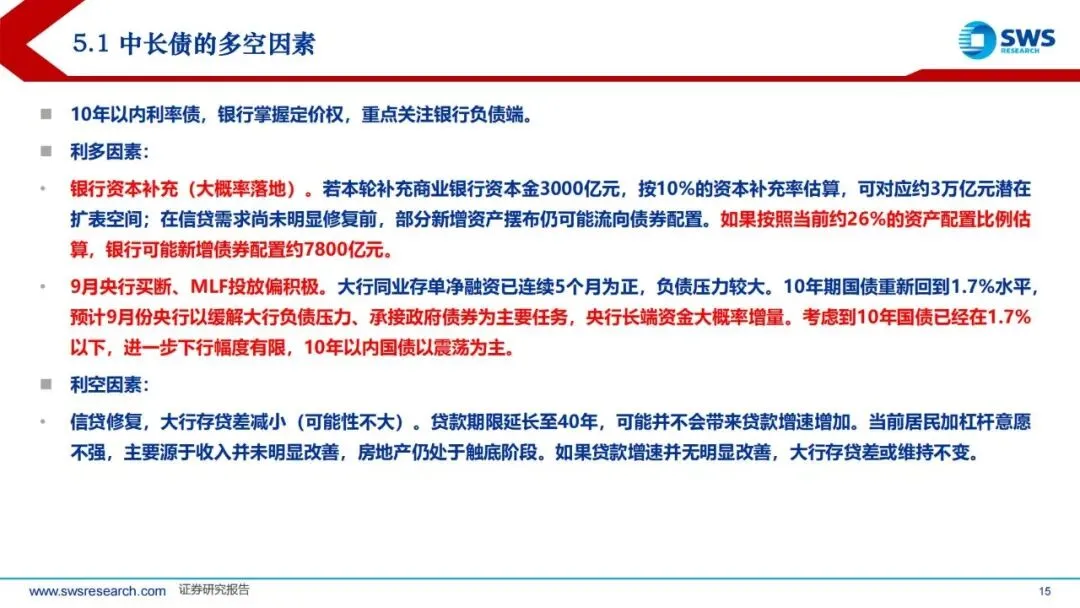
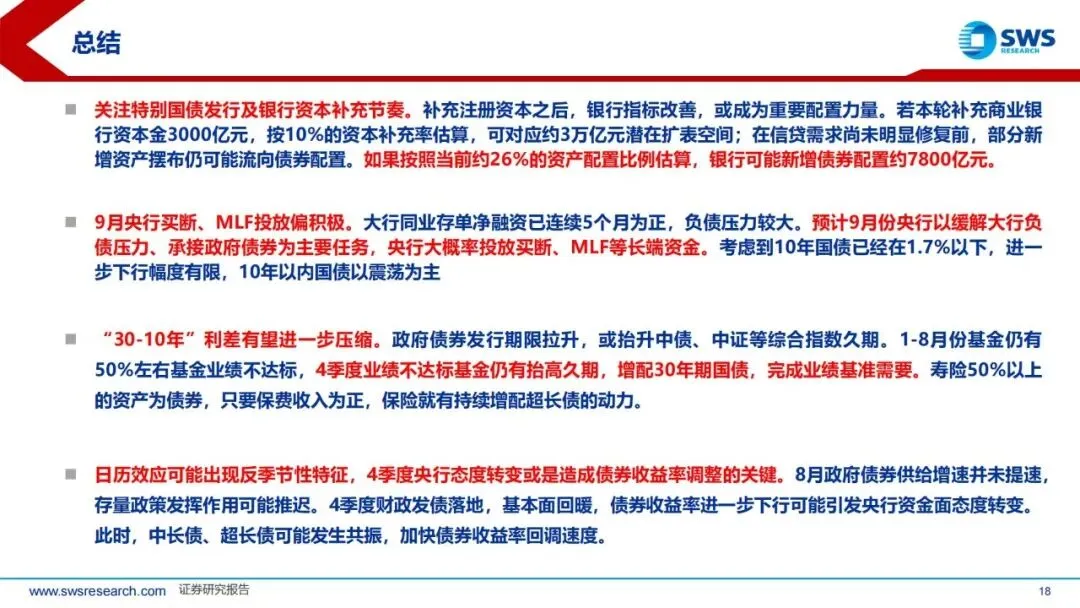
1.利多因素① 银行资本金补充有望落地。若落地 3000 亿元资本金补充,潜在扩表空间约 3 万亿元。信贷需求偏弱的背景下,部分增量资金流向债券,按照配置比例估算,潜在新增债券配置规模约 7800 亿元。② 9 月央行流动性投放有望偏积极。大行同业存单连续多月净融资为正,负债压力大,9 月央行首要任务是纾解大行负债压力、承接政府债供给,大概率加大买断、MLF 等长端资金投放。当前 10 年期国债处于 1.7% 下方,下行空间已经有限,因此 10 年以内品种以震荡为主。
2.利空因素信贷大幅修复,存贷差快速收缩。报告判断该情景发生概率偏低。即便贷款期限延长,居民收入预期偏弱、地产仍处于底部,居民加杠杆意愿不强,贷款增速很难出现显著抬升,存贷差大概率保持平稳。
(二)10 年以上超长债:基金保险主导定价,趋势机会仍存,但波动加大
1.利多因素① 年末业绩考核压力。近半数债基没有跑赢业绩基准,四季度有继续拉久期、增配超长国债冲刺业绩的诉求;政府债发行久期提升,抬升业绩基准久期,进一步强化久期配置动力,利好30‑10 年利差进一步压缩。② 保险配置力量稳定释放。寿险保费维持正增长,保险资金持续增配超长债,提供配置底盘。
2.利空因素交易拥挤,银行配置盘缺席。今年银行持续净卖出超长债,行情依靠交易盘支撑。基金内部筹码切换只是交易盘内部换手,配置盘没有接盘。因此超长债后续收益率下行大方向仍在,但波动会明显放大。
(三)日历效应:警惕反季节性调整,四季度央行态度是关键
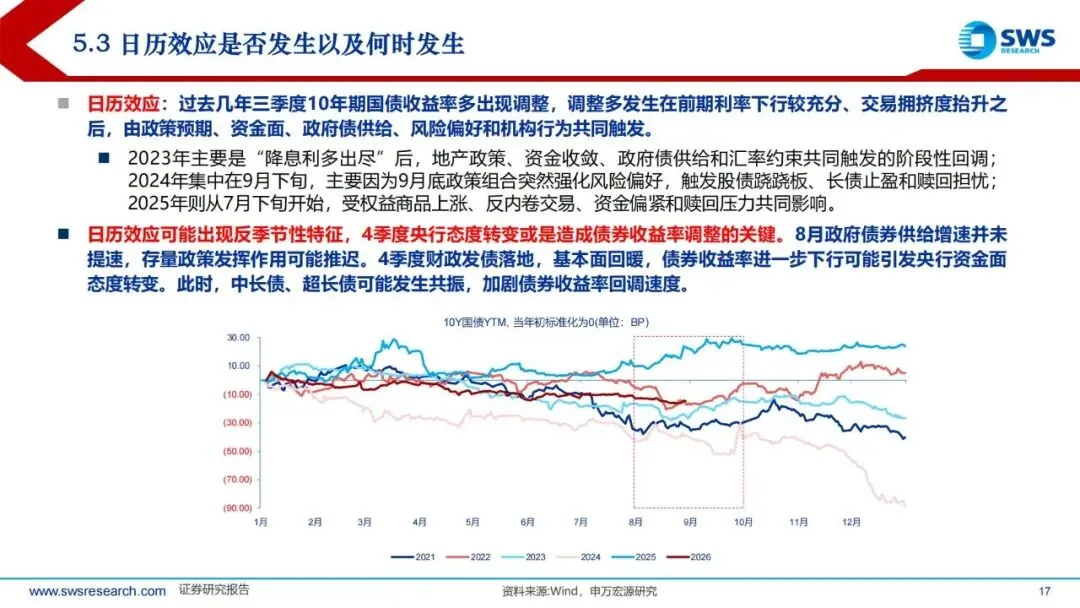
1.回顾历史日历效应:三季度10 年期国债收益率经常出现回调,触发条件是前期利率下行充分叠加交易拥挤,政策预期、资金收紧、供给放量、风险偏好抬升共同驱动。
○2023 年:降息预期兑现利多出尽,叠加地产政策、资金收敛、汇率约束带来回调。
○2024 年:9 月末风险偏好快速修复,股债跷跷板,引发长债止盈和赎回担忧。
○2025 年:7 月下旬开始,权益商品上涨、资金收紧、赎回压力带来调整。
2.2026 年或出现反季节性特征。8 月政府债供给尚未提速,政策效果释放延后;真正风险窗口或落在四季度。四季度财政集中发债,如果基本面回暖叠加利率持续下行,央行流动性态度出现转向,中长债、超长债可能同步回调,放大波动。
(四)报告总结核心判断
1.密切跟踪银行资本补充节奏、特别国债发行节奏。资本补充到位,银行才有能力成为债市增量配置力量,改善当前交易主导的市场结构。
2.9 月央行买断、MLF 投放预计偏积极。大行负债压力约束下,10 年以内国债下行空间有限,以震荡格局为主。
3.超长债层面,基金年末考核+ 保险持续配置,30‑10 年利差有望继续压缩,但是要接受波动加大。
4.警惕四季度风险:财政发债落地、基本面边际回暖,若央行货币政策态度发生变化,中长债、超长债共振回调风险不可忽视。
(五)重点风险提示
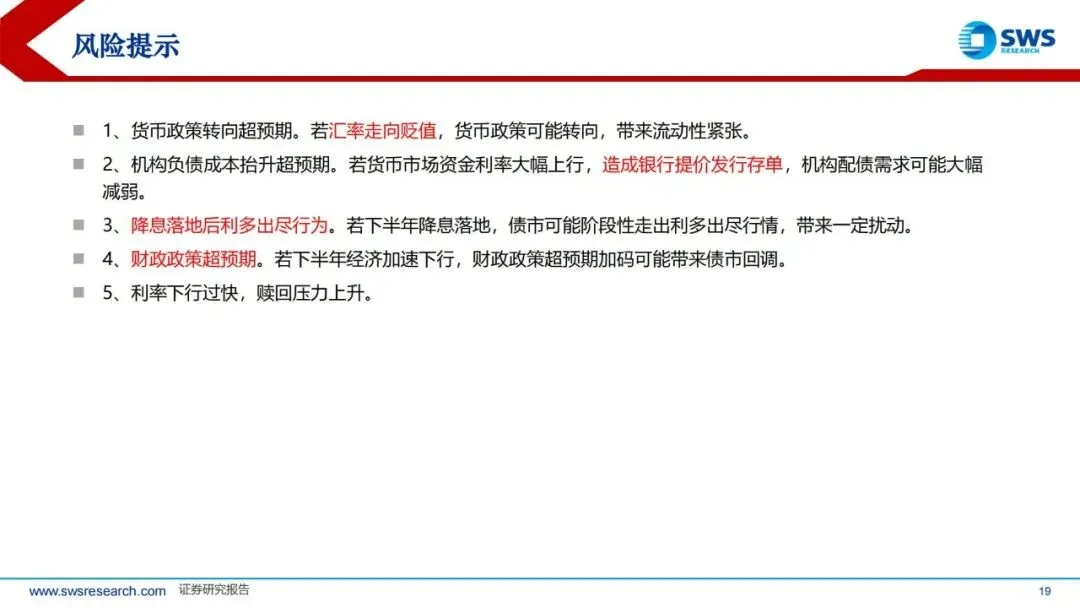
1.货币政策转向超预期:如果汇率出现贬值压力,货币政策可能收紧,流动性环境发生改变。
2.机构负债成本抬升超预期:货币市场利率上行,银行同业存单发行成本走高,机构配债需求收缩。
3.利多出尽风险:如果降息政策落地,市场出现利好兑现,带来阶段性回调。
4.财政政策超预期加码:经济下行压力加大背景下财政发力超预期,压制债市表现。
5.利率下行过快,引发债基大规模赎回,负反馈冲击市场。
简短总结
整体看,中长债受银行负债约束以震荡为主,超长债依托基金年末考核与保险配置仍有机遇,但交易拥挤。重点盯9‑10 月央行操作,四季度要警惕政策与基本面带来债市回调风险。
完整版下载请点击文末“阅读原文”
免责声明
我们尊重知识产权、数据隐私,只做内容的收集、整理及分享,报告内容来源于网络,报告版权归原撰写发布机构所有,通过公开合法渠道获得,如涉及侵权,请及时联系我们删除,如对报告内容存疑,请与撰写、发布机构联系。
整理于“365康养宝”(知识星球)
扫描下方二维码加入,即可下载
精选报告推荐
1.22页-华创证券-保险行业2025年业绩综述暨夏季策略:底部已现,估值修复可期
免费查看及下载更多高清完整版报告

