35页PPT-太医管家-太平洋护享伴服务产品介绍:最长6年+4年
- 2026-11-08 18:07:13
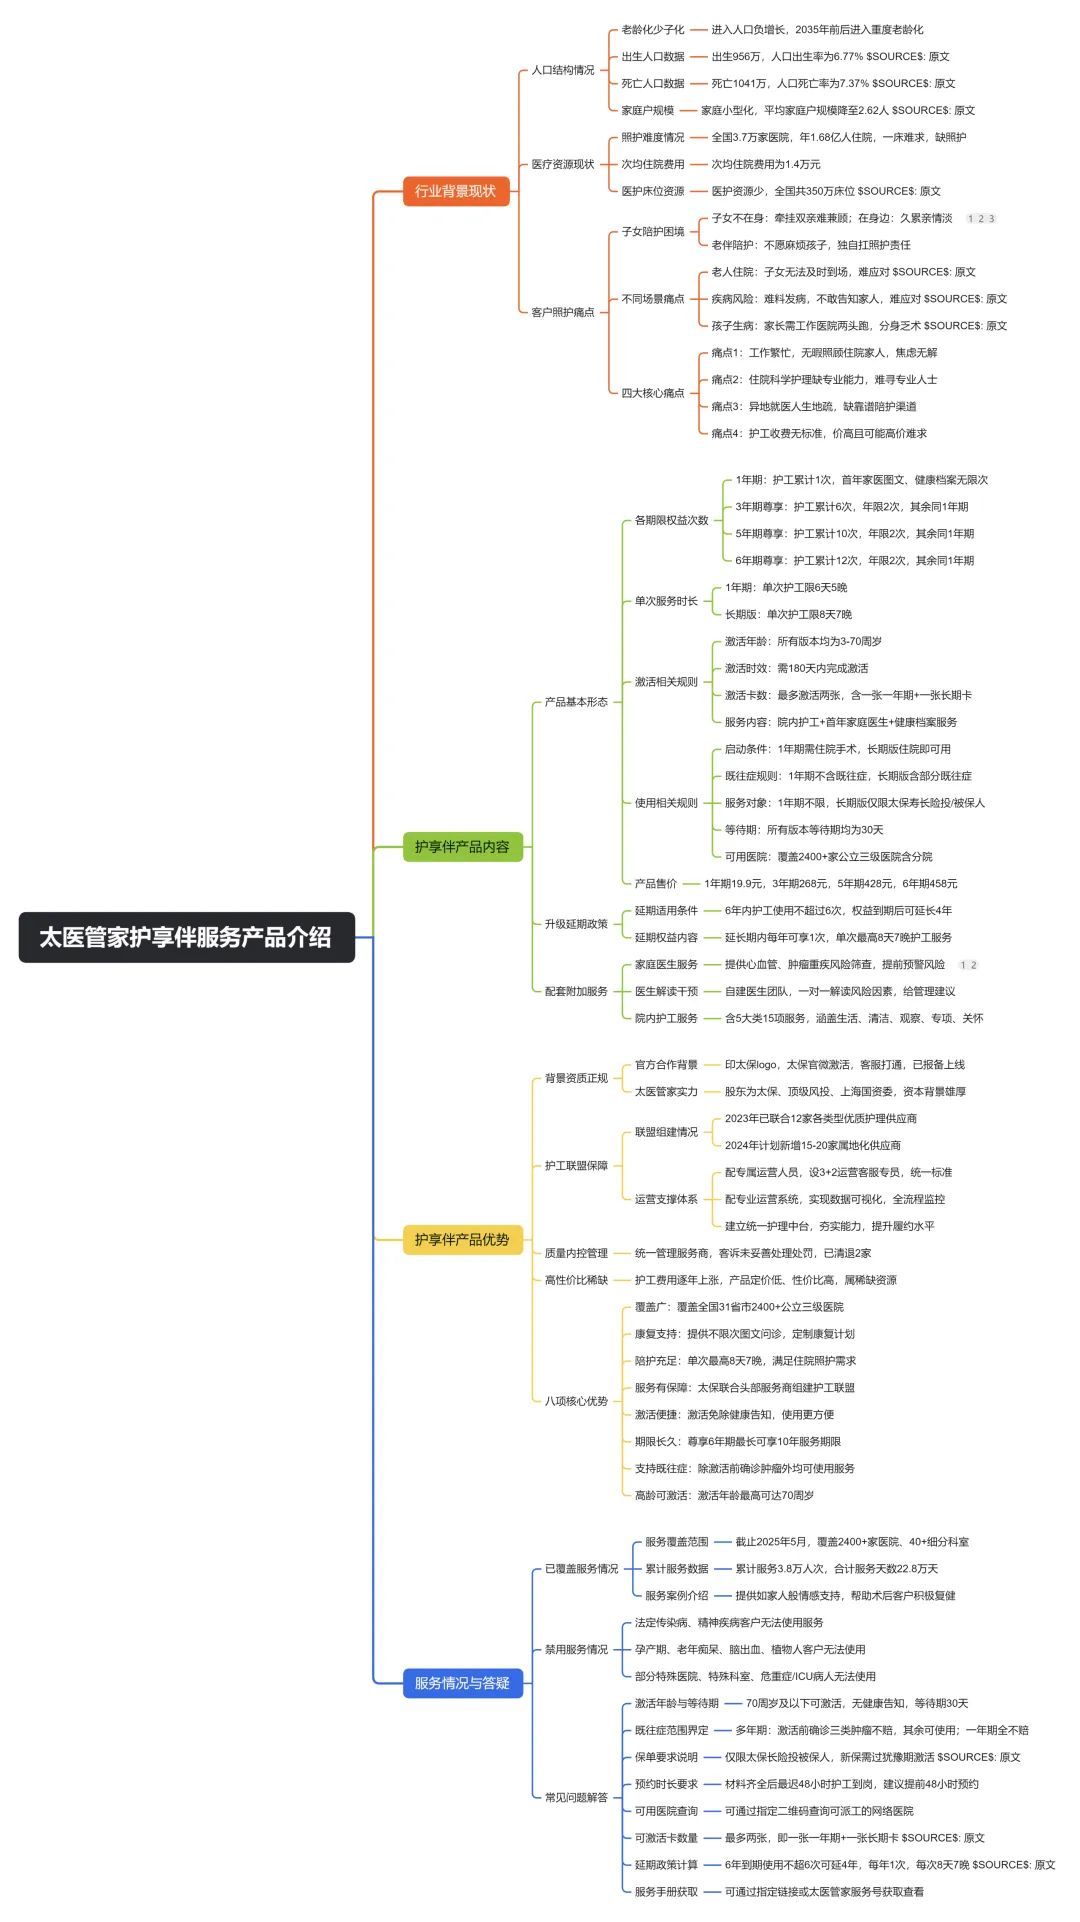
住院请护工动辄大几百一天?太保护享伴,解决家庭照护难题
导语:人口老龄化浪潮奔涌而来,上有老下有小的夹心一代,正在遭遇现实照护困境。家人生病住院,工作与陪护两难、专业护工难寻、护工开支高昂,已经成为无数家庭的共同痛点。今天就带大家深度解析太平洋保险联合太医管家推出的护享伴服务,看懂这款太保客户专属的院内护工权益,究竟如何破解普通家庭住院陪护的现实难题。
一、现实拷问:中国式家庭躲不开的住院照护痛点
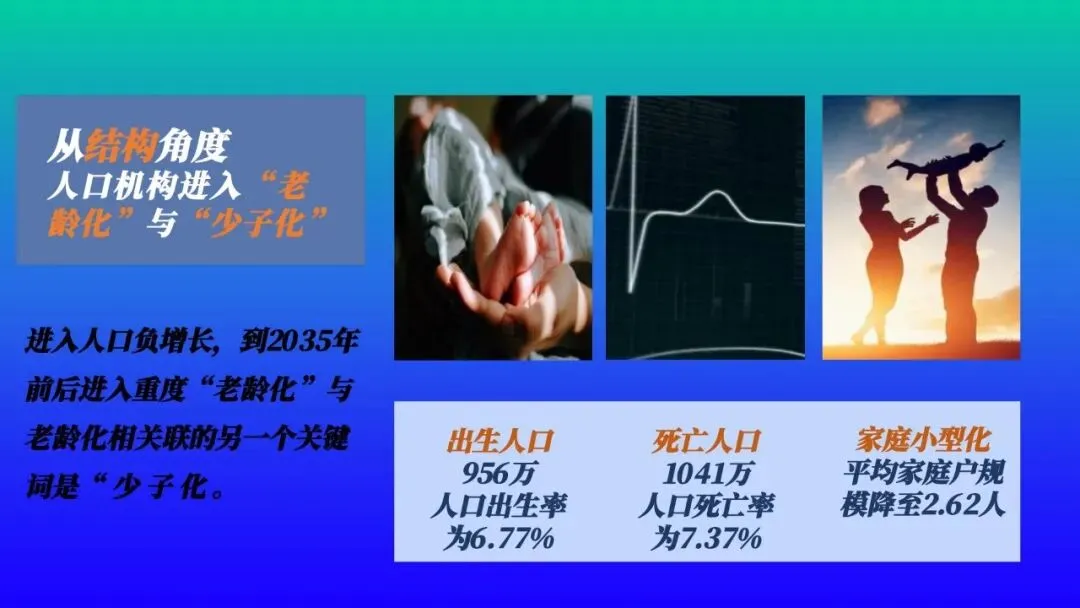
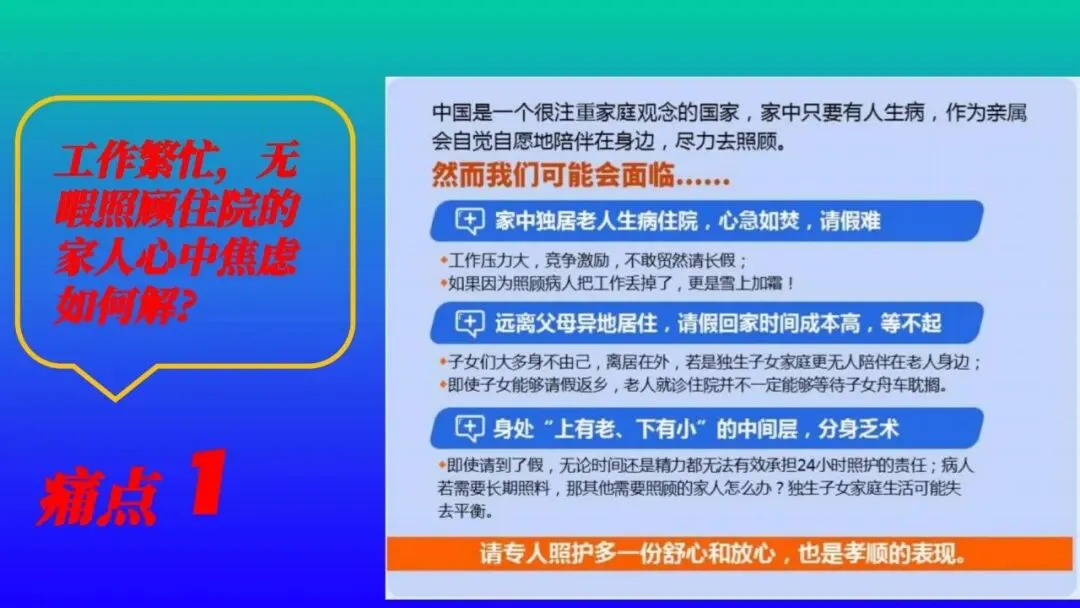
当疾病和意外突如其来,住院照护考验的不只是病人身体,更是整个家庭的精力、金钱与时间成本。我国进入老龄化+ 少子化叠加时代,人口负增长、家庭小型化成为社会现状,平均家庭户规模降至2.62 人,越来越多家庭难以实现 24 小时家属贴身陪护。不管是独居老人住院、子女异地务工,还是中年群体 “上有老下有小”,住院陪护的矛盾被无限放大,集中凸显出四大核心痛点。
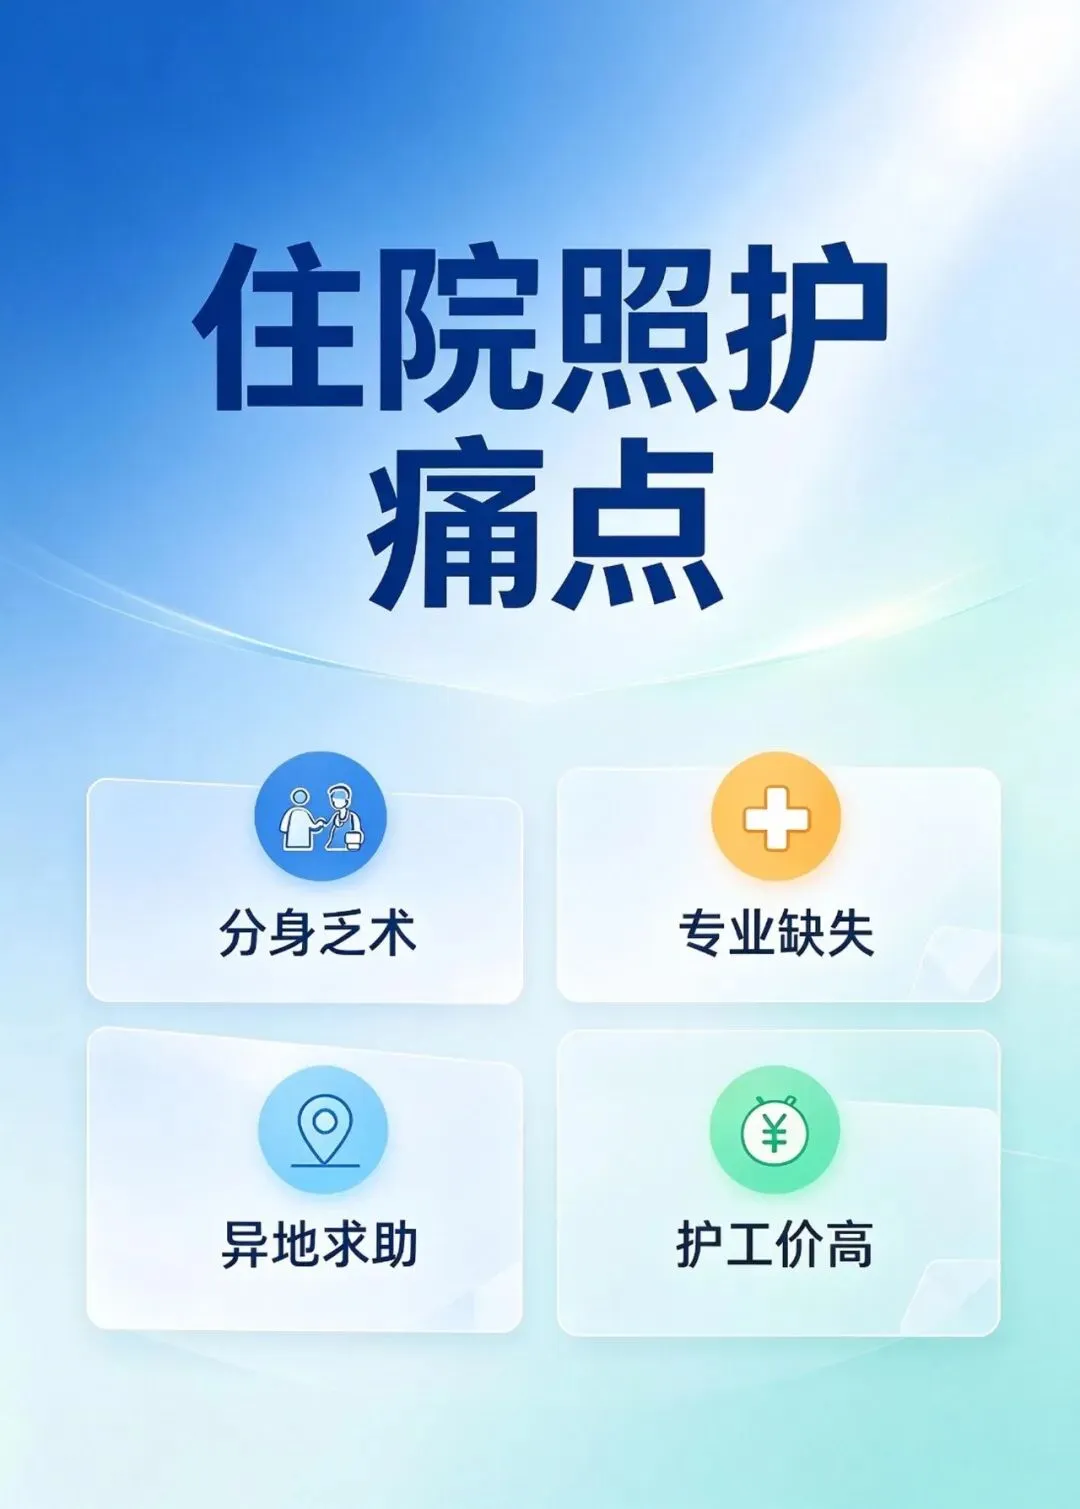
(一)分身乏术:工作家庭两难,陪护与生存难以兼顾
1、异地居住,远水解不了近渴。大量子女在外打拼,和父母分居两地。一旦家中老人突发疾病住院,子女想要赶回,需要承担高额时间成本。老人的病情不会等待子女舟车劳顿,独生子女家庭更是无人可以轮换照料。2、不敢轻易请假,害怕丢失工作。现代职场竞争激烈,如果为了陪护家人申请长假,很可能面临职场风险。一边是生病住院至亲,一边是赖以生存的工作,无数中年人陷入两难境地。3、夹心层精力透支,顾此失彼。身处“上要赡养老人,下要抚育孩童” 的人生阶段,就算能够请假,个人时间、体力也无法支撑全天候 24 小时照护。一旦开启长期陪护,家里老人、孩子的生活照料就会被搁置,整个家庭生活秩序直接失衡。
子女不在身边,老人住院无人贴身照料;就算子女就在身边,长期陪护也容易出现“久病床前无孝子” 的困境,身心疲惫之余,甚至损耗亲情;不少老年夫妻,老伴生病,另一方宁可咬牙硬扛,也不愿打扰子女。当住院来临,家属有心照料,却常常力不从心。
(二)专业缺失:家属缺乏护理知识,容易造成二次伤害
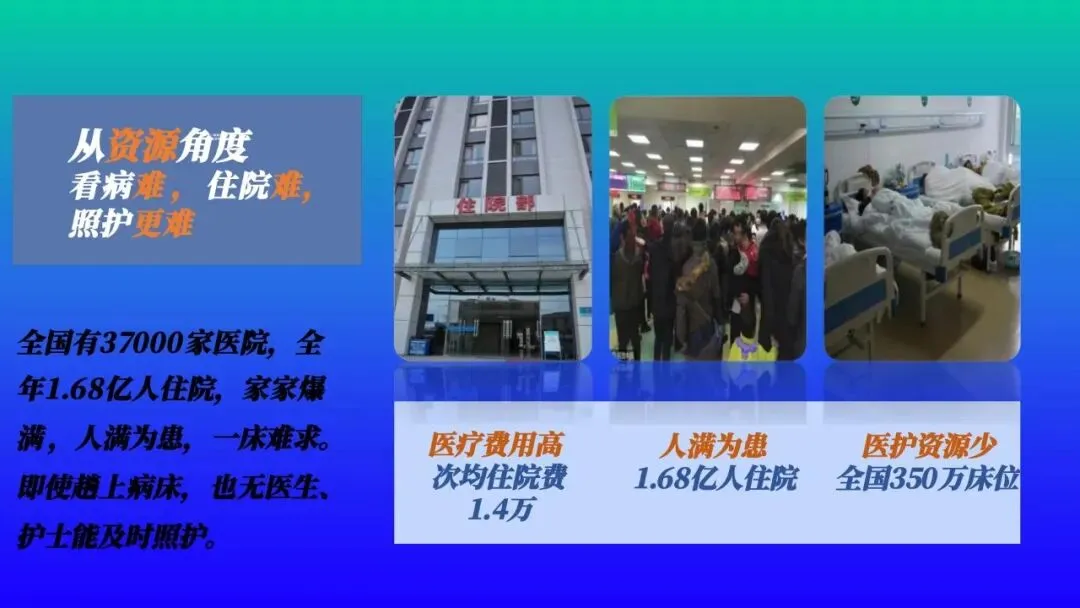
医院护士资源有限,根据公开统计数据,我国注册护士502 万人,每千人口仅拥有 3.5 名注册护士,护士不可能一对一全天候只服务单一患者。1、普通家属没有医学、康复、营养相关专业知识,饮食调理、体位护理、伤口照料全部凭经验,操作不当极易给患者带来二次受伤风险。2、医院就诊流程繁杂,各项检查、治疗地点分散,家属不熟悉院内规则,很容易走弯路,耽误诊疗。3、市场护工供不应求。三甲医院手术患者,70%-80% 都会使用护工,即便家属陪同住院,也有 50% 家庭会额外聘请护工。一对一专职陪护属于稀缺资源,很难抢到。
照护不等于简单的看住病人吃喝拉撒,术后、病后科学护理、心理安抚、生命体征观察,都需要经过培训的专业人员完成,专业的事,理应交给专业的人。
(三)异地就医:身处陌生城市,找靠谱护工求助无门
国内优质医疗资源大多集中在省会等大城市,很多人会选择异地求医住院。1、孤身异地看病,举目无亲。自己要跑手续、办住院、对接医生,根本没有精力照料自身;就算有家属陪同,家属需要跑各类流程,同样无法专心照护病人。2、人生地不熟,缺少靠谱渠道。想要临时聘请护工,不知道去哪里找,分不清护工服务水平高低,踩坑风险极高。异地就医场景下,专业护工的价值会进一步放大。
(四)护工价格水涨船高,高价也未必能请到人
护工属于人力密集型服务,市场价格持续走高。在北京、上海、广州、成都等城市,一对一护工市场价普遍200‑300 元 / 天,重症患者陪护收费更高。不少案例显示,即便是出价600 元一天,也有可能找不到有经验护工。1、护工按天计费,住院时间越长,整体开支就越高,这笔开销属于医保报销之外的额外负担,很容易造成家庭预算超支。2、市场护工没有统一监管标准,收费混乱。临时紧急找护工,不仅要承担更高价格,还会面临护工服务参差不齐的风险。
综合以上四大痛点不难看出,护工服务早已不是特殊人群专属,而是普通家庭需要提前储备的刚需资源。当家人住院,我们需要的不只是一个看护的人,而是一套可及、专业、成本可控的院内照护解决方案,太平洋保险联合太医管家打造的护享伴服务,正是针对这些现实难题推出的增值服务权益。
二、深度拆解:护享伴产品核心内容,看懂权益怎么用
护享伴是太保寿险正式报备上线的增值服务产品,仅限太保寿险长险投保人和被保人激活使用,拥有1 年期、3 年期、5 年期、6 年期(尊享版)多个版本,6 年期尊享版还可享受 “6+4” 延期政策,最长服务周期可达 10 年。下面从版本权益、基础规则、服务内容、升级政策四个维度,把产品讲明白。
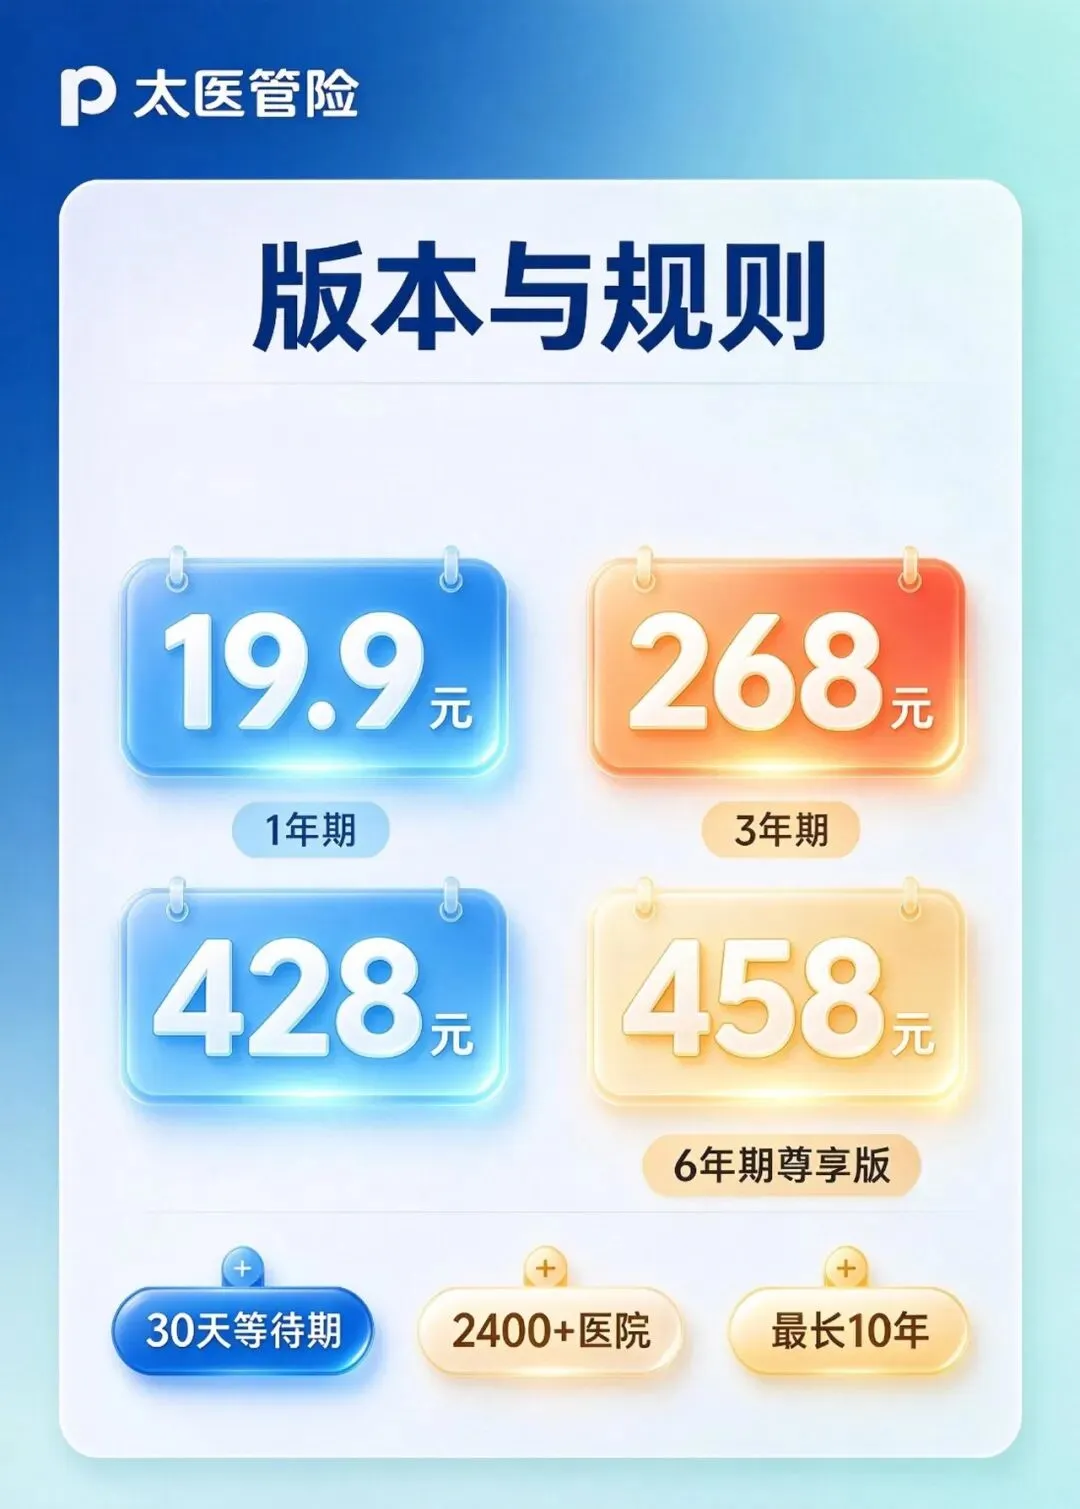
(一)不同版本核心权益对比
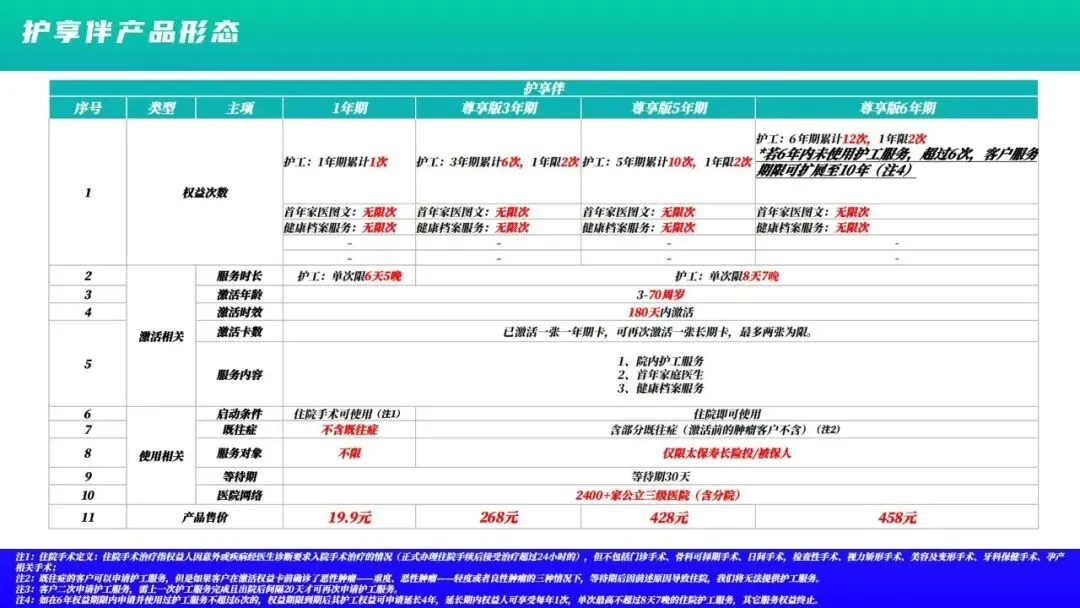
1、1 年期版本,售价 19.9 元:护工权益1 年期累计 1 次,单次服务6 天 5 晚;首年享受家庭医生图文无限次、健康档案无限次服务。2、3 年期版本,售价 268 元:护工权益3 年累计 6 次,每一年最多使用 2 次;单次服务8 天 7 晚;首年家医图文无限次,健康档案无限次。3、5 年期版本,售价 428 元:护工权益5 年累计 10 次,每年上限 2 次;单次服务8 天 7 晚;配套首年无限次家医图文、健康档案服务。4、6 年期尊享版,售价 458 元:护工权益6 年累计 12 次,每年最多 2 次;单次8 天 7 晚;配套首年无限次家医图文、健康档案。
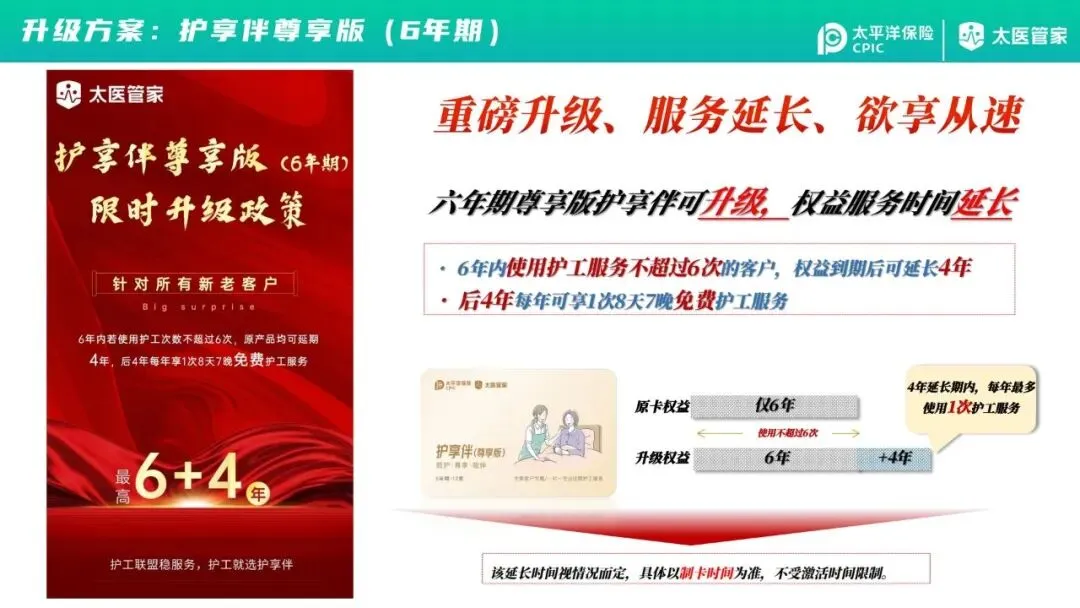
✨重点升级政策:6 年期尊享版,如果 6 年内护工实际使用次数不超过 6 次,到期之后权益可以延长4 年。延长期限内,每年可以享受1 次 8 天 7 晚护工服务,其他家医、健康档案权益终止,整体最长可以拥有 10 年护工保障。
(二)关键使用规则,这些硬性条件一定要记牢
1、激活与年龄:激活年龄范围3‑70 周岁,激活不需要健康告知;权益卡需要在180 天之内完成激活;新投保保单,需要度过犹豫期之后才可以激活。最多同时激活两张卡:一张一年期卡,叠加一张长期卡。2、等待期规则:统一设置30 天等待期,等待期结束之后才能够启用护工服务。3、启动护工服务条件:办理正式住院手续,发生住院手术可以启用。这里要划重点,门诊手术、日间手术、择期骨科手术、检查性手术、视力矫正、美容整形、牙科保健、孕产相关手术,不在权益使用范围内。4、既往症相关界定:长期版本支持既往症住院申请护工。唯独:激活权益之前,已经确诊恶性肿瘤重度、恶性肿瘤轻度、良性肿瘤,后续因为这三类疾病住院,无法提供护工服务;等待期之后才确诊上述肿瘤疾病,则可以正常使用权益。一年期版本,既往症不能派护工。5、再次申请间隔:第二次使用护工,需要上一轮护工服务全部结束、病人办理出院,间隔满20 天,才可以再次发起申请。6、医院网络:覆盖全国2400 + 公立三级医院(含分院)。传染病医院、眼科医院、口腔医院无法使用;ICU、CCU 重症监护室、中医科、针灸科、康复科等部分科室不支持派护工。7、预约时效:提交完整材料(入院单、床头卡、住院腕带、诊断报告),材料审核24 小时内完成,审核通过后护工 24 小时内到岗,整体最长不超过 48 小时,建议大家尽量提前 48 小时预约。
(三)两大核心服务板块:院内护工+ 家庭医生健康服务
1、院内一对一护工服务(核心权益)
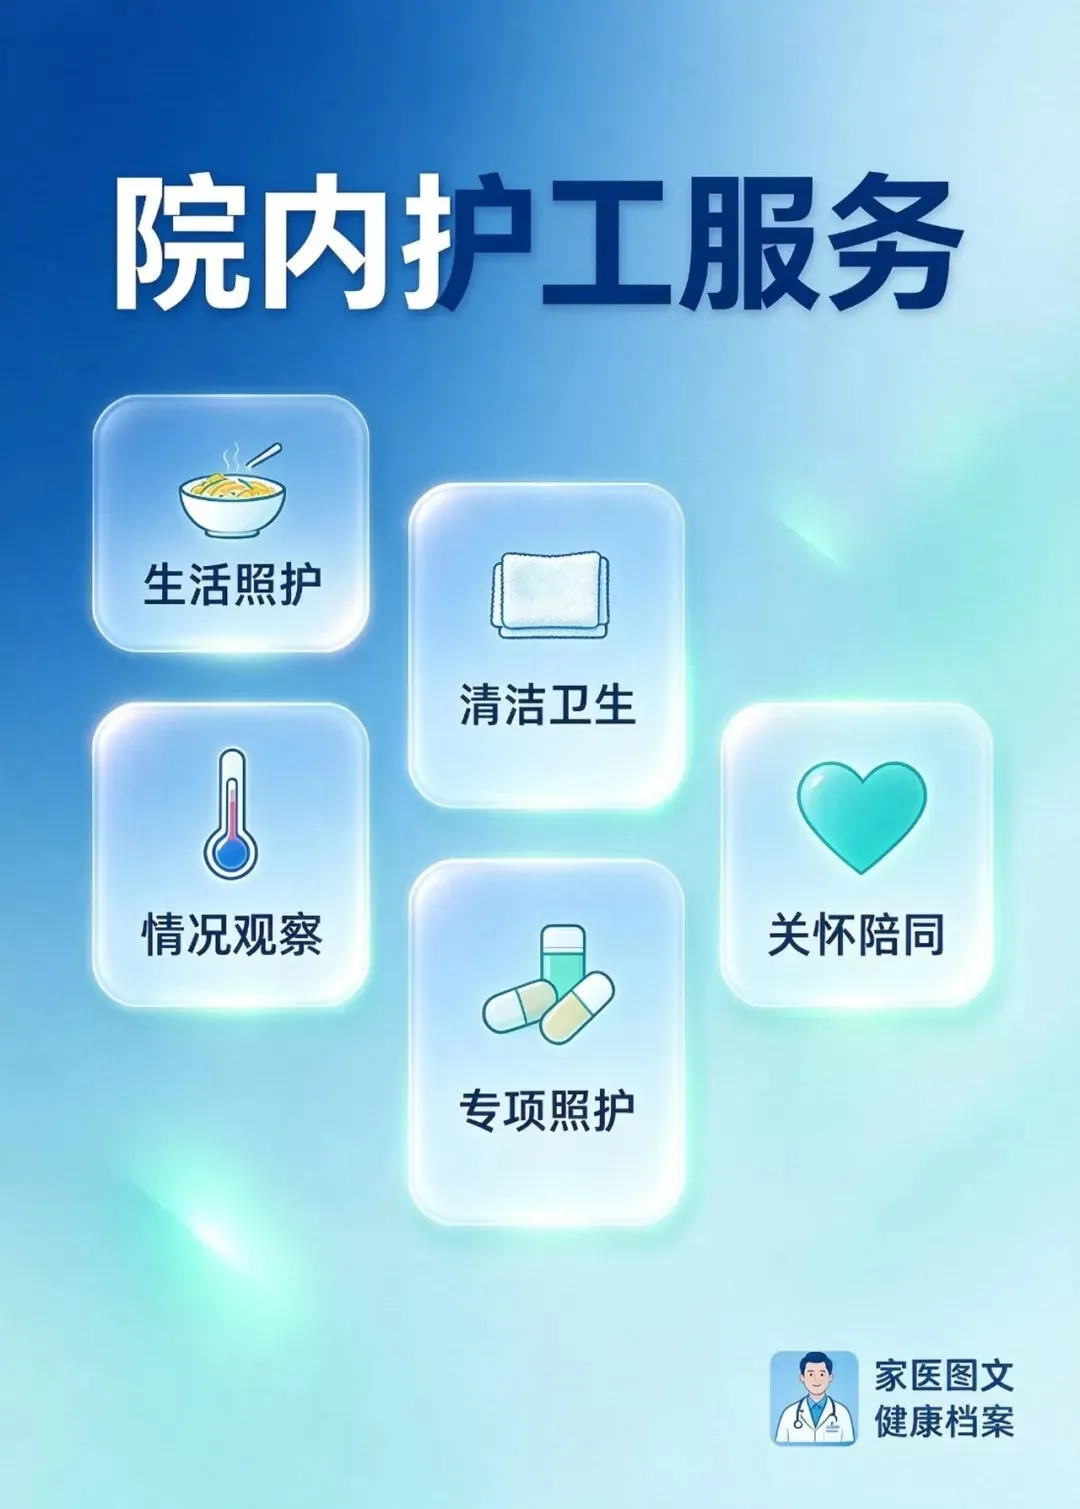
护享伴护工一共分为5 大服务大类,15 项细分服务,覆盖住院全周期照护。(1)基本生活照护:饮食照护,协助喂食、准备膳食;排泄照护,协助如厕;生活技能照护,帮助穿脱衣物、协助上下床;休憩照护,辅助患者保持科学舒适休养体位。(2)清洁与卫生:个人卫生,面部口腔手足清洁、协助洗头沐浴;病床与病房环境整理清洁;患者衣物、生活用品消毒清洁;康复辅具、支具清洗消毒。(3)情况观察:定时测量、记录体温、脉搏、呼吸等生命体征,异常情况第一时间上报;持续观察伤口愈合、疼痛反应、呕吐恶心等身体变化,有异常及时反馈医护人员。(4)专项照护:遵医嘱完成喂药、药物整理保管;翻身拍背、排痰辅助、物理降温、肢体按摩;协助转运护送,安全辅助器具使用。(5)关怀与陪同:心理疏导,倾听患者诉求,给予情绪鼓励,提供正向心理支持。
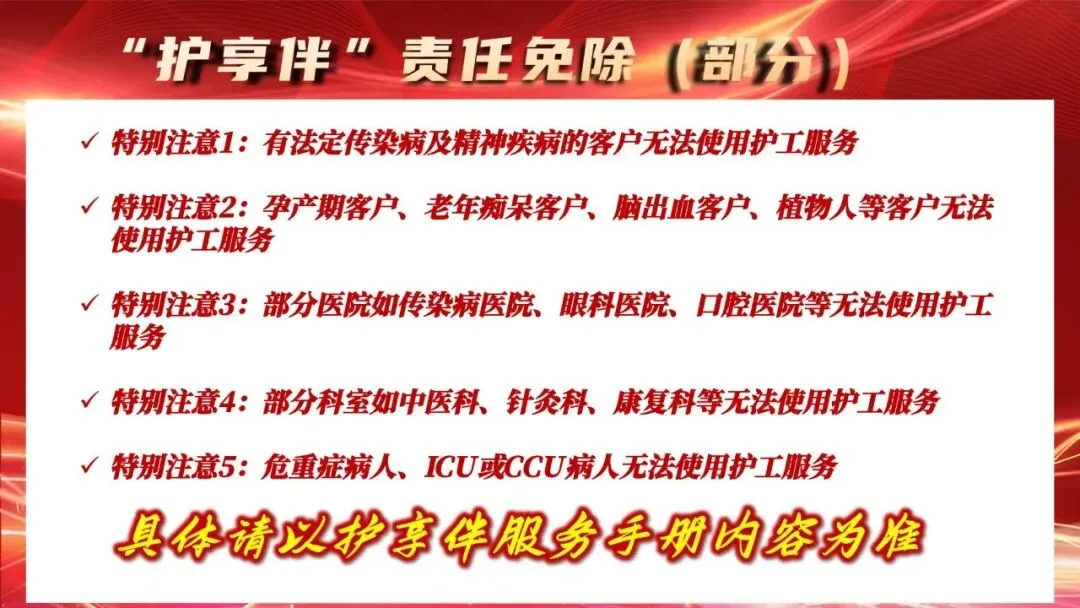
⚠️责任免除重点提醒:法定传染病、精神疾病、老年痴呆、脑出血、植物人、孕产人群,不在护工服务覆盖范围;危重症患者无法启用护工。
2、家庭医生与健康档案服务
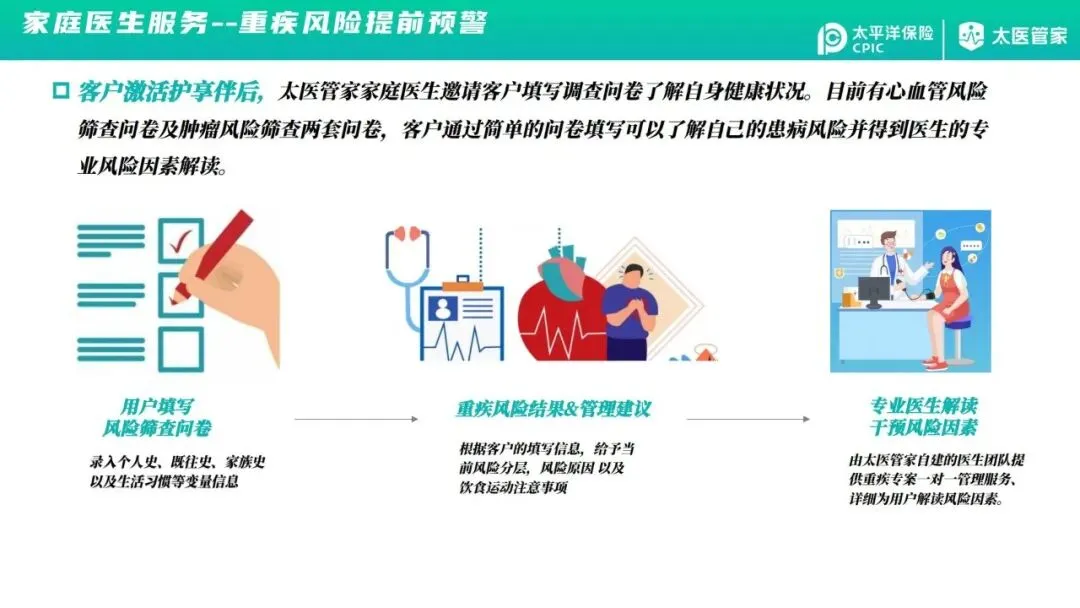
激活权益之后,可以填写心血管风险筛查、肿瘤风险筛查两套问卷。录入个人病史、家族史、生活习惯,系统完成患病风险分层,医生团队一对一解读风险,输出饮食、运动干预建议,做重疾风险提前预警。首年家庭医生图文问诊不限次数,同步建立个人健康档案。
(四)服务对象要求
护享伴属于太保内部客户专属权益,仅限太平洋寿险长险保单投保人、被保险人使用,不对外销售开放。
三、四大硬核优势,看懂护享伴为什么值得关注
市面上护工服务产品不少,护享伴依托太保体系,叠加太医管家运营能力,形成四大核心竞争亮点。
(一)根正苗红:太保官方报备,体系打通,安全可靠
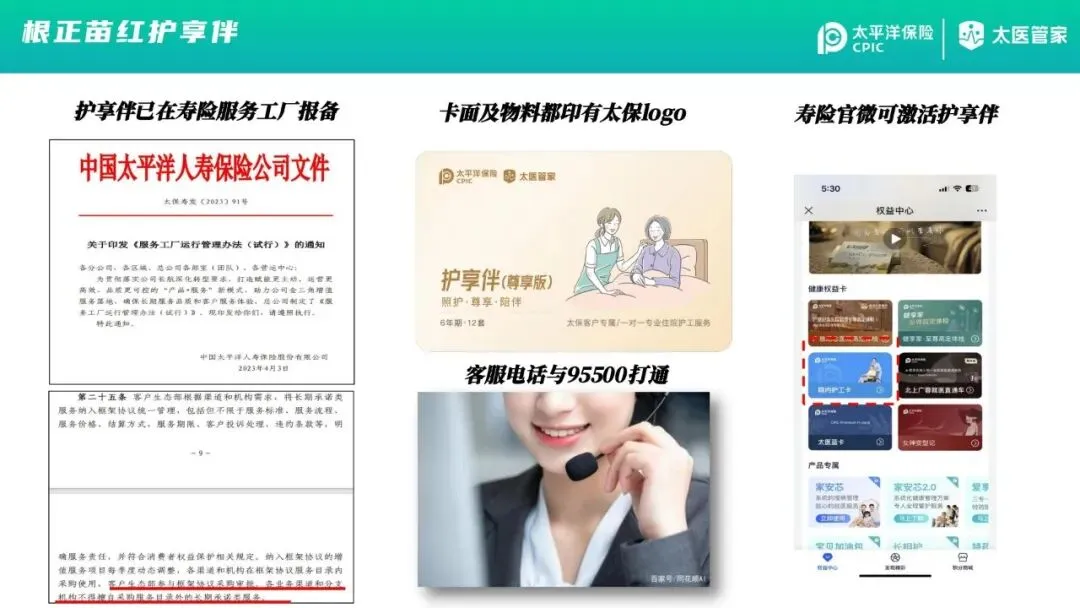
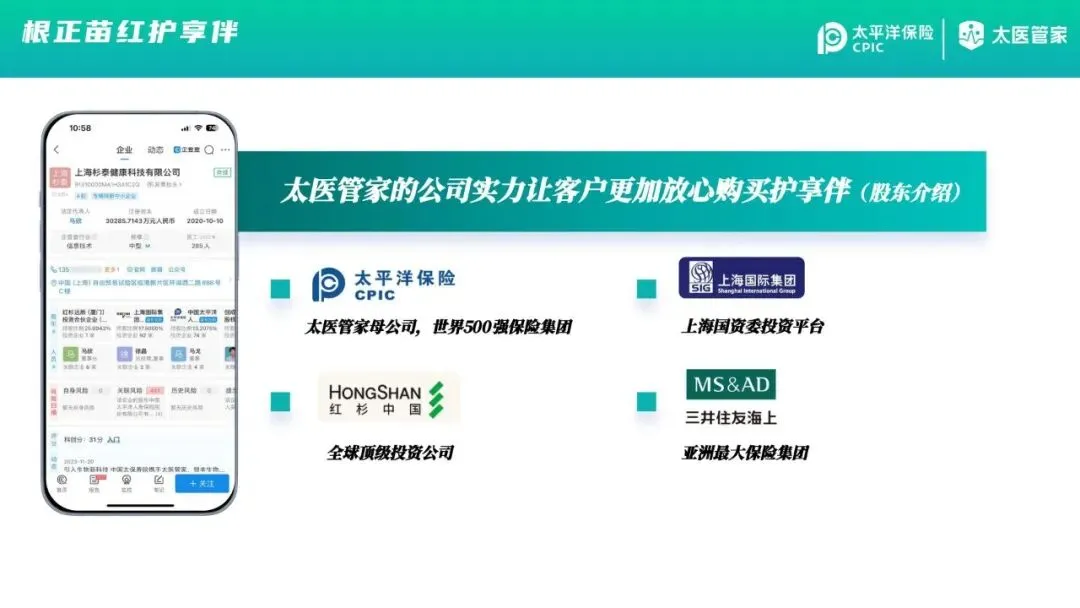
1、护享伴在太保寿险服务工厂正式报备,对应文件太保寿发〔2023〕91 号,属于公司官方增值服务项目,并非第三方私自推出产品。2、卡面印有太平洋保险 LOGO,在太保寿险官方微信权益中心完成激活,客服系统和 95500 官方客服打通,客户咨询投诉都走太保官方渠道。3、运营服务商太医管家,母公司上海杉泰健康,股东包含太平洋保险、上海国际集团(上海国资委平台)、三井住友海上等大型机构,资本实力雄厚。对比市面上同类护理服务机构,股东背景更扎实,履约更加有保障。
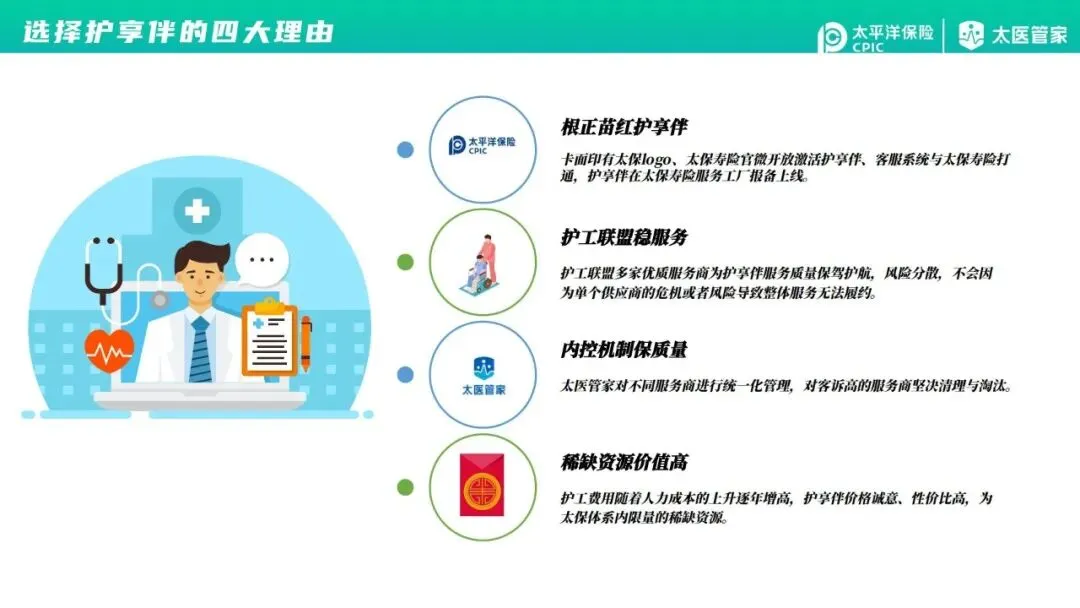
(二)护工联盟模式,多供应商兜底,避免单点风险
1、太保牵头,联合多家头部护理服务商组建护工联盟。不再只依靠单一一家服务商提供护工资源。也就是通俗说的“鸡蛋不放在同一个篮子”,就算个别服务商出现经营问题,不会导致整体服务直接中断。2、已经联合十几家优质护理供应商,包含实体护理企业、全国平台服务商、区域性服务商,后续持续扩充属地化供应商资源。3、搭建统一护理中台、订单系统、数据看板,7×8 小时跟进订单,全流程闭环监控,保障最快 48 小时护工到岗。
(三)严格内控管理,服务质量强约束,不合格直接清退
太医管家对联盟服务商执行强管控机制:1、建立明确合同处罚条款,如果服务商没有妥善处理客户投诉,每单最高处罚 3000 元违约金,严重直接解除合作。2、对于服务差、客诉多的服务商直接清退出联盟,公开资料显示前期已经清退 2 家服务商。从制度层面倒逼服务商做好护工培训、人员管理,降低服务踩坑概率。
(四)稀缺高价值权益,多重实用亮点加持
1、覆盖范围广,全国31 省市,2400 + 公立三级医院,绝大多数主流三甲医院纳入网络。2、高龄友好,最高70 周岁可以激活,免健康告知。3、超长服务周期,6 年期尊享版满足条件最长可以达到 10 年服务期限。4、既往症可用(激活前确诊肿瘤除外),很多同类服务产品会直接一刀切拒绝既往症人群。5、配套无限次家医图文问诊,不止解决住院护工,还提供日常健康咨询支持。6、属于太保客户限量稀缺资源,不面向普通大众对外开放。
四、真实服务案例,直观感受护享伴的实际价值
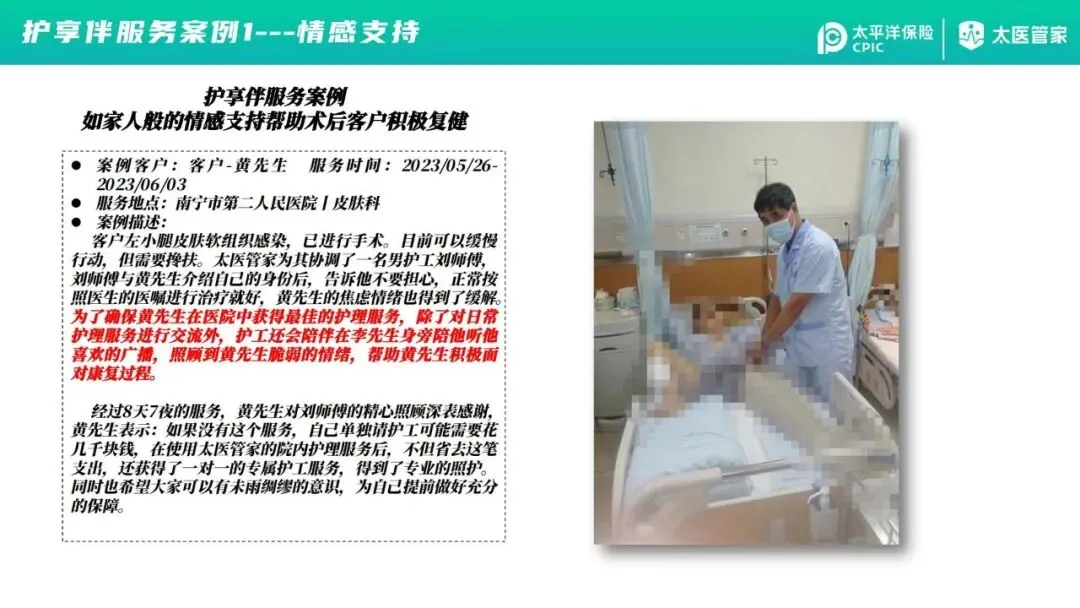
黄先生,因左小腿皮肤软组织感染住院手术,就诊南宁市第二人民医院皮肤科,术后可以缓慢行走,但是需要旁人搀扶。客户启用护享伴院内护工服务,平台匹配男性护工提供8 天 7 晚一对一照护。
护工到岗之后,首先安抚黄先生的焦虑情绪,告知遵从医嘱安心休养。除了完成饮食、清洁、翻身、体征监测等全套专业护理工作之外,还会倾听客户诉求,陪伴收听广播,做好心理关怀,帮助患者建立康复信心。
本次住院如果自行在市场聘请同等标准护工,8 天时间需要花费数千元。而通过护享伴权益,直接享受完整一对一全套护理。服务结束后黄先生高度认可服务体验,感慨这类提前配置的照护权益,非常具有现实意义。
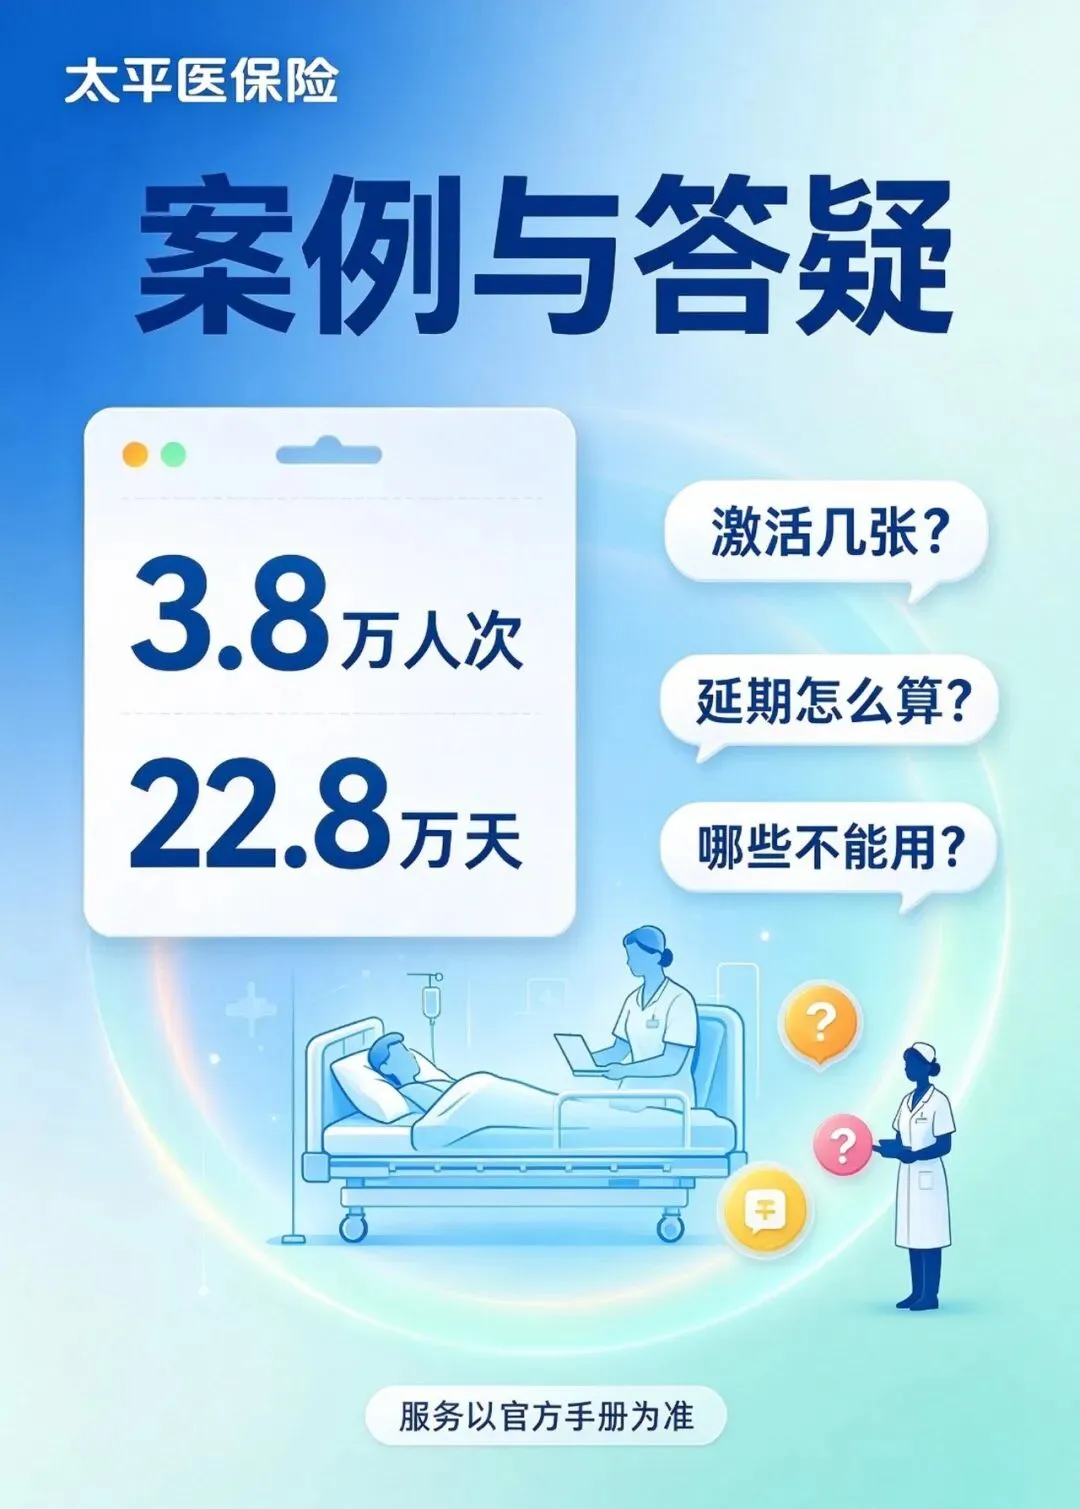
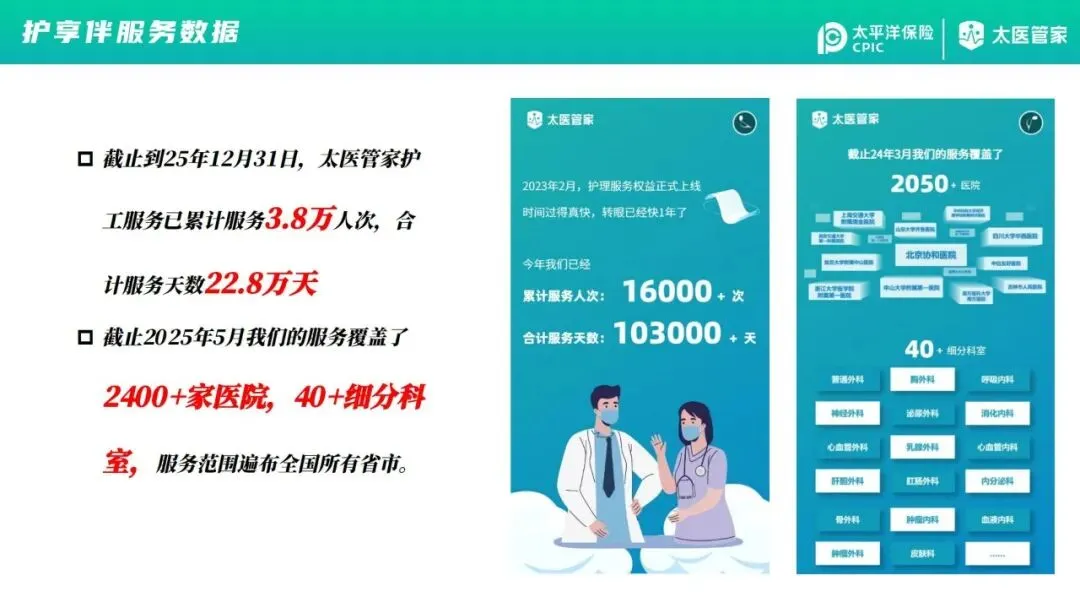
根据平台统计数据,截止2025 年 12 月 31 日,护享伴护工服务累计服务3.8 万人次,累计服务总天数22.8 万天,服务覆盖 40 + 临床科室,覆盖协和、华西等全国头部三甲医院,已经帮助大量家庭解决住院陪护难题。
五、高频疑问解答,把容易踩坑的点一次性讲透
很多朋友接触护享伴,会产生不少疑问,这里整理高频答疑,帮大家避开误区。
(一)问:什么人可以激活护享伴?有年龄限制吗?
答:仅限太保寿险长险保单投保人、被保人,激活年龄3‑70 周岁,无需健康告知;新保单需要过犹豫期再激活。
(二)问:既往症都可以用护工吗?肿瘤病人可以吗?
答:长期版本,普通既往症住院可以申请护工。激活权益之前,已经确诊恶性肿瘤重度、恶性肿瘤轻度、良性肿瘤,后续由这三类疾病住院,不能提供护工;等待期之后才查出肿瘤,则可以正常使用。一年期版本不支持既往症使用护工。
(三)问:最多能激活几张权益卡?
答:最多两张,一张一年期卡+ 一张长期卡,不能激活多张长期卡。权益卡拿到手要记得 180 天内激活,超时失效。
(四)问:6+4 延期政策,是怎么计算?
答:仅针对6 年期尊享版,6 年服务周期内,护工使用次数≤6 次,到期后自动申请延期 4 年;延长期每年 1 次,单次 8 天 7 晚,家医等其他权益全部失效。
(五)问:哪些情况不能使用护工?
1、手术限制:门诊手术、日间手术、择期骨科手术、美容整形、视力矫正、牙科、孕产相关手术,不能启用权益。2、科室医院限制:传染病医院、眼科、口腔医院;ICU、CCU、中医科、针灸科、康复科等科室,不提供护工。3、人群限制:法定传染病、精神病、植物人、老年痴呆、脑出血、危重症患者,无法派护工。
(六)问:去哪里查看完整的服务手册?
1、激活的时候,务必阅读完整服务手册;2、线上可以访问手册链接,也可以在太医管家公众号输入关键词 “护享伴服务手册” 调取完整文件,所有免责、限制条件以官方手册为准。
(七)问:怎么查询自己城市哪些医院在服务网络?
答:产品物料附带网点查询二维码,可以扫码查看本地可使用的公立三级医院名单。
写在最后:提前布局照护,给家庭多一份缓冲垫
生老病死,是每个人绕不开的人生课题。中国式家庭,往往习惯风险来临之后再临时想办法。可住院陪护这件事,临时找护工,会面临价格贵、人员不靠谱、紧急约不到人的多重困境。
护享伴并不是保险理赔产品,它是一套提前锁定的院内护工服务权益。它不能阻挡疾病发生,但当家人住院,它可以帮我们化解“工作陪护二选一” 的煎熬,省去高价找护工的经济压力,拿到标准化的一对一专业照护。当然它也有清晰边界:有使用场景、科室、疾病、手术类型限制,不是所有住院都能够使用。作为太保客户的增值稀缺资源,适合作为家庭健康保障的补充,而不能替代基础医疗保障。面对老龄化时代,比起事到临头手足无措,未雨绸缪提前配置照护资源,才是更理性的家庭选择。
简要总结
护享伴为太保长险客户专属,解决家庭住院陪护、护工贵、找人难痛点,拥有多版本及最长10 年服务周期,具备完善服务商管控机制,但存在手术、科室、既往肿瘤等使用限制,适合作为家庭健康补充权益。
完整版下载请点击文末“阅读原文”
免责声明
我们尊重知识产权、数据隐私,只做内容的收集、整理及分享,报告内容来源于网络,报告版权归原撰写发布机构所有,通过公开合法渠道获得,如涉及侵权,请及时联系我们删除,如对报告内容存疑,请与撰写、发布机构联系。
整理于“365康养宝”(知识星球)
扫描下方二维码加入,即可下载
精选报告推荐
1.转发收藏:79家公司2011-2024年度分红保险红利实现率及官方查询网址全集(截至20251102)
2.国家金融监督管理总局.商业健康保险高质量发展15条(金发〔2025〕34号)及解读PPT
3.第四套中国人身保险业经验生命表(2025)及监管新规解读及25页解读PPT
4.独家:参与国家医保局.商保创新药目录价格协商的24款药品名单(附表格及申报PPT)
免费查看及下载更多高清完整版报告

