32页PPT-宏利-2026亚洲关怀调查:独立,才是最信的新传承
- 2026-11-08 17:38:25
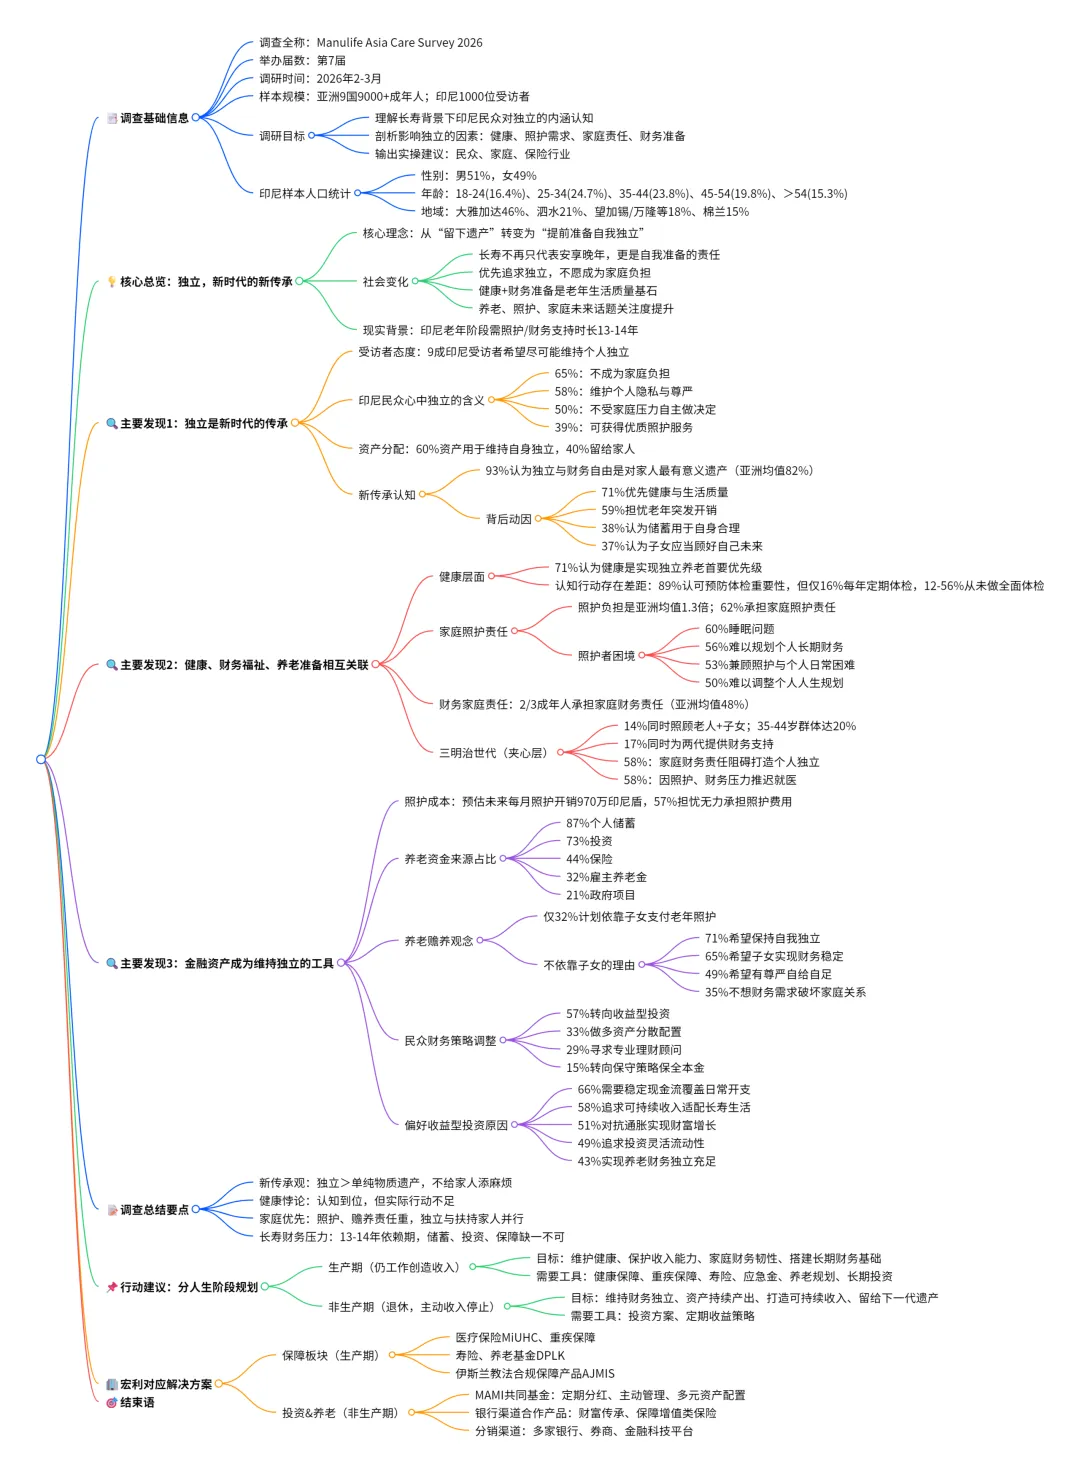
长寿时代,观念大反转:自主养老,正在成为亚洲全新的家庭传承
2026 宏利亚洲关怀调查深度解读|不再只留给子女物质遗产,不给家人添负担,才是留给家人最珍贵的礼物
当我们谈论传承,你脑海里想到的是什么?是房产、存款、股票,是留给下一代实实在在的物质财富?
一份覆盖亚洲9 大市场、超 9000 名成年人的权威调研告诉我们,整个亚洲的养老与传承观念,已经发生了翻天覆地的改变。
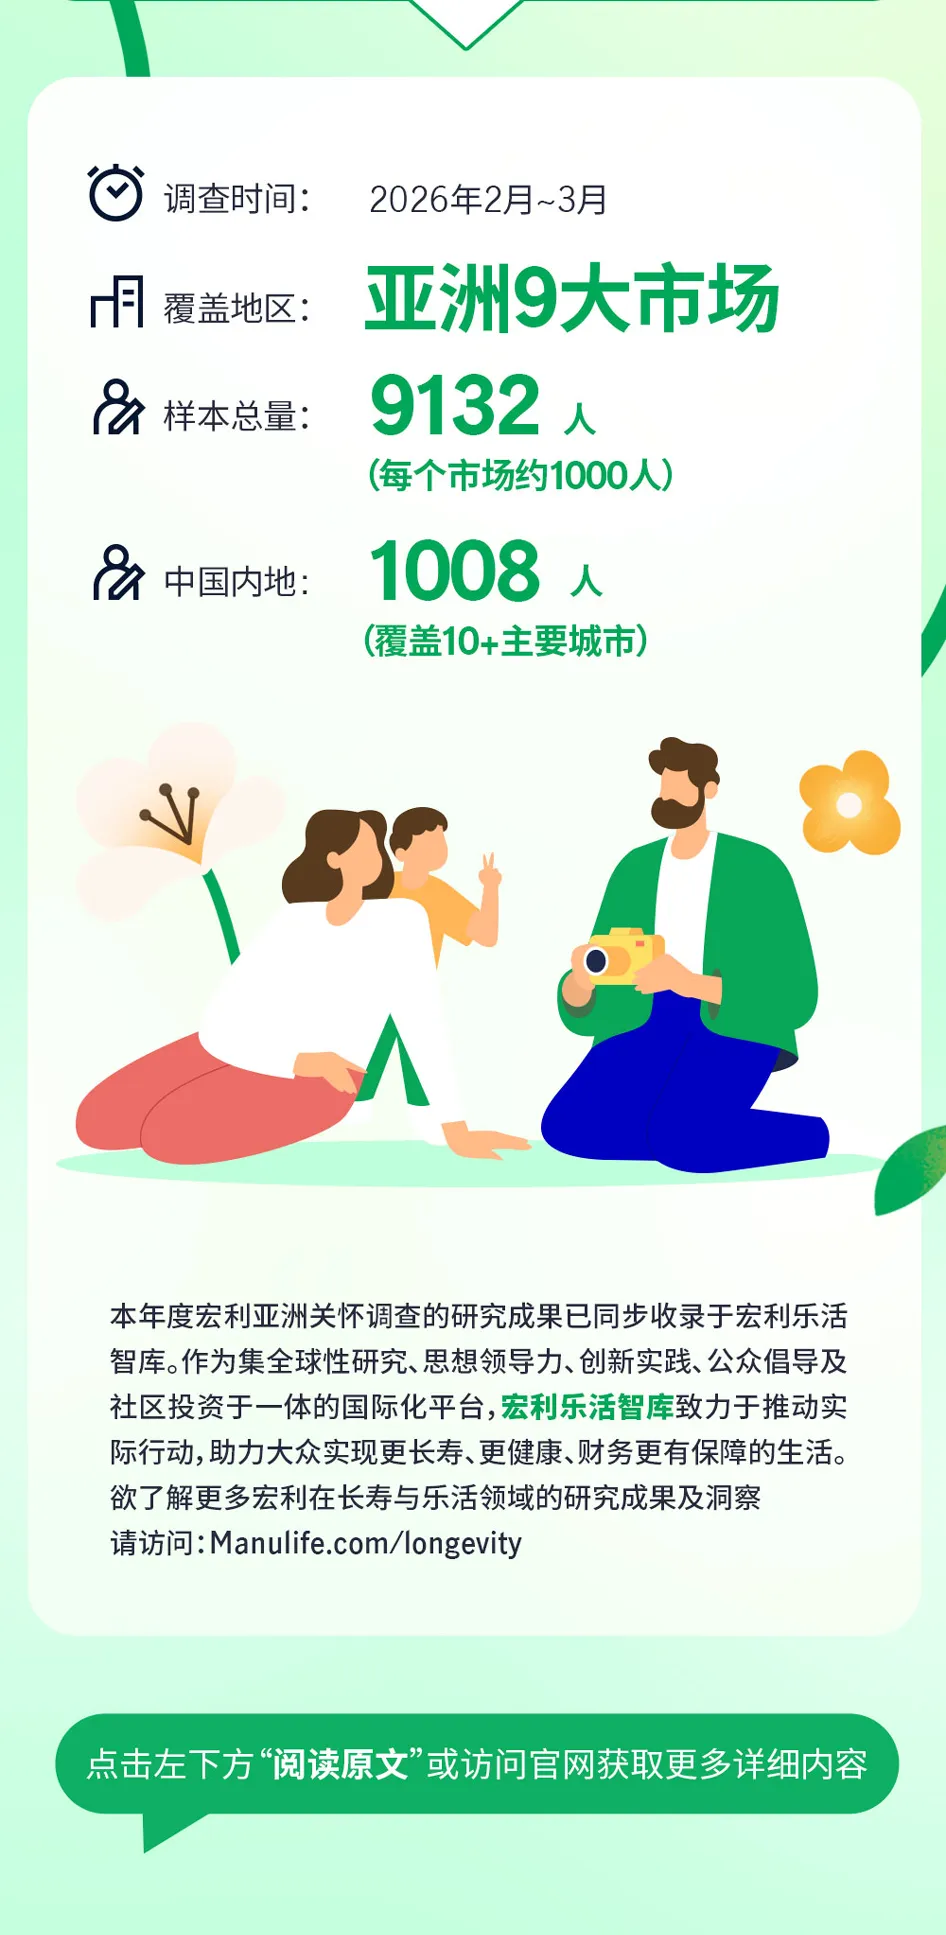
宏利《2026 亚洲关怀调查(Asia Care Survey 2026)》,已经连续第七年开展,聚焦长寿时代下亚洲普通人的健康状态、家庭照护压力、退休养老准备以及财务安全感。本次调研于 2026 年 2‑3 月完成问卷采集,覆盖中国内地、中国香港、马来西亚、印度尼西亚等九大亚洲市场,每个市场样本约 1000 位 18 岁以上成年人,试图回答一个时代命题:寿命越来越长,我们该如何活得健康、活得独立、拥有高质量的晚年生活。
过去,“养儿防老、留财传家” 深入人心;而今天,从内地到香港,从马来西亚到印尼,无数人的想法已经反转:最好的传承,不一定是留给孩子多少资产;而是我们老了之后,能够照顾好自己,不成为家人的负担,守住自身的尊严与独立。
本文将结合本次调研海量一手数据,拆解长寿时代普通人面对的现实困境、观念转变、现实落差,以及普通人可以落地的规划思路。
一、时代巨变:长寿时代来临,“依赖期” 被大幅拉长
(一)人均寿命提升,不等于健康独立的岁月同步变长
很多人会简单理解:活得更长是一件纯粹的好事。但本次调研揭示了一个容易被大众忽略的残酷现实:寿命延长的同时,晚年需要照护、需要外部财务支持的时间,也在显著拉长。
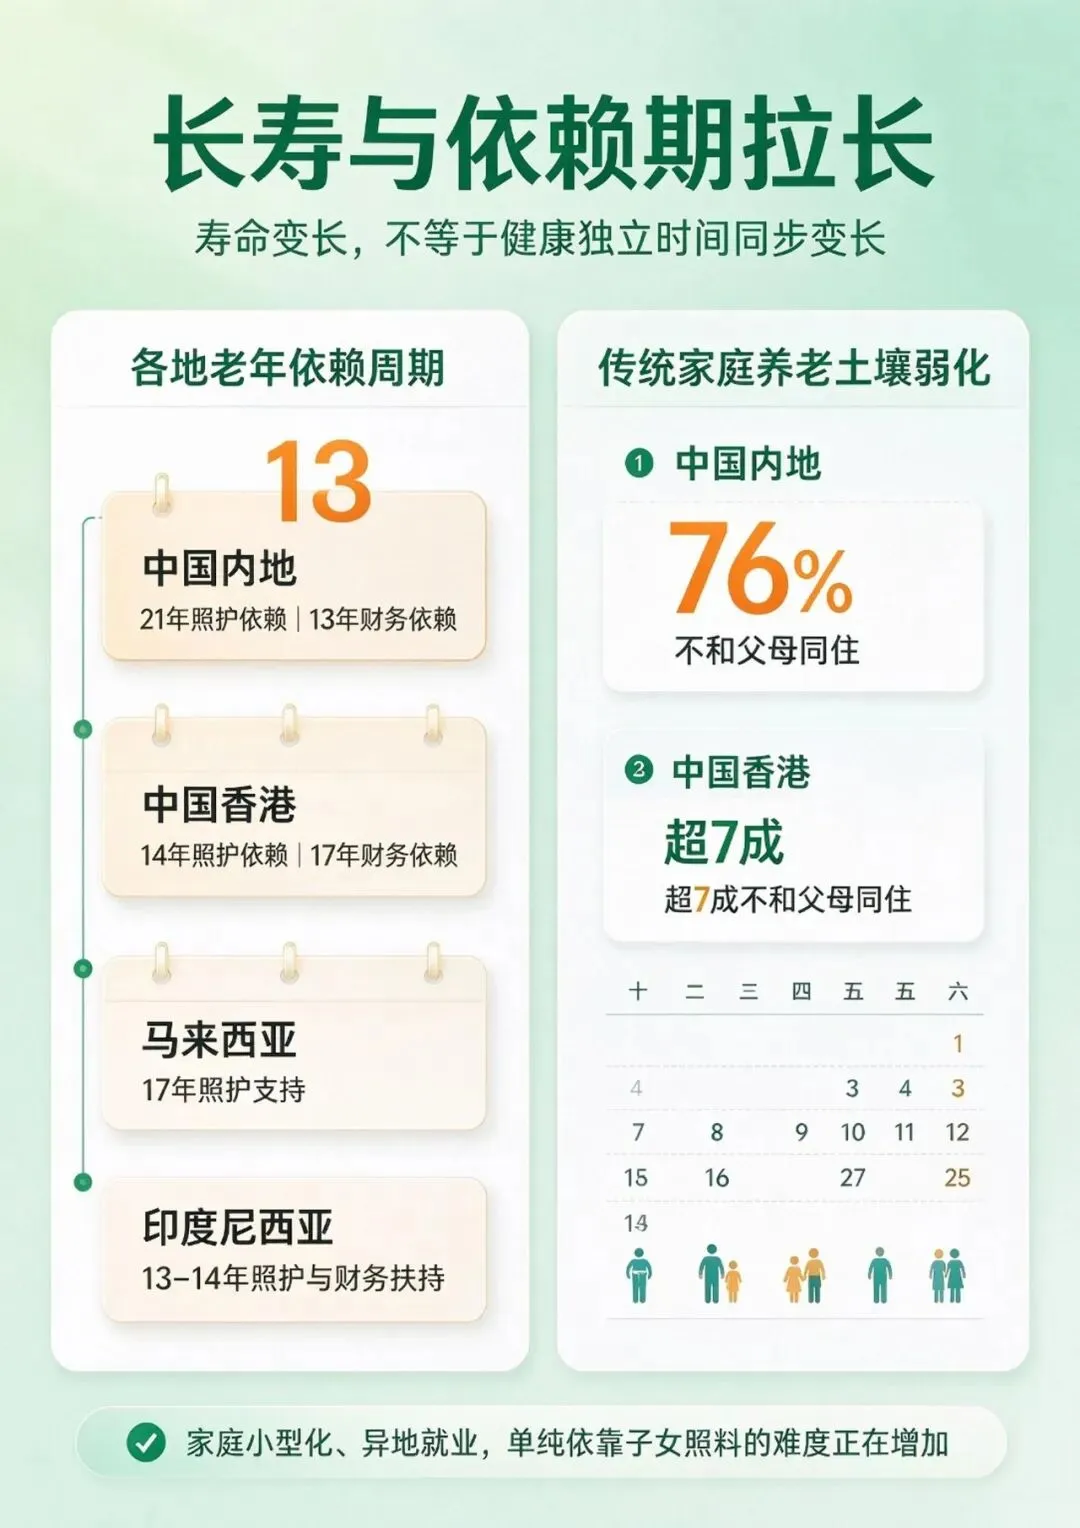
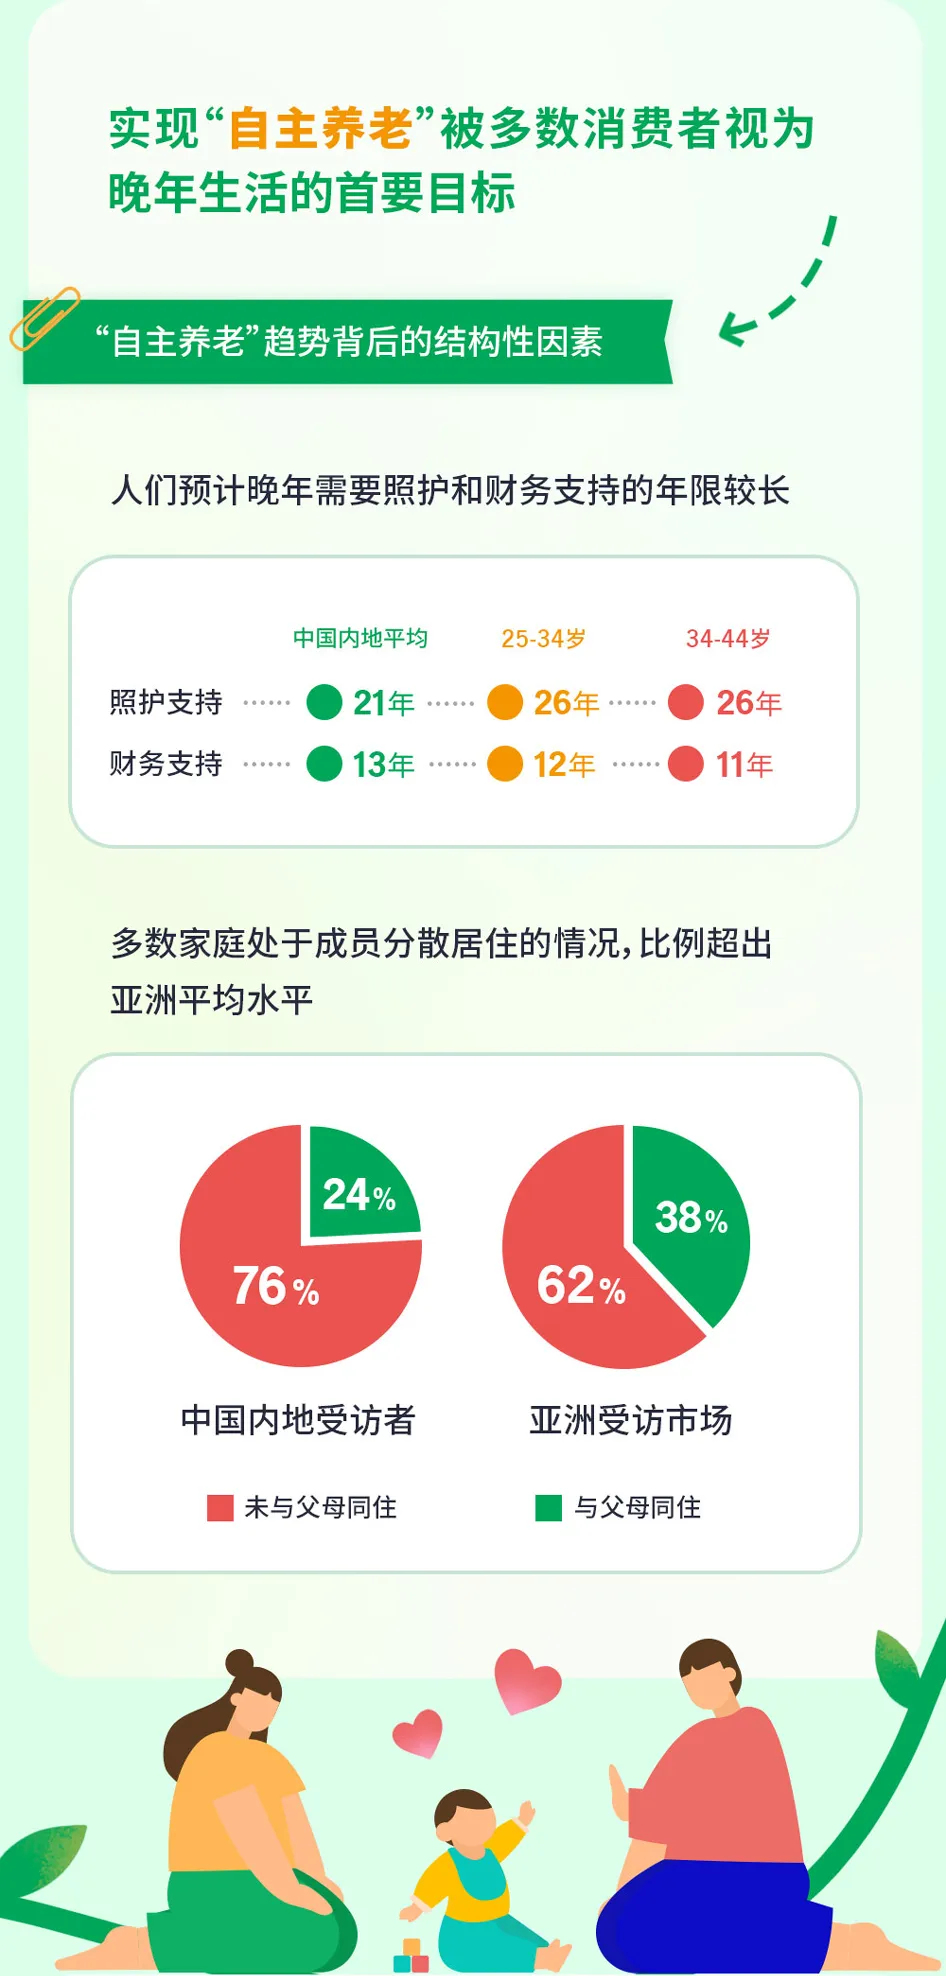
1.中国内地受访者预估,晚年平均会经历21 年照护依赖期、13 年财务依赖期;25‑44 岁中青年群体,预估的照护依赖时长甚至高达 26 年。
2.中国香港受访者预估,晚年平均14 年照护依赖,17 年财务依赖,是全部受访亚洲市场当中财务依赖周期最长的地区。
3.马来西亚民众预估,老年阶段大约需要17 年照护支持,高于亚洲区域平均14 年的水平。
4.印度尼西亚受访者测算,步入老年后,大概有13‑14 年需要照护或者外部财务扶持。
也就是说,未来我们的人生,很可能会出现一段漫长岁月:身体机能下降,需要花钱购买照护服务,需要持续现金流支撑生活,不一定能够依靠劳动获得收入。这一段漫长的“依赖窗口期”,是所有养老规划必须面对的大前提。
(二)传统家庭养老的土壤,正在快速弱化
过去亚洲社会的养老,高度依托子女同住、家族互相扶持。但是社会结构已经发生根本性改变。
1.中国内地76% 受访者已经不和父母同住,该比例显著高于亚洲平均的 62%,家庭分散居住成为主流现实,传统家庭照护的后备力量持续减弱。
2.香港同样超过七成民众不和父母同住,原生家庭就近照料的传统模式越来越难实现。
家庭小型化、子女异地工作、年轻人自身生存压力攀升,意味着,完全把晚年希望寄托于子女贴身照顾,现实当中已经越来越难落地。寿命变长,家庭支持却在收缩,倒逼大众重新思考养老的出路。
二、观念大迁徙:独立自立,成为新时代最重要的家庭遗产
传统认知中,传承等于“我离世之后,留下多少财产给后代”。但本次调研最大的核心发现,就是全亚洲出现价值观集体转向:自主养老,也就是保持健康、财务自给,老了不给家人增加负担,被看作是比物质财富更珍贵的传承。
(一)各地市场,不约而同看重“自立即传承”
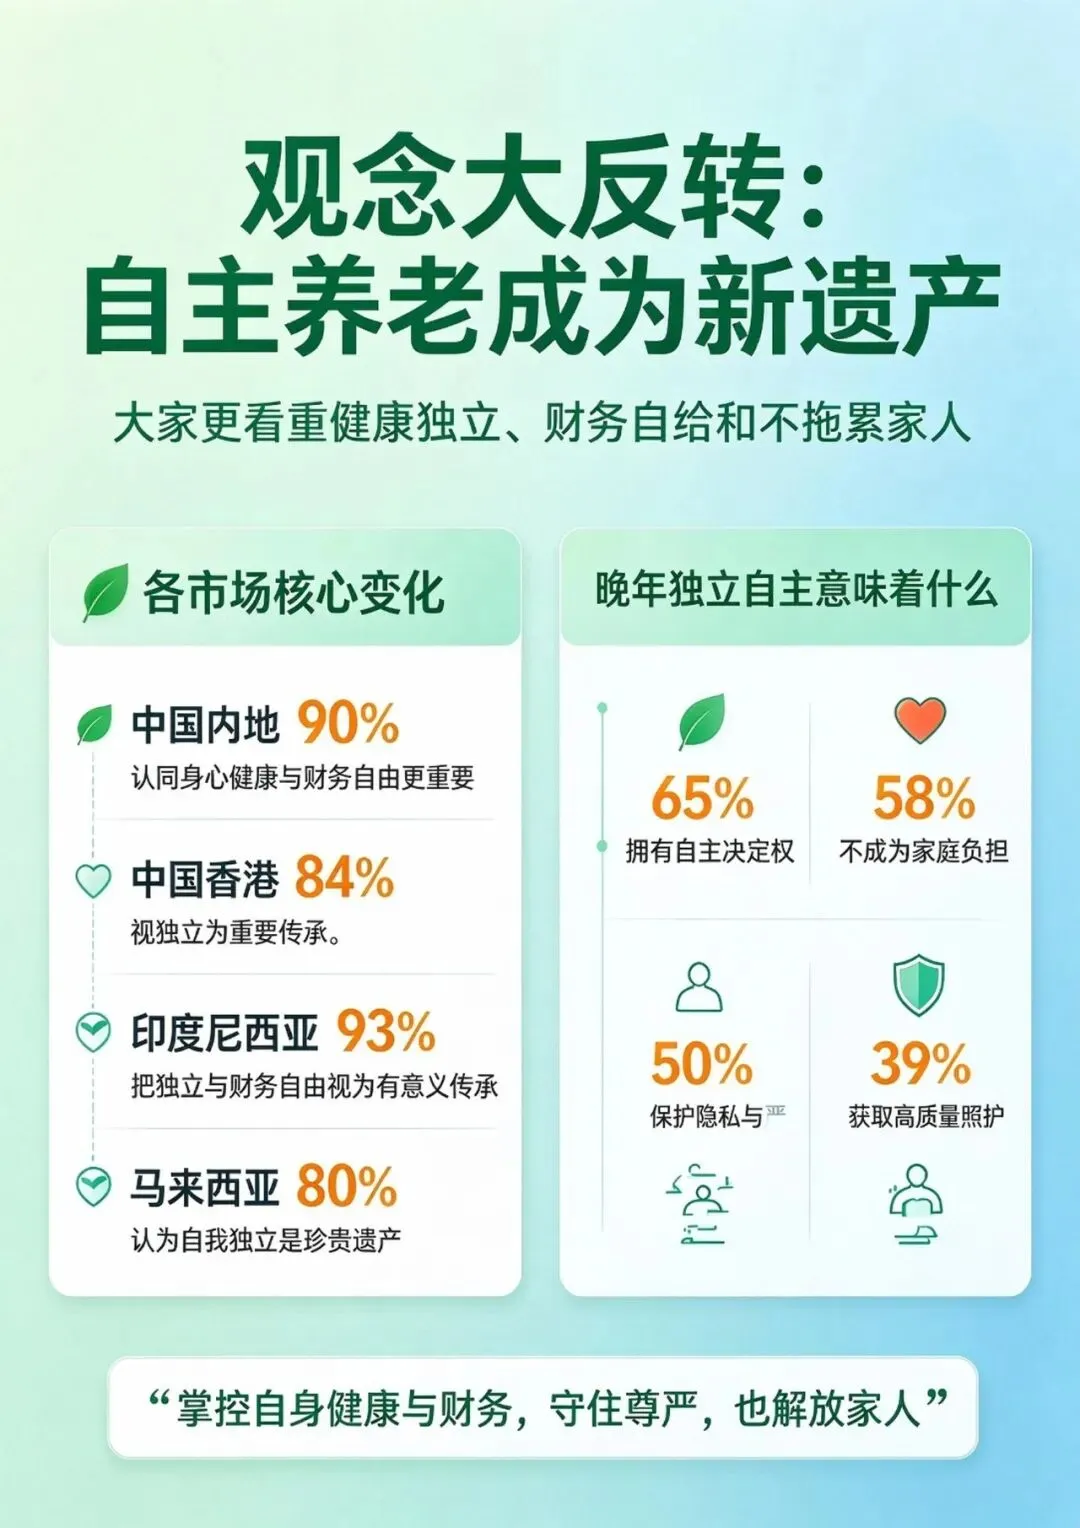
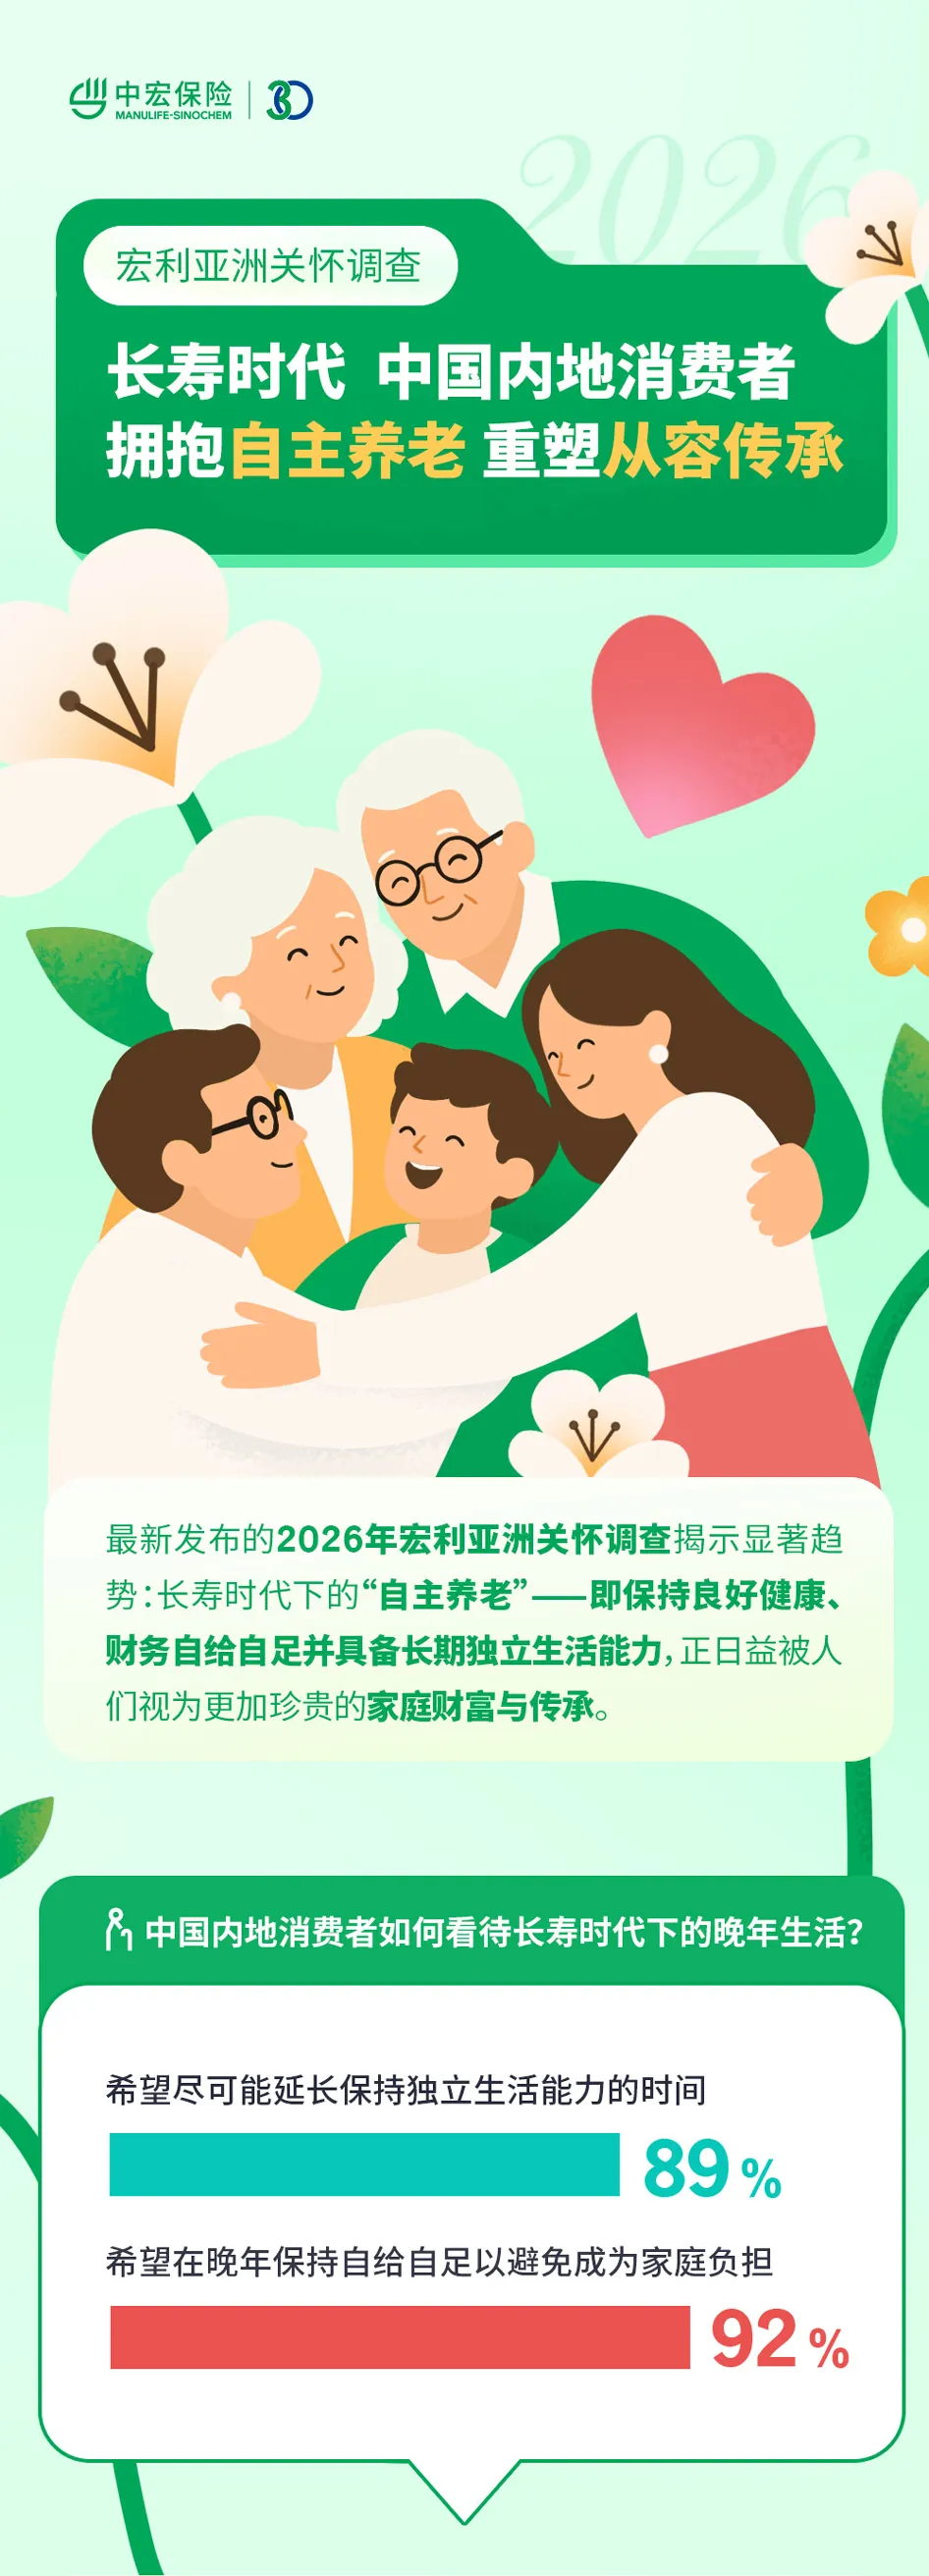
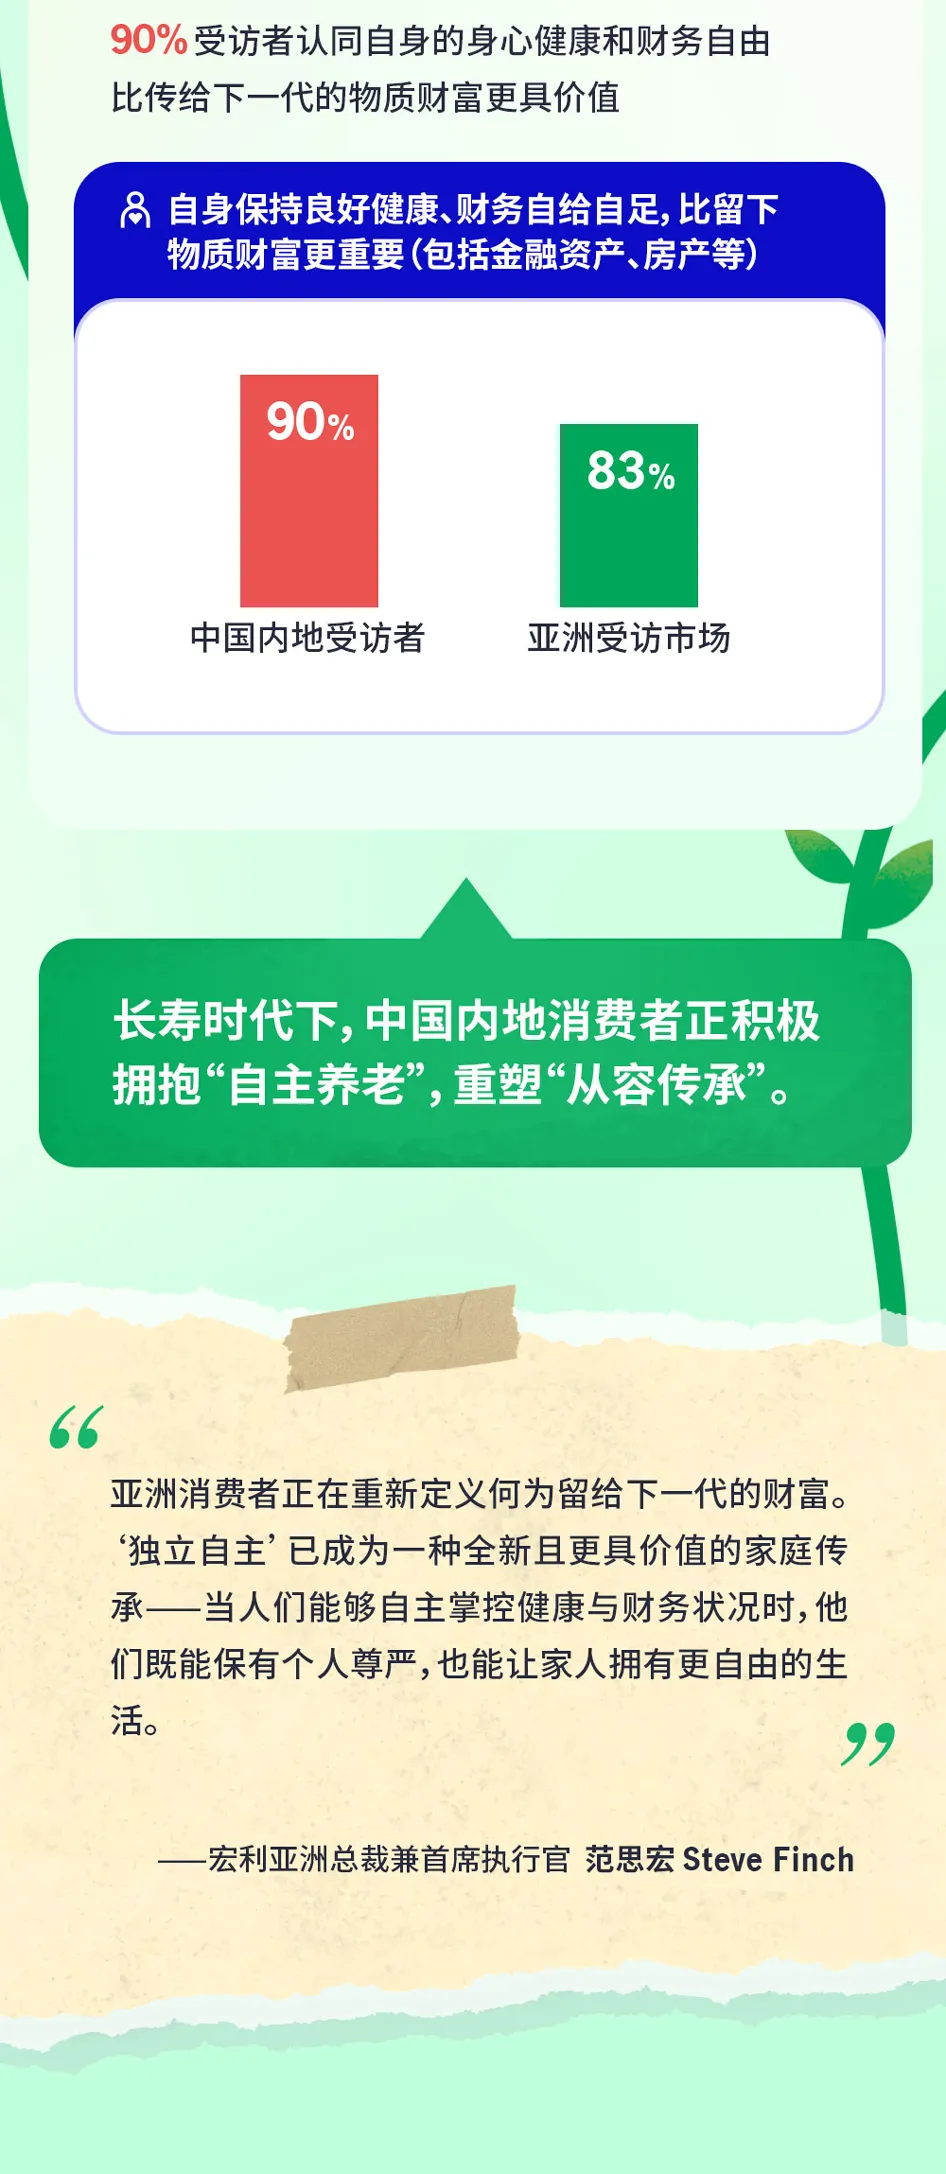
1.中国内地:90% 受访者认同,身心健康、财务自由,比留给下一代物质资产更有价值;89% 希望尽可能长久维持独立生活能力,92% 希望晚年自给自足,避免拖累家庭。
2.中国香港:84% 民众将不拖累家人的独立能力视作最重要新传承;90% 希望尽量维持自给自足;计划将 71% 资产用于自己晚年开销,仅 29% 留给下一代继承。
3.印度尼西亚:高达93% 受访者,把独立与财务自由视为最有意义的家庭传承,高于亚洲 82% 的平均水平;会把 60% 资产用于保障自身晚年,只拿出 40% 作为遗产留给家人。
4.马来西亚:80% 受访者认为自我独立、财务安全,是留给家人极具意义的遗产;愿意分配 68% 资产用于自身长期健康和养老开销,仅 32% 留给子女继承。
宏利亚洲总裁范思宏这样总结趋势:亚洲正在重新定义留给下一代的财富。当一个人能够掌控自身健康与财务,既守住自我尊严,也解放家人,这本身就是一份珍贵礼物。
(二)在普通人心里,“晚年独立” 到底代表什么?
调研进一步追问:大家口中的晚年独立自主,具体意味着什么?以印尼样本的数据可以看到大众内心的真实排序:
1.65%:拥有自主做决定的权利,不被家庭压力裹挟。老了之后,我的生活方式、医疗选择,希望由我自己说了算。
2.58%:最核心诉求,不要成为家庭的负担。不希望因为自身养老照护,掏空子女积蓄、消耗子女大量时间精力。
3.50%:保护个人隐私与人格尊严。很多人害怕失能之后生活完全交由家人摆布,丧失尊严。
4.39%:能够获得高质量的照护服务资源。有财力去购买专业照护,不必完全依靠家人亲手照料。
很多人误以为独立仅仅等于有钱。但调研告诉我们,真正的自主养老,是复合概念:财务底气、个人选择权、人格尊严、可获得照护资源,缺一不可。
(三)大家心态变化背后,四大真实动因
为什么越来越多人优先选择保全自我独立,而不是最大化留给后代的遗产?综合多个市场问卷反馈,可以归纳四个底层心理:
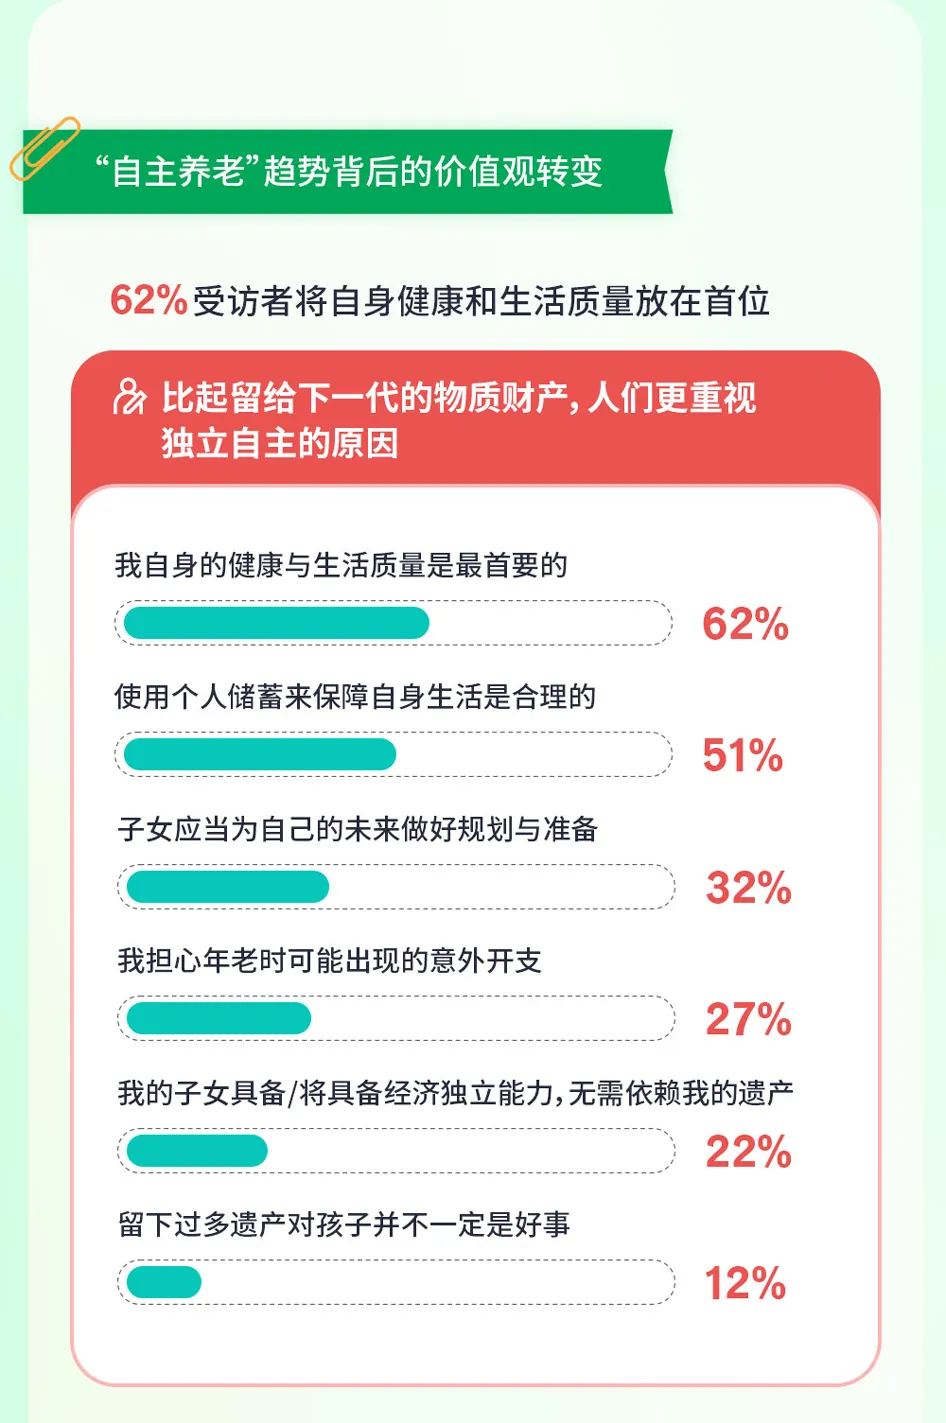
1.优先看重自我健康与晚年生活质量。衰老之后的身体体验,是所有人最切身的关切。
2.深度焦虑老年阶段突如其来的大额意外开支。疾病、长期照护,会产生巨大不可预估开销,大家害怕这笔账单转移到孩子身上。
3.认可:储蓄财富优先用于保障自己晚年,是理所应当。不再认为自己攒下的钱,天然就该全部留给子女。
4.认可子女应当为他们自己的未来负责。年轻一代也有房贷、育儿压力,父母不希望把养老成本转嫁到晚辈肩头。
三、残酷现实:想法很美好,但普遍存在巨大“知行鸿沟”
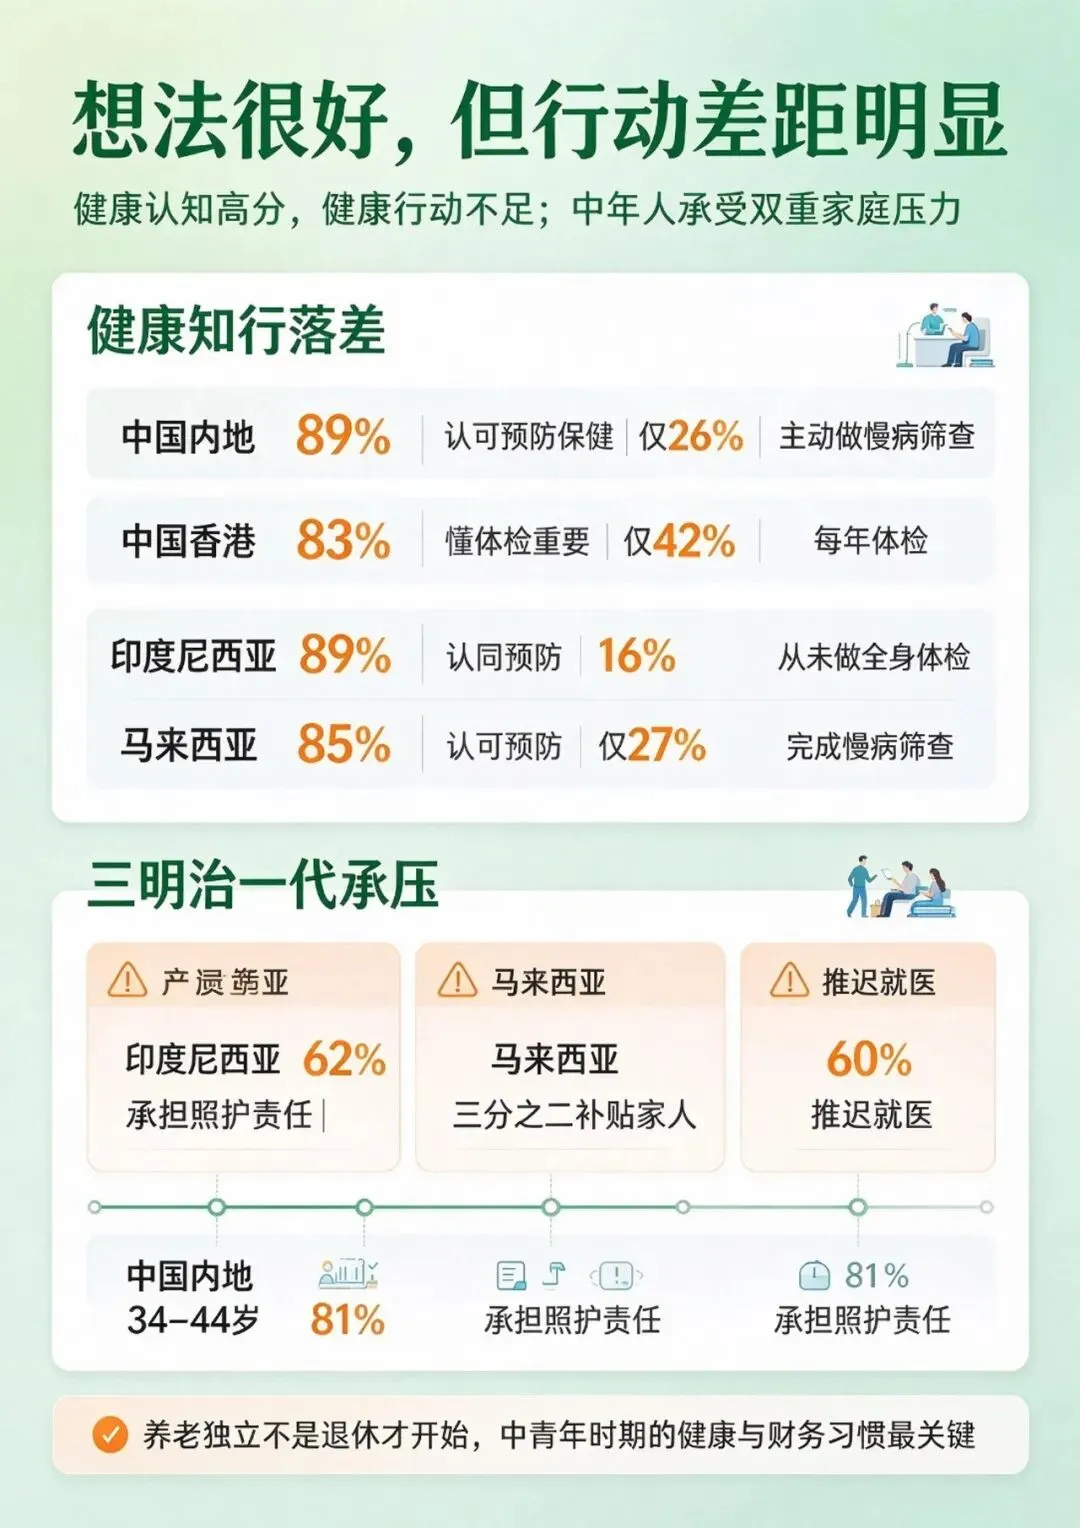
一个值得警惕的现象贯穿全部调研市场:绝大多数人在观念层面高度认同自主养老,但从想法落实到实际行动之间,存在巨大缺口。认知到位,行动缺位,是普遍现状。
(一)健康认知满分,实际健康行动严重不足
健康是晚年独立最底层基石。一旦身体失能,财务再充足,独立生活的质量也会大打折扣。但各个市场都出现“知易行难”。
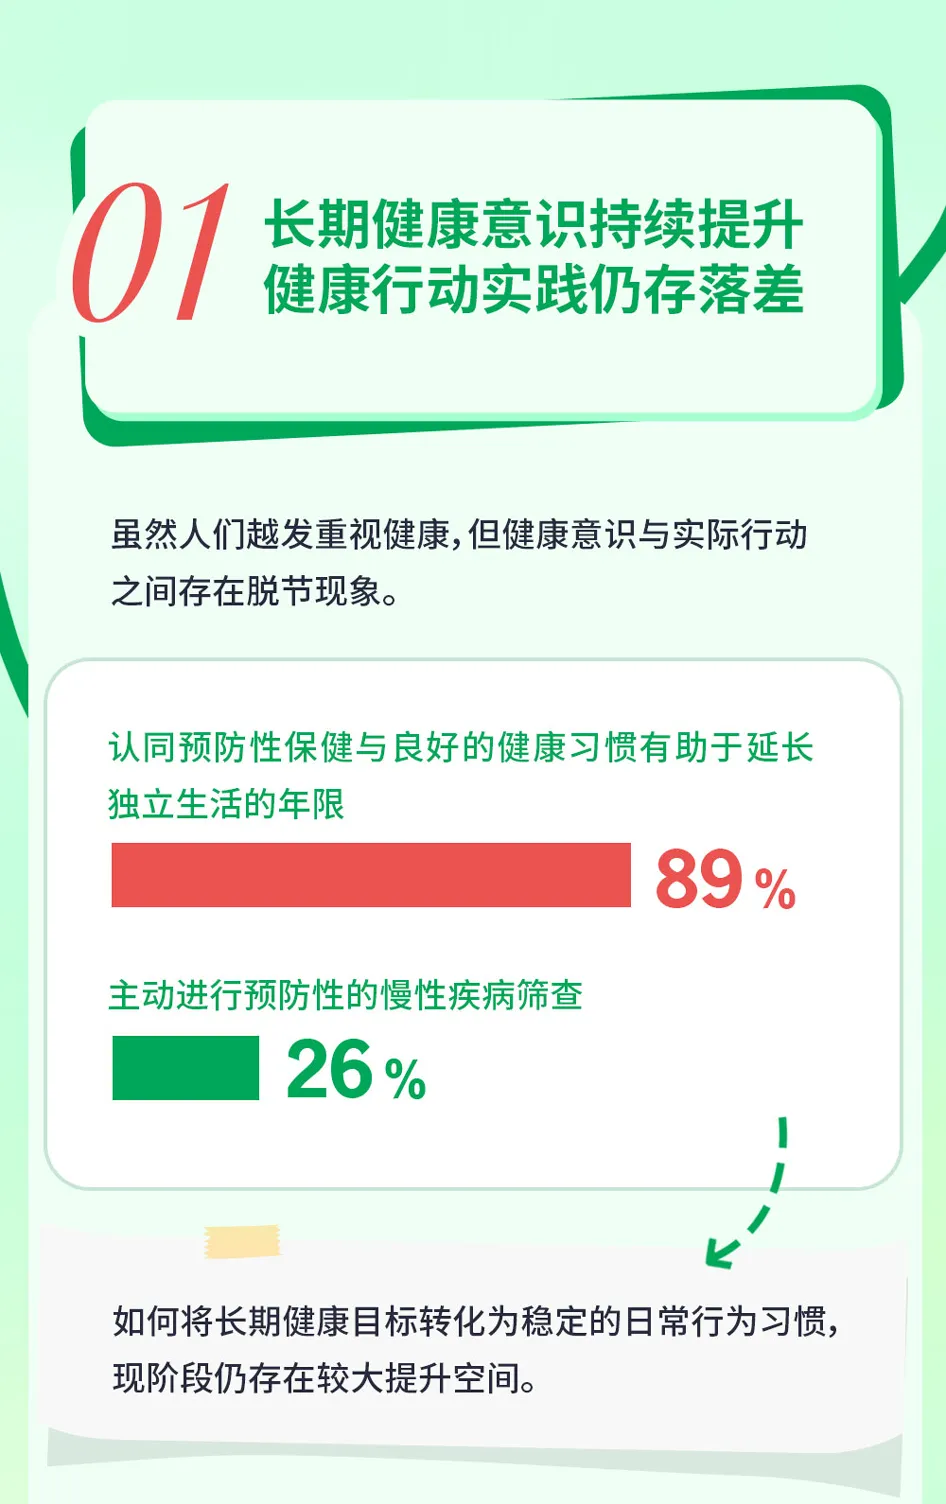
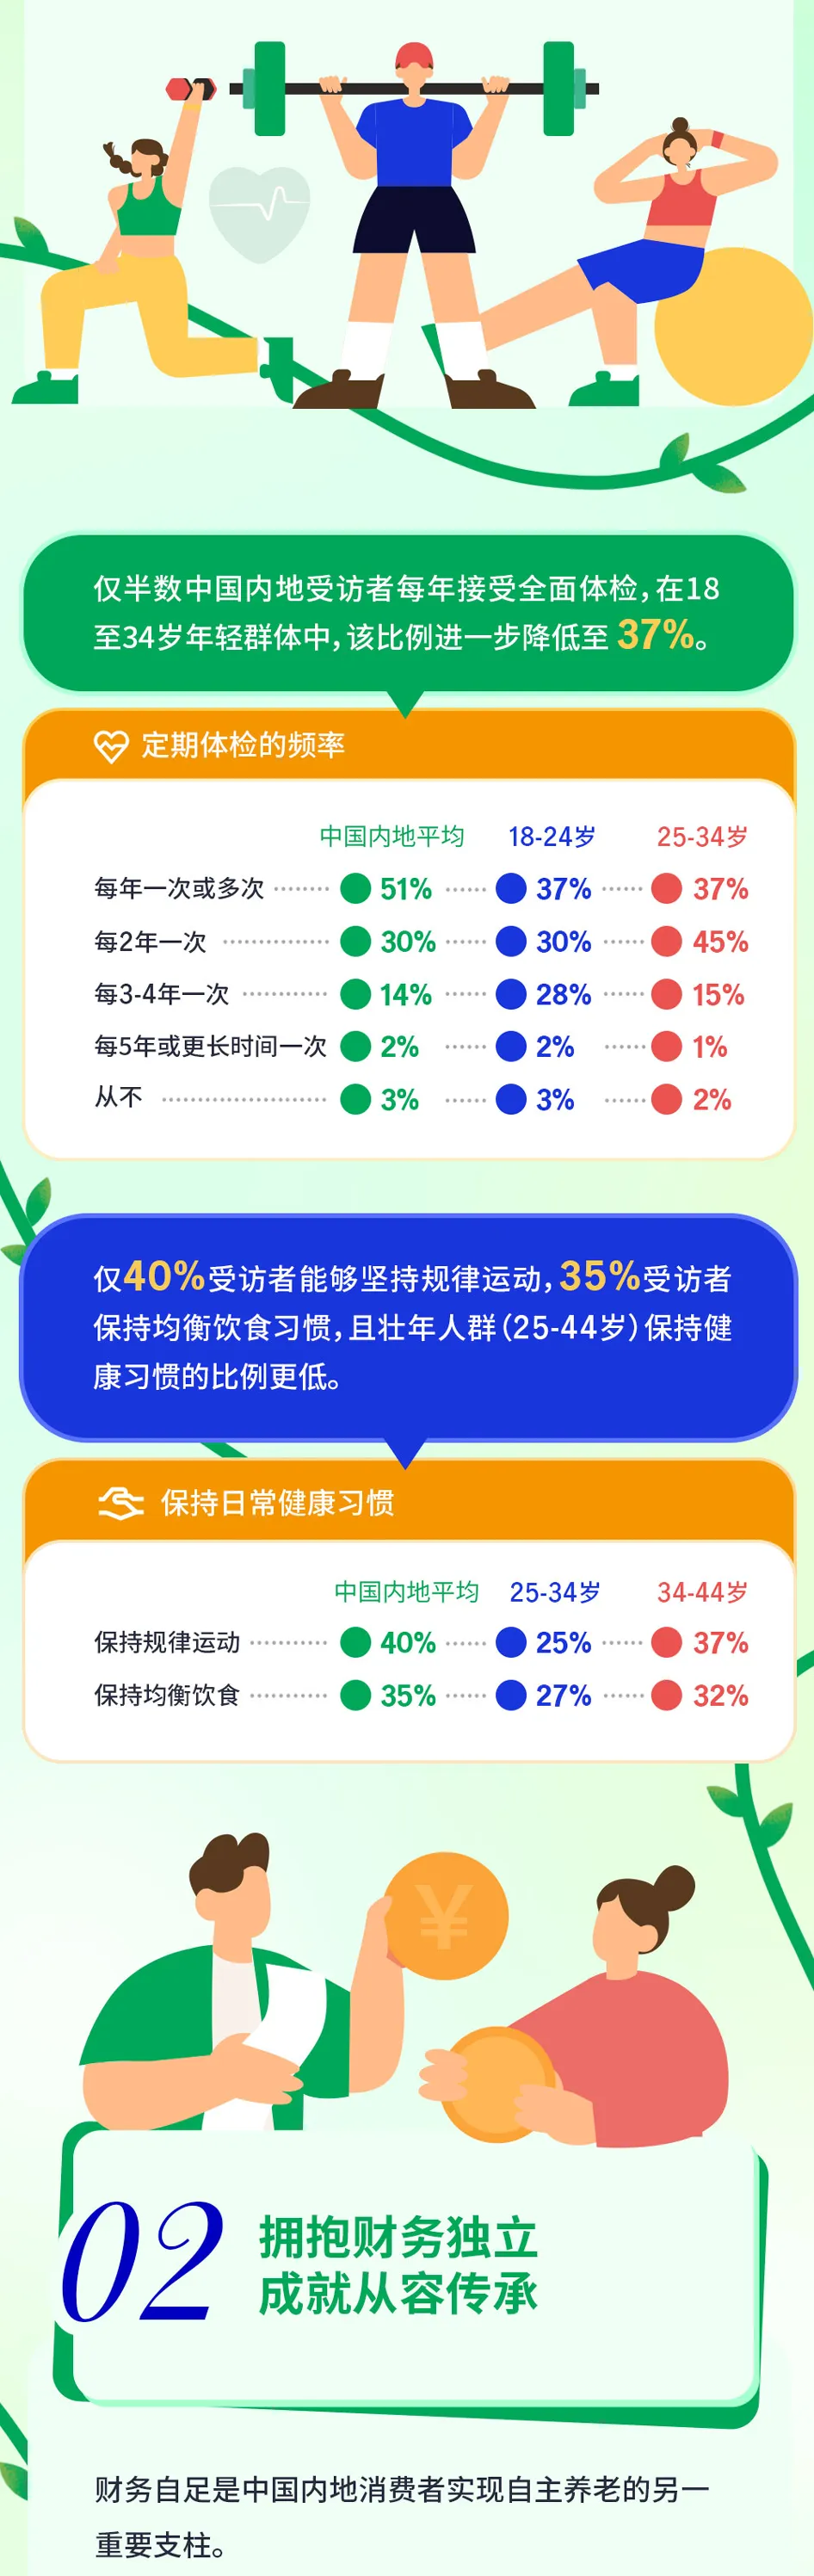
1.中国内地(1)89% 受访者认可预防性保健、良好生活习惯,可以延长独立生活年限;但仅26% 主动做慢性病早期筛查。(2)仅仅 51% 的人可以做到每年一次全面体检;18‑34 岁年轻人,年度体检比例进一步跌到 37%。(3)坚持规律运动仅 40%,保持均衡饮食仅 35%,青壮年群体健康习惯比例更低。
2.中国香港(1)83% 明白定期体检的重要性,但只有42% 每年完成体检,19% 从来没有做过全面体检。(2)不到一半的人可以坚持稳定运动、均衡饮食;预防性筛查参与率仅 25%。
3.印度尼西亚(1)89% 认同早期体检、预防保健对维持老年独立至关重要,但16% 的人从未做过完整体检;坚持每年体检的人群比例只有56%。(2)各类自我保健、预防性行为的普及率仅仅徘徊在 12%‑56% 区间,意识与行动差距明显。
4.马来西亚(1)85% 民众认同预防医疗对于维持老年自主生活的价值,但仅有27% 真正完成慢性病筛查,26% 主动经营社交关系。很多人明白健康重要,却很少落地行动。
值得警惕的逻辑:养老独立不是等到退休才开始建设,而是中青年时代健康习惯的延续。很多人储蓄攒下来了,但身体提前垮掉,再多金钱,也很难换来高质量独立晚年。
(二)照护重担压垮中年人,三明治一代陷入两难困境
调研反复看到一个群体的艰难处境,就是所谓三明治一代:同时对上赡养年迈父母,对下抚养未成年子女,双重家庭责任压在同一批中年人身上。家庭的照护与经济重担,正在侵蚀他们自己未来养老独立的可能性。
1.印度尼西亚市场数据(1)受访成年人当中,62% 承担家人照护责任,该比例高出亚洲平均水平 1.3 倍;三分之二成年人背负家庭财务责任,高于亚洲 48% 的均值。(2)全部受访者 14% 同时照顾老人与孩子;35‑44 岁主力年龄段,这一比例上升至 20%;17% 同时向两代人提供金钱支持。(3)在三明治一代群体当中,58% 表示家庭财务责任阻碍了自己搭建晚年独立保障;58% 因为照顾家人,推迟自身看病就医。(4)照料者的现实困扰:60% 存在睡眠问题;56% 很难规划个人长期财务;53% 难以平衡照料任务和自己日常生活;50% 难以调整自己的人生规划。一边要顾老小,一边自己养老规划被迫搁置,陷入恶性循环。
2.马来西亚市场(1)三分之二受访者需要照料家人、提供经济补贴,每月平均 41% 收入投入家庭需求。(2)三明治一代当中,68% 坦言家庭财务义务阻碍自己建立长期自立能力,60% 会因为家庭重担推迟就医。
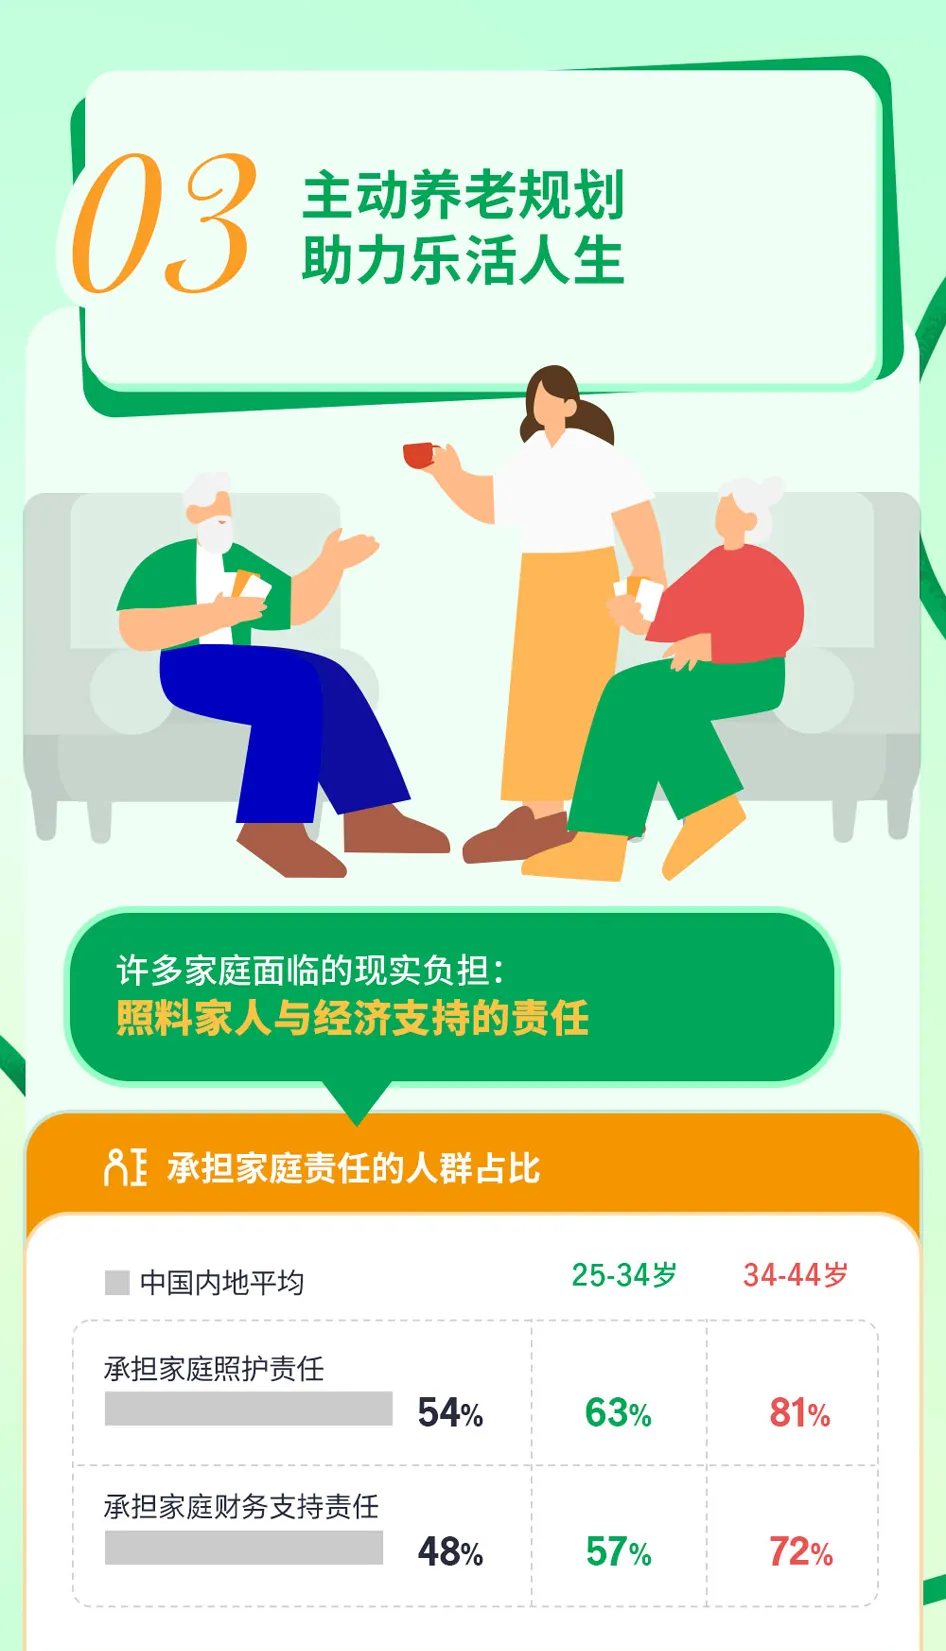
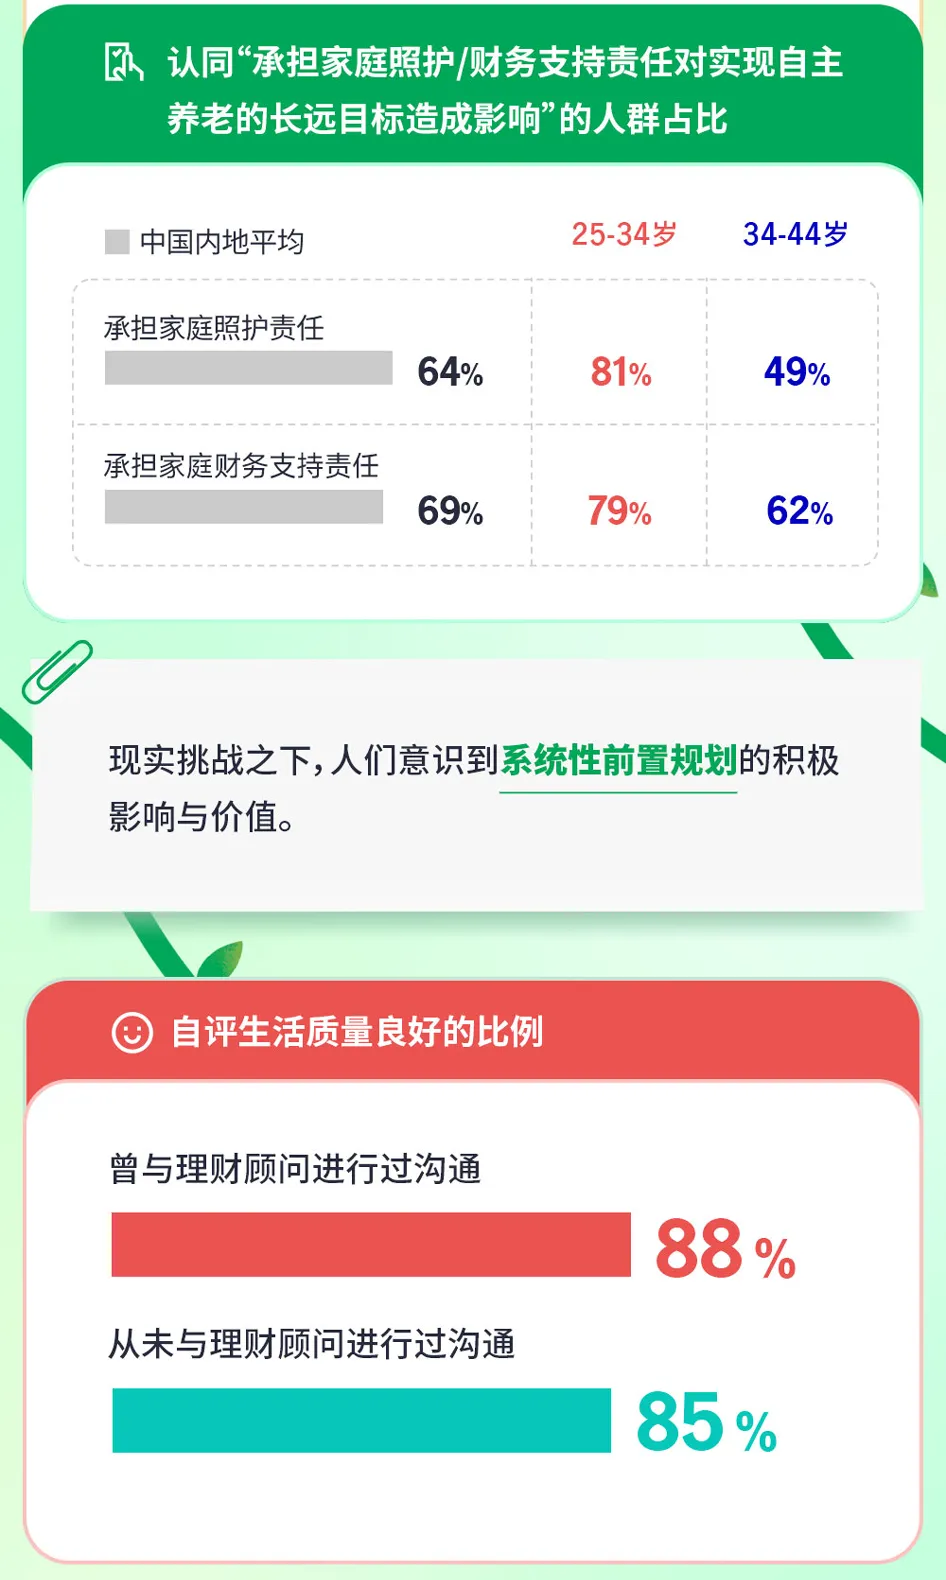
3.中国内地市场(1)54% 成年人承担家庭照护责任,48% 承担家庭财务支持;34‑44 岁中年人,承担照护责任比例高达 81%,承担财务支持责任 72%。(2)承担照护责任人群里 64% 认为家庭重担拖累自己实现自主养老目标;承担家庭经济压力群体,69% 认为压力损害个人养老准备进度。
中年人作为家庭支柱,把时间、金钱源源不断投入父母和孩子,却挤压了为自己未来养老储备的资源。很多人误以为养老是几十年之后的事,等到父母养老任务结束,回头才发现留给自己准备养老的时间窗口已经非常狭窄。
四、财务视角:资产不再只为留给后代,而是守护晚年自我独立
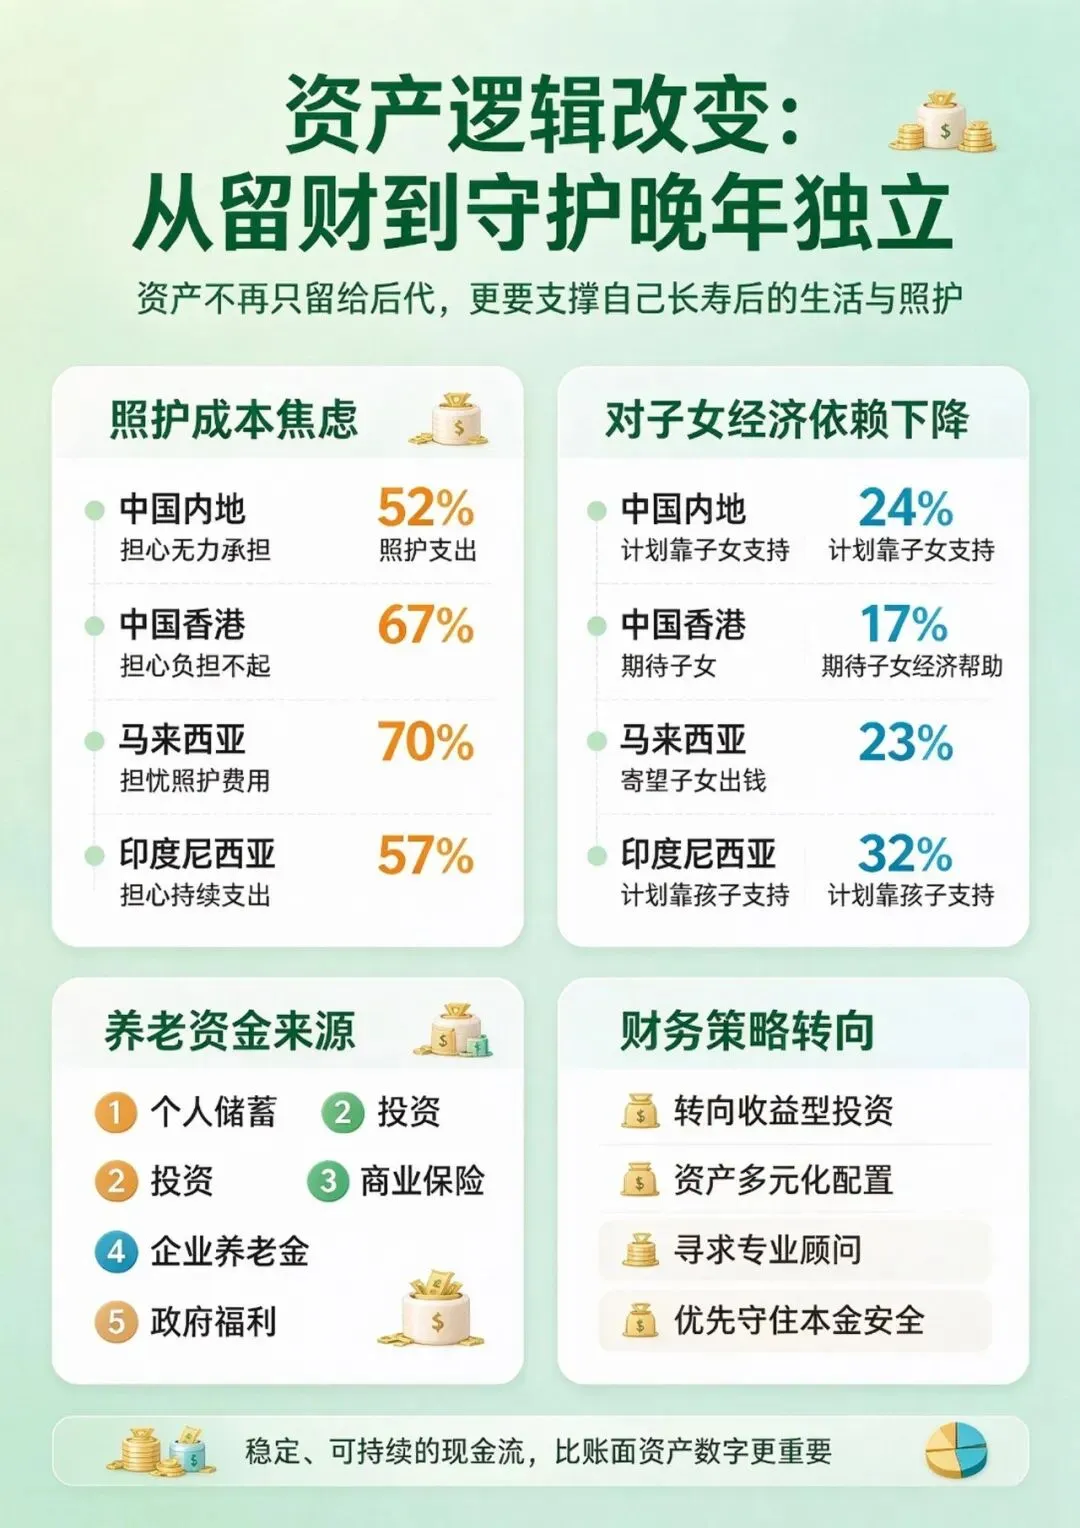
观念转向自主养老,直接改变普通人资产配置逻辑。过去攒钱目标:尽可能多积累财富,未来留给子女继承。现在新增核心目标:资产要转化成持续现金流,扛住长寿带来的照护开销,支撑自己晚年独立生活。
(一)照护成本的现实焦虑
长寿对应的,是实打实的金钱开销,各个市场民众普遍对未来照护开支充满担忧。
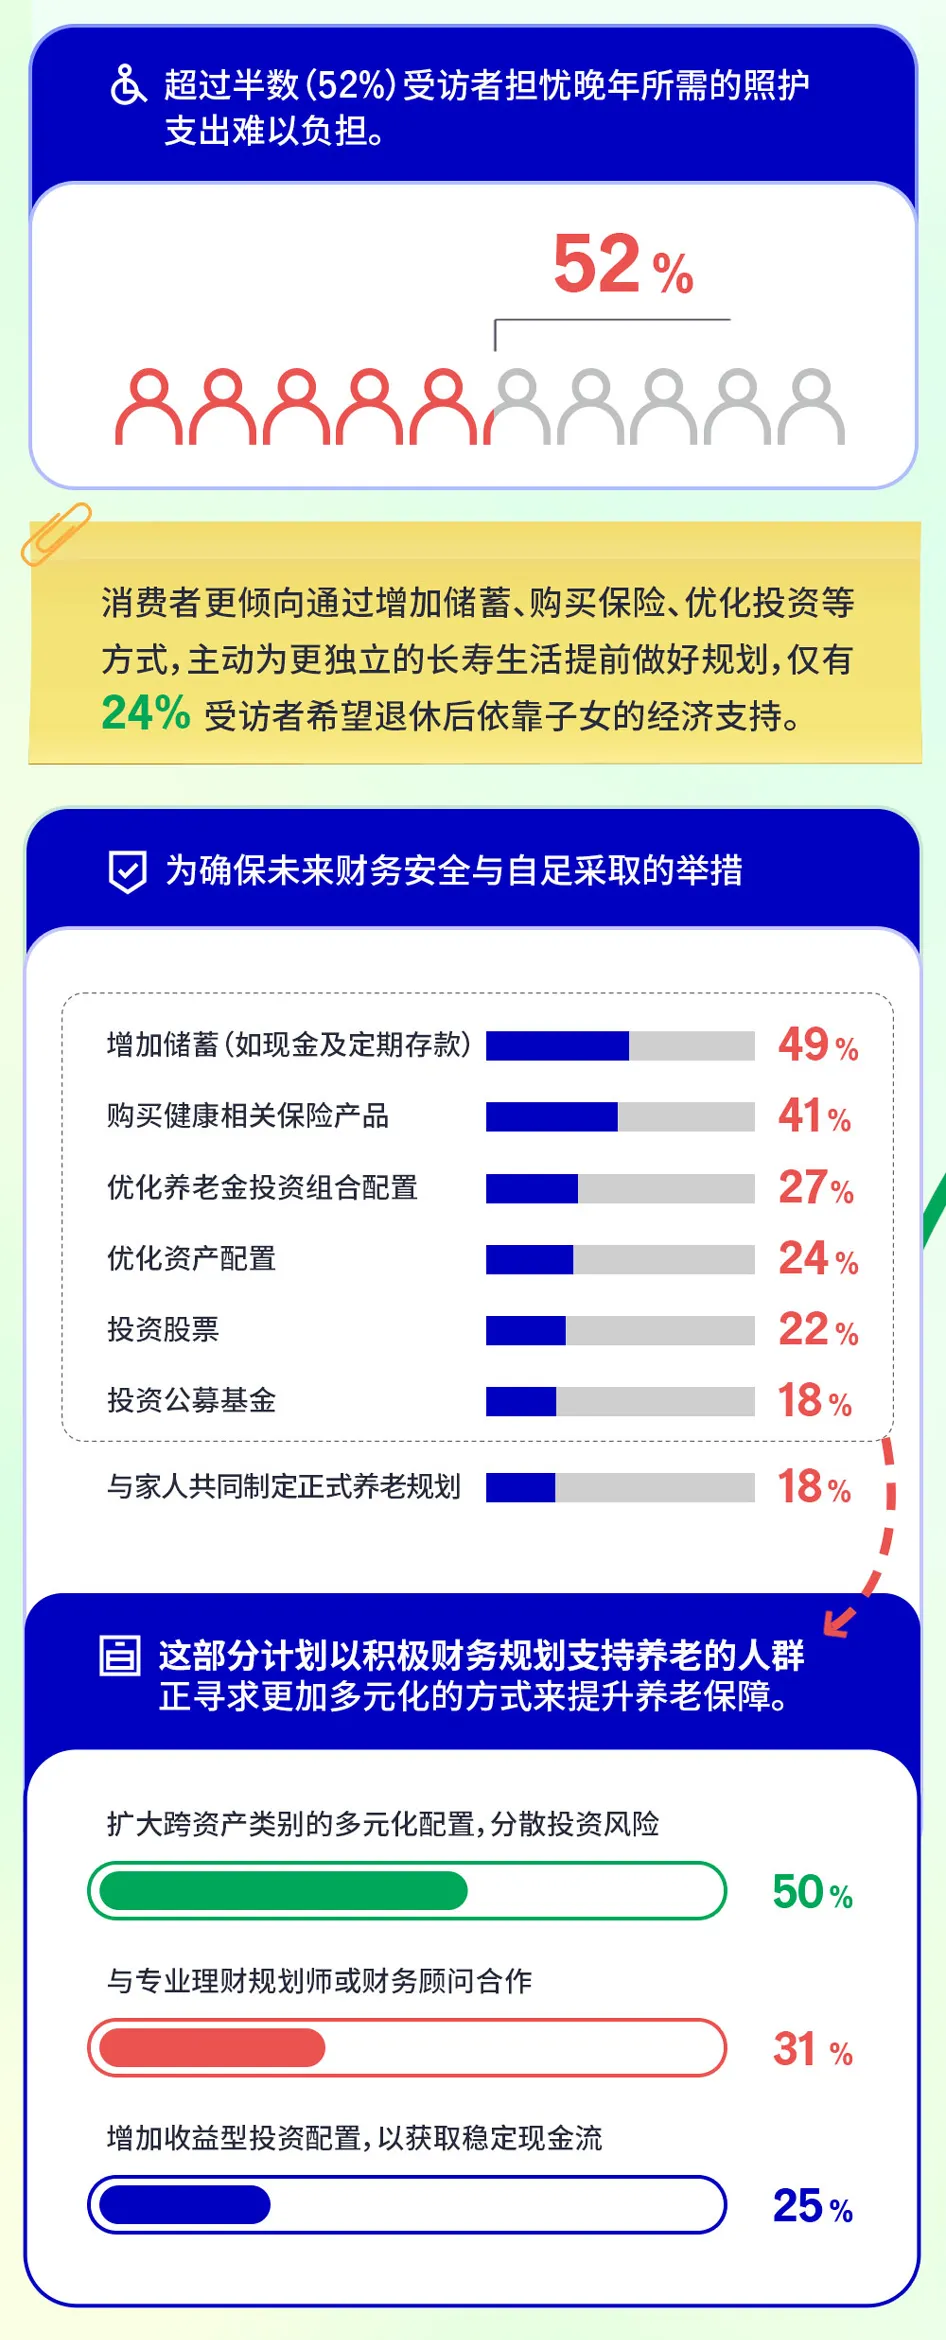
1.中国内地:52% 受访者担心无力承担未来老年照护支出。
2.马来西亚:70% 担忧无力支付晚年照护费用,高于亚洲 66% 的平均水平,民众预估每月照护开销折合人民币约 770 元;18‑24 岁年轻人预估月度照护成本更高。
3.印尼民众预估,未来老年每月照护平均开销折合人民币接近4600 元;57% 受访者担心无力承担这笔持续支出。
4.中国香港:67% 受访者担忧,未来负担不起照护开支。
大家并不盲目幻想完全依靠子女出钱养老。调研数据非常清晰,各个市场,计划依靠子女金钱支持养老的人群占比普遍不高:
1.中国内地,仅24% 计划退休后依靠子女经济援助。
2.印尼,32% 计划依靠孩子支持晚年照护。
3.马来西亚,仅23% 寄希望子女出钱养老。
4.香港,只有17% 期待子女提供退休经济支持。
大家嘴上不希望成为家庭负担,行动上也已经降低对下一代经济供养的期待,把养老资金来源转向自身积累。
(二)普通人主要养老资金来源
调研统计民众打算依靠什么来源覆盖晚年养老、照护开销:
1.个人储蓄,在几乎全部市场排名第一位,是大众最仰仗的工具。内地49%、印尼 87%、马来西亚 83% 的受访者,把个人储蓄视作养老重要支柱。
2.投资,位列第二;其次是商业保险;再之后是企业养老金、政府公共福利。
公共养老金、企业退休金可以提供基础生活兜底,但面对漫长照护周期,仅靠基础保障,很难维持体面、独立的养老质量。
(三)财务策略正在发生明显调整:从单纯积累资产,转向创造持续现金流
当人生的后半段长达二三十年,理财目标不再仅仅追求财富规模越滚越大。很多人意识到,退休之后不再有工资流入,稳定、可持续的现金流,比账面总资产数字更加关键。
1.转向收益型投资:印尼57% 受访者计划切换到可以产生持续收益的投资品种;马来西亚同样 57% 计划转向收益类投资。大家核心诉求包括:获取稳定现金流覆盖日常生活开销、对抗通胀、适配长寿养老需求,保障财务独立自主。
2.资产多元化配置:印尼33% 计划做跨大类资产分散配置;马来西亚 33%、内地 50% 受访者,计划扩大资产分散程度,降低单一品种风险。
3.寻求专业财务顾问协助:印尼29% 打算和专业理财顾问合作;内地 31% 愿意寻求专业人士规划;马来西亚 24% 计划获取专业理财建议。调研同时发现一个很有参考意义现象:和理财顾问沟通过的受访者,自评生活质量显著高于完全没有规划咨询的群体。
4.一部分人选择更保守策略,优先保住本金安全,避免养老本金发生大幅亏损。
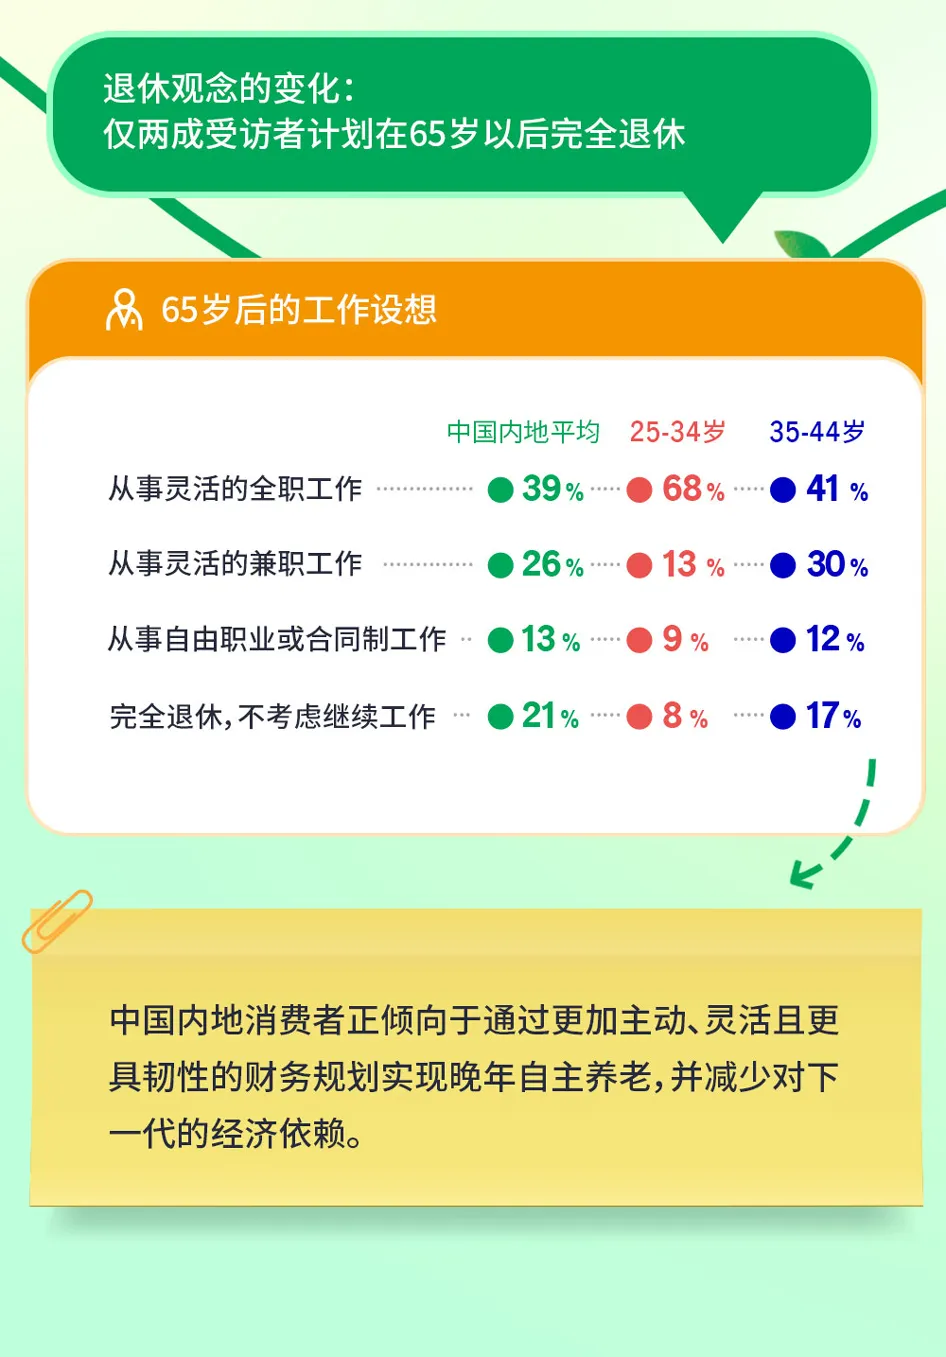
值得一提,退休的定义本身也在发生改变。中国内地仅仅两成受访者计划65 岁之后完全退休;香港 77% 计划 65 岁之后仍然继续工作,不只是为赚钱,也希望维持个人社会角色,巩固自我独立能力。
五、落地启示:想要实现自主养老,分两大人生阶段做好规划
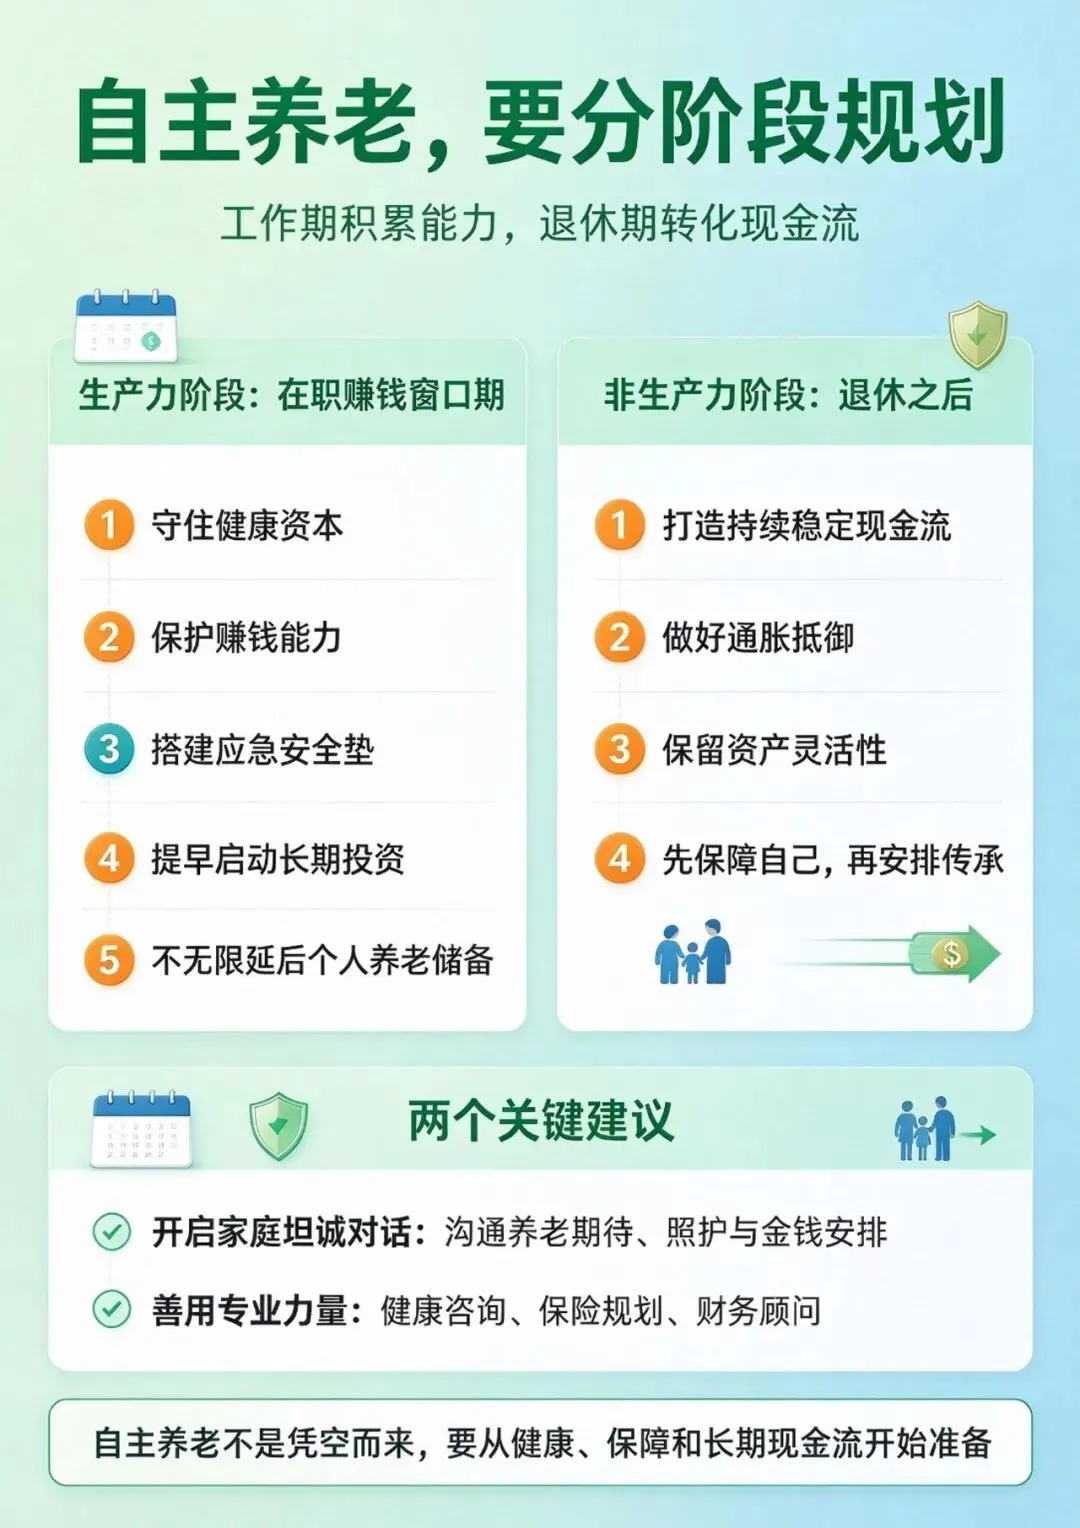
本次调研结尾给出重要洞察:漫长长寿人生,规划不能等到临近退休才临时抱佛脚,要区分生产力阶段(在职工作、持续获得工资收入)和非生产力阶段(退休,主动收入停止),不同阶段侧重点完全不一样。
(一)生产力阶段:我们仍然上班赚钱的黄金窗口期
这是搭建养老地基最重要的时期,很多保障必须在这个阶段完成。重点任务包括五大块:
1.守住自身健康资本。坚持定期体检,培养长期健康生活习惯,降低未来重病、失能风险。健康,是一切独立养老的底层前提。
2.保护赚钱能力。配置健康保险、重疾保障、寿险。防止一场大病,不仅掏空存款,还直接切断家庭主要收入来源。
3.搭建家庭财务安全垫。准备充足应急资金,面对突发状况,不至于立刻打乱长期养老储备。
4.提早启动退休养老的长期投资。利用年轻阶段的时间复利,慢慢积累养老资产,不要把养老全部压在临近退休短短几年。
5.兼顾赡养上一代、抚养下一代同时,不要完全牺牲自己养老储备。三明治一代尤其需要警醒:对家人尽责的同时,不能把自己晚年完全赌进去。
很多中年人容易犯的错误,就是把几乎全部可支配财力投入孩子教育、父母医疗,完全暂停给自己做养老储备。等到父母老去、孩子长大,才猛然发现留给自己准备养老的时间已经不多。家庭责任责无旁贷,但自我养老规划,不可以无限延后。
(二)非生产力阶段:退休之后,主动工资收入消失的时期
退休之后,目标不再是拼命扩大资产规模,核心目标切换为:把一辈子积累的资产,转化为可以持续支取的现金流,维护晚年独立自主。
1.资产运营优先目标:持续稳定现金流。选择收益型投资工具,把存量资产变成月月年年可以取用的钱,匹配漫长养老周期。
2.做好通胀抵御。随着物价上涨,要避免资产购买力被通胀慢慢侵蚀。
3.兼顾灵活性。老年阶段可能突发医疗、照护大额支出,资产不能全部锁死,需要保留一定灵活取用空间。
4.理性安排传承规划。优先保障自己晚年开销之后,剩余资产再安排向下一代传承,顺序不要颠倒。
(三)两个不可忽略的软性建议
1.开启家庭坦诚对话。和家人坦诚沟通对未来养老的期待:你希望晚年如何生活,是否希望尽量不麻烦子女,照护、金钱如何安排。调研显示,愿意和家人公开讨论养老诉求的群体,整体生活质量更高;但现实很多家庭回避这类话题,大家羞于谈论衰老、失能、金钱。
2.善用专业力量。健康咨询、保险规划、理财顾问,都可以弥补普通人认知盲区,不要全部靠自己摸索。
写在最后
时代已经悄然改变。我们不再简单把养老等同于“子女赡养”,也不再简单把传承等同于 “死后留财”。
自主养老作为新的传承,内核其实是一种对自己、也对家人的温柔责任:好好经营健康,提前安排财务,老了守住自己生活主动权,不必成为子女沉重负担。这份体面与从容,就是留给家人最好的礼物。
但观念美好不等于现实自动到来。漫长的照护依赖期、健康上的知行差距、三明治一代双重家庭压力、未来照护成本,都是横亘在现实面前的重重关卡。自主养老不会凭空降临,它需要我们从中青年时代,就在健康管理、风险保障、长期财务规划上面持续行动。
寿命变长,是时代馈赠;而高质量、有尊严的长寿晚年,需要我们提前主动谋划。
简短总结:
本次调研揭示亚洲养老观念迭代,自主养老成为新传承。大众向往晚年不拖累家人,但普遍存在认知‑行动落差;三明治一代承压显著,养老规划要分工作期与退休期,优先保障自我健康与长期现金流,再考虑资产传承。
完整版下载请点击文末“阅读原文”
免责声明
我们尊重知识产权、数据隐私,只做内容的收集、整理及分享,报告内容来源于网络,报告版权归原撰写发布机构所有,通过公开合法渠道获得,如涉及侵权,请及时联系我们删除,如对报告内容存疑,请与撰写、发布机构联系。
整理于“保险老白干”(知识星球)
扫描下方二维码加入,即可下载
精选报告推荐
免费查看及下载更多高清完整版报告

