华为:全面预算管理与实践(PPT)
- 2026-09-22 14:19:19
因公众号平台更改了推送规则,如果不想错过内容,记得读完点一下“在看”,加个“星标”,这样每次新文章推送才会第一时间出现在你的订阅列表里。
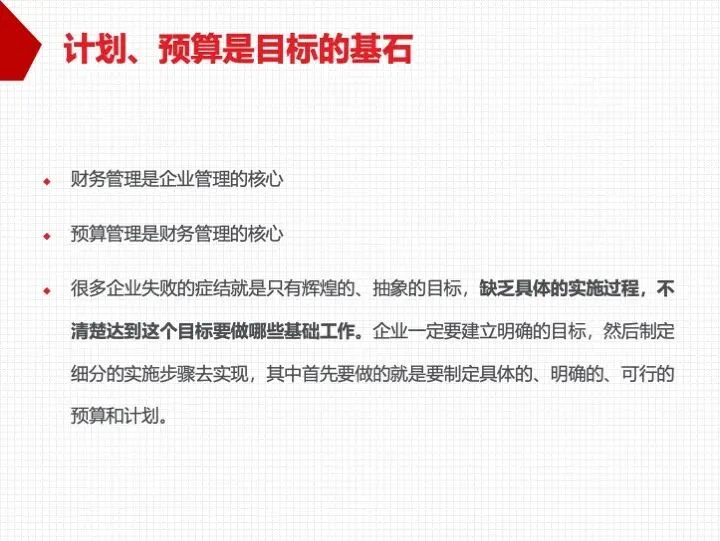
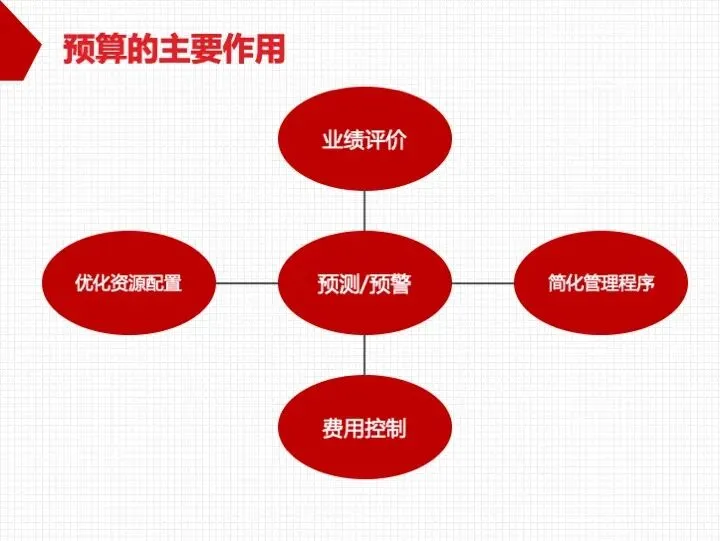
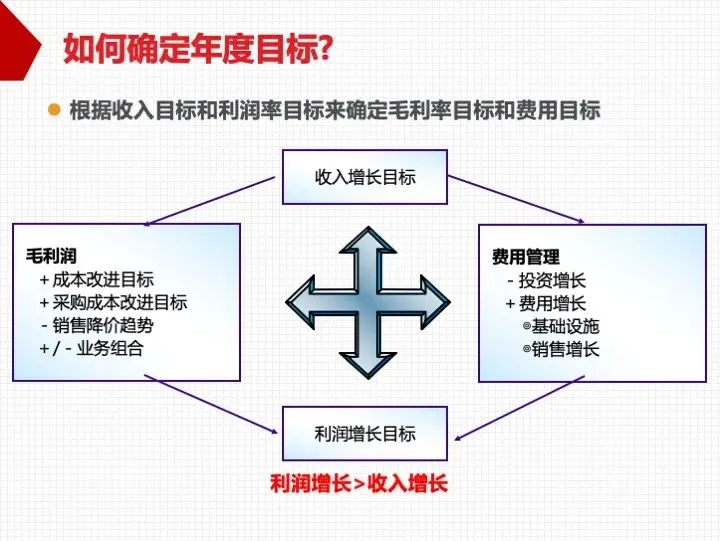
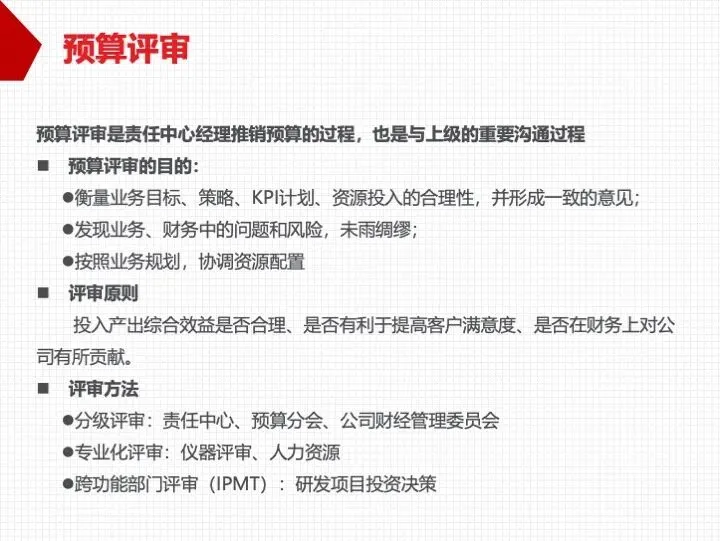
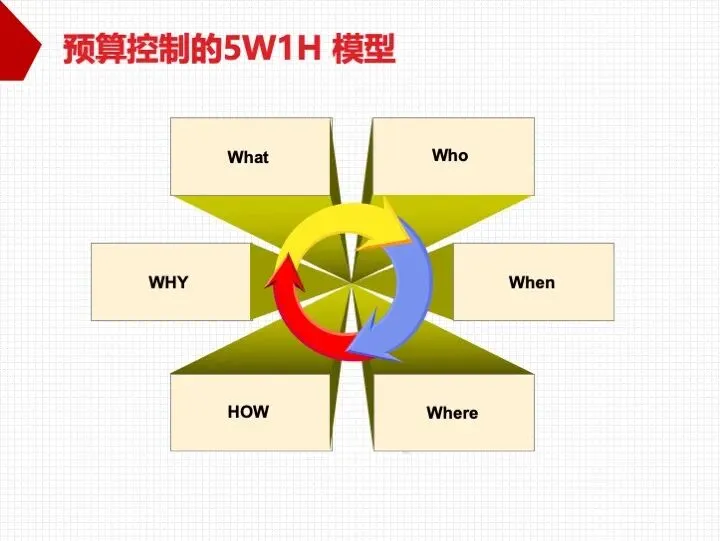
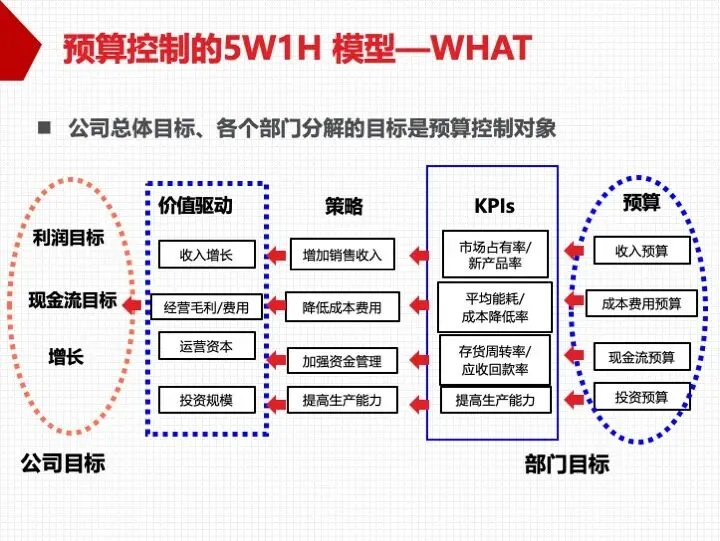
全面预算是公司年度全部经营活动的依据,也是驾驭外部环境不确定性、减少决策盲目性和随意性、提高整体绩效和管理水平的重要途径;公司设立多级预算控制体系,各责任中心的一切收支都应纳入预算。战略决定业务策略,业务策略指导业务计划,业务计划决定预算合理性;预算本身不是最终目的,而是企业战略与经营业绩联系的工具、分配资源的基础,也是衡量和监控各部门经营业绩、确保战略目标实现的手段。课件还介绍了“三结合”、上下结合的全面预算、滚动预测、弹性预算、预算评审、5W1H 控制模型、预算分析与考核等具体方法,并强调组织支撑与考核闭环对预算落地的重要性。
一、全面预算是战略与经营之间的连接器
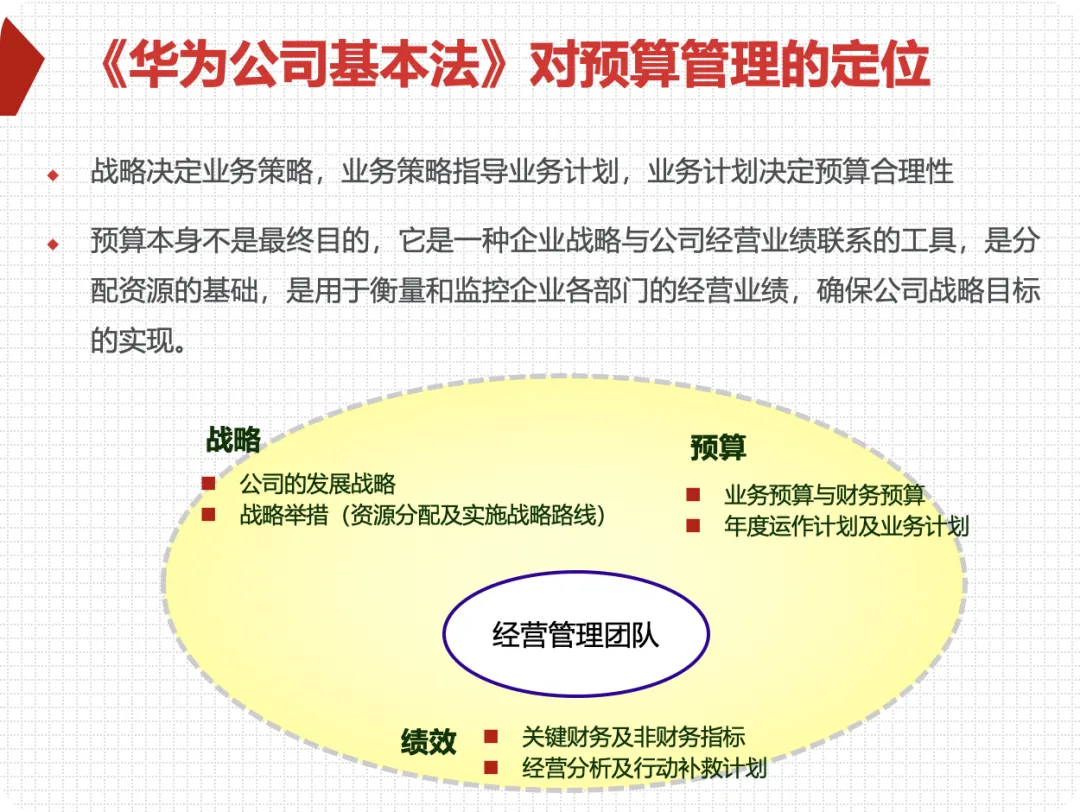
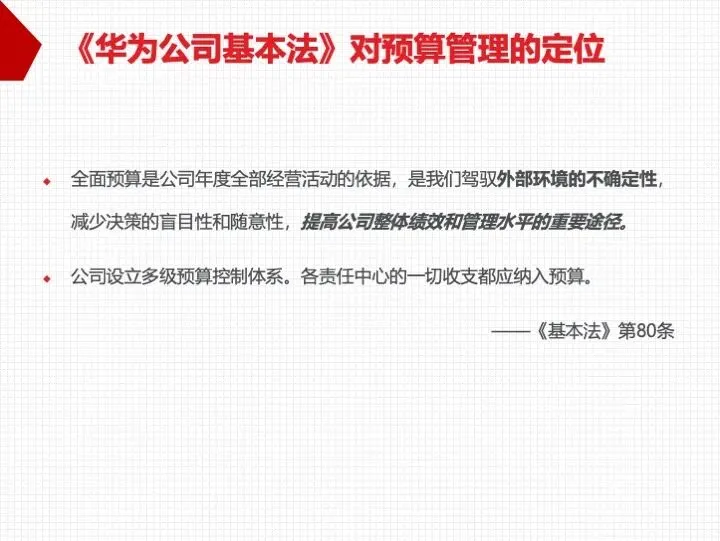
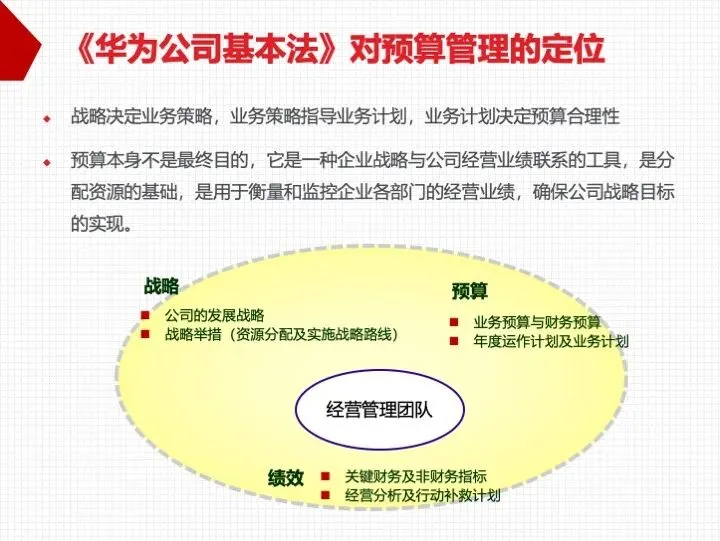
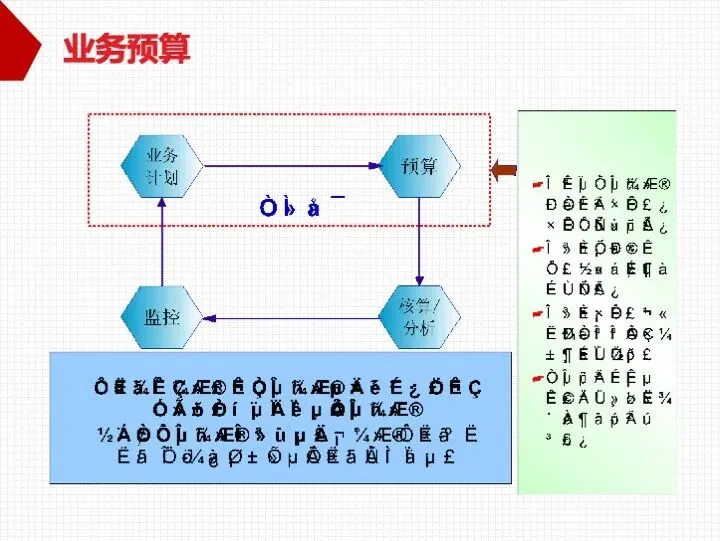
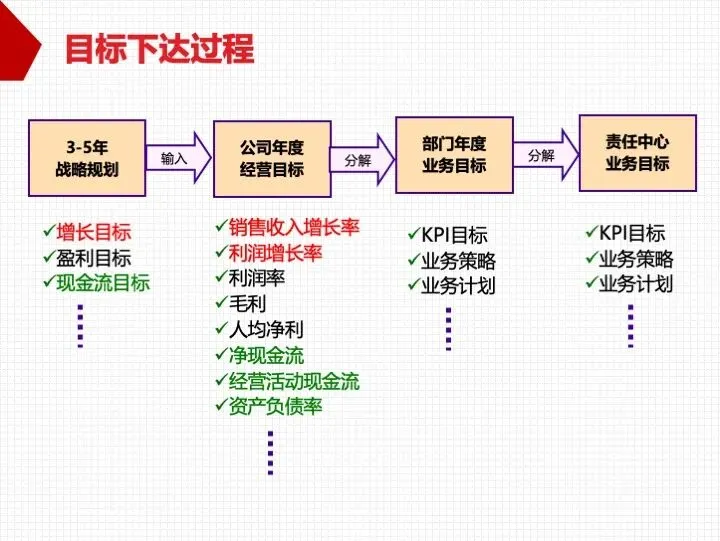
全面预算是公司年度全部经营活动的依据,用于驾驭外部环境不确定性、减少决策盲目性和随意性,提高整体绩效和管理水平;公司设立多级预算控制体系,各责任中心的一切收支都应纳入预算。预算本身不是最终目的,而是企业战略与经营业绩联系的工具、分配资源的基础,也是衡量和监控各部门经营业绩、确保战略目标实现的手段。战略决定业务策略,业务策略指导业务计划,业务计划决定预算合理性。预算脱离战略就只剩数字加减,战略没有预算承接也容易悬空;经营管理团队居中协调,本质上是把战略意图翻译成可分配、可衡量、可考核的经营语言。
二、预算管理要“三结合”
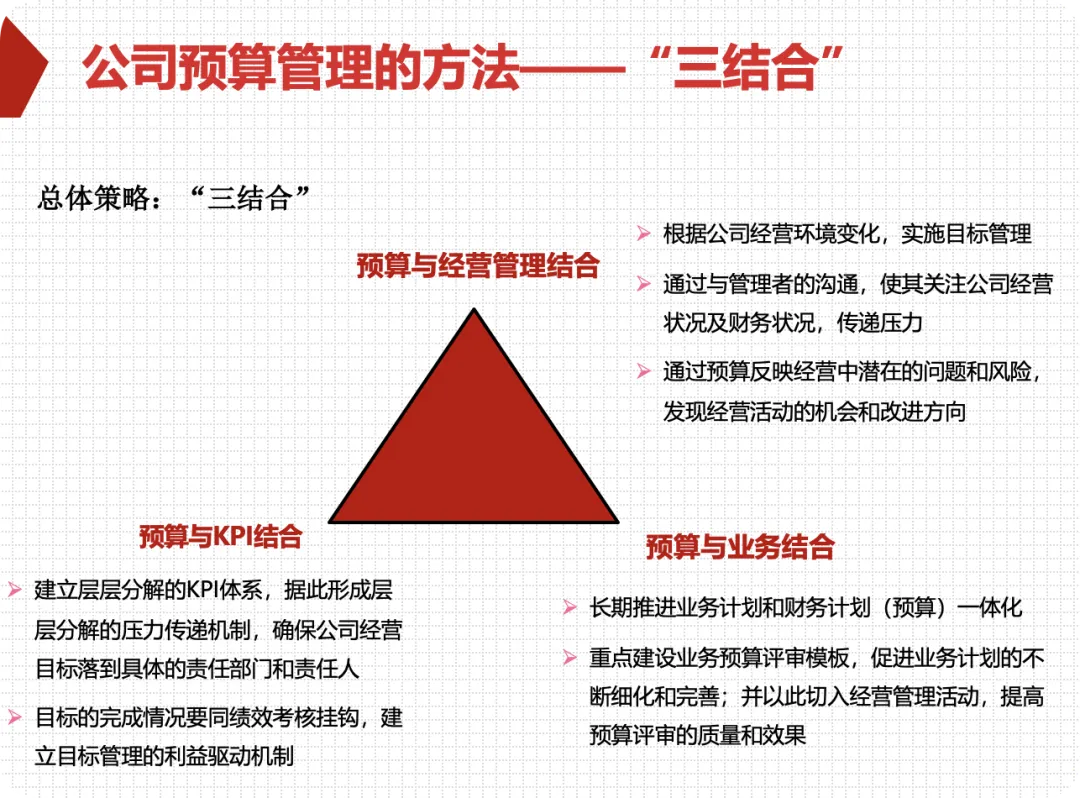
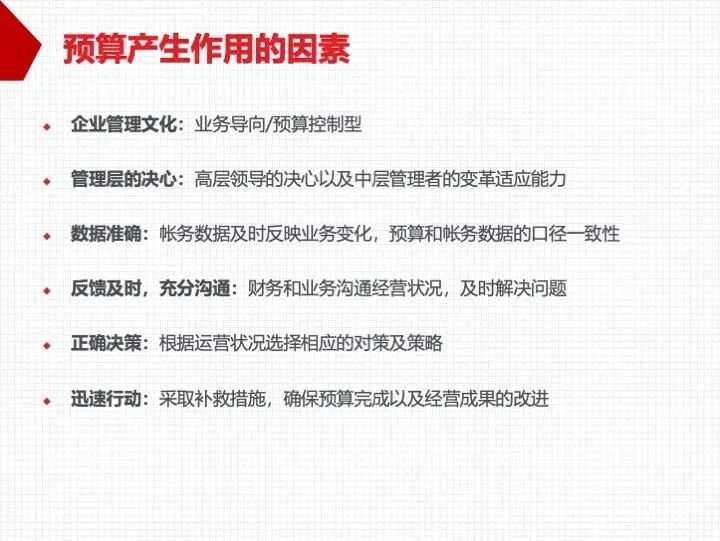
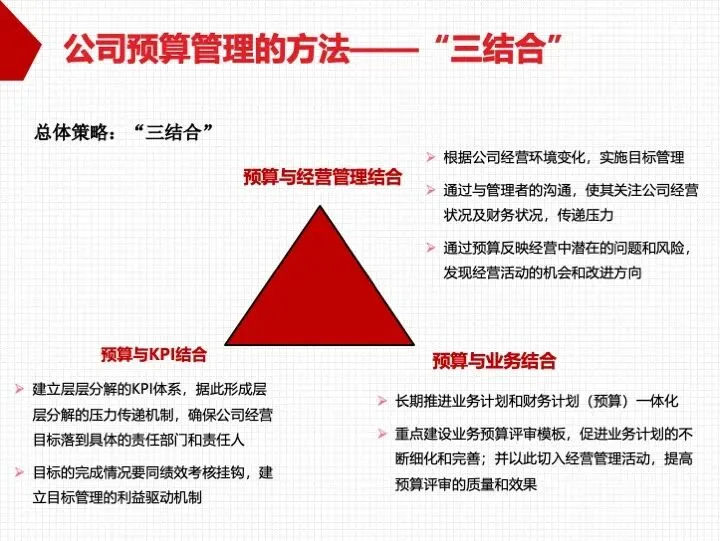
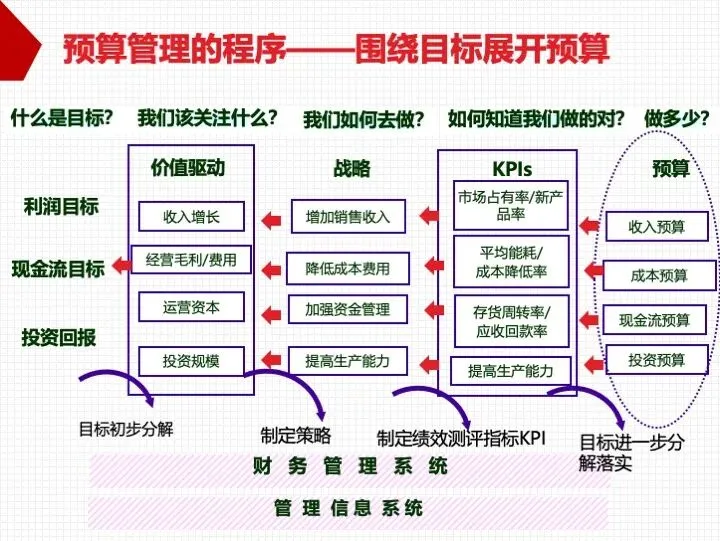
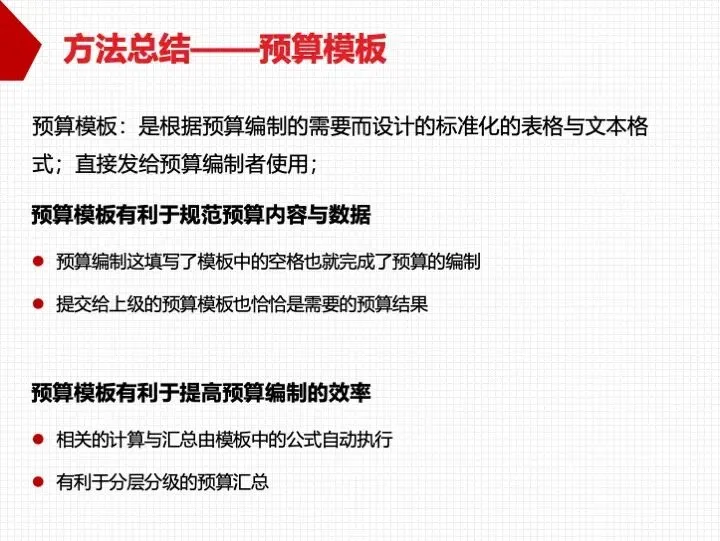
预算管理的总体策略是“三结合”:预算与经营管理结合,根据经营环境变化实施目标管理,通过沟通传递压力,反映经营中的潜在问题和风险,发现改进方向;预算与 KPI 结合,建立层层分解的 KPI 体系,形成压力传递机制,使目标落到具体责任部门和责任人,并与绩效考核挂钩;预算与业务结合,长期推进业务计划和财务计划一体化,重点建设业务预算评审模板,促进业务计划细化完善。三结合的本质,是防止预算沦为财务部门的独角戏;预算若不能反映经营问题、不能牵引业务改进、不能与个人和组织的利益挂钩,就只是控制数字,而不是管理工具。
三、上下结合,才是真正的全面预算
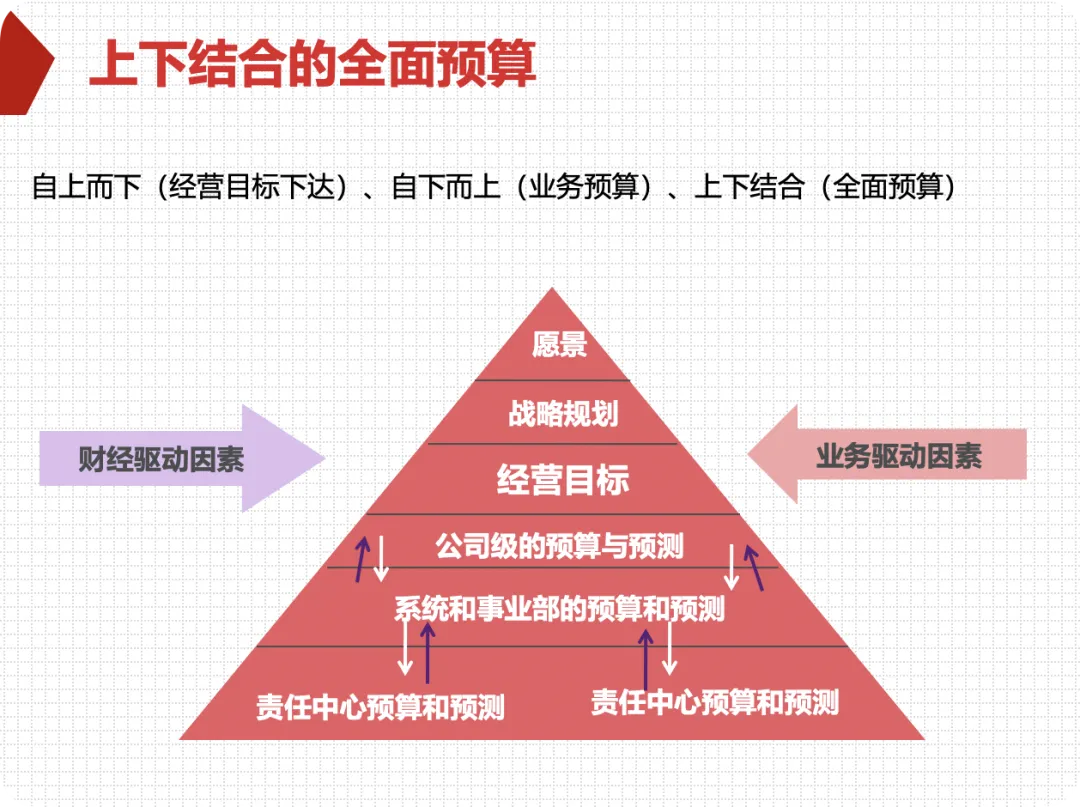
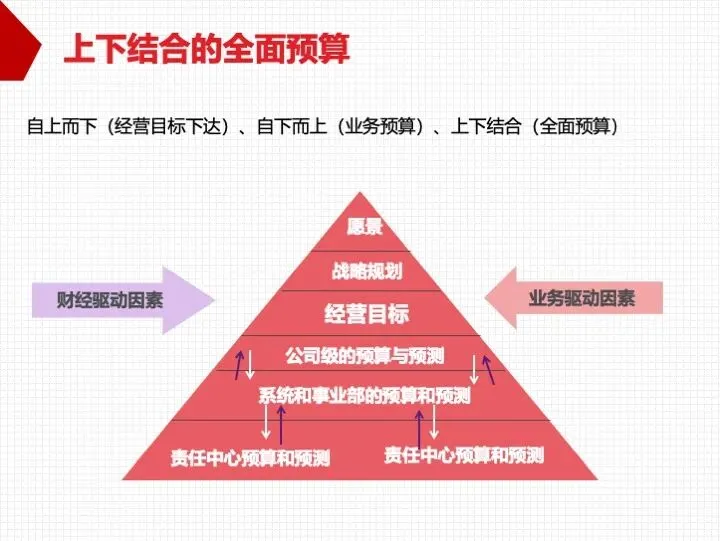
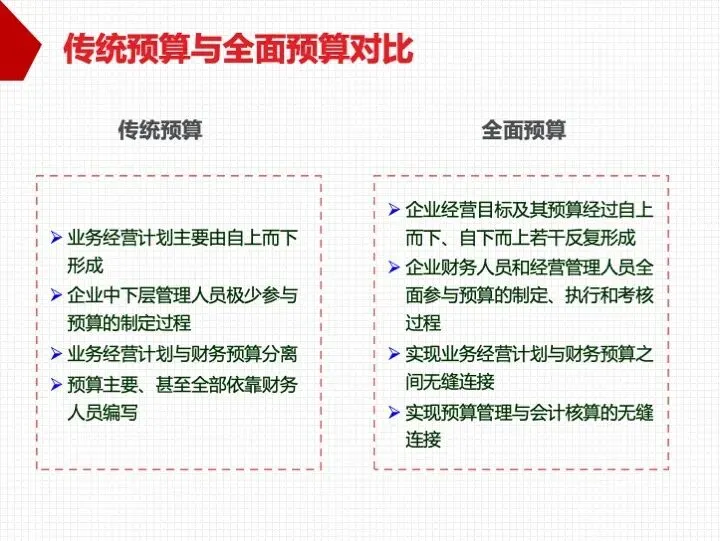
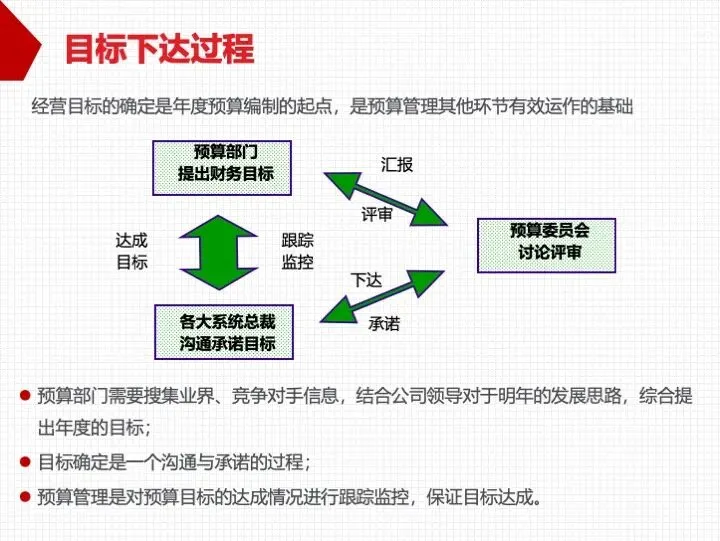
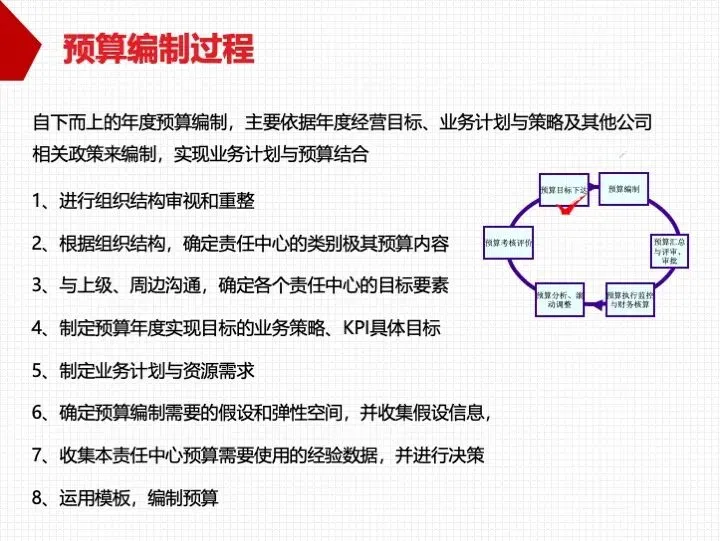
传统预算的业务经营计划主要由自上而下形成,中层管理人员极少参与制定过程,业务经营计划与财务预算分离,预算主要甚至全部依靠财务人员编写;全面预算则经过自上而下、自下而上若干反复形成,财务人员和经营管理人员全面参与预算的制定、执行和考核,实现业务经营计划与财务预算、预算管理与会计核算的无缝连接。华为采用上下结合的全面预算:自上而下下达经营目标,自下而上编制业务预算,再上下结合形成全面预算。预算编制过程本身就是目标沟通与承诺的过程,参与度直接影响执行意愿;没有自下而上的业务预算,目标容易悬空;没有自上而下的目标牵引,业务预算又容易失去方向。
四、组织支撑与考核是预算落地的两条腿
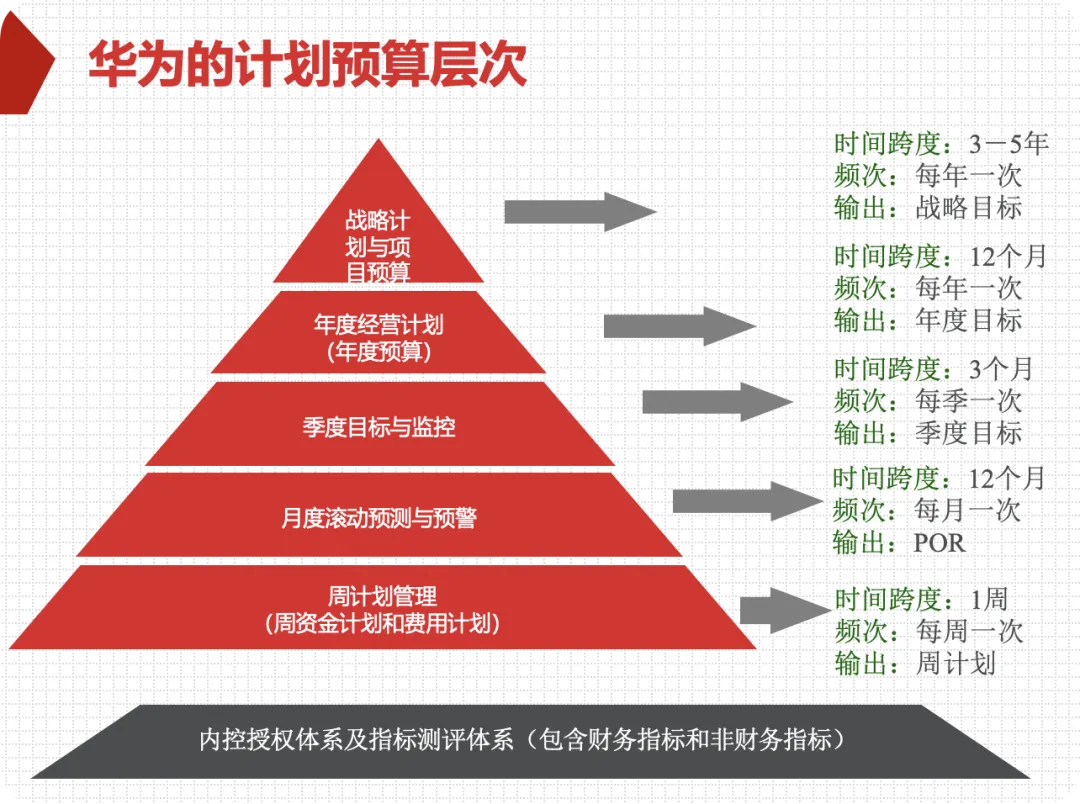
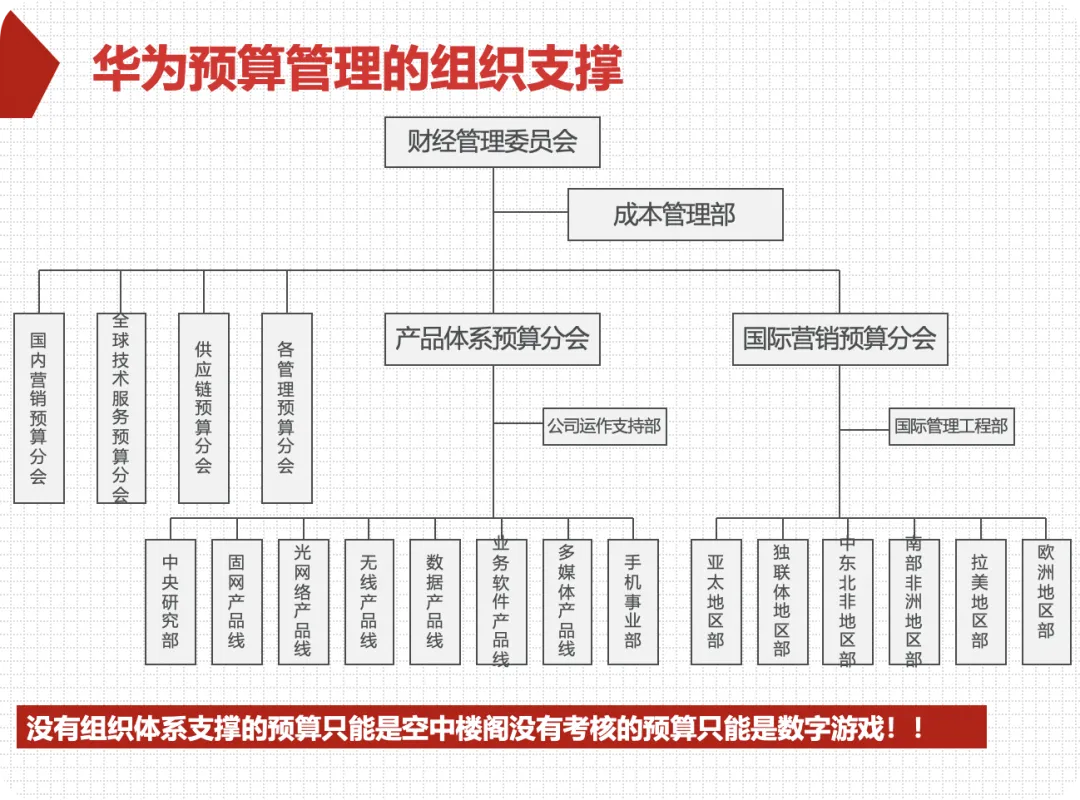
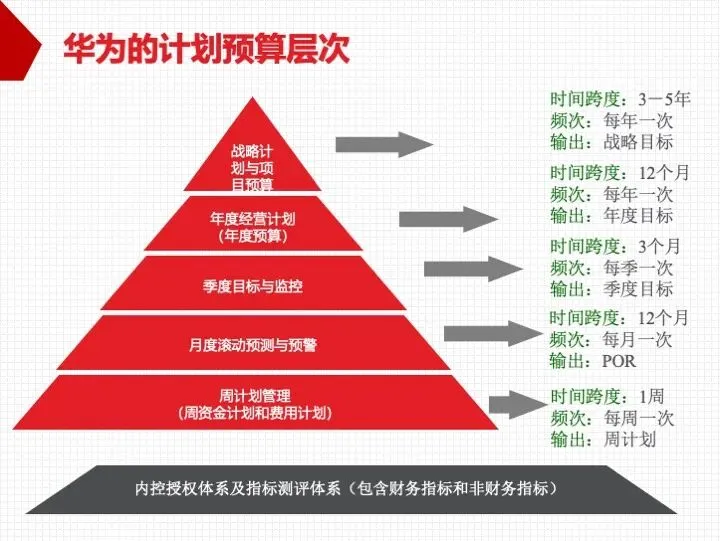
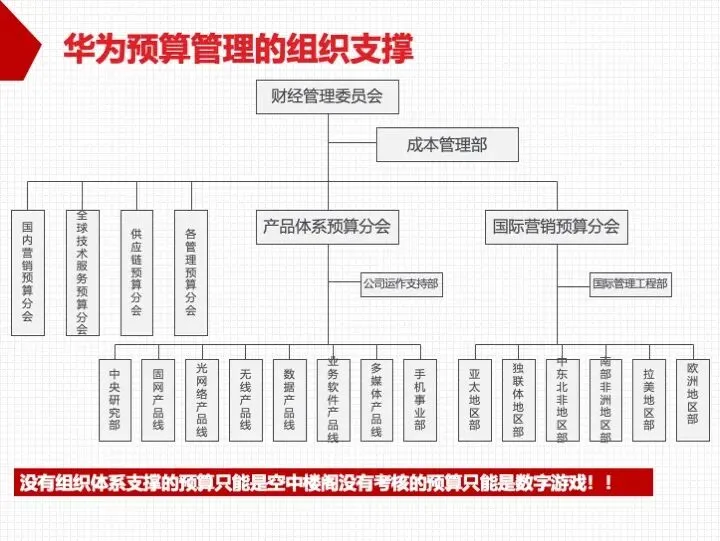
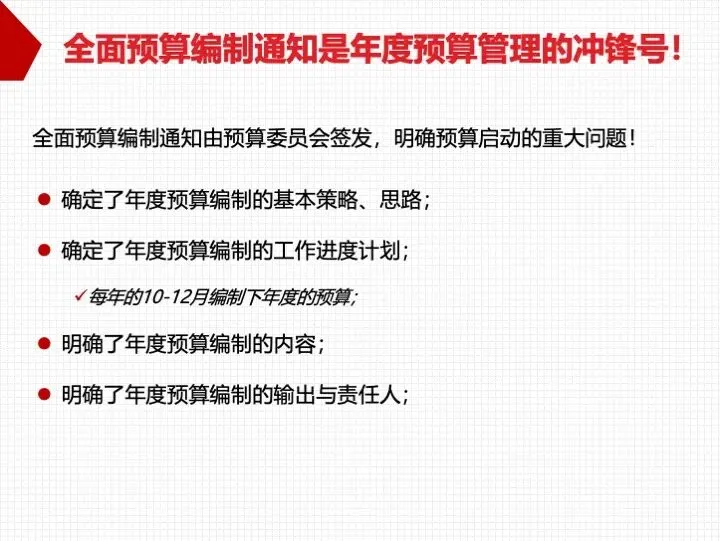
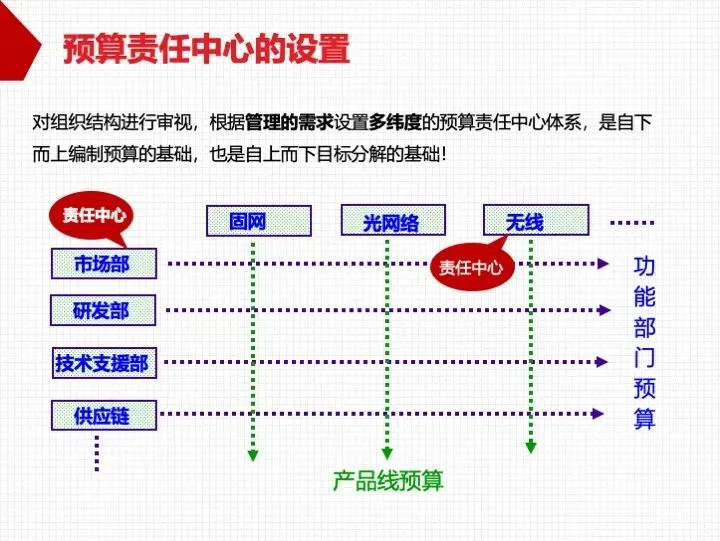
计划预算层次从 3—5 年战略规划与项目预算、年度经营计划、季度目标与监控、月度滚动预测与预警,一直延伸到周计划管理,并配套内控授权体系及指标测评体系。组织支撑方面,设有财经管理委员会、成本管理部、产品体系预算分会、国际营销预算分会、各管理预算分会等,课件明确强调:“没有组织体系支撑的预算只能是空中楼阁,没有考核的预算只能是数字游戏。”目标下达是年度预算编制的起点,目标确定是沟通与承诺的过程,预算管理则对目标达成情况进行跟踪监控。考核按平衡记分卡理论设置 KPI,明确费用中心、成本中心、收入中心、利润中心、投资中心等责任中心类型,并采用报告评价、横向排序、荣誉奖、奖金分配挂钩等方式。预算不是编完就结束,必须分解到责任中心,用组织体系承接,用考核形成闭环;考核若不先明确责任中心类型,指标就会错配,激励也会失效。
五、滚动预测与弹性预算应对不确定性
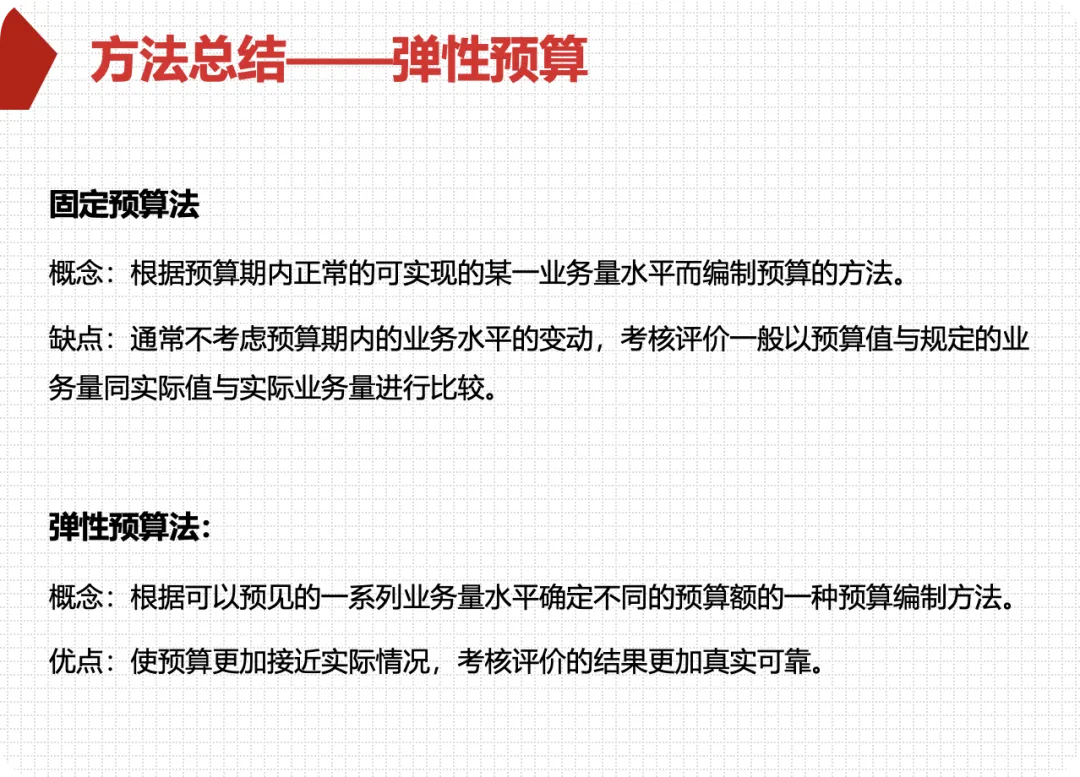
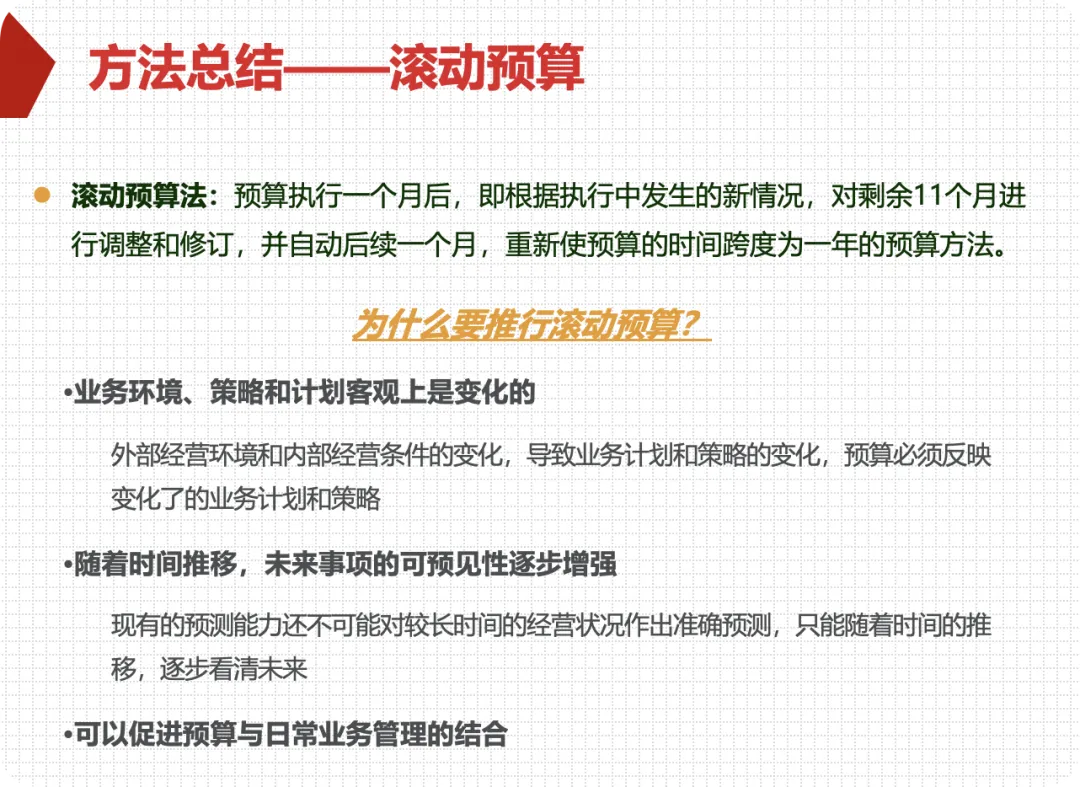
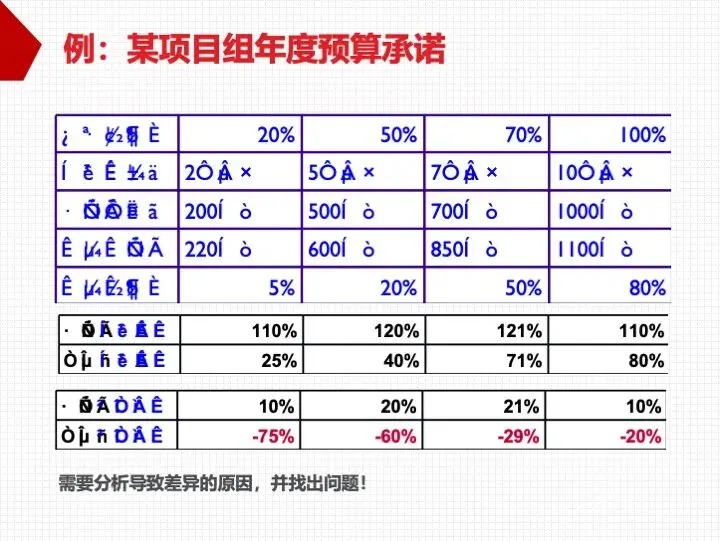
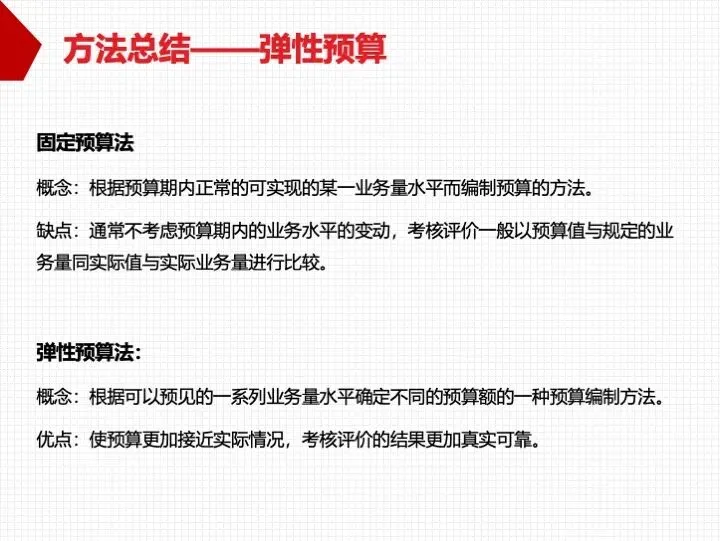
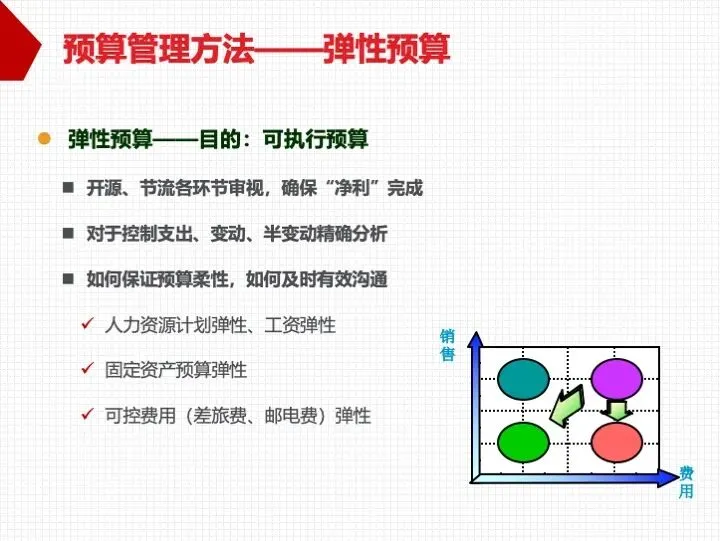
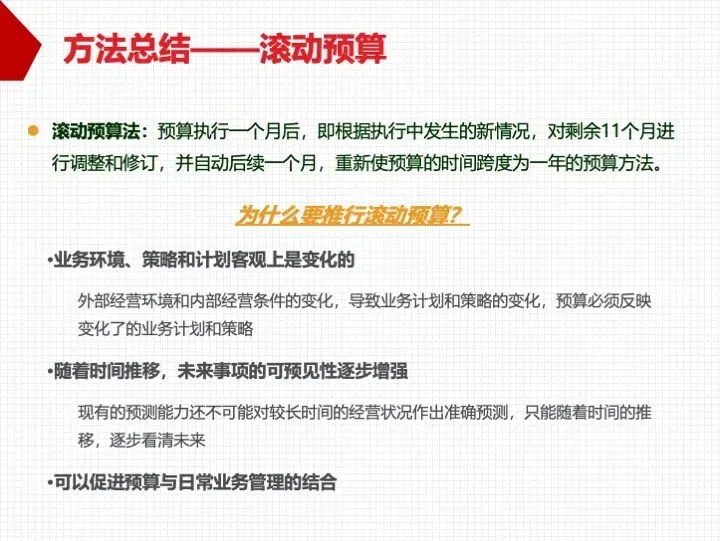
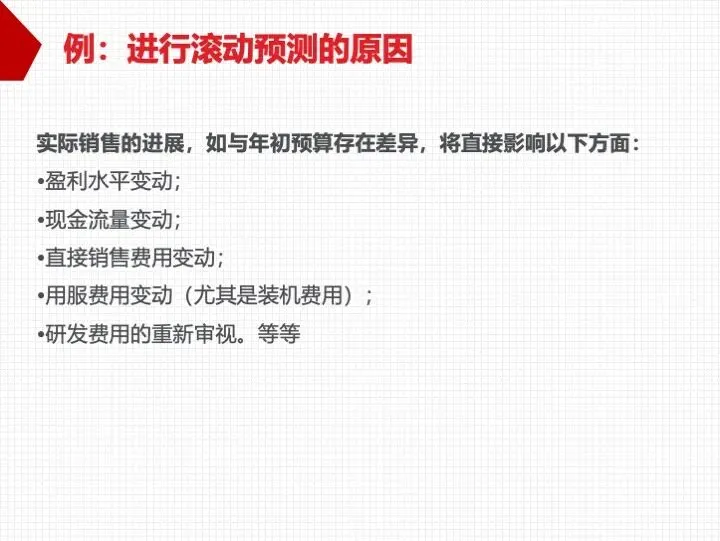
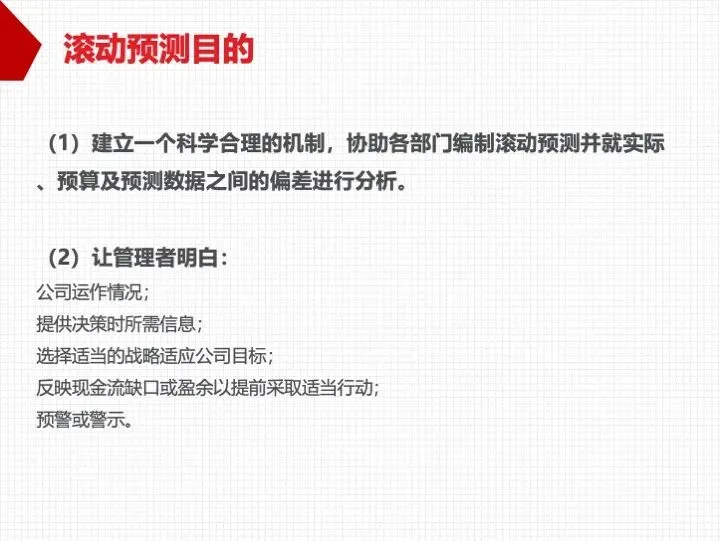
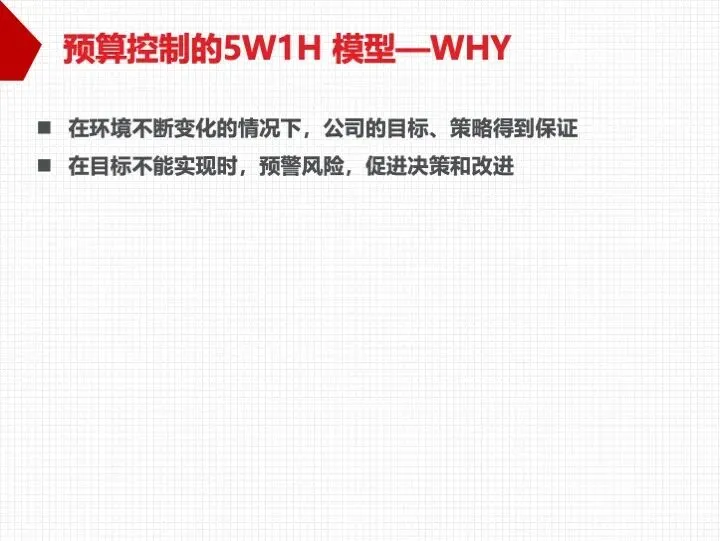
固定预算法根据预算期内正常可实现的某一业务量水平编制,通常不考虑业务水平变动;弹性预算法根据可预见的一系列业务量水平确定不同预算额,使预算更接近实际,考核评价结果更真实可靠。滚动预算法是预算执行一个月后,根据执行中发生的新情况对剩余 11 个月进行调整和修订,并自动后续一个月,重新使预算时间跨度保持一年。推行滚动预算是因为业务环境、策略和计划客观上在变化,预算必须反映变化了的业务计划和策略;随着时间推移未来事项可预见性逐步增强,现有预测能力无法对较长时间经营状况作出准确预测,只能逐步看清未来;滚动预测还可促进预算与日常业务管理的结合。预算的严肃性不等于僵化,环境变了预算必须反映变化了的业务计划和策略;滚动预测和弹性预算让预算保持可执行,聚焦现金流和损益,提前预警风险,而不是等到年底才算总账。
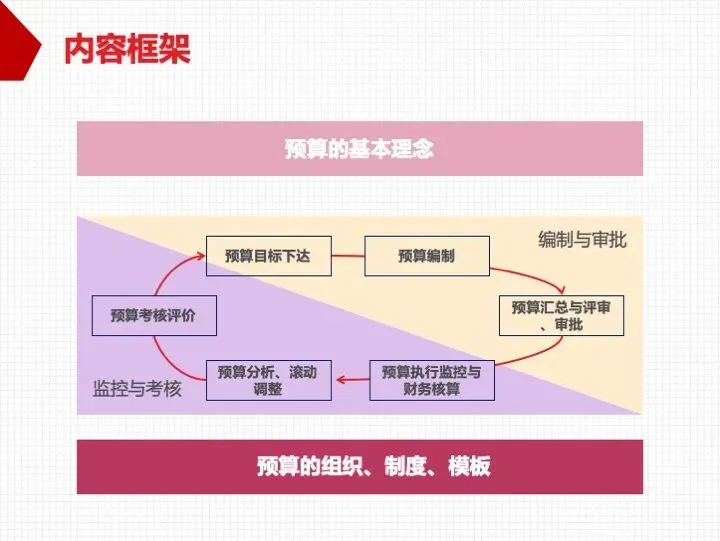
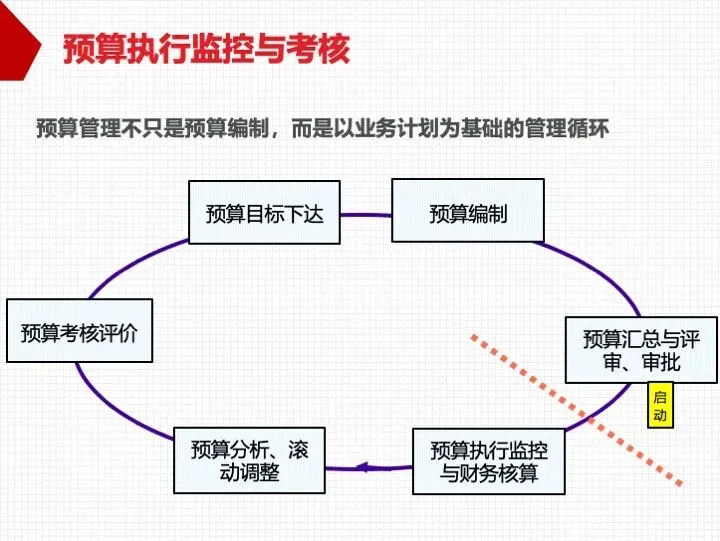
预算管理不只是预算编制,而是以业务计划为基础的管理循环。从预算目标下达、预算编制、预算汇总与评审审批,到预算执行监控与财务核算、预算分析与滚动调整、预算考核评价,各个环节相互衔接、循环推进,最终服务于公司战略目标的实现和整体绩效、管理水平的提升。未来业务的不确定性,是进行预算管理最直接的原因;而预算模式和方法必须符合企业或部门特点,来源于业务部门、服务于业务部门,才能真正成为企业发展的牵引系统。
以下为部分内容,获取全部文档可在文末获取下载方式。
关注公众号,回复“20260920“获取本报告。无法获取时,加小编WX:Eagle-Digi
本公众号所载文章为本公众号部分原创或根据网络搜索下载编辑整理,文章版权归原作者所有,仅供读者学习、参考,禁止用于商业用途。因转载众多,无法找到真正来源,如标错来源,或对于文中所使用的图片、文字、链接中所包含的软件/资料等,如有侵权,请跟我们联系删除(微信,Eagle-Digi),谢谢!

