ERP用了这么多年,为什么财务月底还在Excel里对银行账?
- 2026-09-22 08:52:34
真正值得AI接手的,不是“对账”,而是把几千笔流水里的异常先找出来。
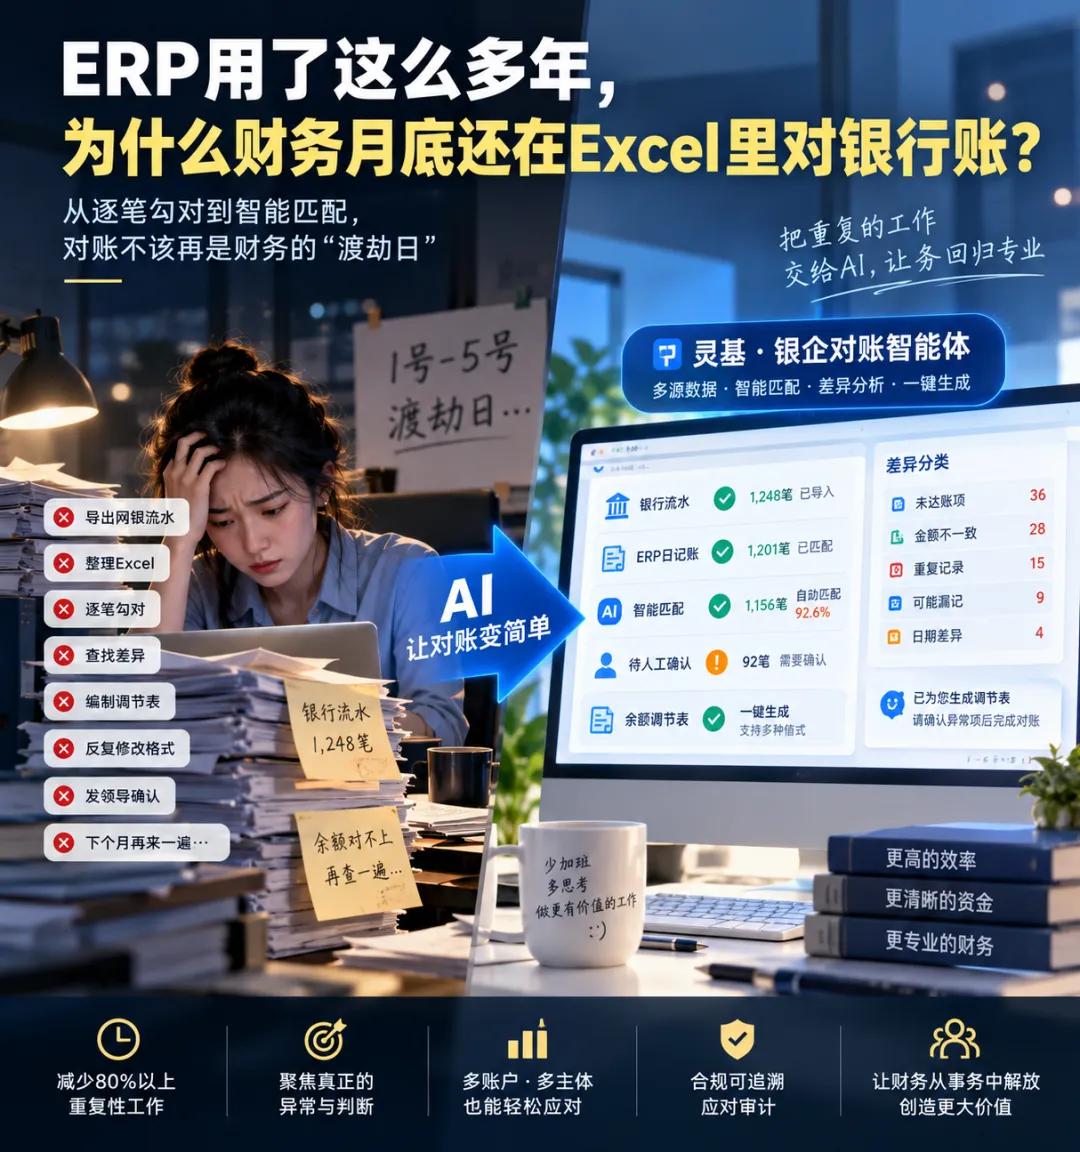
每到月初,不少财务都会重复同一套动作:
打开网银,导流水。
打开ERP,导银行日记账。
再打开一个用了不知道多少年的Excel。
然后开始——一笔一笔勾。
1000笔银行流水,可能900笔本来就是正常的。
但传统对账方式有个很奇怪的问题:
财务必须先花大量时间证明这900笔“没问题”,才能把真正有问题的100笔找出来。
这才是银行对账真正值得自动化的地方。
对账最浪费时间的,其实不是“比”
如果只是比较:
日期一样不一样、金额一样不一样、摘要一样不一样。
这根本不需要AI。
传统程序就能完成。
真正麻烦的是:
对不上以后,为什么对不上?
比如账上有一笔30,000元,银行流水里却找不到完全对应的30,000元。
可能是:
入账日期差了两天;
一笔付款拆成了两笔;
摘要写法不同;
重复记账;
漏记;
金额录错;
甚至业务本身就处理错了。
这时候财务真正需要做的已经不是“匹配”,而是判断异常的业务含义。
所以我认为,一个真正有价值的AI对账方案,不应该追求:
AI替财务把所有账都做了。
而应该追求:
机器检查全部,人只处理异常。
这是两个完全不同的思路。
假设一个企业每月有5000笔流水
5个银行账户,每个账户每月1000笔。
传统方式是什么?
财务面对的是:
5000笔。
不管有没有问题,都得处理。
如果通过规则匹配、模糊匹配和AI语义匹配,最终90%的流水可以被系统识别,那么财务真正需要关注的,就从:
5000笔
变成了:
500笔待确认项。
这里我刻意不说“效率提升90%”。
因为企业真实场景没这么简单。
异常项可能5分钟解决,也可能查半小时。
但有一个变化是确定的:
财务不再把时间浪费在大量正常流水上,而是把时间集中在真正需要职业判断的异常上。
这才是AI应该干的事情。
为什么很多ERP用了很多年,这件事还是没解决?
问题往往不是ERP不能记银行账。
而是:
账和流水根本没真正连起来。
ERP里是一套银行日记账。
银行流水在网银里。
财务月底分别导出来,再交给Excel。
于是企业实际上出现了一个非常典型的“人肉接口”:
银行 → 财务人员 → Excel → ERP。
系统之间没有真正连接。
最后最了解这套规则的人,不是系统,而是那个做了三年出纳的人。
她知道:
“这个客户经常晚两天到账。”
“这类摘要其实是某个供应商。”
“这几笔通常要合起来看。”
一旦这个人请假或者离职,新人又重新学习。
这不是一个效率问题。
而是:
企业的对账能力一直长在员工脑子里,没有长进系统。
那AI到底应该怎么介入?
我最近看到金蝶云社区里的一个灵基银企对账实践。
抛开产品宣传,我比较认可的是它背后的处理逻辑。
财务不是让AI直接“把账改平”。
而是告诉它:
对某公司某月份的银行存款进行对账。
系统先获取银行流水和ERP数据。
第一层:
精确匹配。
金额、日期等关键字段一致的,直接处理。
第二层:
模糊匹配。
处理日期存在偏差、摘要表达不同等情况。
第三层才轮到AI:
语义分析异常。
最后把结果分成类似:
已匹配;
疑似匹配;
未达账项;
金额异常;
重复记录;
可能漏记……
财务看到的不再是几千笔流水。
而是:
“这几十笔,请你判断。”
这才是我认为Agent进入财务系统比较合理的位置。
AI可以找问题,但不要替财务做最终判断
这一点反而比“AI有多聪明”更重要。
比如AI发现:
ERP有30,000元付款。
银行出现29,800元。
它可以提示:
金额不一致,疑似同一业务。
但最终为什么差200元?
手续费?
录入错误?
付款差异?
还是压根不是一笔业务?
应该由财务确认。
所以企业AI有一个非常重要的边界:
AI负责查、找、匹配、分类、提示。
人负责确认、判断、审批和承担责任。
特别是凭证、付款、结账这种核心动作,我并不建议因为“Agent能操作系统”,就把最终控制权全部交出去。
AI进入ERP之后,权限反而应该比以前设计得更细。
老ERP怎么办?
这反而是很多企业真正关心的问题。
不是每家公司都有完整银企直连。
也不是所有企业的ERP都能实时拿到银行流水。
这种情况下,不一定非得先花几十万元把整个系统推倒重来。
如果现阶段能拿到:
ERP银行日记账 + 银行Excel/PDF对账单
就已经可以先尝试解决部分对账工作。
这也是我越来越认同的一种企业AI落地方式:
不要为了上AI先搞一个大项目。
先找一个每个月都发生、工作量大、规则相对稳定、结果可以验证的场景。
跑通。
算账。
有效再扩大。
但这4类企业,我反而不建议急着做AI对账
如果一个公司只有一两个银行账户,每个月几十笔流水,财务半小时就对完了。
没必要。
如果基础账本身就是乱的,历史未达账项挂了一堆。
先治理数据。
如果连稳定的银行流水都拿不到。
先解决数据获取。
如果老板期待的是:
“以后财务不用看,AI自己把账改平。”
我也不建议做。
AI不是用来掩盖管理问题的。
数据越乱、流程越乱、权限越乱,Agent自动化以后,可能只是让错误跑得更快。
怎么判断自己公司值不值得做?
别先问:
“灵基多少钱?”
也别先问:
“哪个AI最好?”
先把上个月的数据拿出来。
看5个数字:
几个银行账户?
一个月多少笔流水?
财务现在花多少小时对账?
多少笔属于规则明确的重复劳动?
最终真正需要人工判断的异常有多少?
这几个数字出来以后,AI值不值得做,其实已经能判断个七八成。
我现在越来越不喜欢讨论:
“AI还能干什么?”
这个问题太大,也太容易变成演示。
我更愿意问企业:
你们现在每天还有什么工作,明明已经有ERP了,却还在靠人复制、核对、搬运、找差异?
这些地方,才可能是真正值得Agent进去的地方。
AI不是为了让企业多一个工具。
而是让人少干那些本来就不应该继续靠人干的工作。
银行对账只是其中一个。
如果你正在用金蝶、用友或者其他ERP,也可以把你们公司现在最耗时间、最重复的一项工作告诉我。
我会继续拆:
这件事到底该不该交给AI,以及怎么做才划算。

