AI 产业链学习笔记
- 2026-11-16 08:27:47
特朗普中期大败、黄仁勋、近期半导体行业震荡......等等近期热点,似乎背后都离不开近两年的关键词:AI。
这个方向本人涉猎不多,考虑到未来的大方向,准备先从整个产业链的大方向入手开始学习,逐渐深入。
一、产业链的四层结构
整条链大致可以分成四层:
| 层 | 干什么 | 代表公司 | 利润情况 |
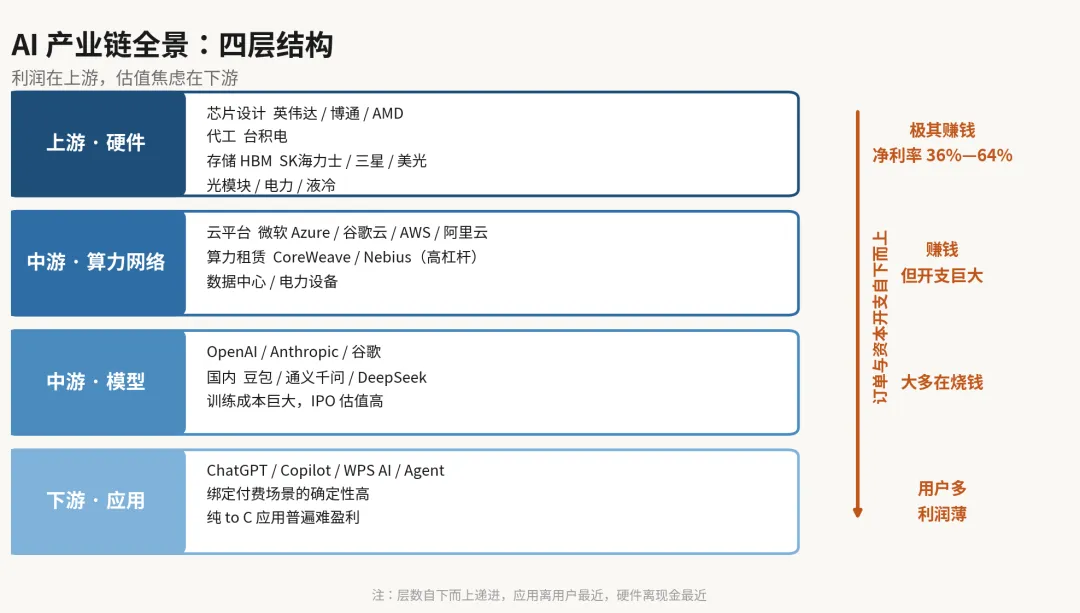
AI 产业链四层结构
以上的点似乎有些超出正常的认知:技术含量看起来最高的模型层和应用层,目前基本不赚钱;看起来只是「代工」和「卖料」的上游,利润率反而是全链最高的。
二、上游:硬件方向
先记录几家公司的最新财报(2026 财年或最新季度):
| 公司 | 环节 | 营收 | 净利润 | 利润率 |
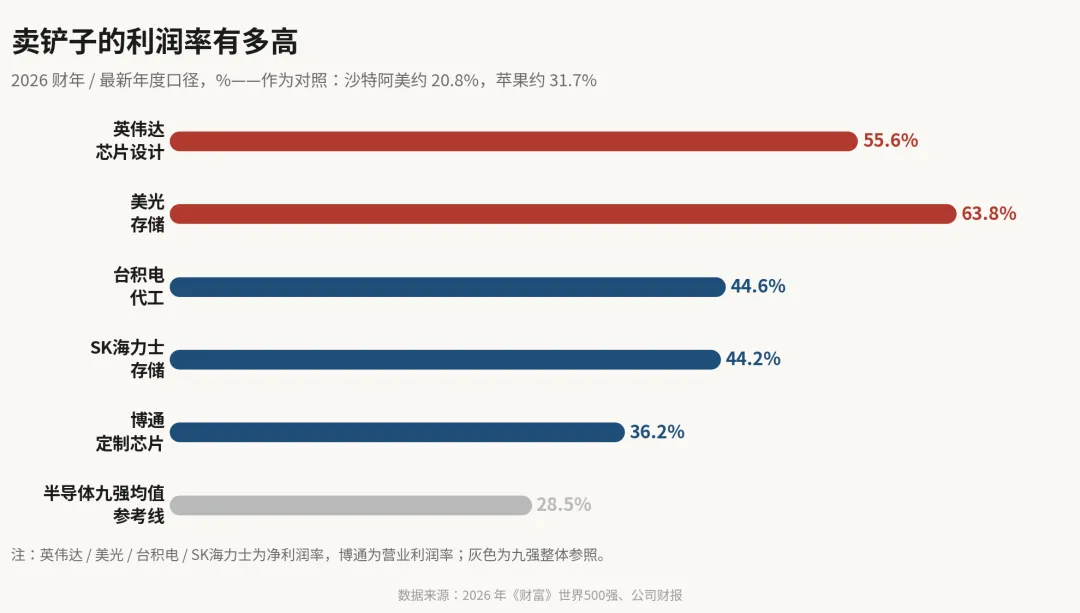
上游各环节的利润率
几个需要记录的点:
英伟达一家占全球半导体九强净利润的 47%。 它只设计芯片,生产交给台积电。2026 财年数据中心收入占总营收约 92%,公司自己对下一季度的指引是 1,080 亿美元,且这个指引已经假设中国市场收入为零。
美光的财年是这轮周期里比较极端的样本。 营收从 374 亿涨到 1,332 亿,涨了 2.5 倍,但成本只涨了 14%。毛利率因此从 40% 跳到 81%。这主要是 HBM 供不应求带来的价格现象。
关于 HBM。 每颗 GPU 要搭配 6 到 8 颗 HBM。全球能量产的只有三家:SK 海力士约 57%、三星约 22%、美光约 21%。美光说 2027 年的 HBM 产能已经基本锁完,客户交现金定金签多年期长单,26 份协议锁了 320 亿美元。
钱最后流向哪两个国家? 据 Altimeter 测算,2026 年全球 AI 净利润池约 6,370 亿美元:美国拿走 49%,核心是英伟达一家的 2,070 亿;韩国拿走 35%,三星和 SK 海力士合计 2,220 亿。两国加起来 84%,剩下全世界分 16%。
三、中游:算力网络与模型
云厂商是「买铲子的人」,也是上游利润的来源。
六大科技巨头 2026 年资本开支预计突破 8,000 亿美元,2027 年估计到 1.3 万亿。单项看:微软约 1,900 亿,谷歌 1,950—2,050 亿(年内三次上调指引),Meta 1,250—1,450 亿。全球数据中心资本开支今年突破 1 万亿美元。
查下来比较意外的是,云厂商的问题好像不在钱上:
• 巨头们利润丰厚,苹果、微软发债融资更多是优化资本结构,不是缺钱;
• 真正的瓶颈在电力和土地。中游想花钱,但政治和物理条件决定钱花不花得出去;
• 还有一类新玩家:CoreWeave、Nebius 这类「算力租赁商」(neocloud)。它们是靠借债买卡、租出去赚差价,是整条链里财务上比较脆弱的一环。CoreWeave 的 CDS(信用违约互换,可以理解为其债券的保险价格)创了历史新高,市场应该是在给这个模式定价(这个方向未来也值得深入学习一下)。
此外,模型层也在中游,但商业模式不同。
OpenAI 估值约 8,500 亿美元、Anthropic 约 9,650 亿美元,两家都已提交 IPO。估值大,收入也大,但训练成本同样大,普遍还没跑到稳定盈利。这也意味着模型层现在的钱,更多是投资人的钱,还不是客户的钱。
四、下游:应用
应用层是离我们日常生活最近的一层,但也是目前利润最低的部分。
国内的情况:豆包月活 3.82 亿领先,千问 1.67 亿、DeepSeek 1.30 亿,前三名占 Top10 用户量的近九成。
但用户规模暂时没有换来利润,推理成本高、付费意愿低、产品同质化,行业整体还在「赚营收不赚利润」的阶段。
企业端稍微好一些。微软把 Copilot 塞进了所有办公软件,金山办公 WPS AI 月活设备超 6 亿。这类绑定了既有付费场景的应用,商业化确定性看起来更高。
有一个测算或许可以帮助理解整条链的价值分配:1GW 顶级算力集群大约对应 300 亿美元的收入,其中模型层和应用层拿走约 200 亿,云、芯片、存储、电力分剩下的 100 亿。区别在于,模型和应用那 200 亿是「理论上未来的收入」,上游那 100 亿是「已经落袋的现金」。估值焦虑集中在下游、利润集中在上游,可能和这个时间差有关系。
五、中国的位置
按同样的四层过一遍国内格局:
• 芯片:2026 上半年国内 AI 加速器出货 200.8 万颗。英伟达份额降到 34%,华为昇腾 28%,国产阵营合计约 47%。非 GPU 加速器(昇腾、平头哥、昆仑芯、寒武纪)出货首次超过 GPU;
• 服务器:浪潮信息国内市占超 50%;工业富联拿下英伟达 GB200/GB300 的独家代工,全球 AI 服务器代工份额近 40%;
• 光模块:中际旭创是全球高速光模块龙头,800G/1.6T 直接供海外云厂商,两年市值涨了两倍多,这应该是国内企业卡位最好的一段;
• 云与模型:阿里云 AI 云份额 35.8% 居首;应用层豆包、千问、DeepSeek 三家独大;
• 存储:这是目前最薄弱的一段。HBM 三强里没有中国大陆厂商,长鑫、长江存储还在追赶。
注:数据来自公司财报、《财富》500 强、Altimeter 及公开报道,截至 2026 年 11 月 6 日,不同口径可能有出入。个人学习整理,不构成投资建议。

