【MY学习笔记】如何确定集团合并财务报表应收账款预期信用损失率
- 2026-11-15 06:24:35
【MY学习笔记】如何确定集团合并财务报表应收账款预期信用损失率案例直通车: 【实务案例】案例2-18如何确定集团合并财务报表应收账款预期信用损失率 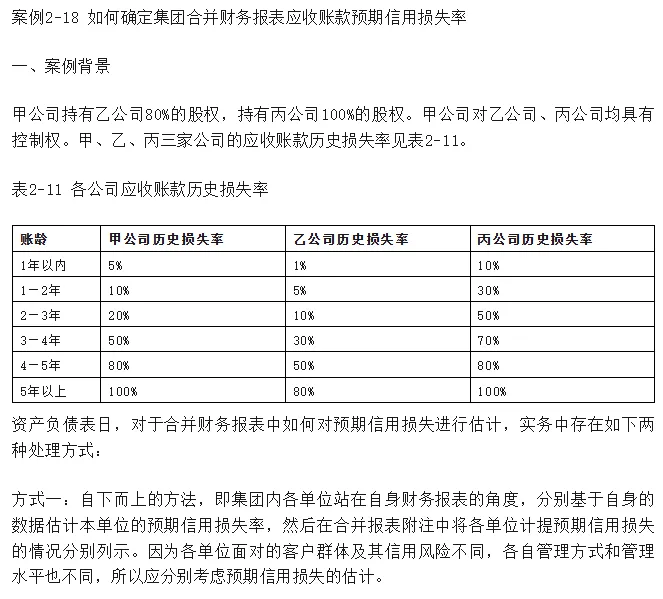
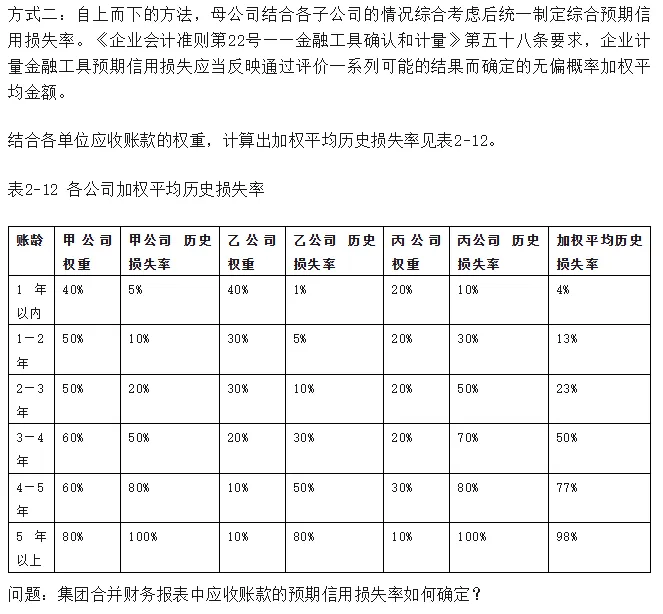
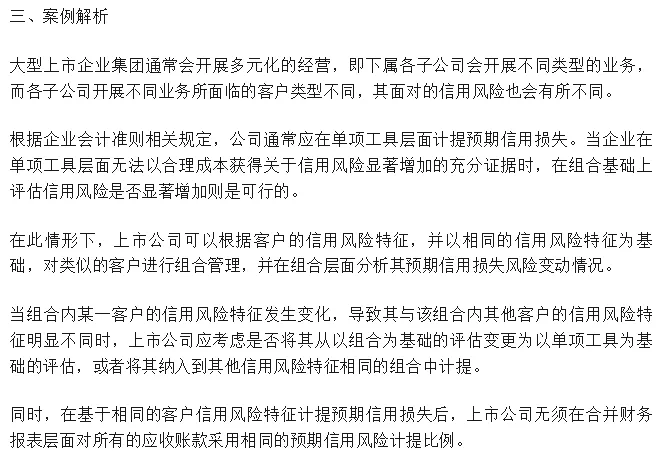
问题:如何确定集团合并财务报表应收账款预期信用损失率? 1.合并层面ECL计算方法分析。实务中,存在两种做法: (1)自下而上的方法。各算各的,即集团内各单位站在自身财务报表的角度,分别基于自身的数据估计本单位的预期信用损失率,然后在合并报表附注中将各单位计提预期信用损失的情况分别列示。依据:各单位客户群体与信用风险不同(实质判断)。 (2)自上而下的方法。母公司结合各子公司的情况综合考虑后统一制定综合预期信用损失率。也就是说从合并角度把所有合并范围内的公司放一起(或按本案例用权重加权平均)用迁徙率法计算ECL。依据:CAS22第58条,无偏概率加权平均金额。 这种方式简单直接,但忽略了合并报表层面和单体报表层面信用损失率之间的可能差异性。不同单体公司坏账准备计提方法可能不尽相同,单体报表与合并报表之间的连贯性、一致性、风险抵消因素均未完全经过仔细考虑。 2.本案例的观点。 优先级:单项评估优先,组合评估为辅。 分组:以相同信用风险特征为基础,特征变化时需要转换单项评估或其他组合。 本案例结论:在基于相同的客户信用风险特征计提预期信用损失后,上市公司无须在合并财务报表层面对所有的应收账款采用相同的预期信用风险计提比例。 3.关于迁徙率模型中剔除因素分析。 组合内风险特征变化后的处理(原则是计算迁徙率时需要延续和口径一致,不能剔除数据,但计算坏账准备时不再包含该数据,避免重复计算),具体参考chenyiwei版主问答回复内容(截图)。 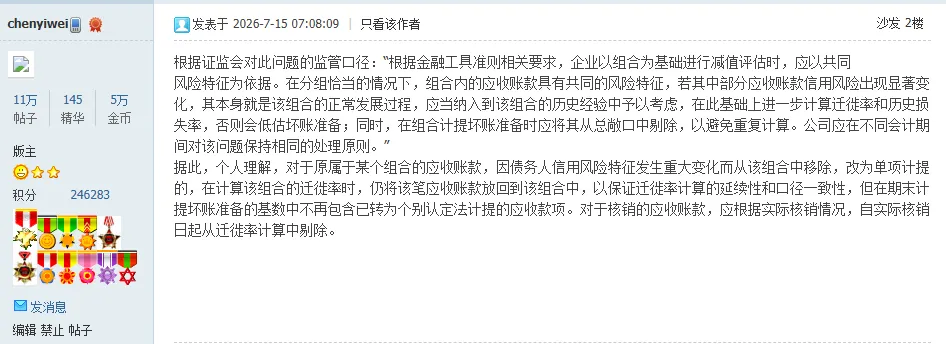
4.某上市公司问询函披露(节选)。 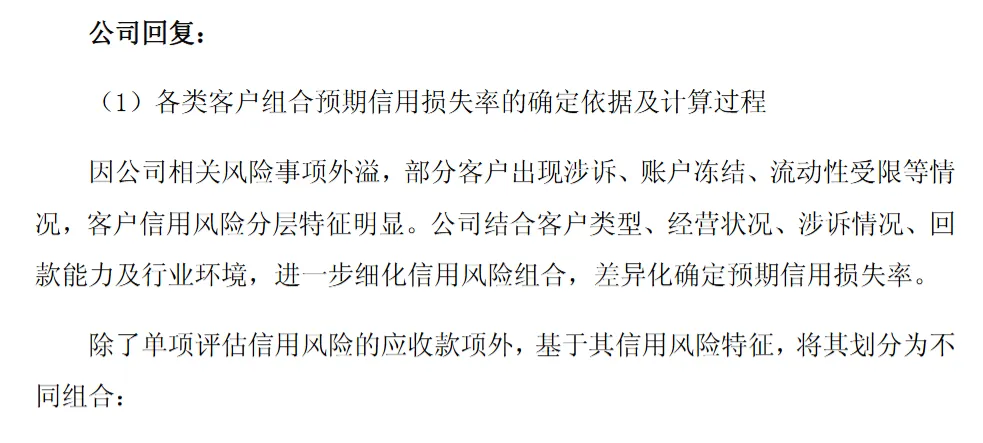
【与MY同行】让学习之路不在孤单!还没找到组织的你,来这里看看!
温馨提示
如果你喜欢本文,请分享到朋友圈,想要获得更多信息,请关注我。
免责条款:所有“MY聊审计”公布的学习心得或总结,仅基于对特定项目的审计思路和经验形成,不代表行业审计指引等技术性文档,仅为个人对案例的理解和总结。如有侵权或错误,还请留言通知,我会及时删除或调整,谢谢您的支持和理解。本文案例来源于《上市公司执行企业会计准则案例解析2024》和视野论坛chenyiwei版主问答回复等资料。
01
案例来源
02
学习笔记
本文来自网友投稿或网络内容,如有侵犯您的权益请联系我们删除,联系邮箱:wyl860211@qq.com 。

