【MY学习笔记】应收账款的减值准备
- 2026-11-13 08:38:17
【MY学习笔记】应收账款的减值准备案例直通车: 【实务案例】案例2-17应收账款的减值准备 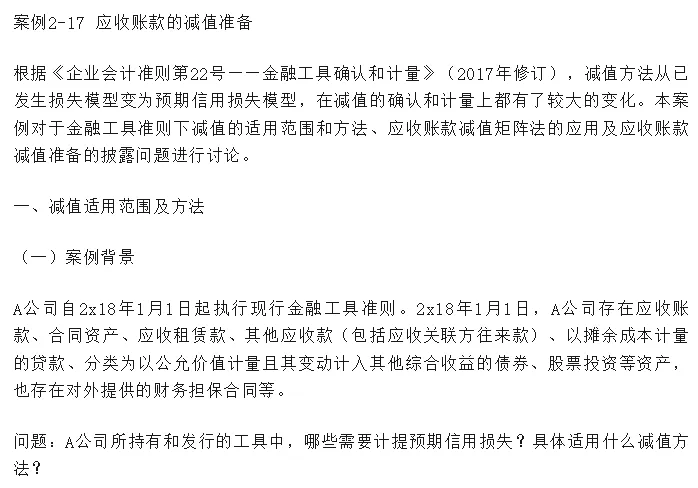
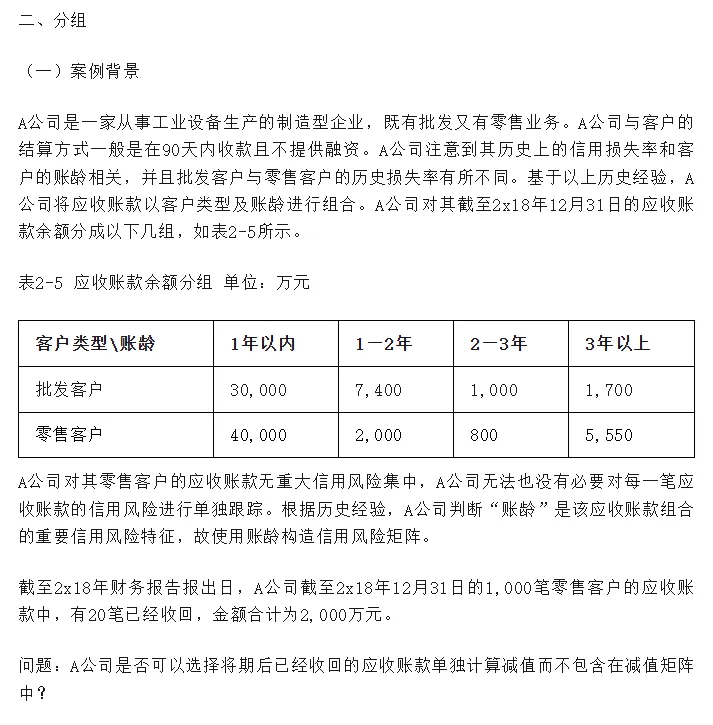
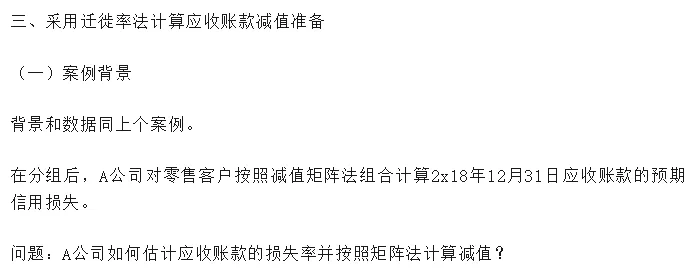
问题:应收账款的减值准备? 1.金融工具减值方法的分析。一般方法(三阶段模型)和简化方法(始终按整个存续期计量)。 (1)必选简易法的情况。不含重大融资成分的应收款项和合同资产、购买或源生的已发生信用减值的金融资产必须采用简易法。 (2)可选简易法的情况。包含重大融资成分的应收款项和合同资产、应收租赁款可以选择采用一般方法或者简易法。 (3)可分别单独选择会计政策情况(如对应收账款采用简易法、对应收租赁款采用一般方法)。但除准则明确可以适用简易法的资产外,其他的金融资产(包括其他应收款、应收关联方往来款等(非CAS14交易形成))不能适用简易法,应始终采用一般方法计量预期信用损失。 2.对应收账款分组的分析。如果企业的历史经验表明不同细分客户群体发生损失的情况存在显著差异,那么企业应当对客户群体进行恰当的分组,在分组基础上运用上述简便方法(本案例为结算方式一般是在90天内收款且不提供融资)。企业可用于对资产进行分组的标准可能包括:地理区域、产品类型、客户评级、担保物以及客户类型(如批发和零售客户)。 即:A公司的应收账款没有重大融资成分,因此应采用简易法计算预期信用损失,始终按照整个存续期的预期信用损失金额计量其损失准备。由于A公司的客户众多且大部分应收账款金额不大,可以采用减值矩阵法分组计算预期信用损失。 注意:期后回款是否影响预期信用损失的计提?A公司不可以将期后已收回的应收账款单独计算减值而不包含在减值矩阵中。ECL估计是概率加权的结果,期后收回只是可能结果之一,不属于资产负债表日后调整事项。 3.计算ECL的方法分析。本案例中的迁徙率法并不是实务中唯一可行的估计损失率的方法,也并未考虑实务中更为复杂的情况,因而不一定适用于所有公司。由于准则并未对估计应收账款历史损失率的具体方法做出明确的规定,因此公司应当根据实际情况,考虑多种可能因素的影响,合理估计应收账款的历史损失率。 实务中,大部分公司的应收账款还是以迁徙率模型计算ECL,部分上市公司的问询函回复也直接验证了这一点。 【与MY同行】让学习之路不在孤单!还没找到组织的你,来这里看看!
温馨提示
如果你喜欢本文,请分享到朋友圈,想要获得更多信息,请关注我。
免责条款:所有“MY聊审计”公布的学习心得或总结,仅基于对特定项目的审计思路和经验形成,不代表行业审计指引等技术性文档,仅为个人对案例的理解和总结。如有侵权或错误,还请留言通知,我会及时删除或调整,谢谢您的支持和理解。本文案例来源于《上市公司执行企业会计准则案例解析2024》。
01
案例来源
02
学习笔记
公司自2019年1月1日起执行新金融工具准则,并参考中国证券监督管理委员会会计部组织编写的《上市公司执行企业会计准则案例解析》,制定了采用迁徙率法计算应收账款减值准备的方法。
某上市公司问询函回复
本文来自网友投稿或网络内容,如有侵犯您的权益请联系我们删除,联系邮箱:wyl860211@qq.com 。

