长江电力学习笔记
- 2026-11-09 08:20:08
长江电力年化收益率
2016年末长江电力股价12.66元,,十年时间每股分红合计约7.9元,现在股价29.91元。 不计分红再投入,获利约199%(1变2.99),年化收益率11.6%出头。
水电特点
水电站的重置成本高——建大坝、建电站、移民搬迁,这不是随便什么人拿点钱就能干的。而且国家不会让你随随便便再建一座大坝跟长江电力抢生意。这种生意,别人进不来,“高重置成本”这一属性,使它的超额利润不会被蜂拥而至的资本所稀释,其获利能力具有可持续性。
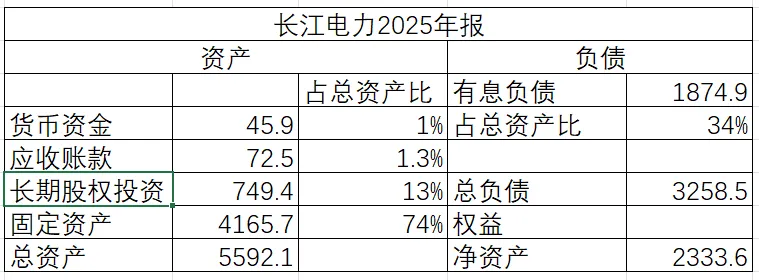
为什么会有这么多负债?
长江电力的高负债,根源是它主业就是靠收购巨型发电资产做大的。公司明确表示"单纯进行债务融资将影响公司的持续扩张能力",因此采取"股权融资和债务融资相结合"的方式,用借来的钱买能稳定产生现金流的大水电资产。
融资成本低:公司作为高信用等级主体,2016年发行的债务融资工具加权成本仅3.14%;2023年多期超短融票面利率仅2.0%左右。借钱的成本低,而水电资产回报稳定,"借低还高、滚动置换"比提前还清更划算。
2024年报和2025年报税金及附加大幅增长
水资源税是绝对主力:水资源税从8.15亿元飙升至21.16亿元,单这一项就增加了13.00亿元,占全部增额的96.3%。这主要源于2025年报披露的水资源税征收标准调整(发电用水出现0.005元/千瓦时档次,生产用水新增0.05、0.2元/立方米档次),即水资源税改革新政(财税〔2024〕28号,自2024年12月1日起逐年实施)在2025年全年体现。
十五五公司资本开支的方向
关于公司在接下来十五五的资本开支方向,公司会在四季度重点完成公司规划(当然还是得和国家十五五规划做一些匹配),公司聚焦于寻找大水电的投资机会、抽蓄电站投资、境外投资,新能源投资(这一块从现场的描述上,公司的投入力度不一定会大),公司基本还是聚焦于和主业匹配度较高的投资机会,接下来重点看公司十五五的规划。

