唐书房雅砻江系列学习笔记
- 2026-11-11 04:05:48
财报群最近在学习电力行业,本阶段的学习任务是长江电力分析,上一篇《长江电力分析》粗略写了一下,还是不知道该如何去看一个企业,因此决定还是把老唐写国投的公众号文章再学习一遍,以下就是学习的笔记。
《深秋里的一抹亮色》
国投电力的资产结构有三部分: 1.1 水电:又分三部分 ① 雅砻江水电公司52%的股权 ② 甘肃小三峡水电公司60.24%股权 ③ 云南大朝山水电公司50%股权 1.2 火电 1.3 新能源(占比少,可以忽略)。 水电利润影响因素:电量,电价(政策影响),税率,利率。 在这个财报周期里,电价下降,电量上升,两者对冲抵消了对营收的影响。税率优惠政策改变造成七八亿的净利润损失,但是利率的降低会带来财务费用超过9亿的影响,两者也基本抵消。 火电影响因素:电量,电价,煤炭价格(留言里面的讨论) 在这个财报周期里面,电量增加12%+,电价降低9%+,环比还有5%的增长,算不。 文章结论:水电是压舱石,火电的最糟糕情况也许过去了,静待估值恢复。
《从雅砻江水电三季度报说起1》
雅砻江水电公司是国投电力和川投能源两家上市公司的核心资产,国投52%,川投48%,雅砻江水电并入国投的报表。
在使用的1470万千瓦。在建的重点是两河口,不仅是300万千瓦装机能发多少电,但是水库库容足够大,扮演超级电池的角色。
资产负债表相当简单,资产端就是固定资产,在建工程,无形资产和类现金,负债就是短债和长债,剩下的就是股东利益了。
利润也很简单,收入就是营收+政府补助,减项是折旧摊销,利息支出,营业成本,所得税。
老唐主要提到了里面三点:
第一, 折旧摊销,报表按35年折旧,但是水电可以运行上百年。
第二, 利息支出44亿。不借债和借债下ROE是不一样的,明显借债的收益率更高。
第三, 没欠债(应收款),没销售费用。
精选留言
陈茂钦:有一点不明白,贷款建设水电站, 除了利息支出, 折旧难道不是拿来还本金吗?
唐朝: 100 修个东西,可以用 100 年, 年真实折旧为 1。 水电折旧一般按照 30-50 年做账,年折旧 2-3, 于是隐藏了 1-2 的利润, 并推后了税收。 这次看懂了咩?
陈茂钦: 谢谢。 这个逻辑我有看到了, (雅砻江财报) 折旧里面藏着资产。 就好比买房子,付了首付, 付 20 年按揭(有点类似 20 年折旧) , 20 年后房子完全是自己的, 但是理论上可以住 50 年+。 问题是, 每年的折旧 3%能不能 100%当做自由现金流? 类比到其他企业, 假设贷款合同要求 20 年还清, 每年计提 3%折旧不够还款, 还要拿一部分利润来还款。 那自由现金流就小于净利润了?
唐朝: 你的思考是对的, 只不过水电企业稍有特殊, 你换个思路就容易理解了, 你可以假设债务是永续债, 永远不还本金只还利息的永续债。
《从雅砻江水电三季度报说起2》
资产结构图 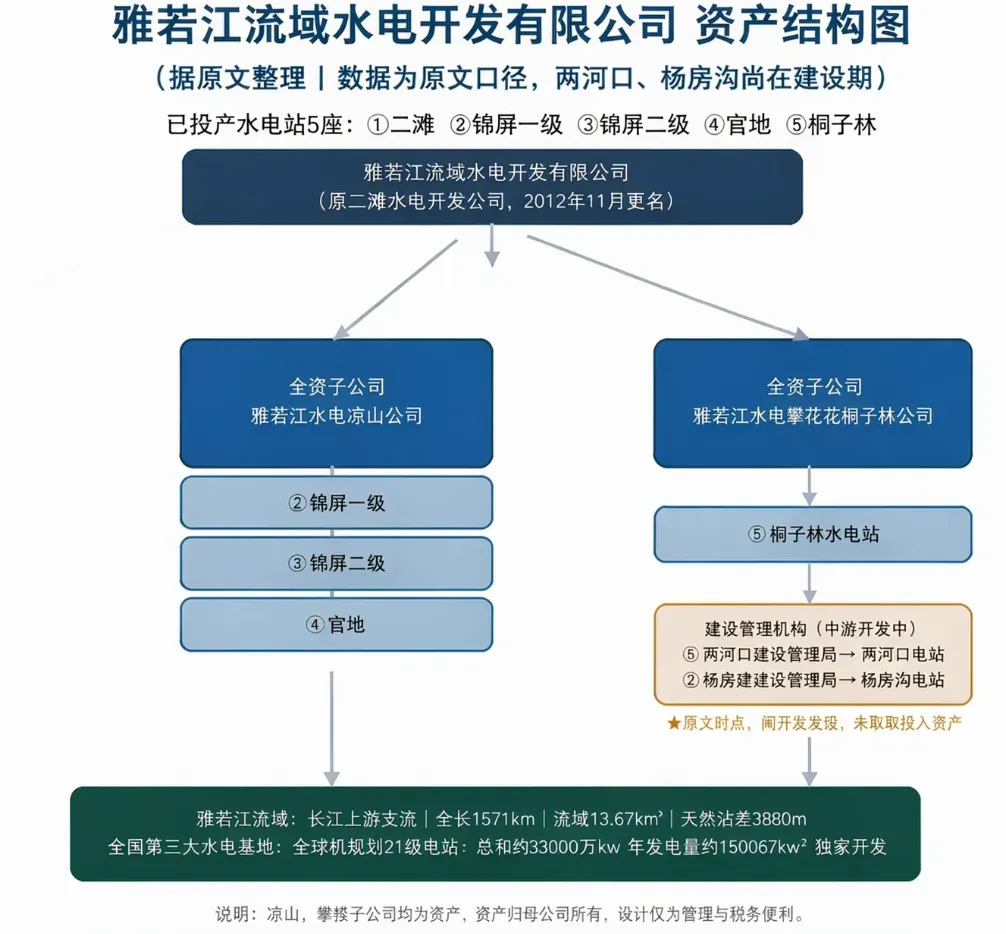
重要会计政策:折旧政策,所得税政策,增值税政策 各电站介绍
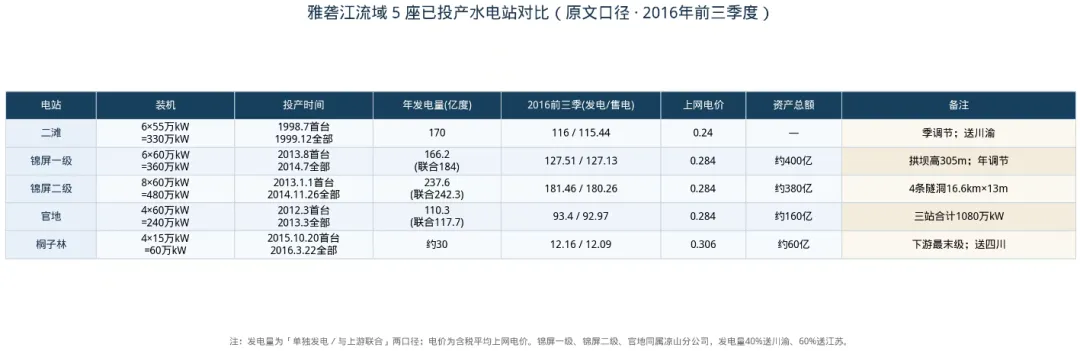
把上面电站的数据加起来就知道营收了。
在建电站介绍 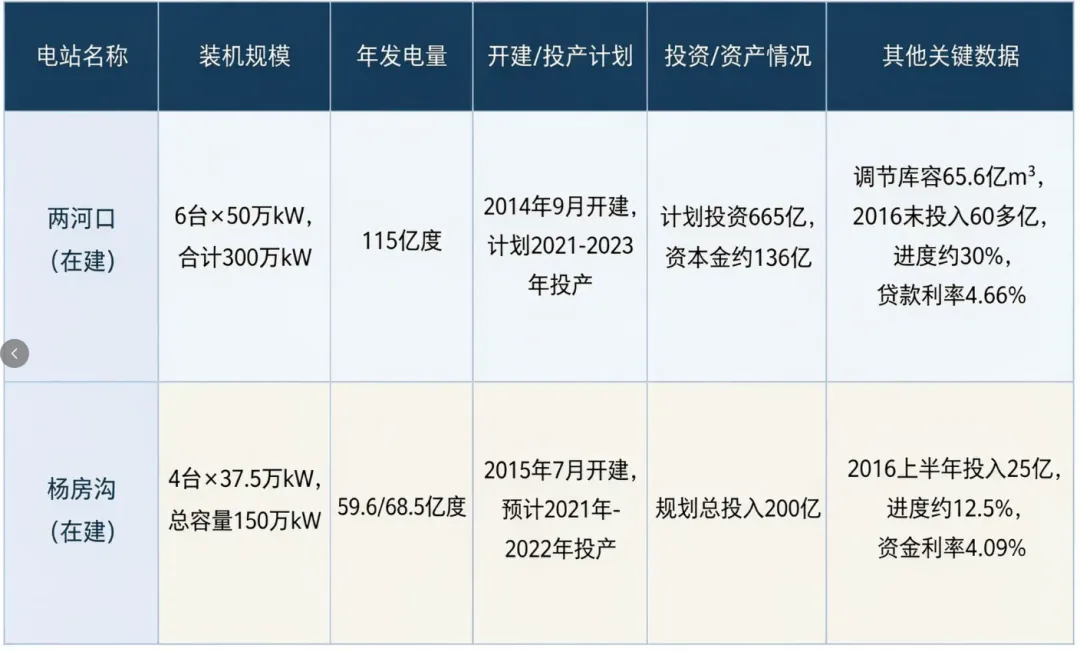
补充利息资本化
所谓利息资本化,就是在建工程中用到的部分借款,利息直接算成固定资产的成本,不列为利润表当期利息支出。
《从雅砻江水电三季度报说起3》
估值法一——重置成本法:根据现有装机容量和发电量,如果要建相同的装机容量和发电量需要投入都是钱。
现在建好的装机容量是1470万千瓦。 参考:
1)在雅砻江上建的两河口300万千瓦装机,预计投资655亿,预计发电量是115亿度,那平均每千瓦装机投资2.2万,每度电投资5.78元。
注:两河口除了发电,主要是为了跨年度调节全流域水量,自身发电量不高,但为下游的增量效益比较高,因此单独测算的单位投入比较高,不具可比性。
2)在雅砻江上建的杨房沟150万千瓦装机,预计投资200亿,预计发电量是68亿度,那平均每千瓦装机投资1.33万,每度电投资2.94元。
3)大型电站:乌东德水电站,12台85万千瓦装机,总容量1020万千瓦,年发电389亿度。总投资967亿元,每千瓦装机0.95万元,度电投资2.48元。
4)中型电站:金沙水电站,总装机容量56万千瓦,年平均发电25.07亿度。总投资74.23亿元,每千瓦装机1.32万,度电投资2.96元。
5)小型电站:10月27日,四川通江洪口水电站试投产。洪口水电站是通江市级重点招商引资项目,总投资3.76亿元……装机容量2×1.2 万千瓦,多年平均发电量8891万千瓦时。每千瓦装机1.56万,度电投资4.23元。
6)境外电站:葛洲坝公司签约拿下老挝色拉龙 2 号水电站,装机 3.5 万千瓦,投资 7000 万美元,年发电 1.4 亿度。按 6.7 左右的汇率折算,每千瓦装机投资 1.34 万,度电投资 3.35 元。
7)中国水力发电工程学会副秘书长、水电专家张博庭在其《中国水电与水资源开发》一文中,披露过这样一个数据: “2013 年我国新建水电站的平均预算成本,已超过每千瓦 1.5 万元。 ”
以上,每千瓦装机投资是0.95万~1.56万,每度电是2.48元-4.23元。另外雅砻江是全国十三大水电基地排名第三,来水稳定,河流落差大等优点,属于开发中的特优资源。
去上面造价的中间值1.25万作为雅砻江水电保守的实业重建成本,则雅砻江价值1470*1.25=1837.5亿。另外雅砻江公司还有975亿的债务,57亿类现金,在建电站两河口及杨房沟已经投入了331亿。计算出目前价值1837-975+57+331=1,250亿。
《从雅砻江水电三季度报说起4》
估值法二——自由现金流法。雅砻江2016的净利润大概率落在70-75亿之间,加上32亿无现金支出的利润表费用“折旧”,公司每年产生的自由现金流大约100亿。重要的是这100亿是不是可持续的,这个才是估值的难点。变量是电量、电价、税收、利息。
电量:未来人均电量还有增量。我国人均电量4000度,发达国家最低7000度,还有75%的增量。目前是火电为主,但是未来环境的压力,肯定会使用更多的绿色能源,看多水电,然而弃水问题也严重。
税收:主要是增值税和所得税优惠政策的影响,这些会对利润有多大影响,可以直接算出来。
利息:2016年比2015年回减少8亿
电价:未知因素。但是最近煤价上涨,火电价格会上涨,太长时间的也看不到,因此近期电价是会上涨的。
上面几个因素相互抵消,认为100亿自由现金流可持续。
在无风险利率 3%左右的现实条件下( 10 年期国债收益率约 2.8%),我认为拥有AAA 评级的雅砻江水电公司,可持续年自由现金流 100 亿,对应公允价值应介于 1500 亿-2500 亿之间(即回报率介于 4%-7%)
《从雅砻江水电三季度报说起5》
估值法三——类似企业收购对比。
长江电力前不久完成了对川云水电公司的收购,而川云公司和雅砻江具有很好的可比性。
川云公司下辖两座金沙江上的水电站,溪洛渡水电站和向家坝水电站。
溪洛渡水电站位于川滇交接处昭通市境内,18台70千瓦水电站机组,总装机容量1260千瓦,是我过第二大水电站,主要供电浙江、广东地区。2005年底开工,2014年6月全部机组投产。
向家坝水电站位于川滇交界处的四川省宜宾市境内,装有8台75万千瓦水电机组,总装机容量600 万千瓦,是我国第三大水电站,电力主要供应上海地区。 2006年开工,2014年7月全部机组投产。
目前川云公司 2015 年财报未找到,有 2015 年前三季度的报告。
对比同期的雅砻江水电5个电站:装机容量、时间、水文条件近似,经营模式相同,是比较可靠的对比对象。
资产负债率差不多,考虑到雅砻江部分负债用于在建工程,利息资本化处理,两家的利率也差不多。
营收方面,川云占优,一个是装机容量大,另一个是电价高。
但是成本方面川云比雅砻江高很多,导致两者的税前利润较高。成本高开始以为是折旧的原因,但是对比了两者的折旧政策,没发现大的区别,还不知道具体原因。
川云成交价是797亿,其中422.8亿是用35亿股长江电力股票支付(相当于 12.08 元/股,停牌价格为 14.73 元)。
所以川云究竟卖了多少钱,要看着35亿股长电究竟低估了多少。
如果按照停牌价格估算,( 14.73-12.08) ×35=92 亿, 即川云股东认为川云公司 100%股权实际卖了 797+92=889 亿;
如果假设他们认为 12.08 元购买长江电力打了 7 折, 则( 12.08/70%-12.08) ×35 亿=181 亿,川云的卖身价是 797+181=978 亿; 如果他们认为 12.08 元的长电打了对折, 那川云就是卖了( 12.08×2-12.08) ×35+797=1220 亿。
这些是老唐的第一步计算,不过后面有人指出没有考虑负债,所以川云的卖价应该是797+1262=2059亿。 那雅砻江的估值应该是2059-975=1120亿
《从雅砻江水电三季度报说起6》
这篇主要是对雅砻江的股东川投估值。川投的特点是:1)控股公司,自身的存在就是为了持有一堆股权。2)母公司的报表营收小到忽略不计。3)最重要的收益在投资收益,分别是雅砻江(联合营公司)年利润的48%,大渡河(可供出售金融资产)的分红。
对川投的估值是分别分析各块股权,分别估值然后加总。
雅砻江,根据前面三种估值法是900~1500亿,川投占48%,对应475~720亿。 田湾河,全年利润估算1亿多,加上折旧估算1亿多,自由现金流按年均大于2亿估算。估值按十倍自由现金流估值20亿,川投占80%,对应16亿。 大渡河,①按重置法估值,1.3万亿千瓦时重置减去负债得出估值550亿,川投占10%,对应55亿。②按自由现金流估值,年利润24亿,折旧29亿,年产生现金流约52亿。估值按十倍自由现金流估值520亿,川投占10%,对应52亿。 其他渣渣,净资产8~10亿,毛估估按5亿估。
以上加总得到川投价值为548~793亿。
《从雅砻江水电三季度报说起7》
这篇是对大股东国投水电部分进行估值,估值方法和川投相同。
雅砻江,根据前面三种估值法是900~1500亿,国投占48%,对应515~780亿。 大朝山,按自由现金流估值,年利润5亿多,自由现金流(净利润+折旧)7亿,则估值70亿,国投占比50%,对应35亿。 小三峡,按自由现金流估值,自由现金流2.5亿,估值25亿,国投占比60.54%,对应15亿。
以上加总得到国投价值为565~830亿。
《从雅砻江水电三季度报说起8A》
国投剩余的资产分三篇,A篇谈火电厂的情况,B篇谈火电厂的估值,C篇谈非控股电厂、新能源及总部资产。
先说结论:在各种最保守和最败家的假设下,计算得出国投电力除水电之外的资产净值为119亿,即国投保守估值应该在680~950 亿之间。
火电厂基本情况:
优秀:北疆,安徽宣传 不太好:甘肃靖远 普通:其他
《从雅砻江水电三季度报说起8B》
火电目前是我国发电的主力,占比73.73%,不过同比增长很少,只有1.8%。 火电还是其他绿色能源的重要备胎,因为电力很难储存,水风光的发电量可控性很长,完全由自然条件控制,所以当他们发电量不足时,都需要火电来补充。火电可以看作是电网稳定的压舱石。 火电可以独立运行,但是水风光没有了火电就是残疾,所以为了让火电可以活下去,就算不发电,也会有补偿款。
以上可以看到火电算一个周期行业。
最近国投港股卖掉一个在建项目:国投南阳火电厂。投入1020万元,评估价值2880元,成交价9998万元,也就是用1020万净资产换回了9998元。如果按净资产对火电估值应该足够保守了。 优秀的2家:
1)北疆净资产178.7亿,负债88.7亿,净资产90亿,归国投的是57亿
2)宣城净资产23亿,归国投的是11亿。
普通的5家,合计净资产71.3亿,归属国投的是40亿。
比较差的2家,按破产处理,净资产归零,承担所有负债,归属于国投的负债是14亿。
那火电这部分的价值是57+11+40-14=94亿。
《从雅砻江水电三季度报说起8C》
新能源按净资产5折估值,(30+28)/2=29亿,按比例归属国投的价值33亿。 非控股火电
①对外投资部分都是优质火电,按2015年和2016年的平均利润给8倍市盈率,估值64亿。
②赣能股份,上市公司,股价10.56元,按过去一年里的最低价估算,7.8*3.29亿股=25.6亿。 这部分国投的估值64+25.6=89.6亿。
总部,负债104亿,货币资产14.1亿,对国投财务公司的触子2.8亿,合计17亿,其他按0计,那总部的价值是-87亿。
那国投的价值大约在684~949亿。
《加急补推:雅8号外!》
更正错误,非控股火电厂的淮北国安, 2015 年净利润正确数字是 1.77 亿,老唐老眼昏花点错一个小数点,写成了 17.7 亿,估值从684~949亿降为662~927亿,不影响结论。
重要的是学习思考方式。
《从雅砻江三季报说起9》
本篇主要回答2个问题。
问:估值究竟是静态的还是动态?
答:动态的。投资者需要经常检查企业面临的经营环境是否发生了变化,核心竞争力是否受损——当然,所谓经常,若没有重大突发事件的话,以半年或年为单位足矣,不需要每晚都看一遍。
问:作为投资者,究竟应该在估值回归合理就卖出,还是享受一段泡沫?
答:作为老唐个人,我采用的手段是超过合理估值后,分批逐步减仓。这方面我喜欢老佐的总结“三步取利大法”:不轻易卖=>分批卖=>一批足利卖=>二批高估卖=>三批卖在彻底坏。
《两投的风险1,2,3,4》
风险主要有以下7种:
1.升息带来利息支出增加的风险;
2.经济下滑带来的电力需求不振的风险。
3.上网电价政策性下调的风险;
4.来水量大幅降低的风险;
5.电煤价格上涨风险;
6.税收政策变动风险;
7.投资火电、新能源及海外的风险。

