23页PPT-Marsh-2026年全球保险投资调查报告:重新平衡,从收益恢复到有序配置
- 2026-11-07 06:13:14
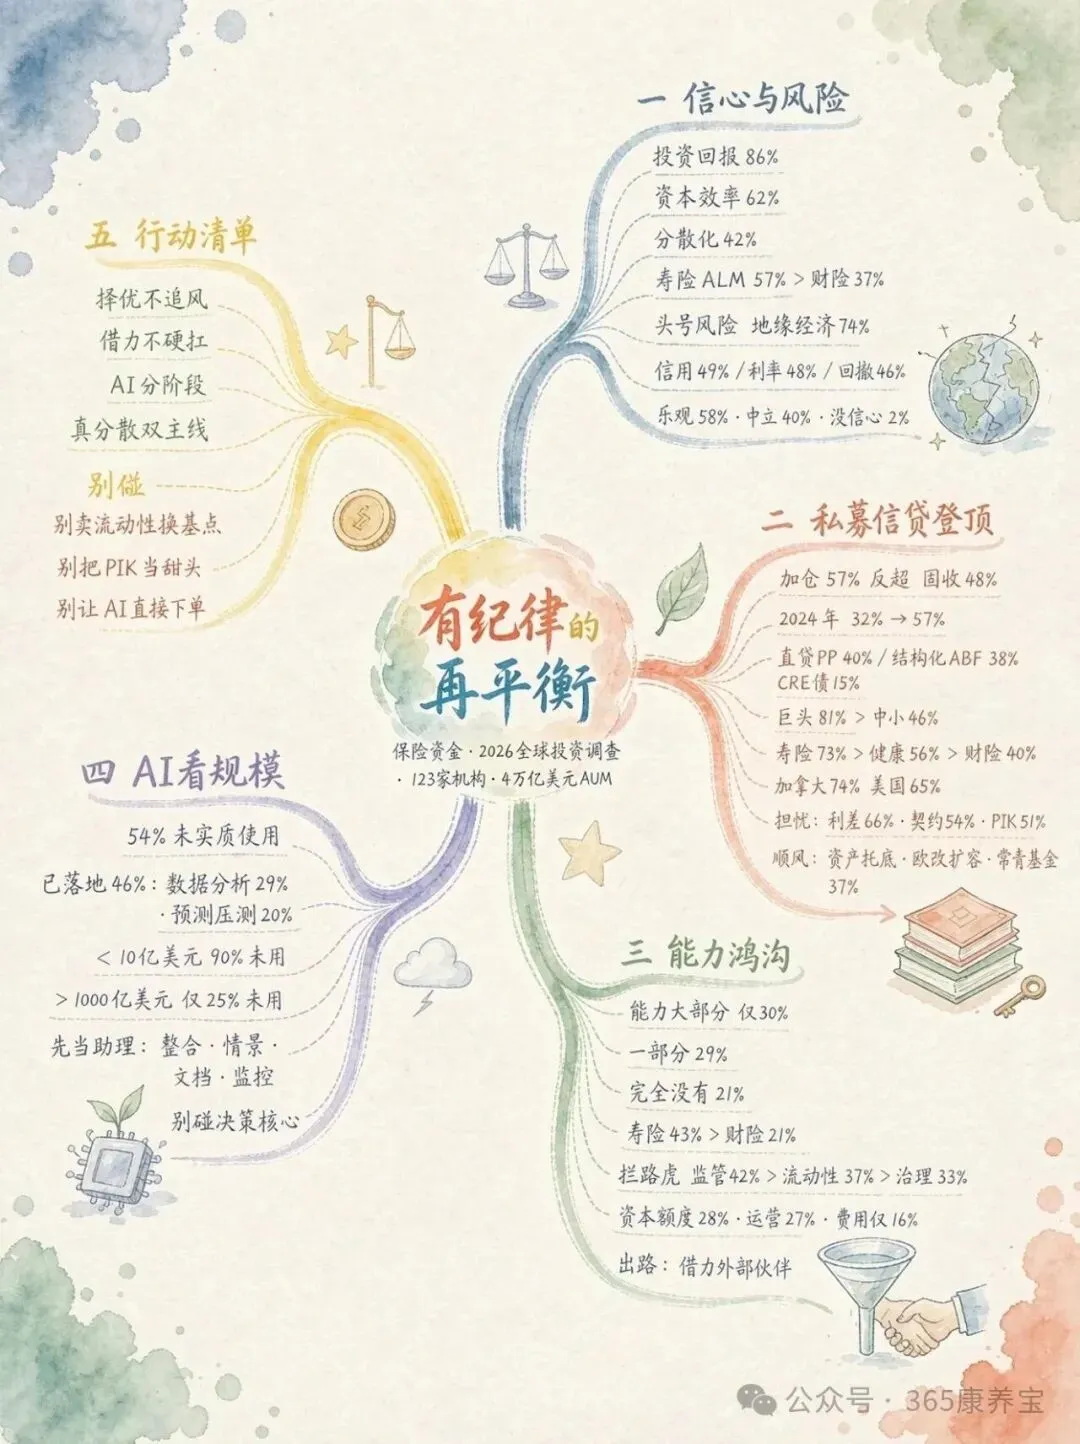
Marsh.2026 全球保险投资调查报告
再平衡时刻:保险资金不再“追收益”,而是“有纪律地出牌”
利率抬升,把“去哪找收益”的老难题暂时解了,却把另一道题推到台前:这笔钱,能不能扛住波动、对得上负债、过得了资本与流动性的关?
Marsh(旗下 Mercer、Oliver Wyman 等团队)于 2026 年 7 月 16 日发布的这份 23 页报告,给出的答案只有一个词——有纪律的再平衡。以下是最值得你花十分钟读完的干货。
· · · · · · · · · · · · · · · · · · · ·
〇、先看懂这份调查:谁在说话
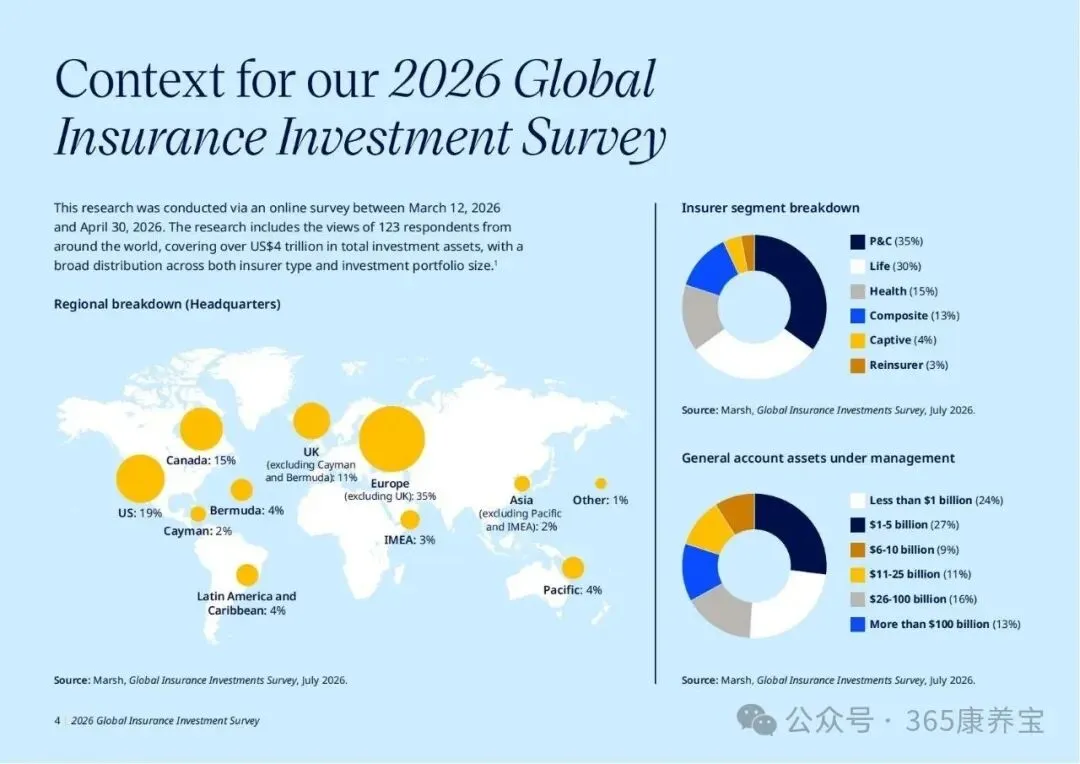
本次调查于 2026 年 3 月 12 日至 4 月 30 日以线上问卷形式开展,回收 123 家保险机构的有效回复,覆盖全球 24 个国家、六大区域,代表的总投资资产超过 4 万亿美元。样本在险种与组合规模上都做了均衡分布,因此结论不是“巨头专属”,而是整个行业的体温计。
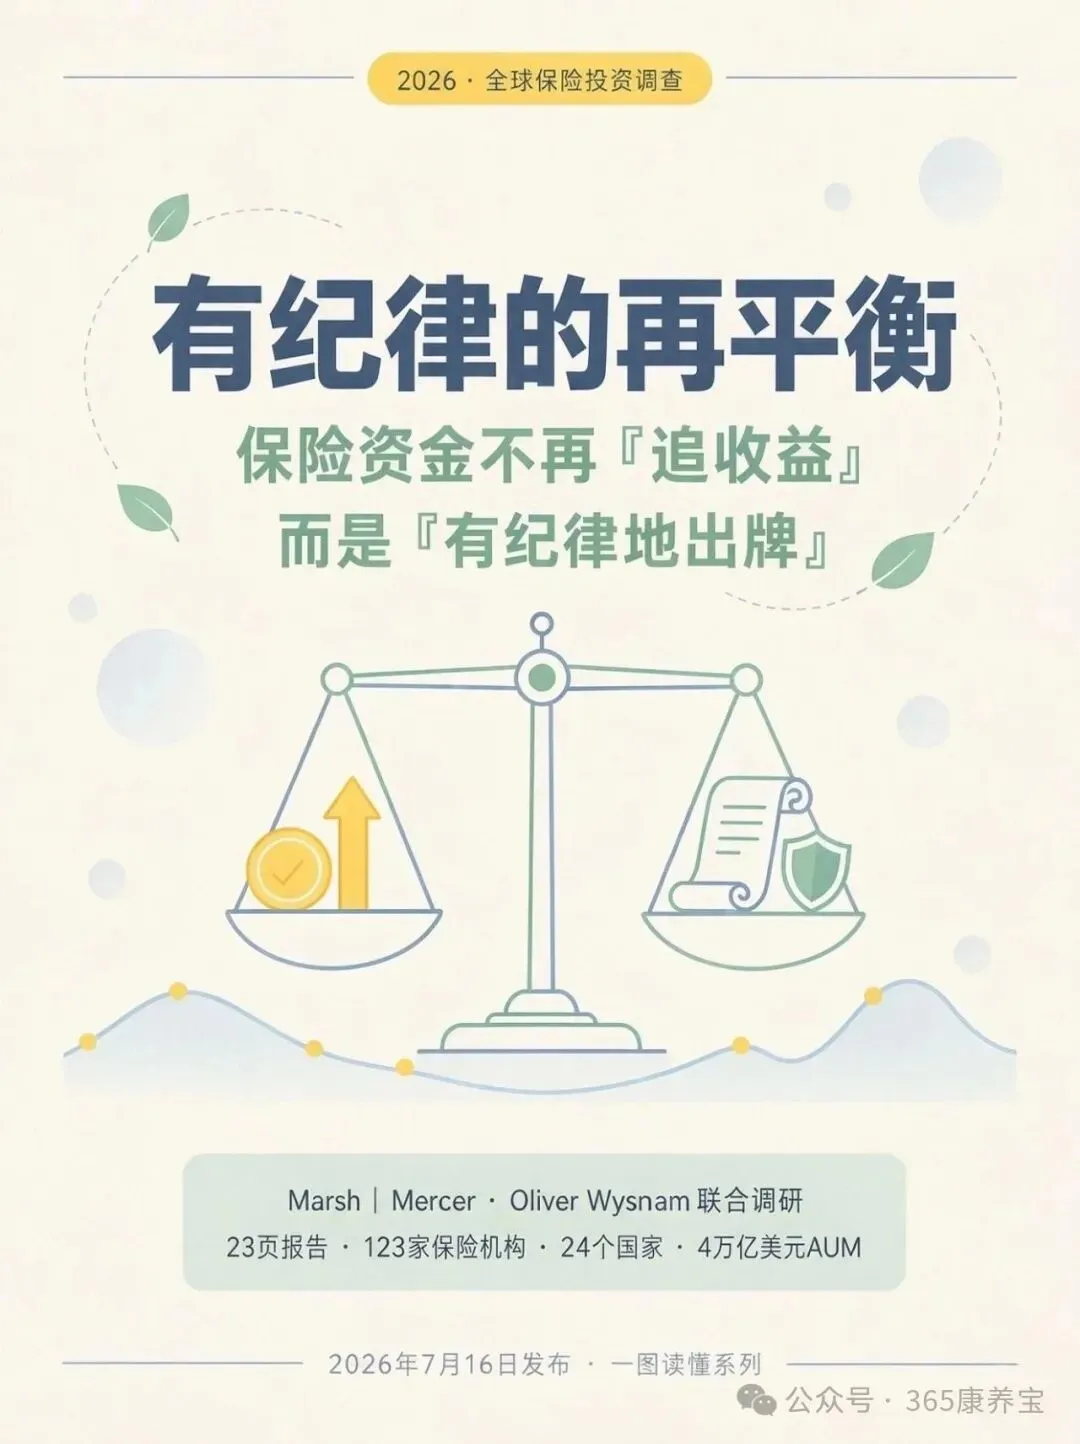
一句话定调:保险公司正同时被三股力量拉扯——财产险保费走软、地缘经济不确定性、同业竞争白热化,投资端必须交出更漂亮的成绩单。于是,回报、资本效率、分散化成了三条主线,而私募信贷,正是今年最亮的那根针。
· · · · · · · · · · · · · · · · · · · ·
一、信心不低,但没人敢把宏观当背景音
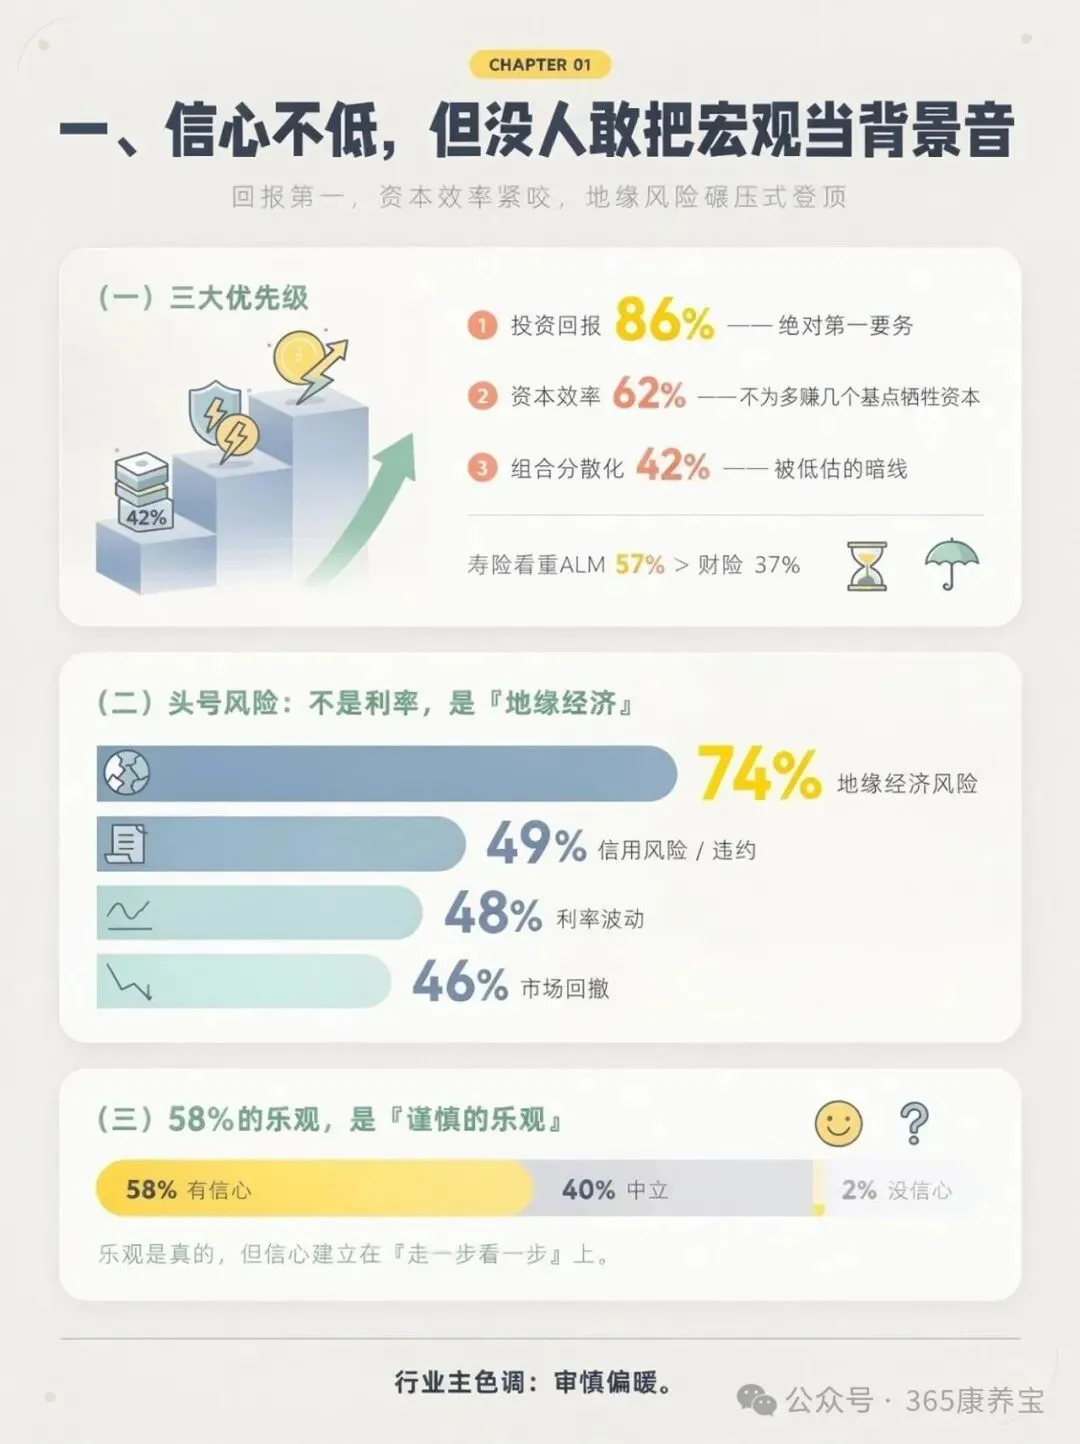
(一)三大优先级:先要收益,再谈别的
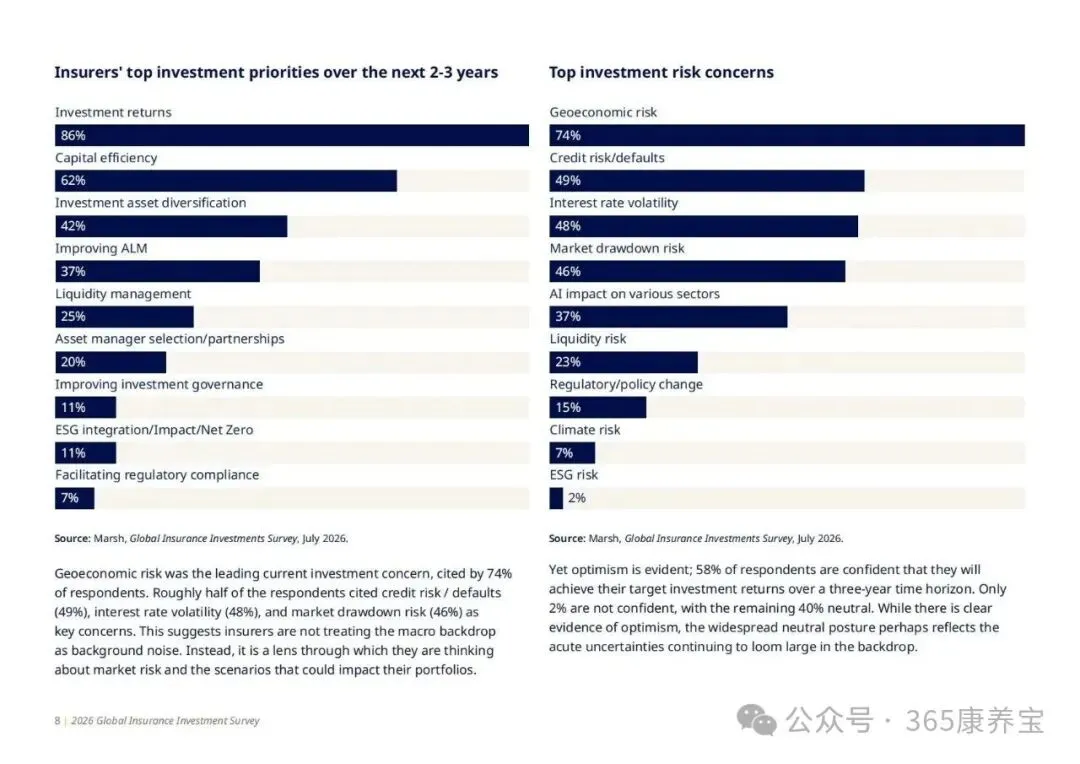
未来 2—3 年,保险投资团队的战略优先级排位非常清晰:
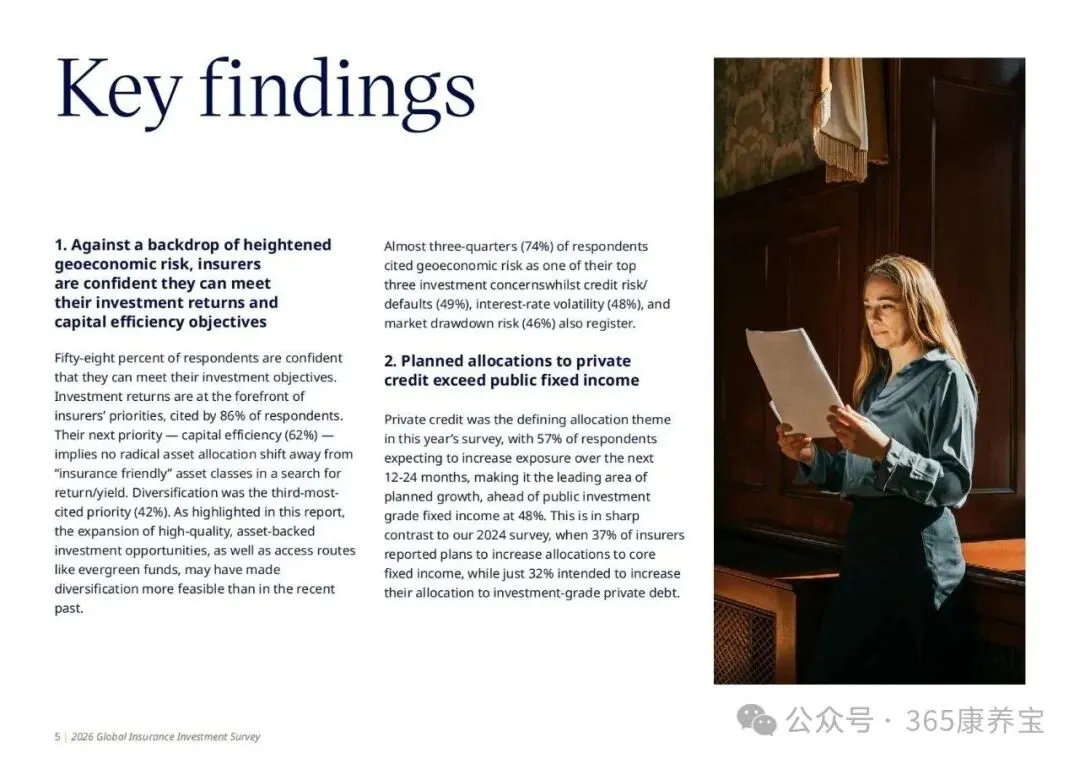
1. 投资回报,86%——绝对的第一要务,没有悬念;
2. 资本效率,62%——这一条很关键,它意味着险企不会为了多赚几个基点,就把资本消耗大户塞进组合,更不会激进逃离“保险友好型”资产;
3. 组合分散化,42%——排在第三,却恰恰是被低估的暗线。
细分来看,寿险公司对资产负债管理(ALM)的看重显著高于财险:57% 对 37%。逻辑不难理解:长负债要长资产来配,久期与现金流的咬合,是寿险的生死线。
(二)头号风险:不是利率,是“地缘经济”
当被要求圈出前三大投资风险时,答案相当集中:
1. 地缘经济风险,74%——高居第一,且是碾压式领先;
2. 信用风险 / 违约,49%;
3. 利率波动,48%;
4. 市场回撤风险,46%。
这说明什么?地缘不再只是新闻标题,而是险企建模时的核心情景变量。再投资节奏、久期摆位、流动性缓冲,全部要按“宏观随时会变脸”来设计。
(三)58% 的乐观,是“谨慎的乐观”
谈到三年能否达成目标收益,58% 表示有信心,仅 2% 明确没信心,其余 40% 中立。乐观是真的,但那 40% 的沉默大多数提醒我们:信心建立在“走一步看一步”上,不是无条件的狂欢。行业的主色调,是审慎偏暖。
· · · · · · · · · · · · · · · · · · · ·
二、最大爆点:私募信贷,正式坐上头把交椅
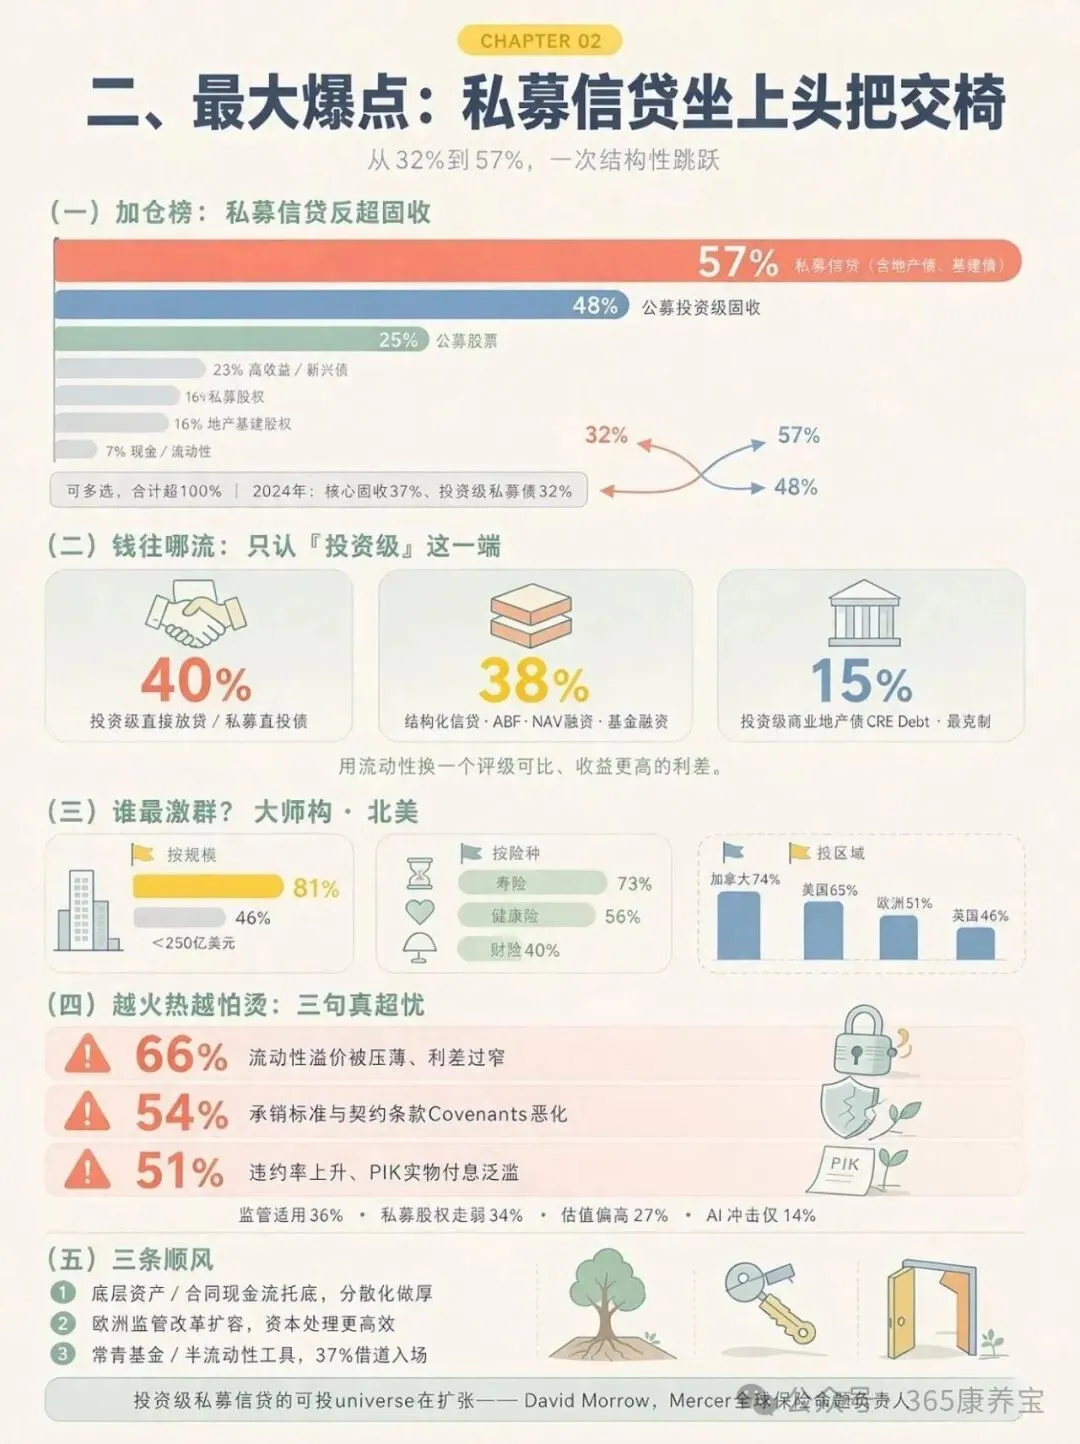
(一)从 32% 到 57%,一次“结构性跳跃”
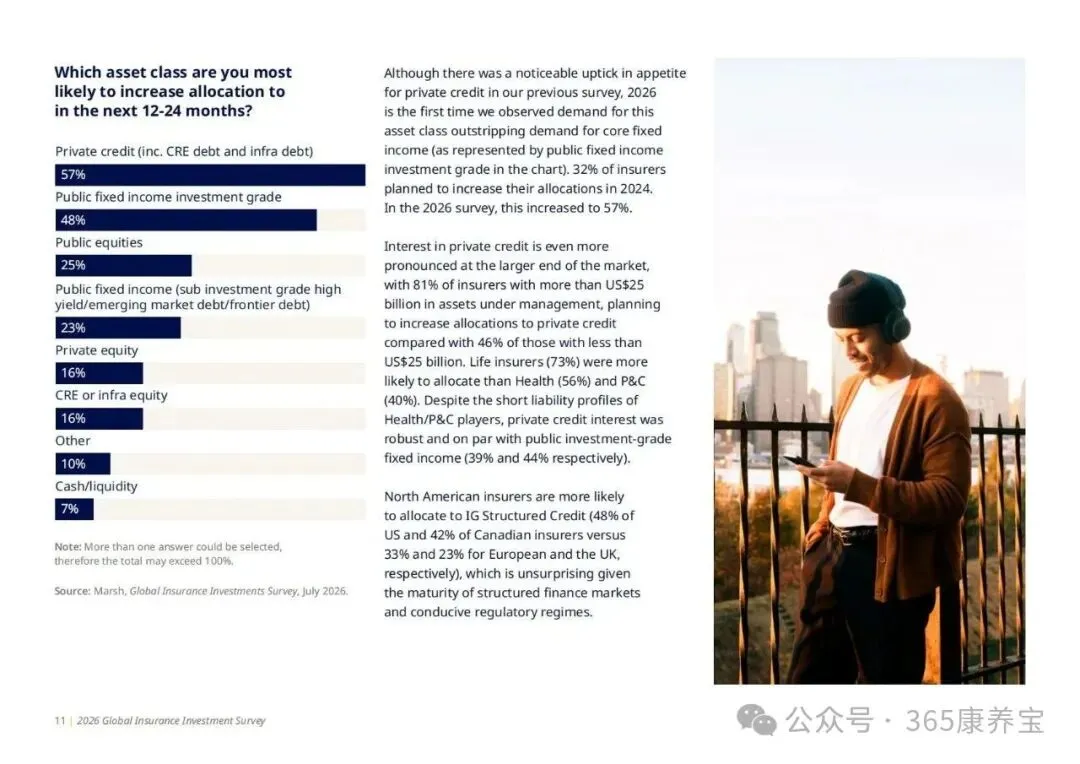
这是全报告最刺眼的一组数字。未来 12—24 个月最想加仓的资产类别:
1. 私募信贷(含地产债、基建债),57%;
2. 公募投资级固收,48%;
3. 公募股票,25%;之后是公募高收益 / 新兴债 23%、私募股权 16%、地产或基建股权 16%、现金 / 流动性 7%。(可多选,故合计超 100%)
对照 2024 年:当时打算加仓核心固收的占 37%,加仓投资级私募债的只有 32%,私募信贷是被固收压着打的。两年之间完成反超,标志很明确——私募信贷已从“边缘试水”走进“主流配置”。
(二)钱往哪流:只认“投资级”这一端
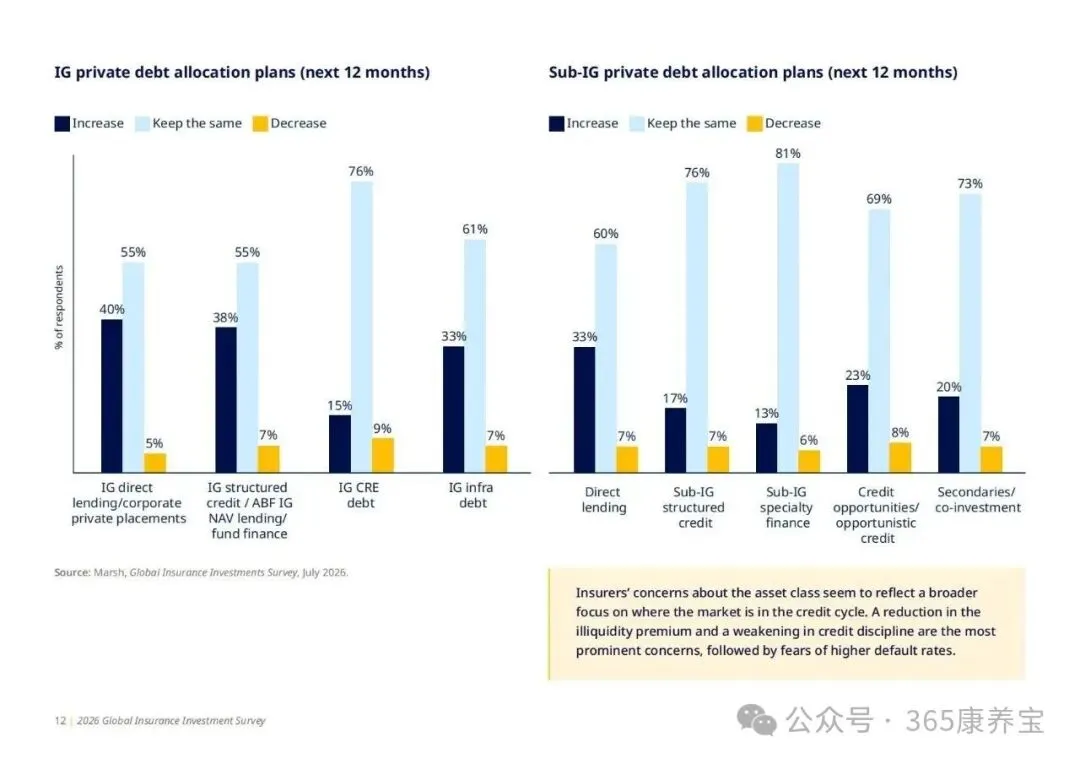
险资的钱有负债兜底,注定挑剔。增配方向高度集中于投资级(IG)区间:
1. 投资级直接放贷 / 私募直投债(Private Placements),40%;
2. 投资级结构化信贷、资产支持融资(ABF)、NAV 融资、基金融资,38%;
3. 投资级商业地产债(CRE Debt),15%——这块最克制,多半与地产估值阴影有关。
一句话:险资买私募信贷,不是去赌高收益,而是用流动性换一个“评级可比、收益更高”的利差。
(三)谁最激进?大机构、寿险、北美
分层看,差异大到像两份不同的答卷:
1. 按规模:AUM 超过 250 亿美元的巨头,81% 要加仓私募信贷;不足 250 亿美元的,只有 46%。规模本身就是入场券。
2. 按险种:寿险 73% > 健康险 56% > 财险 40%。有意思的是,即便健康险、财险负债偏短,对私募信贷的兴趣仍与“公募投资级固收”旗鼓相当(39% 对 44%),说明产品端的期限错配正在被重新设计。
3. 按区域:加拿大 74%、美国 65%,遥遥领先;欧洲 51%、英国 46% 相对克制。北美对 IG 结构化信贷的偏好(美国 48%、加拿大 42%,欧洲 33%、英国 23%)与其证券化市场成熟度和监管环境高度吻合。
(四)越火热,越怕烫:三句最真实的担忧
别被 57% 冲昏头。险资对风险的清醒程度,几乎和胃口一样大:
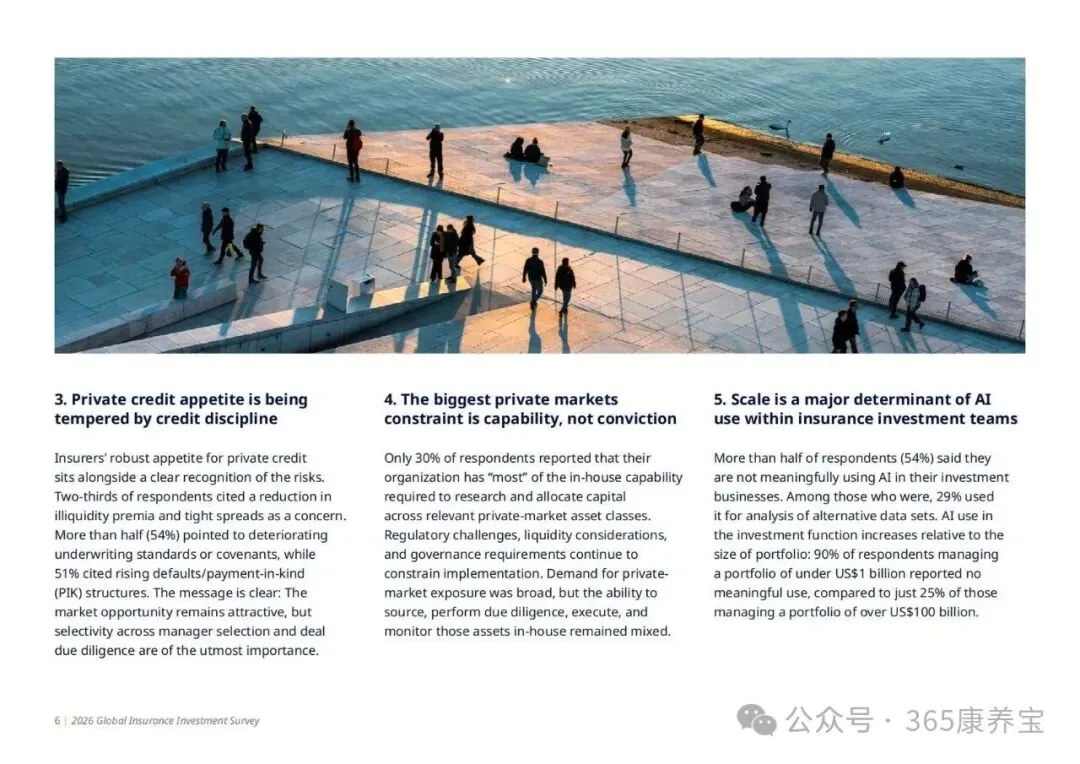
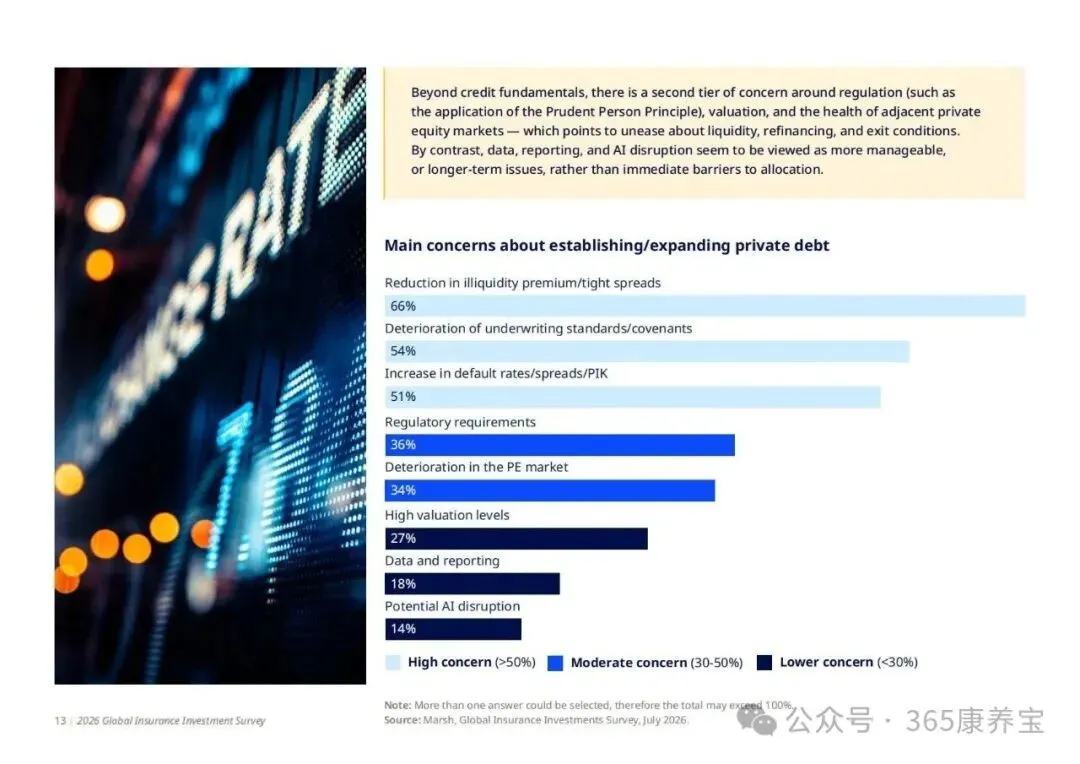
1. 流动性溢价被压薄、利差过窄,66%——头号顾虑,翻译过来就是:“我锁死了流动性,请务必给我足够的补偿。”
2. 承销标准与契约条款(Covenants)在恶化,54%——怕的是钱太多把风控冲垮。
3. 违约率上升、PIK(实物付息)结构泛滥,51%——PIK 意味着借款人可以先不付现金,对靠现金流吃饭的险资来说,是实打实的警报。
再往后是监管适用(如“审慎人原则”)36%、私募股权市场走弱 34%、估值偏高 27%,而数据报告、AI 冲击这些“新焦虑”反倒排在末尾(18%、14%)——眼下真正拦路的,还是老派的信用与流动性。
(五)为什么还值得进:三条顺风
报告也没把私募信贷写成泡沫,它给出三重支撑:
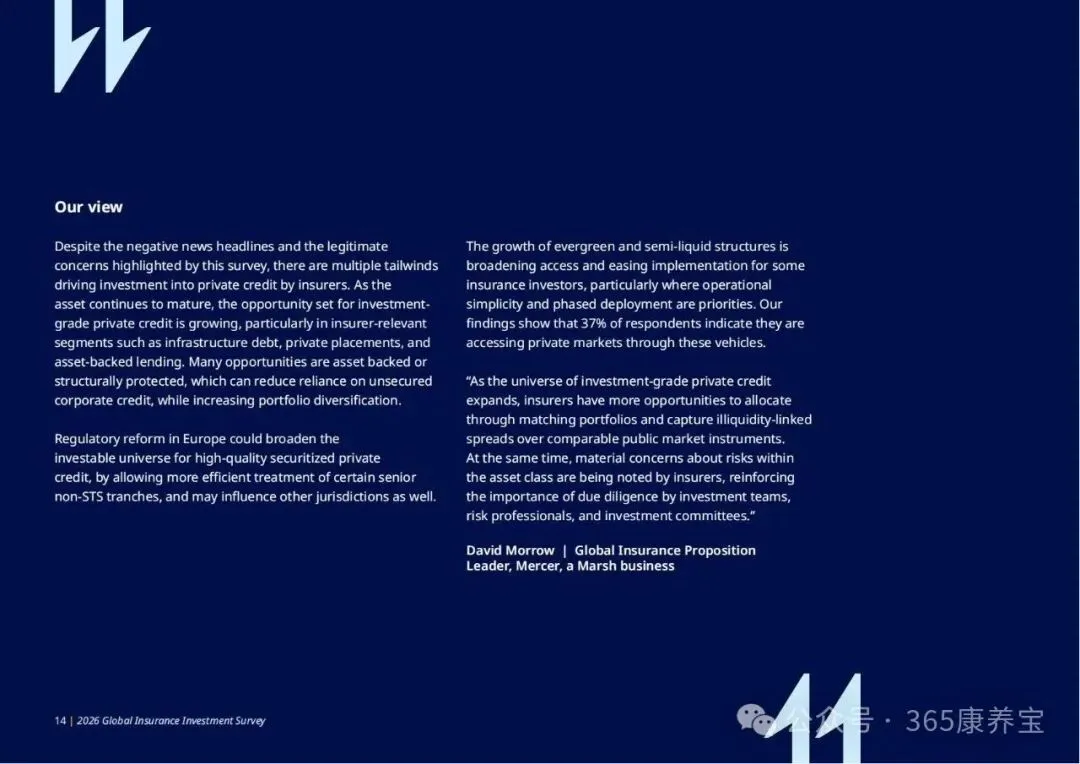
1. 资产背书的结构性保护。基建债、私募直投债、资产支持贷,多有底层资产或合同现金流托底,能减少对无担保公司信用债的依赖,顺手把分散化做厚。
2. 欧洲监管改革的“扩容效应”。部分优质证券化私募信贷中,更高效的资本处理方式(如对特定 senior 非 STS 分层的松绑)可能拓宽可投 universe,并可能外溢到其他司法辖区。
3. 常青基金 / 半流动性结构降低了门槛。37% 的受访者正借这类工具进入私募市场——不建团队、不分期难,操作简洁,适合先把脚伸进水里。
❝ “投资级私募信贷的可投 universe 在扩张,险企有机会通过匹配型组合,拿到比同评级公募债更高的、与流动性绑定的利差。但正因风险真实存在,投资团队、风控与投委会的尽调,一个都不能省。”——David Morrow,Mercer 全球保险命题负责人
· · · · · · · · · · · · · · · · · · · ·
三、最扎心的一章:短板不在意愿,而在能力
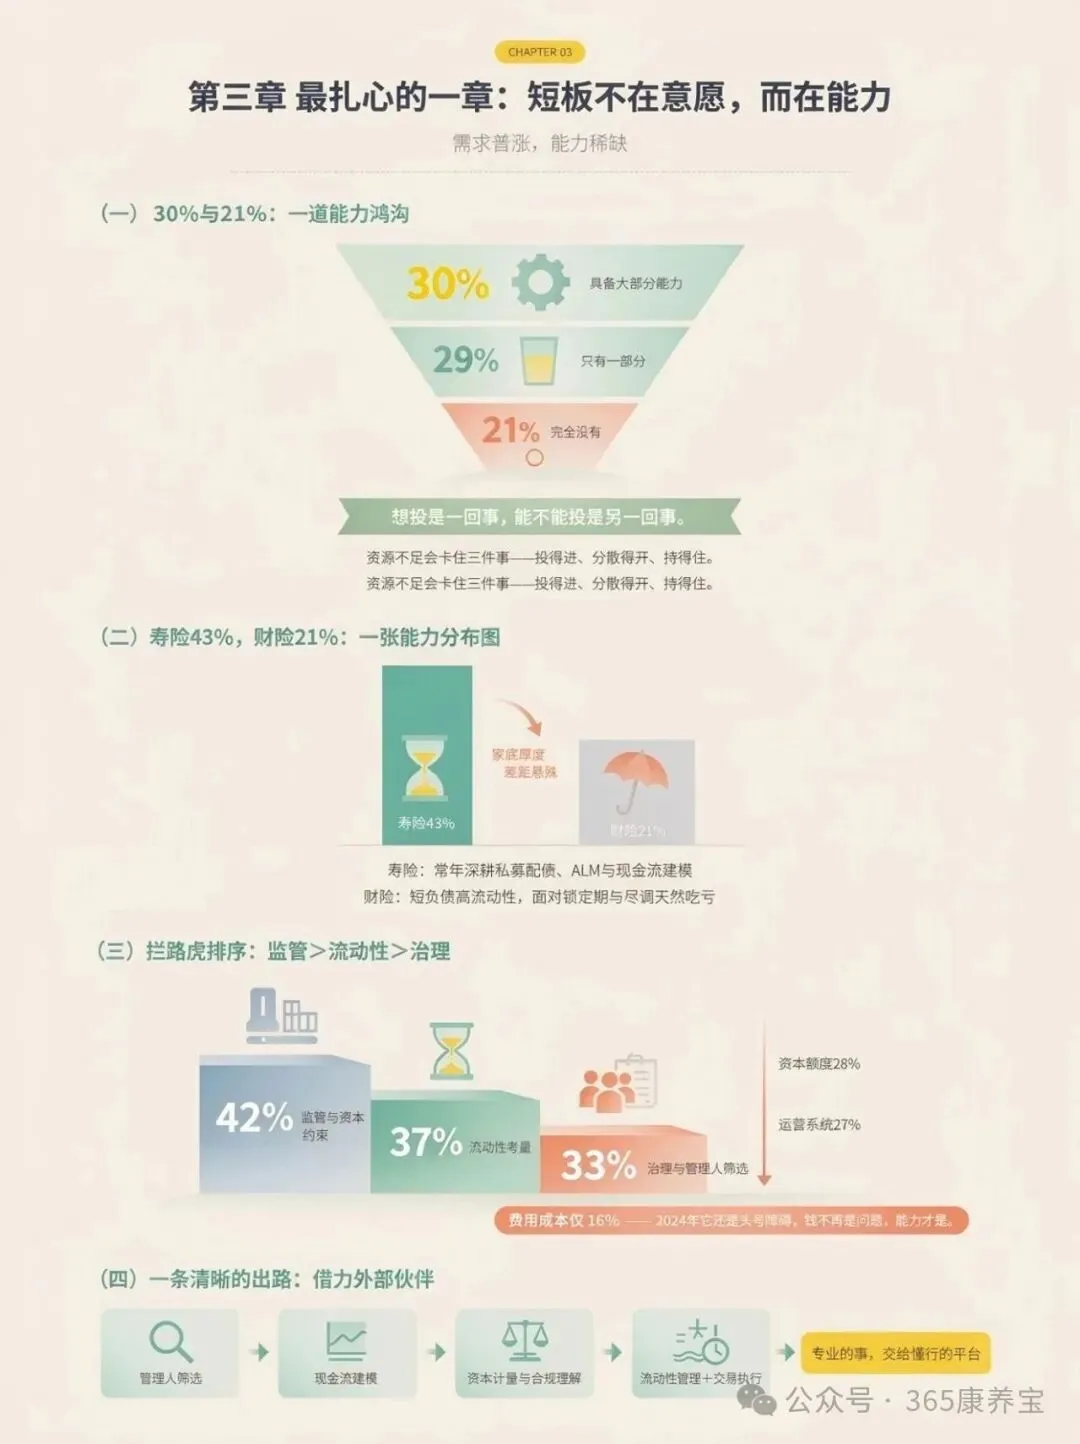
(一)30% 与 21%:一道刺眼的能力鸿沟
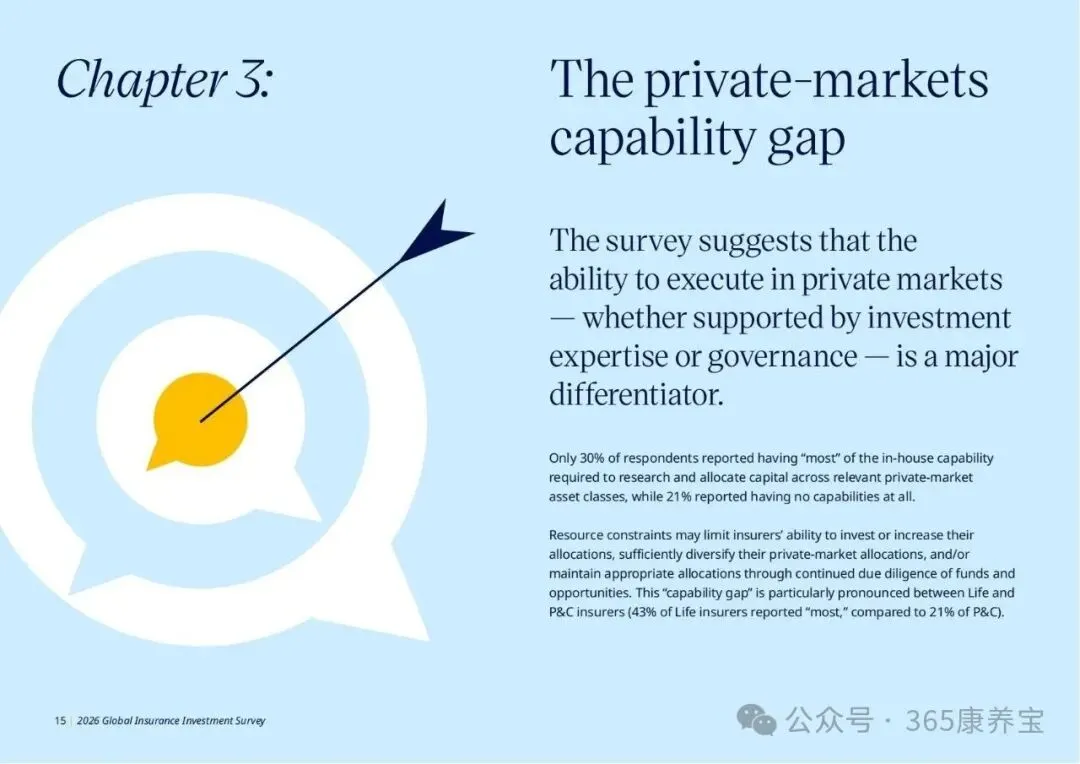
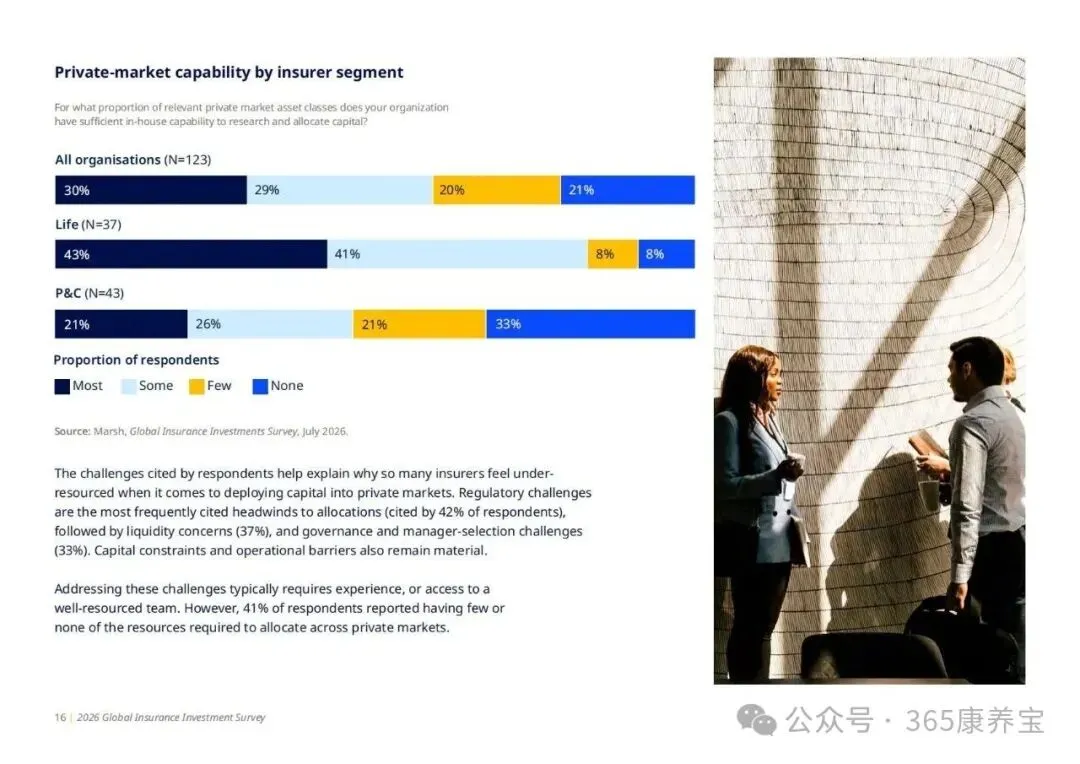
想投是一回事,能不能投是另一回事。只有 30% 的受访者认为自己具备了“大部分”覆盖相关私募资产类别的投研与配置能力;29% 只有“一部分”;更有 21% 坦承“完全没有”。
这意味着:需求是普涨的,供给是稀缺的。资源不足会直接限制三件事——能不能投得进去、能不能分散得够开、能不能在持有时持续盯得住。
(二)寿险 43%,财险 21%:一张能力分布图
能力缺口在险种间严重不对称:寿险公司报出“大部分能力”的比例 43%,财险只有 21%。寿险常年深耕私募配债、ALM 与现金流建模,家底厚;财险习惯了短负债、高流动性,面对锁定期和尽调强度,天然吃亏。
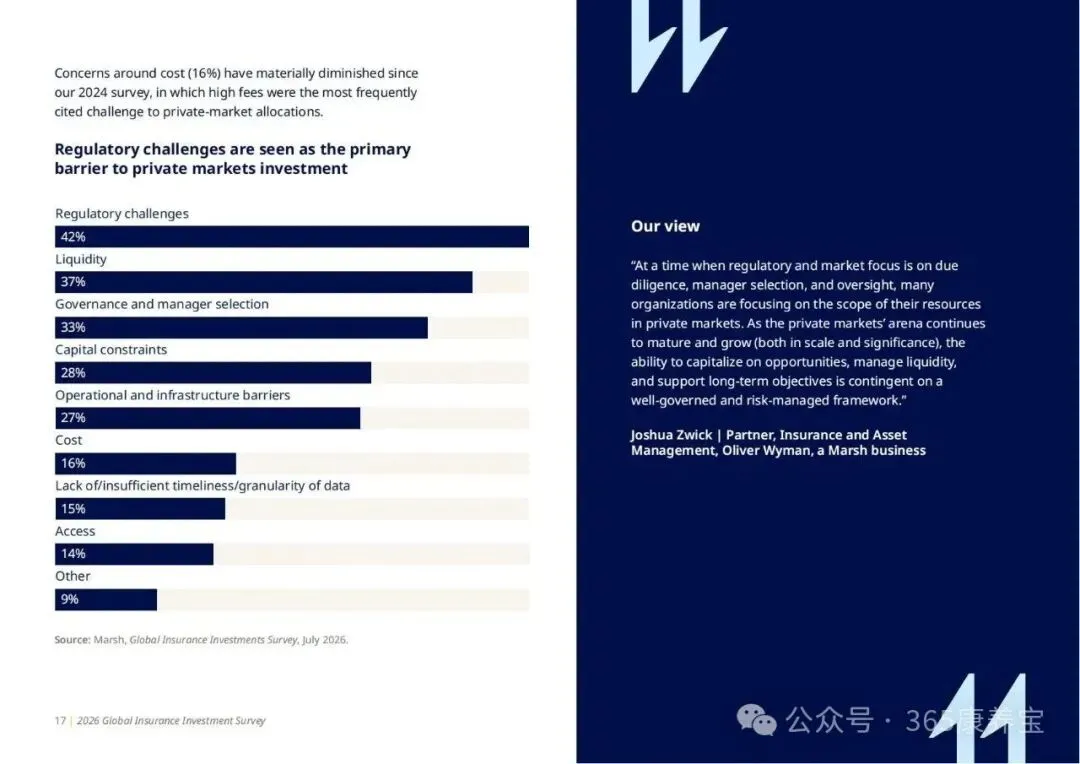
(三)拦路虎排序:监管 > 流动性 > 治理
把“为什么没投起来”拆开,前三名很说明问题:
1. 监管与资本约束,42%——资本计量、可投范围、合规口径,是硬门槛;
2. 流动性考量,37%——负债端要不要钱、多久要,决定私募仓位上限;
3. 治理与管理人筛选,33%——谁来拍板、怎么问责、管理人靠不靠谱;
之后是资本额度 28%、运营系统 27%。最值得玩味的是费用成本,仅 16%,而在 2024 年它还是头号障碍——钱不再是问题,能力才是。
于是行业出现一条清晰的出路:借力外部伙伴。从管理人筛选、现金流建模、资本计量理解,到流动性管理与交易执行,越大越知道自己缺什么,也越愿意把专业环节外包给懂行的平台。
· · · · · · · · · · · · · · · · · · · ·
四、AI 这道题:不是不用,是“规模决定一切”
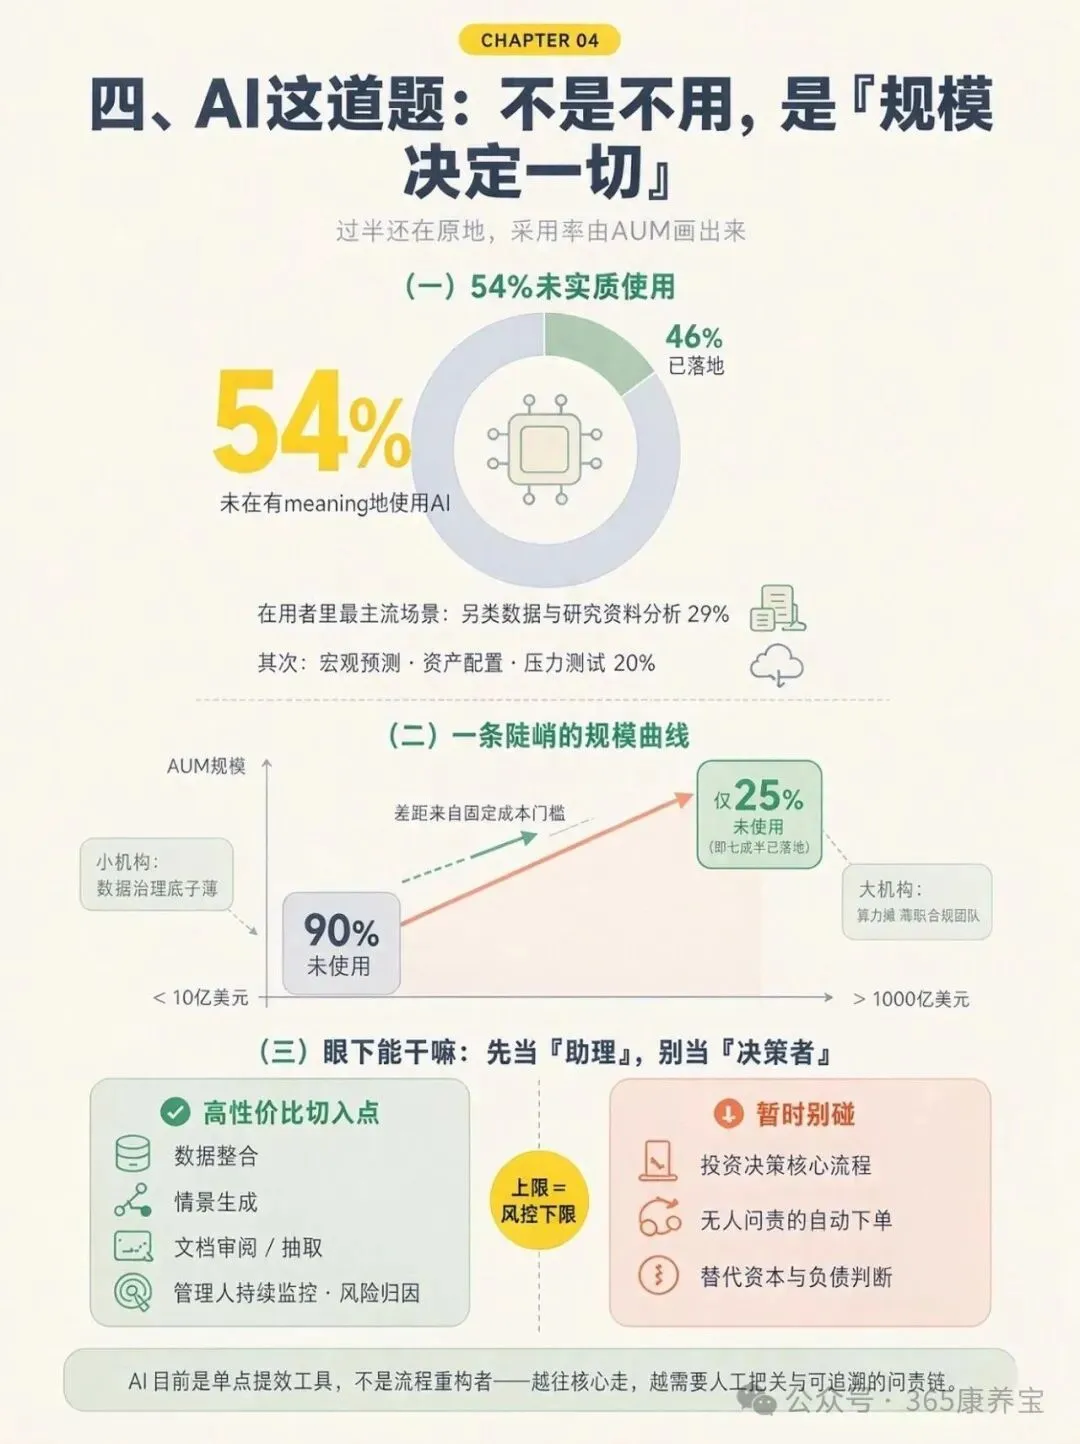
(一)过半还在原地:54% 未实质使用
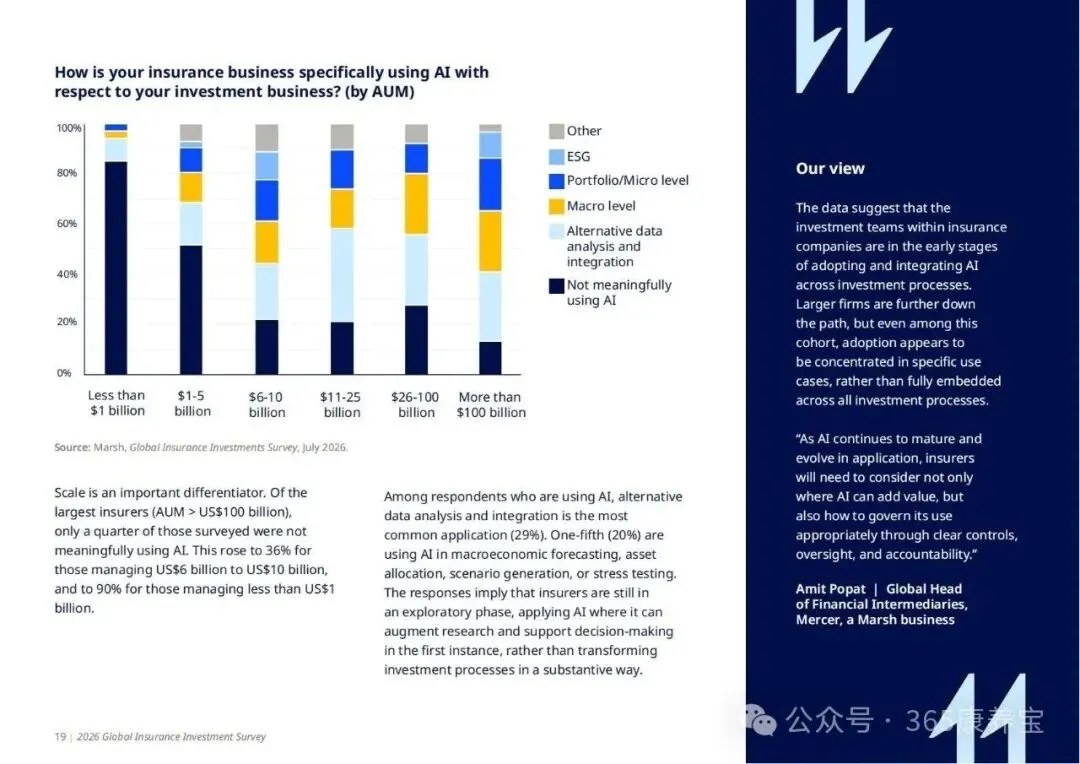
别被“AI 颠覆金融”的叙事带跑。54% 的保险机构表示,投资业务里根本没有在有意义地使用 AI;真正用起来的,不到一半。而在用的人里,最主流的场景是另类数据集与研究资料的分析,29%;其次是宏观预测、资产配置与压力测试,20%。
(二)一条陡峭的规模曲线
AI 的采用率几乎是由 AUM 画出来的:
1. AUM 低于 10 亿美元:90% 未实质使用——几乎全线空白;
2. AUM 超过 1000 亿美元:只有 25% 未使用,也就是七成半已经落地。
差距来自哪里?数据治理的底子、算力的摊薄成本、合规与模型的专职团队——这些都是小机构短期砸钱也补不上的固定成本门槛。
(三)眼下能干嘛:先当“助理”,别当“决策者”
报告给出的现实图景是:AI 目前是单点提效工具,不是流程重构者。数据整合、情景生成、文档审阅、管理人持续监控、风险归因,都是高性价比切入点。但投资决策牵扯资本、负债与问责,越往核心走,越需要人工把关与可追溯的问责链。AI 的上限,取决于风控与治理的下限。
· · · · · · · · · · · · · · · · · · · ·
五、把报告读成行动:四条该做的,和三条别碰的
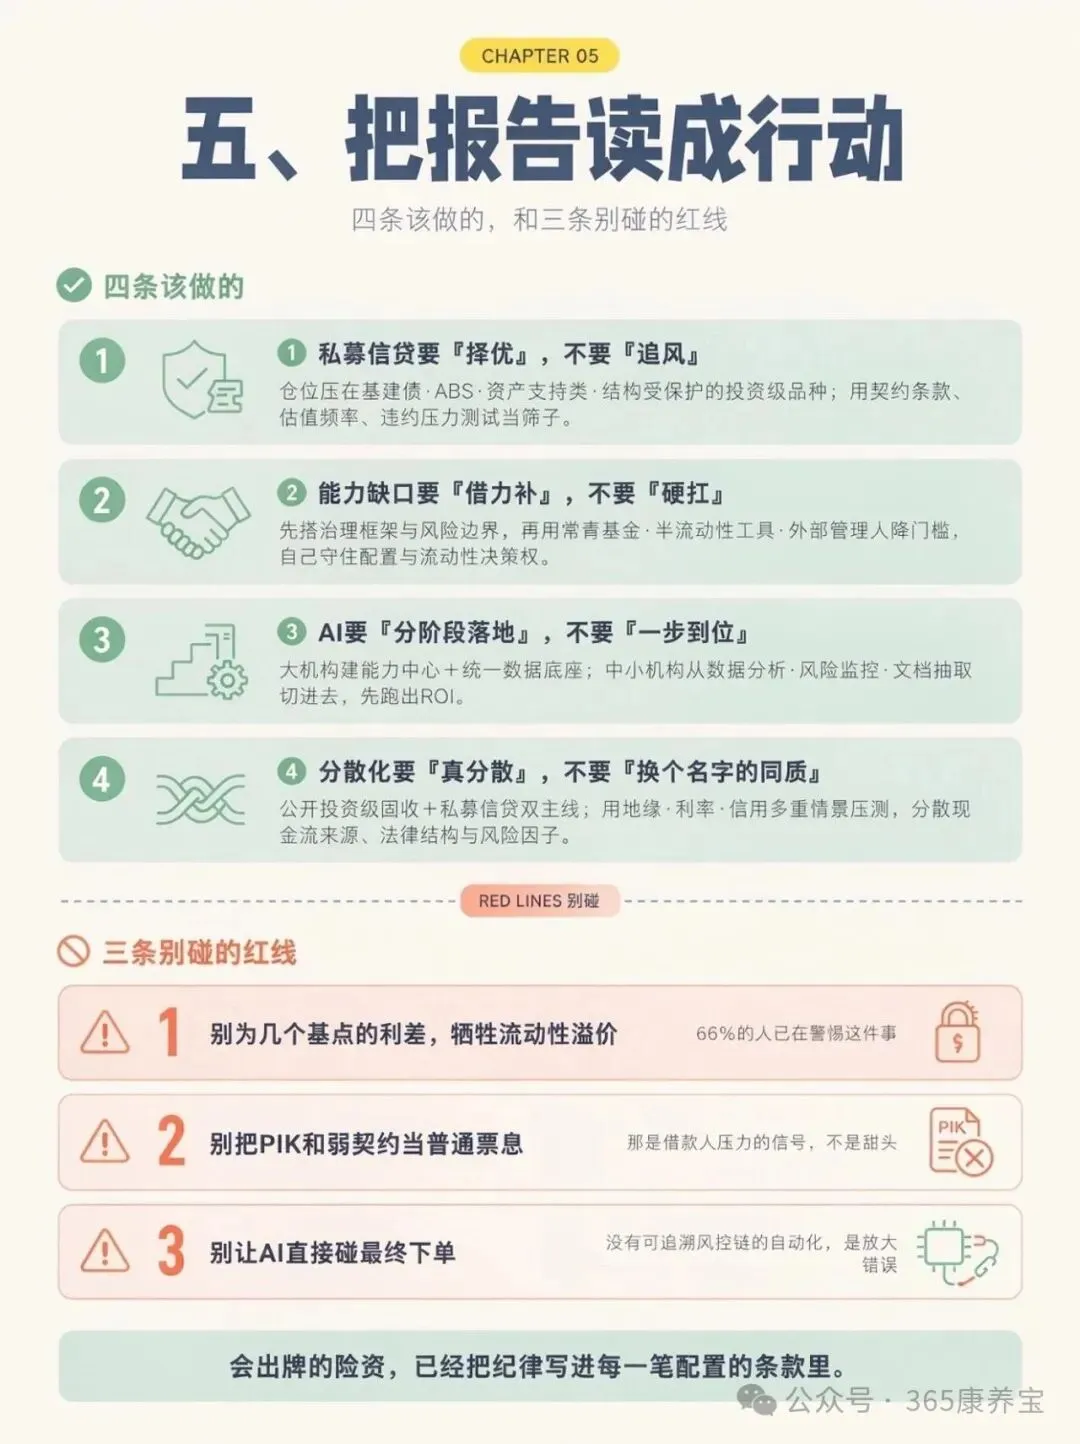
(一)私募信贷要“择优”,不要“追风”
方向对了不等于闭眼买。把仓位压在基建债、ABS、资产支持类、结构受保护的投资级品种上,用契约条款、估值频率和违约压力测试当筛子,宁可少赚,别赚错。
(二)能力缺口要“借力补”,不要“硬扛”
中小机构别指望一夜长出私募团队。先搭治理框架与风险边界,再用常青基金、半流动性工具、外部管理人把门槛降下来,让专业的事交给专业的人,自己守住资产配置与流动性决策权。
(三)AI 要“分阶段落地”,不要“一步到位”
大机构可以建能力中心、统一数据底座;中小机构从替代数据分析、风险监控、文档抽取这三件小事切进去,先跑出 ROI,再谈模型闭环,同时把监督与问责写进制度。
(四)分散化要“真分散”,不要“换个名字的同质”
公开投资级固收 + 私募信贷,两条主线并行;再用地缘、利率、信用多重情景做压力测试,让收益、资本效率与流动性安全同时站得住。真正的分散,是现金流来源、法律结构与风险因子的分散。
最后三条“别碰”的红线
1. 别为几个基点的利差,牺牲流动性溢价——66% 的人已经在警惕这件事;
2. 别把 PIK 和弱契约当普通票息——那是借款人压力的信号,不是甜头;
3. 别让 AI 直接碰最终下单——没有可追溯风控链的自动化,是放大错误,不是提升效率。
· · · · · · · · · · · · · · · · · · · ·
结语:一场“有纪律的再平衡”
这份报告的底色,不是“收益回来了,可以放手干了”,而是恰恰相反——钱更好赚的时候,才更要搞清楚赚的是谁的钱、锁住了什么、扛不扛得住一次信用与地缘的双重冲击。私募信贷是这轮再平衡的主战场,能力是胜负手,AI 是还没到来的第二曲线。会出牌的险资,已经开始把纪律,写进每一笔配置的条款里。
【一句话总结】
险资正从“抢收益”转向“锁收益”:私募信贷以57%首超公募固收成首选增配方向,但66%警惕利差收窄、54%紧盯承销恶化。真正瓶颈不在意愿而在能力——仅30%具备私募投研实力,54%尚未落地AI。赢家逻辑只有一条:择优、借力、守纪律。
完整版下载请点击文末“阅读原文”
免责声明
我们尊重知识产权、数据隐私,只做内容的收集、整理及分享,报告内容来源于网络,报告版权归原撰写发布机构所有,通过公开合法渠道获得,如涉及侵权,请及时联系我们删除,如对报告内容存疑,请与撰写、发布机构联系。
整理于“保险老白干”(知识星球)
扫描下方二维码加入,即可下载
精选报告推荐
免费查看及下载更多高清完整版报告

