【MY学习笔记】应收账款的业务模式
- 2026-11-06 07:26:26
【MY学习笔记】应收账款的业务模式案例直通车: 【实务案例】案例2-15应收账款的业务模式 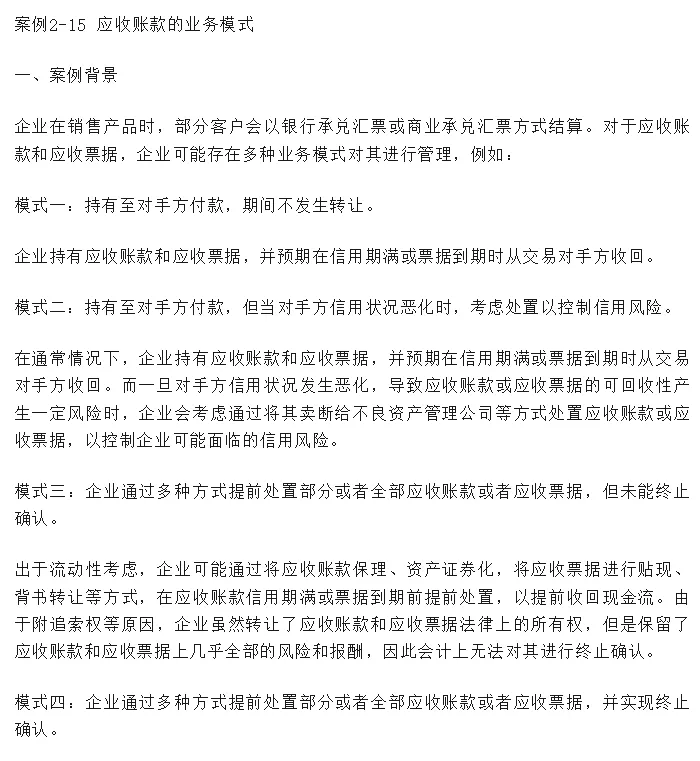
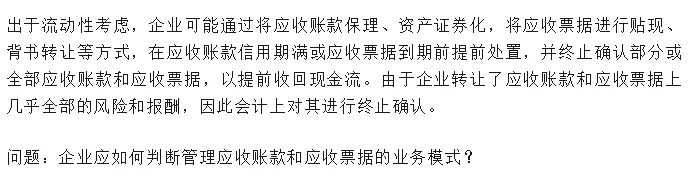
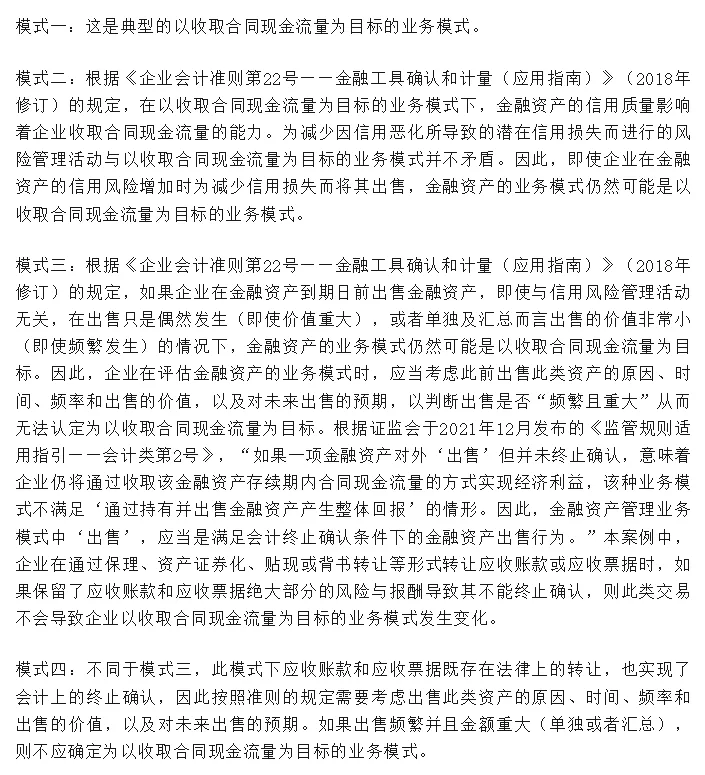
问题:应收账款的业务模式? 1.业务模式分析(本案例重点分析要素)。 (1)前提说明。应收账款和应收票据的分类,关键看业务模式。由于通常能通过SPPI测试,业务模式往往决定其分类。 (2)无法通过SPPI测试情况。挂钩权益价格/商品价格(如货款按商品指数调整)---引入与基本借贷无关的波动敞口;挂钩债务人收入或利润---相当于债务人的权益,非本金利息;无追索权、回报取决于特定资产业绩---代表在该资产的合成利益,非货币时间价值+信用风险对价,须看穿基础资产;含转股权的"非纯粹的债"---嵌入衍生工具带来本金利息之外的不确定性,整体核算不分拆;利率重设频率与期限不匹配且差异显著---货币时间价值要素存在修正且修正未通过评估。 (3)业务模式要点是非企业自愿指定,而是客观事实。 A.以收取合同现金流量为目标。---AC B.既收取又以出售为目标。---FVOCI C.其他。--FVTPL 2.本案例四种模式分析。 (1)模式一。典型持有至收款,分类为AC。 (2)模式二。信用恶化时为减少损失而出售,仍是收取目标,分类为AC(信用风险管理与收取目标不矛盾)。 (3)模式三。保理/ABS/贴现/背书,未终止确认仍是收取目标 ,划分为AC(出售未终止确认不等于会计上的"出售")。 (4)模式四。既转让且已终止确认、出售频繁且金额重大,不再认定为单一收取目标 ,划为为FVOCI/FVPL。 关键判断分析: 3.上市公司披露案例 案例一: 案例二: 案例三: ---end--- 小马哥最新上线的审计狗第一辑微信表情包已通过线上审核,有兴趣的小伙伴可以微信中使用~谢谢大家支持~ 
【与MY同行】让学习之路不在孤单!还没找到组织的你,来这里看看!
温馨提示
如果你喜欢本文,请分享到朋友圈,想要获得更多信息,请关注我。
免责条款:所有“MY聊审计”公布的学习心得或总结,仅基于对特定项目的审计思路和经验形成,不代表行业审计指引等技术性文档,仅为个人对案例的理解和总结。如有侵权或错误,还请留言通知,我会及时删除或调整,谢谢您的支持和理解。本文案例来源于《上市公司执行企业会计准则案例解析2024》。
01
案例来源
02
学习笔记
(1)出售是否终止确认,决定业务模式是否改变。
(2)出售是否"频繁且重大" ,决定能否仍是单一收取目标。
(3)票据信用等级(信用等级高的银行承兑汇票 vs 其他),决定能否终止确认。
应收款项融资确定组合的依据如下:
组合1应收账款:本组合应收账款管理的业务模式既以收取合同现金流量为目标又以出售为目标且在出售时符合终止确认条件;
组合2应收票据:本组合应收票据管理的业务模式既以收取合同现金流量为目标又以出售为目标且在出售时符合终止确认条件。
某上市公司披露内容
当应收票据的背书或贴现以及应收账款出售只是偶然发生或单独及汇总而言价值非常小,其业务模式依然以收取合同现金流量为目标,以摊余成本计量;如果企业对应收票据和应收账款管理的业务模式既以收取合同现金流为目标又以出售为目标,则分类为以公允价值计量且其变动计入其他综合收益的金融资产,列报为应收款项融资。
某上市公司披露内容
本公司将持有的应收款项,以贴现或背书等形式转让,且该类业务较为频繁、涉及金额也较大的,其管理业务模式实质为既收取合同现金流量又出售。
某上市公司披露内容
本文来自网友投稿或网络内容,如有侵犯您的权益请联系我们删除,联系邮箱:wyl860211@qq.com 。

