【MY学习笔记】资产管理计划劣后级份额收益权转让的终止确认
- 2026-11-06 10:48:29
温馨提示
如果你喜欢本文,请分享到朋友圈,想要获得更多信息,请关注我。
免责条款:所有“MY聊审计”公布的学习心得或总结,仅基于对特定项目的审计思路和经验形成,不代表行业审计指引等技术性文档,仅为个人对案例的理解和总结。如有侵权或错误,还请留言通知,我会及时删除或调整,谢谢您的支持和理解。本文案例来源于《上市公司执行企业会计准则案例解析2024》。
01
案例来源
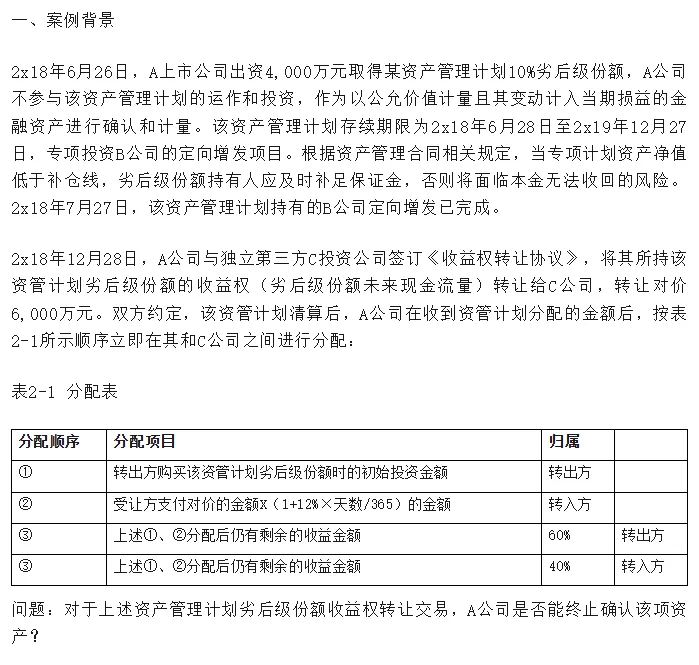
02
学习笔记
1.金融资产转移的分析(适用整体还是部分)。
根据CAS23准则第4条规定,能够适用部分转移如下三种情形:(1)特定、可辨认的部分;(2)完全成比例的部分;或(3)特定、可辨认的部分中完全成比例的部分。
在本案例中,由于转让的收益权是劣后级份额的部分未来现金流量,并非可以从资管计划劣后级整体现金流量中剥离出来的特定可辨认的部分,也并非资管计划劣后级中完全成比例的部分,因此金融资产转移的分析应基于公司持有的资管计划劣后级份额整体。
2.金融资产终止确认分析。
(1)判断收取现金流量的合同权利是否终止、是否属于过手安排。
本案例,转让时点资管计划并未到期,A公司收取该项金融资产现金流的合同权利义务并未终止。A公司先收到资管计划分配的金额,再按其和C公司之间的分配顺序支付给C公司,属于“过手安排”(保留收取现金流量的合同权利,同时承担将收取的现金流量支付给收款方的合同义务。过手安排需要"满足不垫款、不挪用、不延迟原则")。
(2)风险和报酬转移分析。
通过定性方式判断(详见本案例描述和解析部分),再从量化分析判断风险和报酬转移程度。
计算表中的企业保留的变动程度比例,即:L/K=42.92%=3,330,871/7,760,000
A公司保留的该项金融资产未来净现金流量金额及其时间分布变动的比例为 42.92%,既没有转移也没有保留金融资产所有权上几乎所有的风险和报酬,还需进一步判断其是否保留了对金融资产的控制。
(3)评价是否保留金融资产的控制。
企业在判断是否保留了对被转移金融资产的控制时,应当根据转入方是否具有出售被转移金融资产的实际能力确定。转入方能够单方面将被转移金融资产整体出售给不相关的第三方,且没有额外条件对此项出售加以限制的,表明转入方有出售被转移金融资产的实际能力,从而表明企业未保留对被转移金融资产的控制;在其他情形下,表明企业保留了对被转移金融资产的控制。
在本案例中,A公司并未转移收取该项金融资产现金流量的权利,且享有转让资管计划劣后级份额最初的4,000万元和剩余权益60%的权益,C公司很难在不经过A公司同意的情况下,单独将该项资管计划劣后级份额整体出售给不相关第三方且没有额外条件对此项出售加以限制,即转出方并未放弃控制权。
结论:
由于A公司既没有转移也没有保留金融资产所有权上几乎所有的风险和报酬,且保留了对该金融资产的控制,因此应当按照继续涉入所转移金融资产的程度确认有关金融资产,并相应确认有关负债。
3.相关会计处理和数据逻辑。
(1)如何理解CAS23第19条、20条和25条。
第19条:计算继续涉入负债的一般规则(负债计算=资产-权利+义务),两种计算口径(摊余成本和公允价值)----继续涉入相关负债的账面价值=继续涉入被转移金融资产的账面价值-企业保留的权利的摊余成本或公允价值+企业承担的义务的摊余成本或公允价值。
第20条:计算继续涉入负债的特殊规则(提供担保方式下资产与负债如何计量,孰低+加总)---继续确认的金融资产(孰低)=min(被转移金融资产的账面价值,担保金额(收到对价中可被要求偿还的最高金额)),相关负债=担保金额+担保合同的公允价值;注:此处继续涉入资产和继续涉入负债并无代数关系,继续涉入负债是"担保义务的性质"决定的(要赔多少上限 + 收了多少担保对价)。
第25条:转移仅限于一部分时——账面价值如何在“继续确认部分”与“不再确认”间分配。本案例,按照第19条(二)的做法(整体分析):继续涉入负债=劣后级份额公允价值-保留权利公允价值+补仓义务公允价值。
模拟上述相关会计处理:
1)转移日:
借:银行存款
贷:继续涉入负债
借:公允价值变动损益〔倒挤差额〕
贷:继续涉入负债
2)资产负债表日:
借:交易性金融资产——劣后级份额
贷:公允价值变动损益 (或反向)
借:公允价值变动损益
贷:继续涉入负债 (或反向)
3)清算时:
借:银行存款
贷:交易性金融资产——劣后级份额
借:继续涉入负债
贷:银行存款
借:继续涉入负债 (余额)
贷:投资收益 (差额)

