36页PPT-太平洋健康险-蓝医保2026百万医疗产品介绍
- 2026-11-07 09:05:57
太保蓝医保医疗保障计划(2026线下版)全解读——
20年不用再换的医疗险,终于能在线下买了
好医· 好药 · 好服务 | 品牌共用,资源共享
一、先把结论说在前面
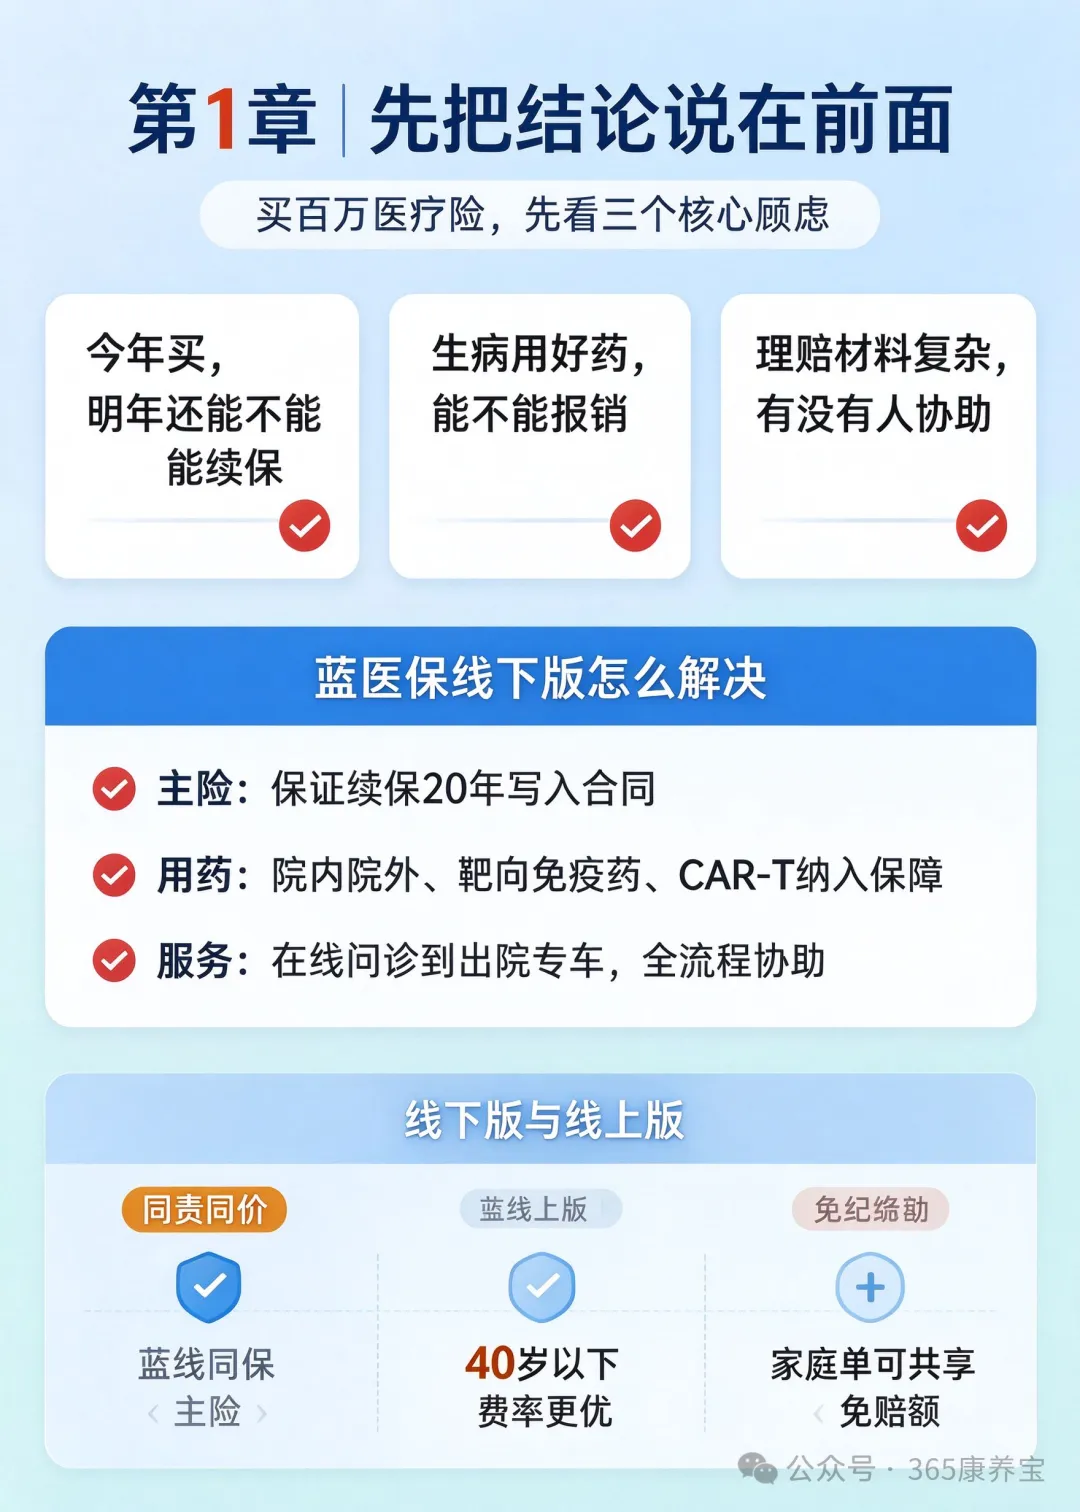
买百万医疗险,普通人最怕三件事:今年买了明年不让我续、生了病要用好药报不了、出险之后材料跑断腿。太保蓝医保医疗保障计划(2026线下版)就是冲着这三件事来的——主险把「保证续保20年」写进合同,用药端把院内院外、靶向免疫药和CAR-T一起装进来,服务端从在线问诊一路管到出院专车和护工。
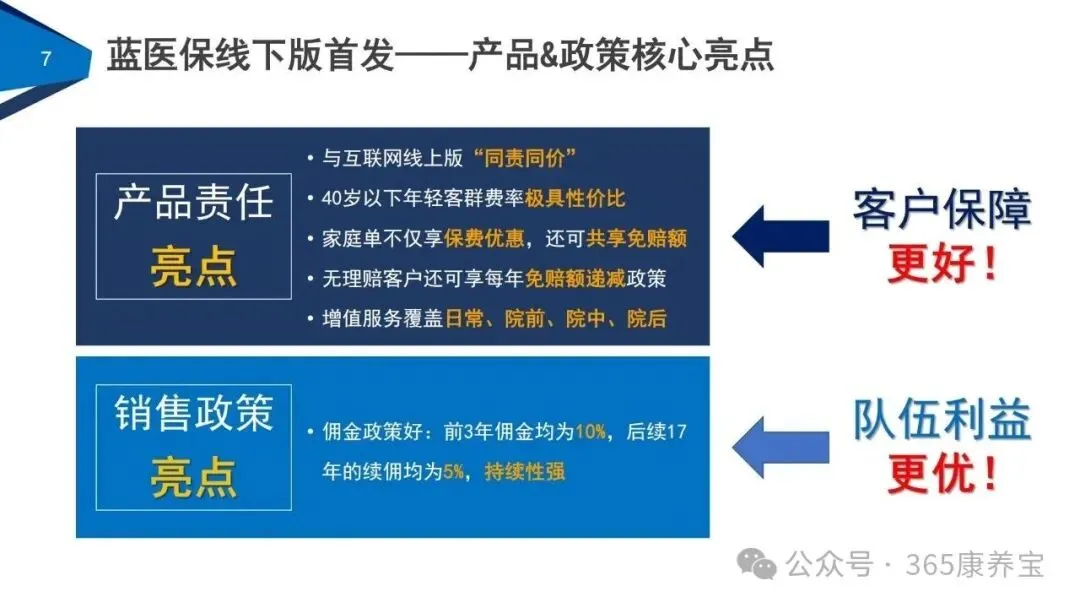
更关键的一句是:线下版和线上版「同责同价」。也就是说,你不用在「便宜的自助下单」和「有人管的线下服务」之间二选一。40岁以下人群费率尤其能打,家庭一起投还能共享免赔额、再叠保费折扣。下面一层一层拆给你看。
————————————————————————
二、蓝医保是谁:一个从「产品名」长成「国民IP」的医疗险品牌
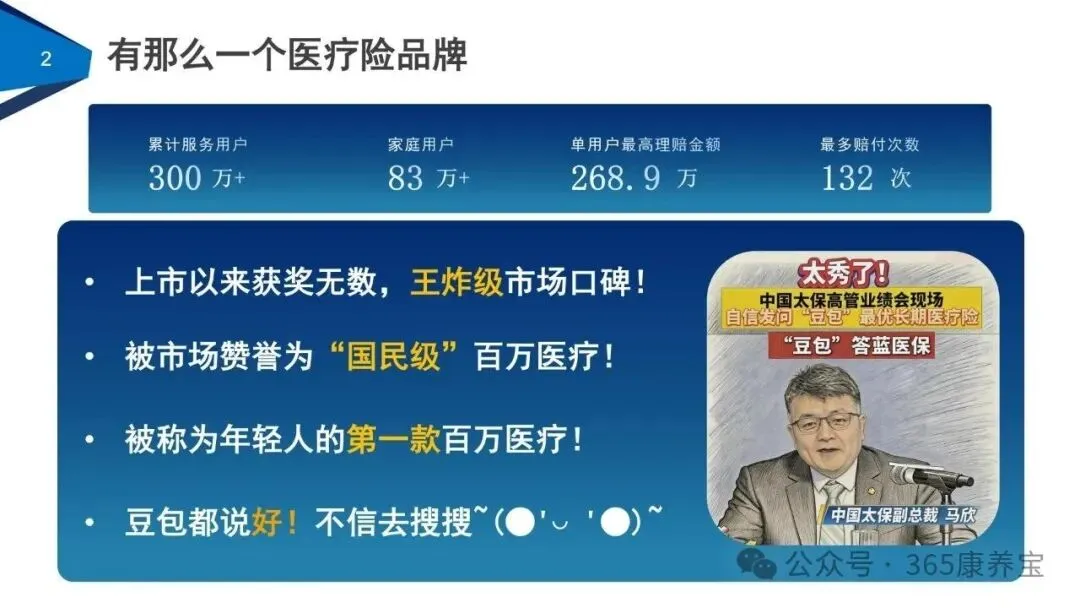
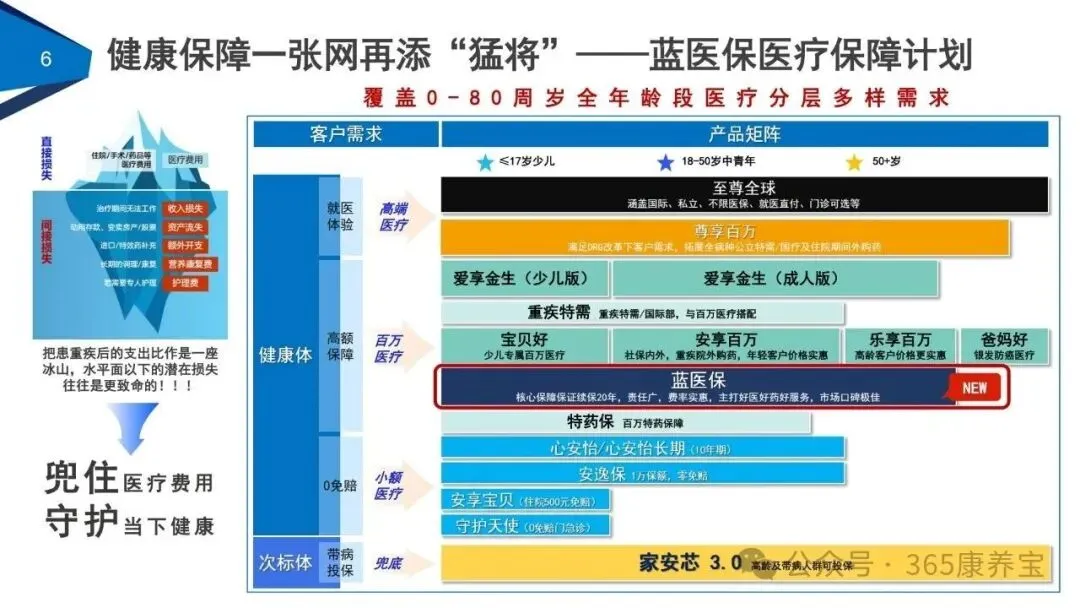
蓝医保不是2026年才冒出来的新面孔。它2022年就上线了,起点很单纯:从年轻人「想给自己配一份长期医疗兜底」这件事切入,主打保证续保20年。几年下来,它已经从一个产品名字,长成了一个覆盖普惠医疗、百万医疗、中高端医疗的产品矩阵。
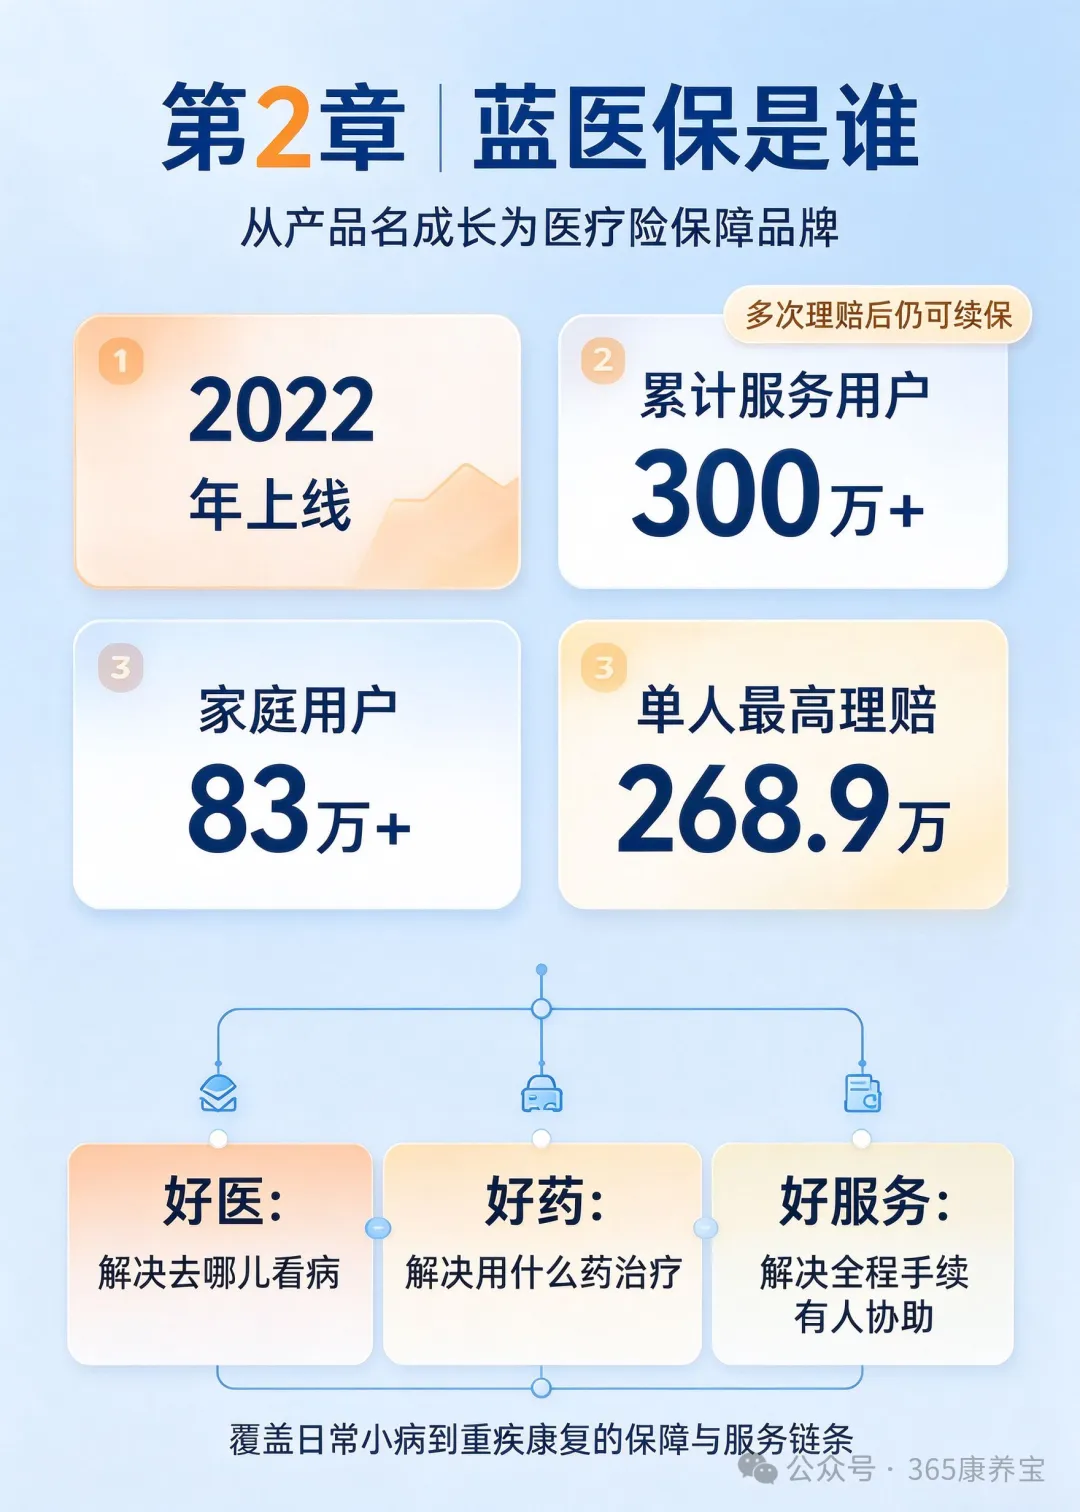
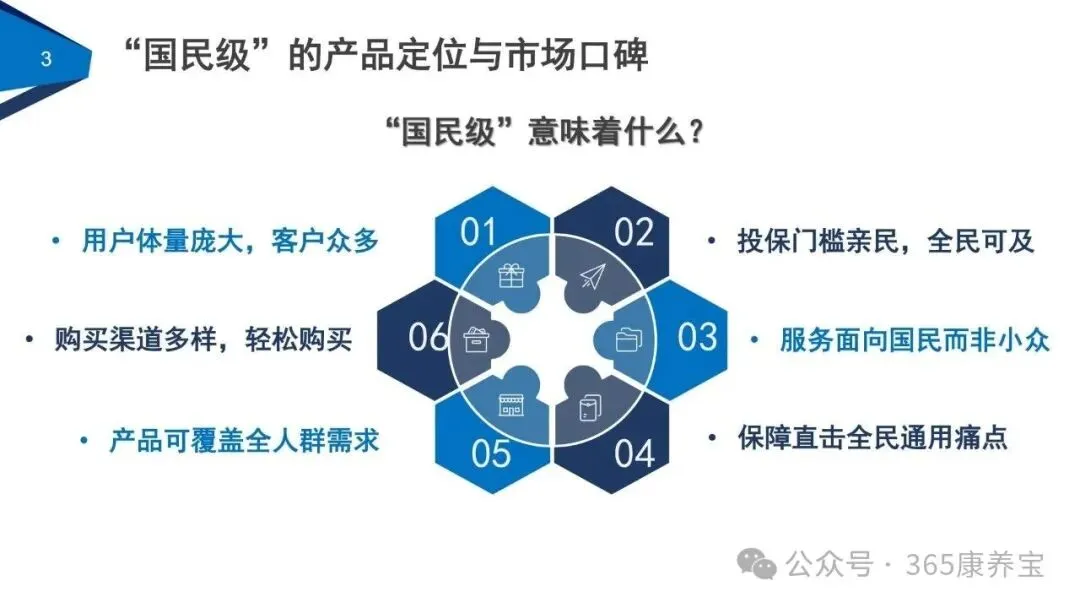
(一)先看清这组「国民级」的分量
材料里披露的品牌数据是这样的:累计服务用户300万+,家庭用户83万+,单用户最高理赔金额268.9万,最多赔付次数132次。这不是「卖得多」三个字能概括的——赔付132次意味着同一位客户在反复出险的年份里,续保和理赔都没断过,恰好印证了长期医疗险最值钱的那句话:理赔过也不影响续保。
(二)「产品即服务」到底在说什么
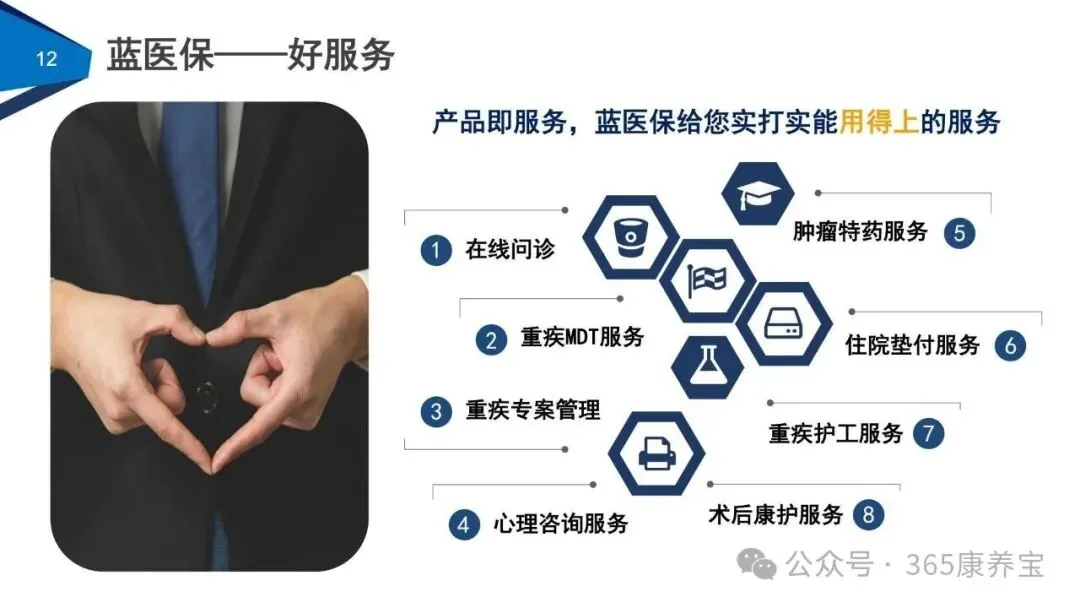
传统医疗险的逻辑是「出事→报销」,蓝医保想做的是「从日常小病到重疾康复」全程有人管。所以它喊出的好医、好药、好服务,其实是一条链:好医解决去哪儿看,好药解决用什么治,好服务解决谁来陪你跑完这场病。理解这句话,就理解了这份材料的全部骨架。
————————————————————————
三、线下版到底是什么:1+3,一张保单四款产品
先纠一个常见误会:蓝医保医疗保障计划不是单一一款产品,而是一个组合包,由四款产品构成,主险打底、三项责任按需加购。
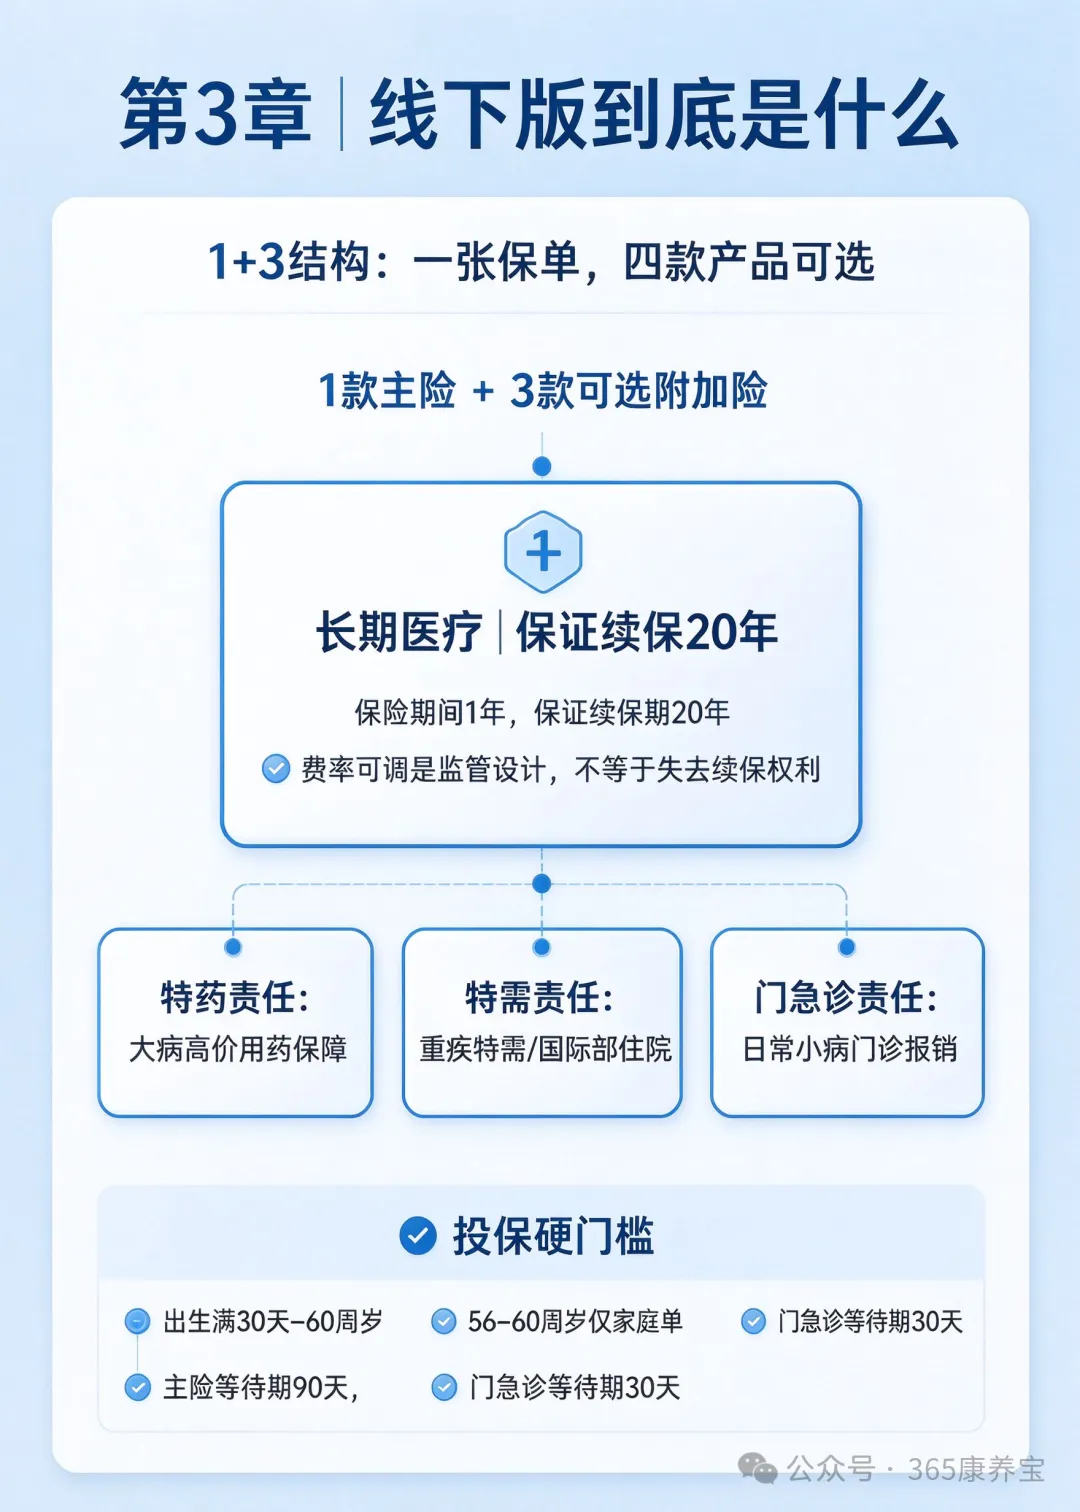
(一)1款主险:长期医疗,保证续保20年
主险全称《太保个人长期H2026医疗保险(费率可调)》,是整份计划的「地基」。它的身份是长期医疗保险,保险期间1年,但保证续保期间长达20年。注意括号里的「费率可调」——这是长期医疗险的法定设计,意思是保费不是一辈子锁死,会按监管规则调整,但调整的是价格,不是你续保的权利。
(二)3款可选:特药、特需、门急诊,按需求叠
剩下三款都是1年期、不保证续保的可选责任,自由度很高:想重点防大病用药,加特药;想重疾时住特需部、国际部,加特需;家里小病跑门诊多,加门急诊。组合方式完全看预算和痛点,不强制捆绑。
(三)几个「能不能买」的硬门槛
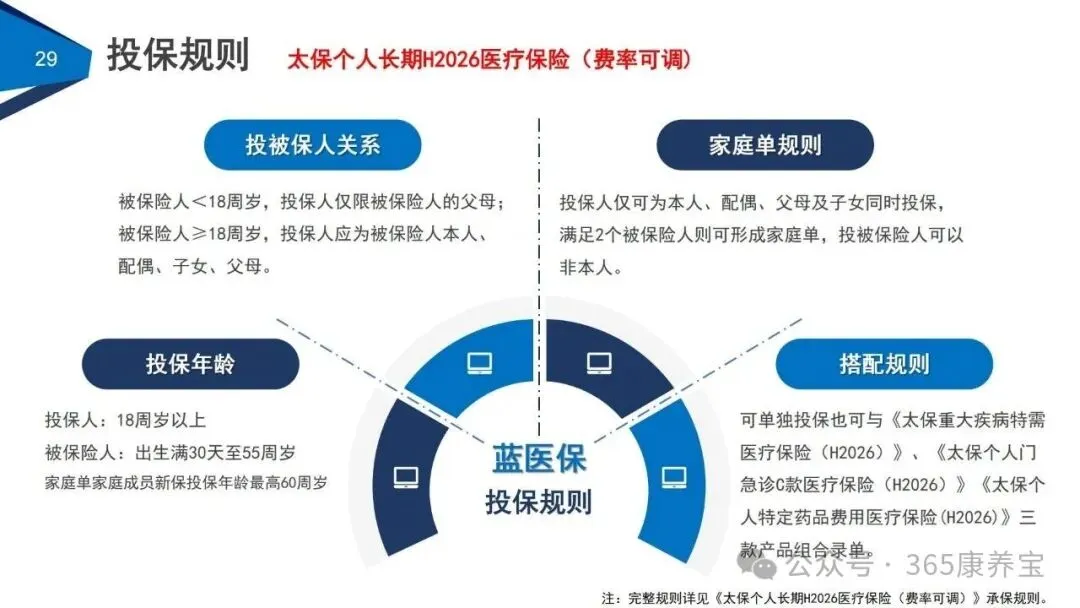
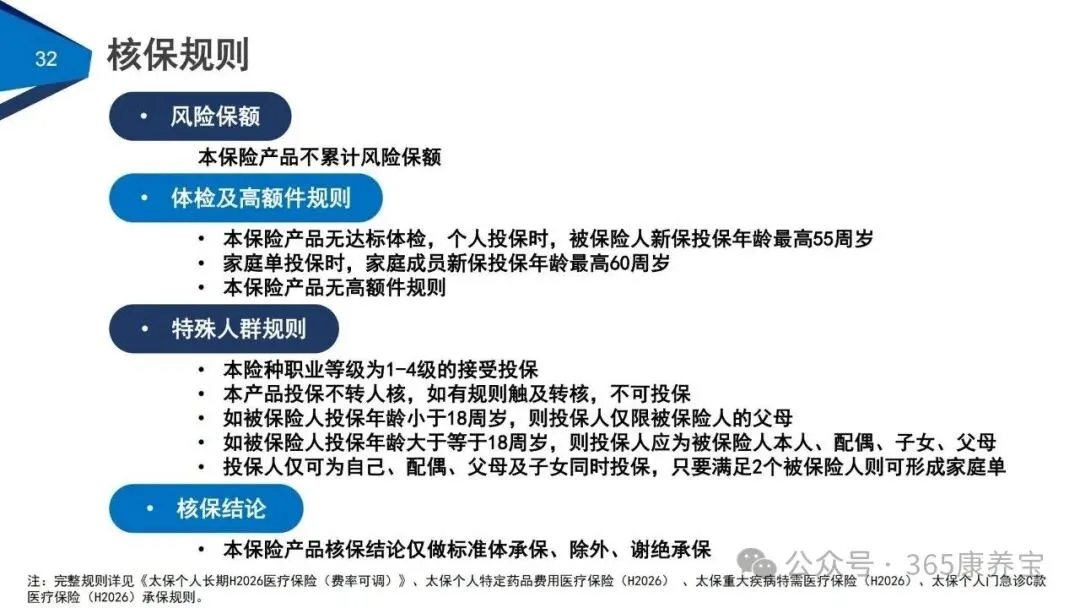
投保年龄出生满30天到60周岁;其中56—60周岁必须走家庭单才能投保,单买不行。等待期主险和特药、特需都是90天(意外无等待期),门急诊是30天。投保人关系也有要求:被保人未满18岁,投保人只能是父母;已满18岁,可由本人、配偶、子女、父母投保。
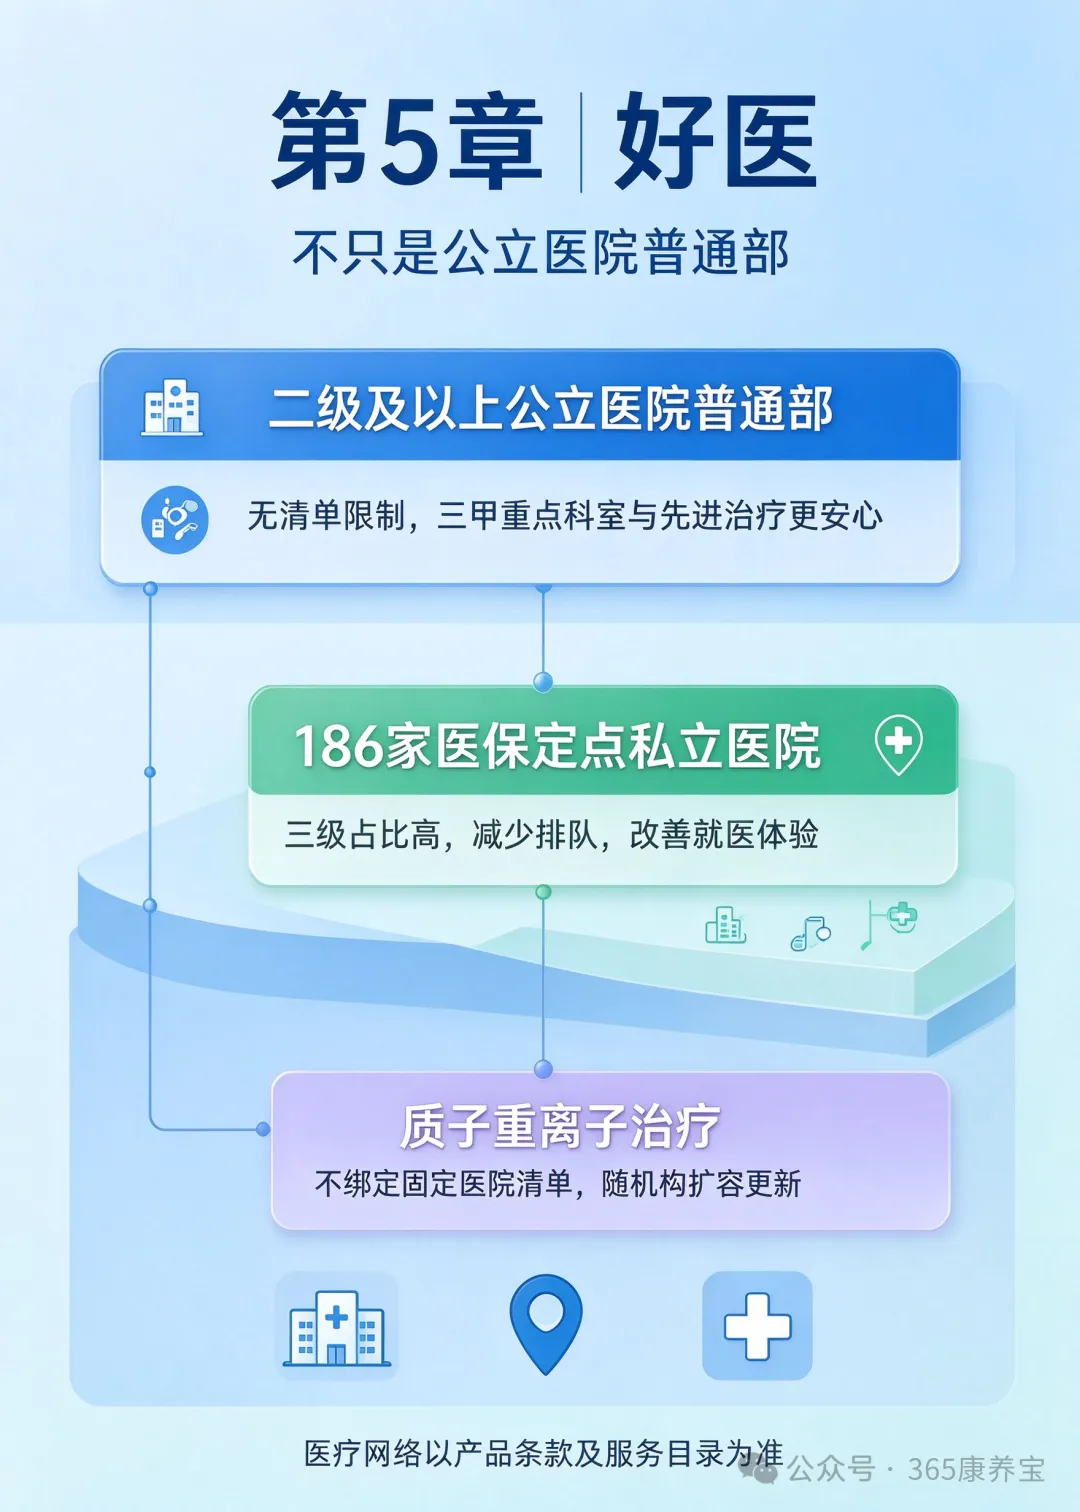
就医范围这张网铺得不小:二级及以上公立医院普通部 + 全国质子重离子医院 + 186家医保定点私立医院。私立网络里三级医院占比高、科室分布丰富,这是「好医」的实物支撑。
————————————————————————
四、主险保什么:四个数字先记牢
额度是大家最关心的,直接给结论,都是主险口径:
(一)年度400万,保证续保期内800万
主险年保额400万,保证续保期间内累计800万。拆开看六项责任:①一般医疗200万;②特定疾病医疗55种,200万;③重大疾病医疗120种,400万;④质子重离子医疗400万;⑤重疾关爱保险金1万(保证续保期间内限给付1次);⑥院外购药、购器械100万。住院、特殊门诊、门诊手术、住院前后门急诊,全部覆盖。
(二)1万免赔,但它是「会变的1万」
一般医疗、特定疾病、重疾医疗年度共用1万元免赔额,其他责任0免赔。真正聪明的是这两条规则:
1. 家庭单共享免赔额。一家几口一起投,免赔额不是每人1万,而是全家人凑着用,报销门槛直接砍半甚至更低。
2. 无理赔每年递减1000元,最低降到5000元;一旦发生了理赔,次年恢复为1万,且该保证续保期间内不再下调。等于用「不出事」换「更低的起赔线」,越健康越划算。
(三)费率亲民,尤其40岁以前
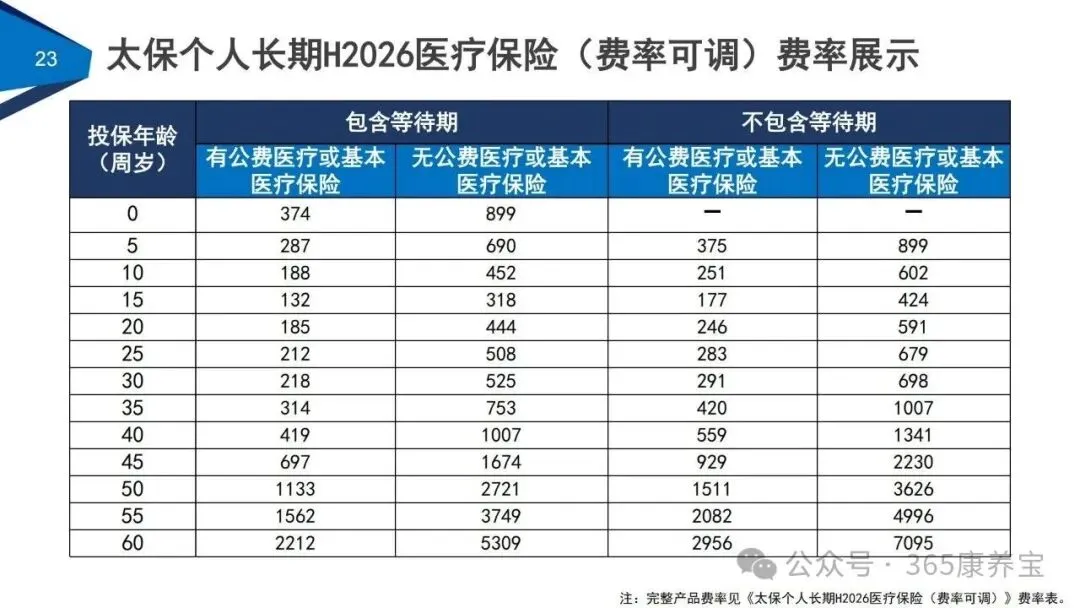
看主险费率表(有医保、含等待期口径):25岁212元/年、30岁218元、35岁314元、40岁419元;过了40岁曲线开始抬升,45岁697元、50岁1133元、55岁1562元、60岁2212元。所以材料把「40岁以下年轻客群性价比高」列为第一大卖点,是有数字支撑的——一天几毛钱,换20年不重做健康告知。
顺带一个容易忽略的点:有医保和无医保是两个价,无医保版本大约是2.4倍。投保时按自己有没有基本医保选,别选反了,否则会影响赔付比例。
(四)家庭单还有一档「阶梯折扣」
主险和特药、特需共享家庭费率:2人95%、3人90%、4人及以上85%。把折扣和共享免赔叠在一起,三口之家实际成本比三个人各买各的低得多。门急诊责任不享受这套家庭费率,这点别算错。
————————————————————————
五、好医:不只是公立医院普通部
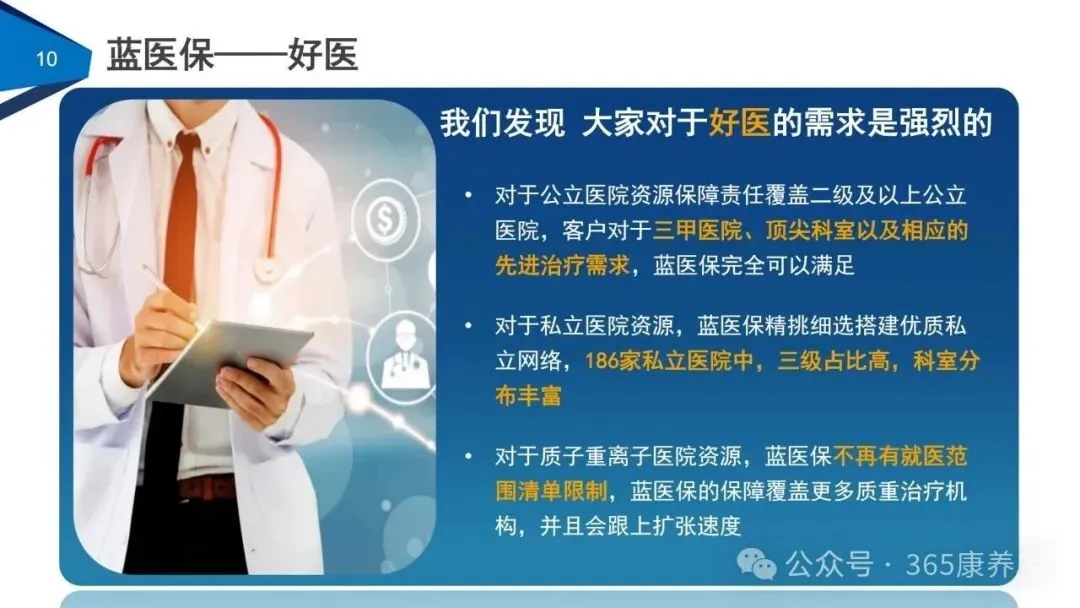
很多人以为百万医疗就是「三甲普通部躺平报销」,蓝医保在这块做了三层加法。
(一)公立医院:二级及以上全覆盖,顶尖科室够得着
责任范围内的公立医院不设清单门槛,二级及以上都在内。三甲医院的重点科室、先进治疗手段,该报就报,这是最基础的一层。
(二)私立医院:精选186家,三级占比高
不是随便一家民营都算,而是精挑细选的医保定点私立网络,186家里三级医院占比高、科室分布丰富。想少排队、住得舒服一点,又不想自己全掏钱,这一层就是答案。
(三)质子重离子:不绑死清单,跟着扩容走
很多产品的质重责任只认名单上那几家医院,名单外不给报。蓝医保的做法是不设就医范围清单限制,覆盖更多质重治疗机构,并跟上机构扩张速度。癌症治疗抢的就是时间,这条比多给几十万保额还实在。
————————————————————————
六、好药:DRG时代,「医院开不出来」的药谁来买单
这一章是全篇最硬的部分。医保DRG/DIP改革之后,医院控费趋严,不少药尤其是进口靶向药、原研药,会出现「医生开了处方、医院药房没有」的局面,只能院外自费买。蓝医保把这条缺口基本堵上了。
(一)院内药:不限医保目录,不止住院
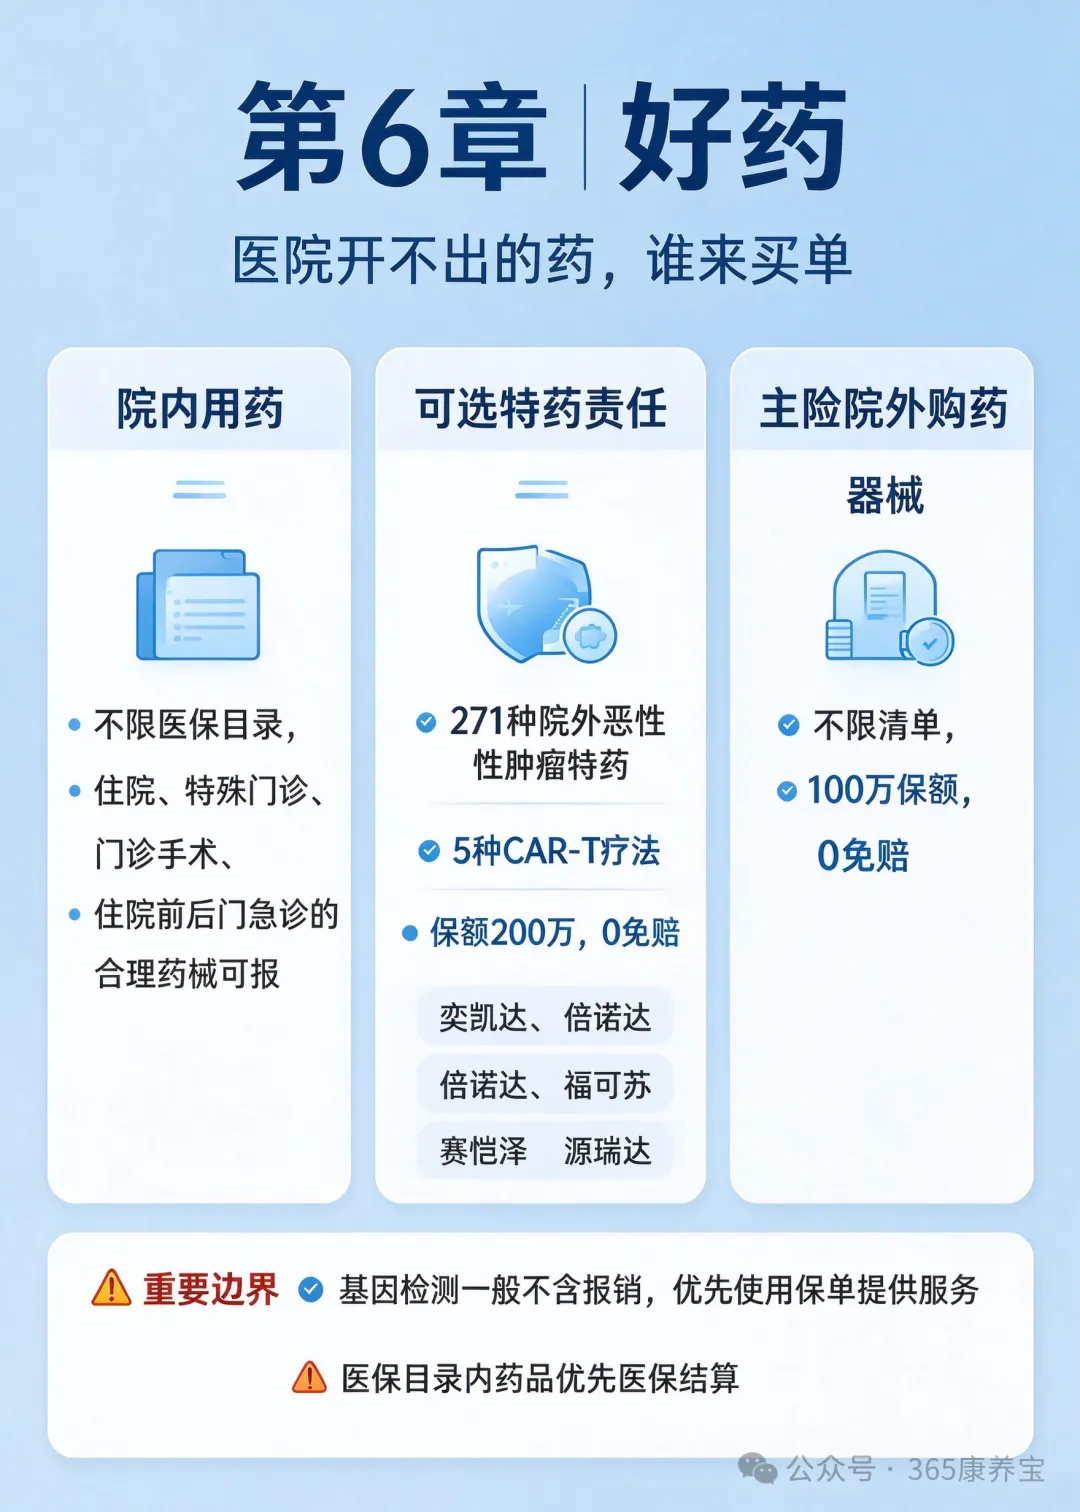
院内责任本身就不限医保目录,而且不只在住院时用——特殊门诊、门诊手术、住院前后门(急)诊里的合理药械费用同样在责任范围内。
(二)院外抗癌特药:271种 + 5种CAR-T,200万0免赔
这是可选特药责任(《太保个人特定药品费用医疗保险(H2026)》)的核心:271种院外恶性肿瘤特定药品、5种CAR-T,保额200万、0免赔。五种CAR-T对应淋巴瘤、骨髓瘤、白血病等适应症,比如治疗淋巴癌的奕凯达、倍诺达,治疗骨髓瘤的福可苏、赛恺泽,治疗白血病的源瑞达。更关键的是它作为主险责任链条的一部分,不是赔一次就终止。
(三)普通外购药械:不限清单,100万
除了上面那两类,医生在处方里开的其他院外药和医疗器械,主险给到100万额度,同样0免赔。等于把「清单外那部分未知风险」也接住了。
⚠️ 两个必须提前知道的边界:第一,本产品本身不含基因检测的保险责任,自己跑机构做检测的费用报不了;但保单服务里配了「靶向基因检测」这项服务,真有需要,务必先申请服务、别自己先掏钱。第二,医保目录内的药如果没先走医保结算,赔付比例会打折,就诊时记得先刷医保。
————————————————————————
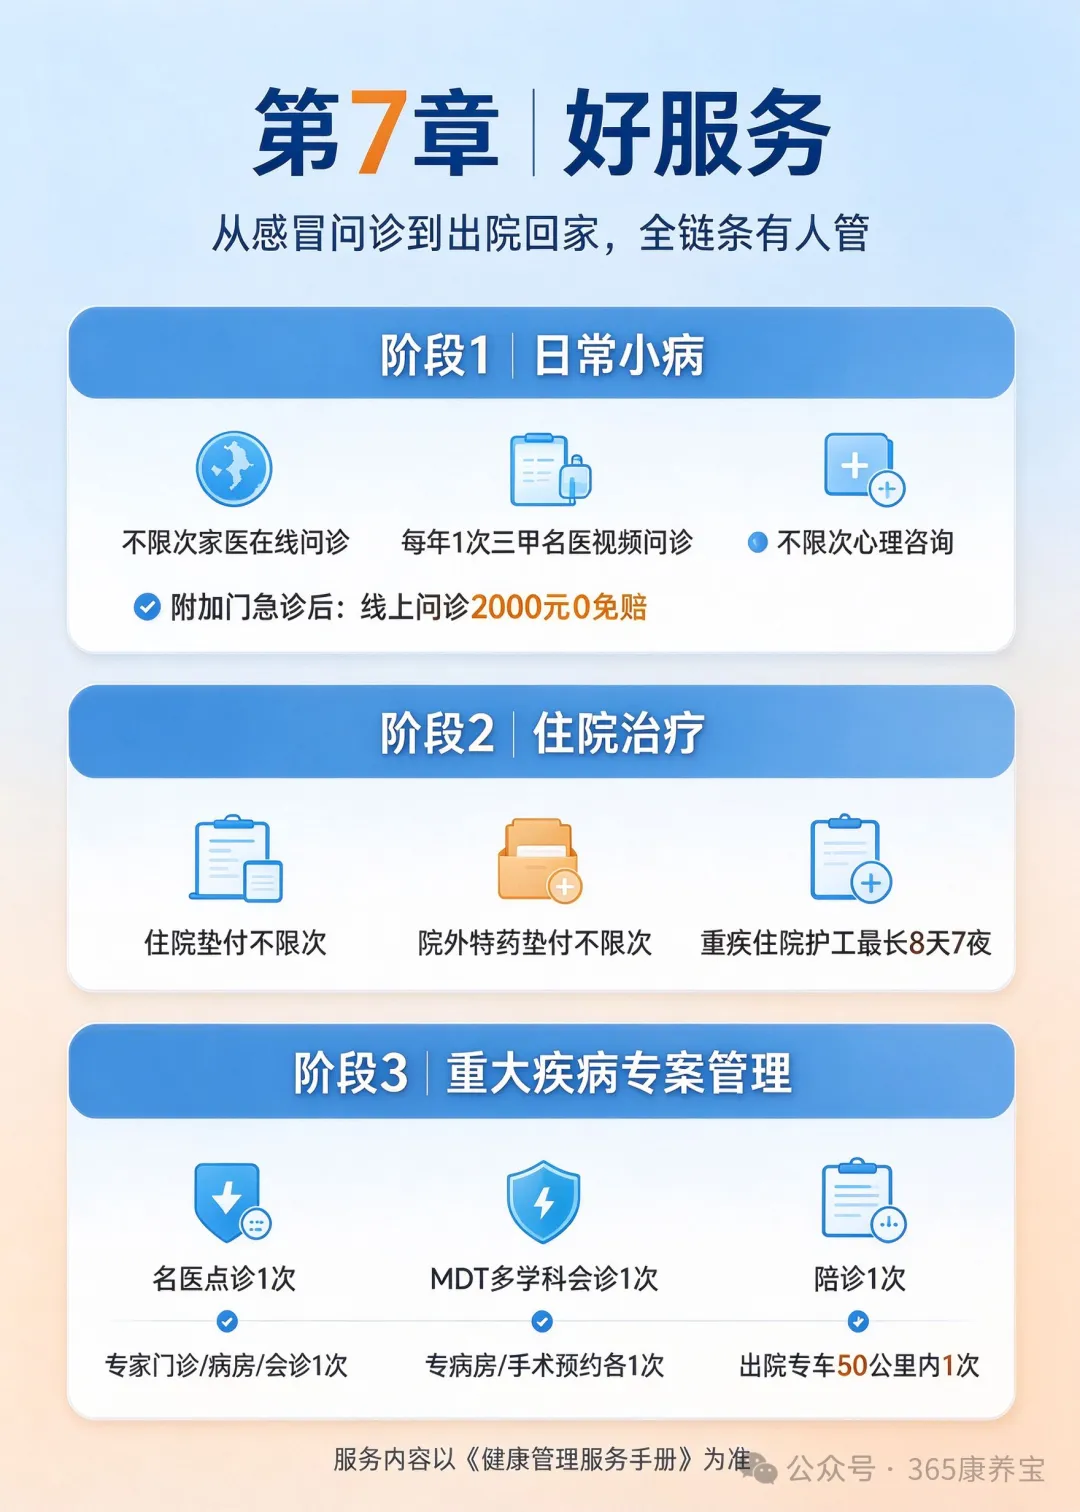
七、好服务:从感冒问诊到出院回家,全链条有人管
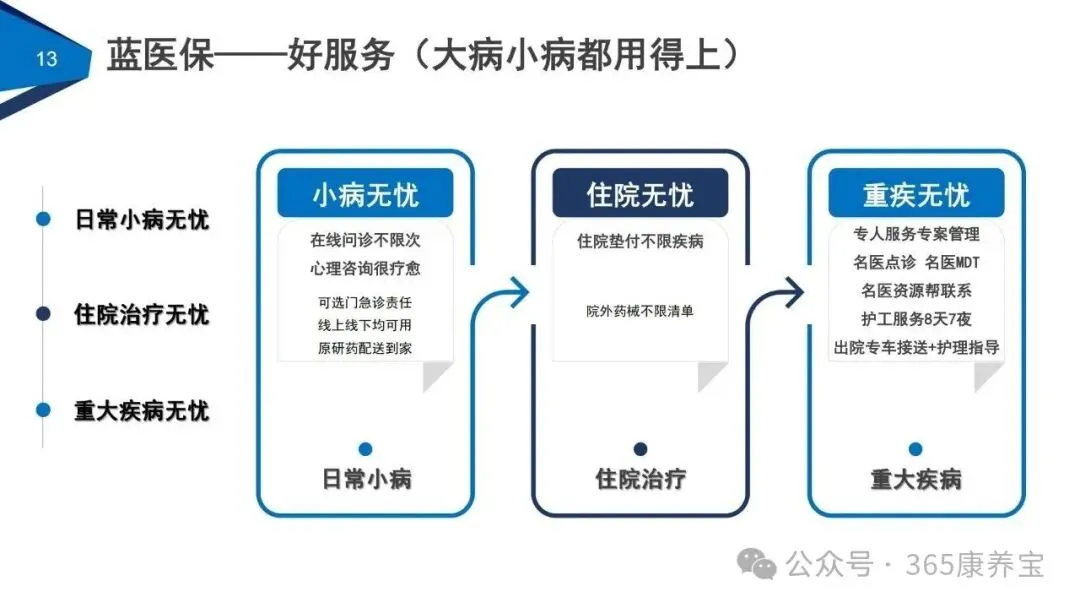
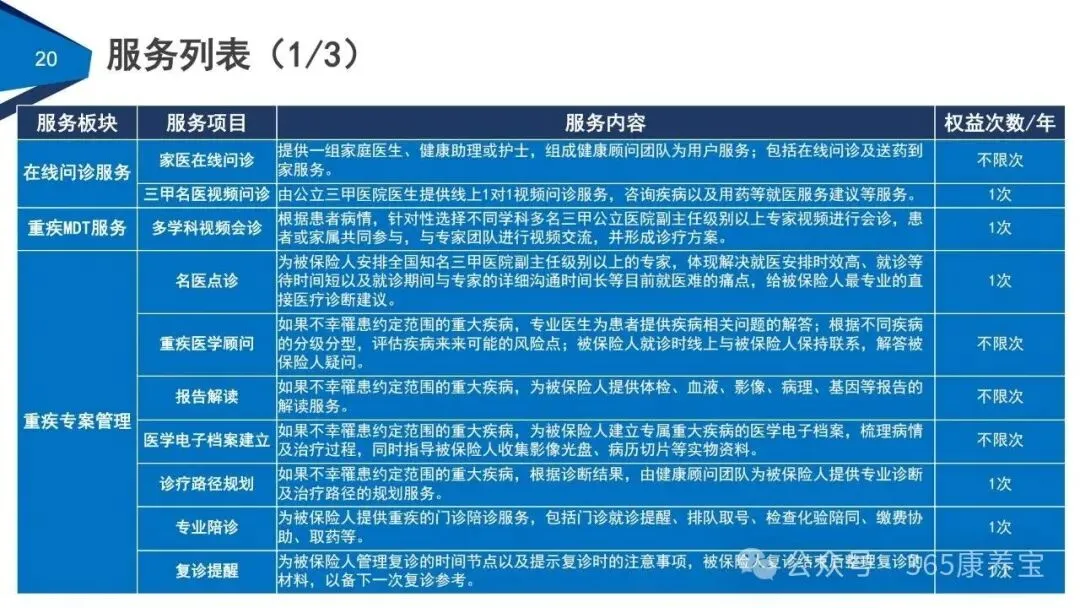
这是线下版最该被讲出来的价值。服务按「日常小病—住院治疗—重大疾病」三段铺开,材料里列了二十多项,挑真正用得上的说。
(一)日常小病:别为个感冒跑医院
1. 家医在线问诊不限次,配家庭医生+健康助理团队,还能送药到家;三甲名医视频问诊每年1次。
2. 心理咨询不限次,情绪撑不住的时候有人接住,这项很多人买了但不知道有。
3. 加了门急诊责任的话,线上问诊费2000元、每天限5次0免赔;线上药品费2万元、每天限5次、报80%,线上线下都能用,原研药还能配送到家。
(二)住院治疗:最怕先掏几十万
1. 住院垫付不限次、不限疾病——住进网络医院、符合条件,保险公司直接跟医院结算,不用你先借一圈钱再等报销。
2. 院外药械走特药垫付不限次,药房预约购药、公司按约定比例直付,同样不用先垫资。
3. 重疾住院配院内护工服务,一次最长8天7夜、不可拆分,家属不用请假守床。
(三)重大疾病:帮你抢到对的医生
这一组是「专案管理」模式,专人跟着你走:
1. 名医点诊1次:安排全国知名三甲副主任级别以上专家,解决的是「挂不上号、见不到大主任」的痛点。
2. 三甲视频问诊1次 + 多学科MDT会诊1次:多学科副主任级以上专家一起出诊疗方案,家属能一起线上参与。
3. 专家门诊/病房/手术预约各1次,覆盖全国300多个城市3000多家医院;国内二次诊疗1次,拿不准第一份诊断时再听一家意见。
4. 陪诊1次、诊疗路径规划1次、复诊提醒1次,加上重疾医学顾问、报告解读、电子档案不限次,还有理赔材料收集指导1次、院后营养指导1次。
5. 出院时专车送达同城指定地址,限50公里内1次,回家后院后照护指导不限次。从推着轮椅上车到回家怎么养,都有人管。
📌 一句话提醒:以上服务的具体内容、申请条件和流程,一律以《健康管理服务手册》为准,别把宣传页当成服务承诺书。
————————————————————————
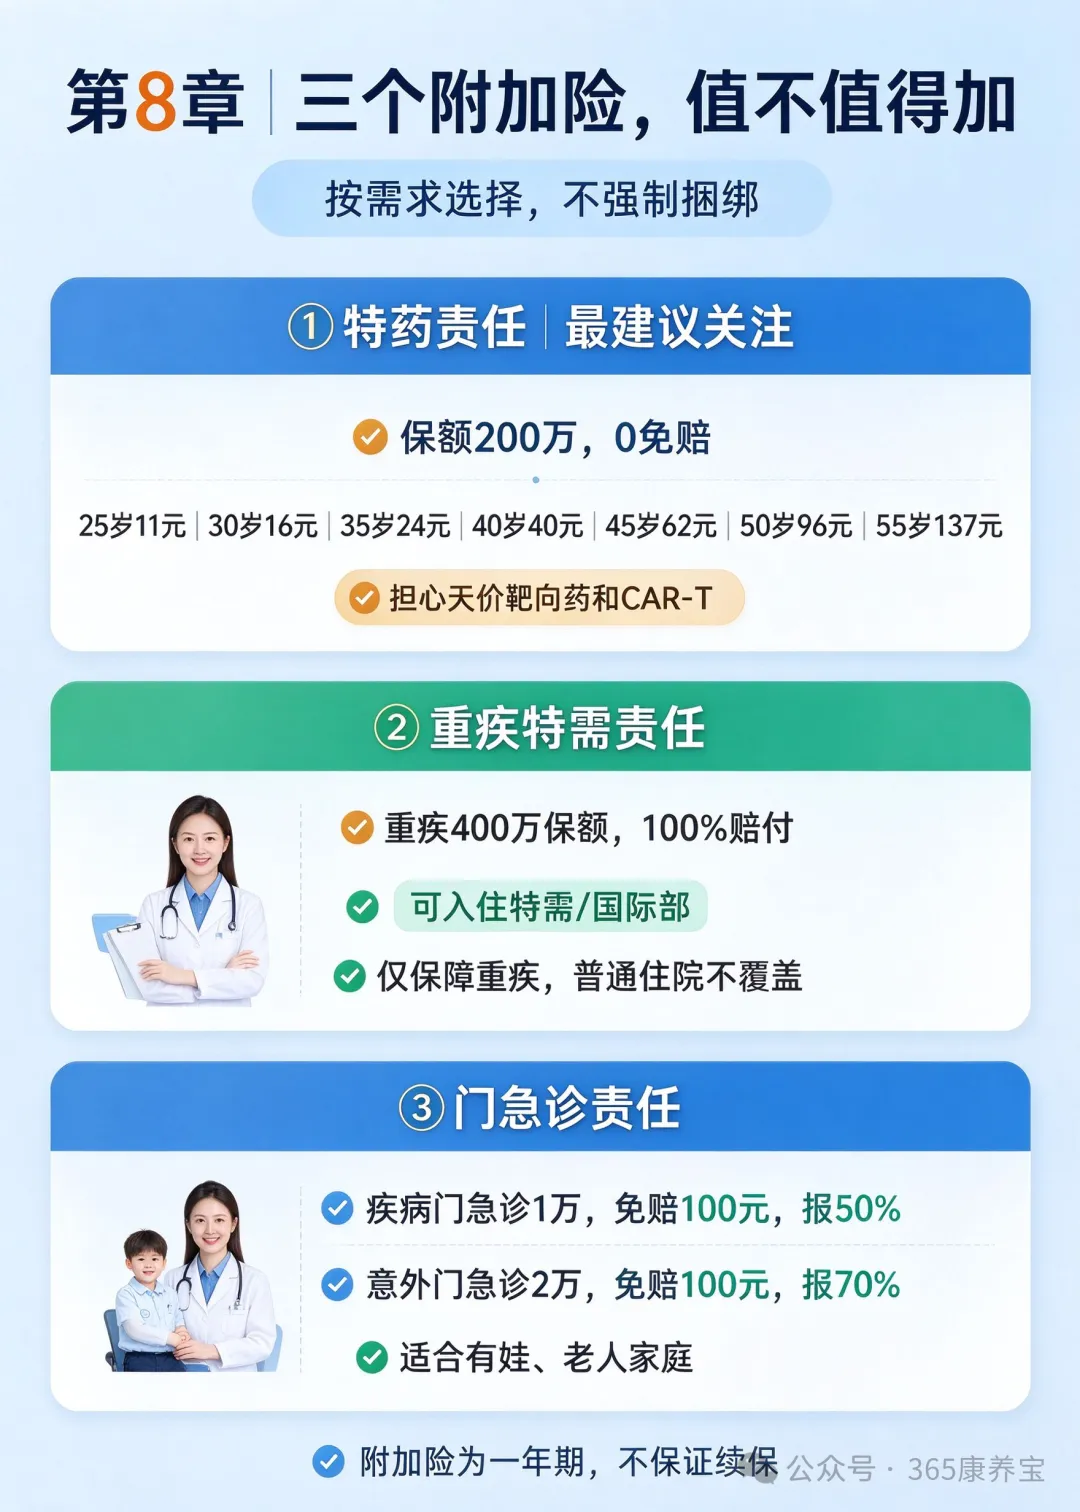
八、三个附加险,值不值得加?怎么加?
加不加,先看自己怕什么。三个可选责任的费率都很便宜,单独拎出来算笔账(有医保、含等待期口径)。
(一)特药责任:最该加的那个
保额200万、0免赔。费率:25岁11元/年、30岁16元、35岁24元、40岁40元、45岁62元、50岁96元、55岁137元。一杯奶茶钱换200万抗癌特药兜底,性价比肉眼可见。怕的是天价靶向药和CAR-T那一针,就别省这几十块。
(二)重疾特需责任:怕住院受罪的加
120种特定疾病医疗400万、赔付比例100%。费率:25岁90元、30岁95元、35岁164元、40岁起明显上台阶。想要重疾时住特需部、国际部、单间,靠它撑起来。注意它保的是「重疾」,不是日常住院也走特需。
(三)门急诊责任:家里有娃有老人的可以加
线上问诊+药品已说过;线下部分:疾病门急诊1万保额、免赔100元、报50%、单次限300元;意外门急诊2万、免赔100元、报70%。费率大概三百元一档。它不享受家庭折扣,而且有理赔门槛设计,适合高频小病场景,别指望靠它覆盖大额支出。
————————————————————————
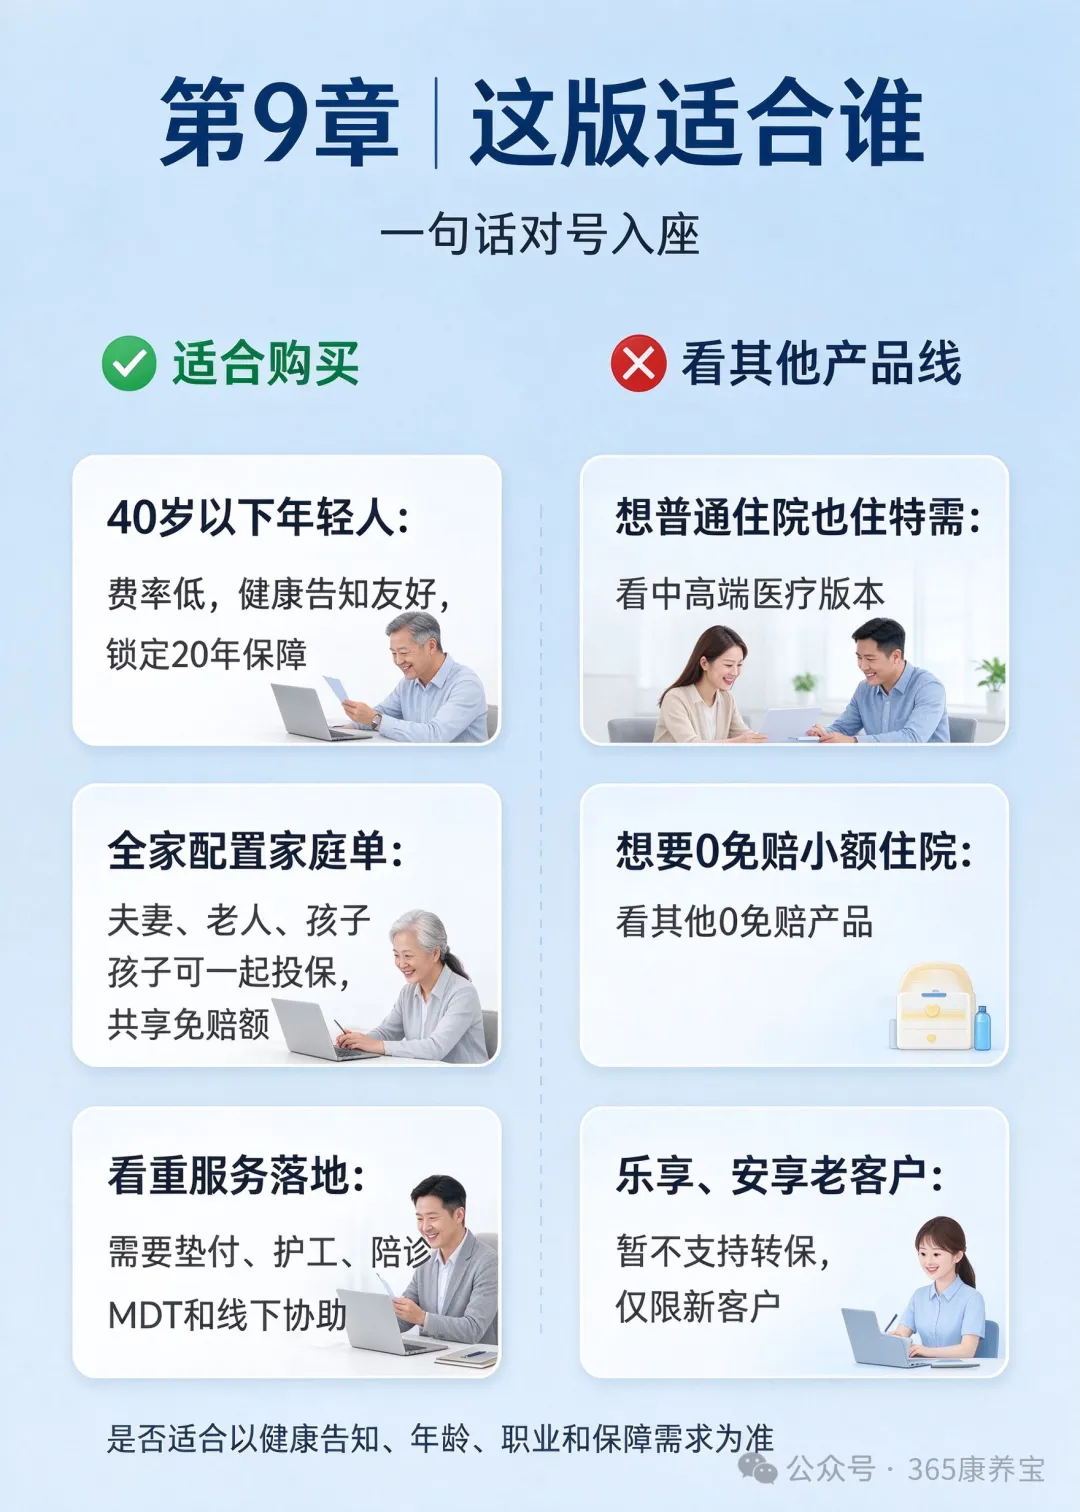
九、这版适合谁?一句话对号入座
材料里的客群定位很清楚,我帮你翻译成大白话:
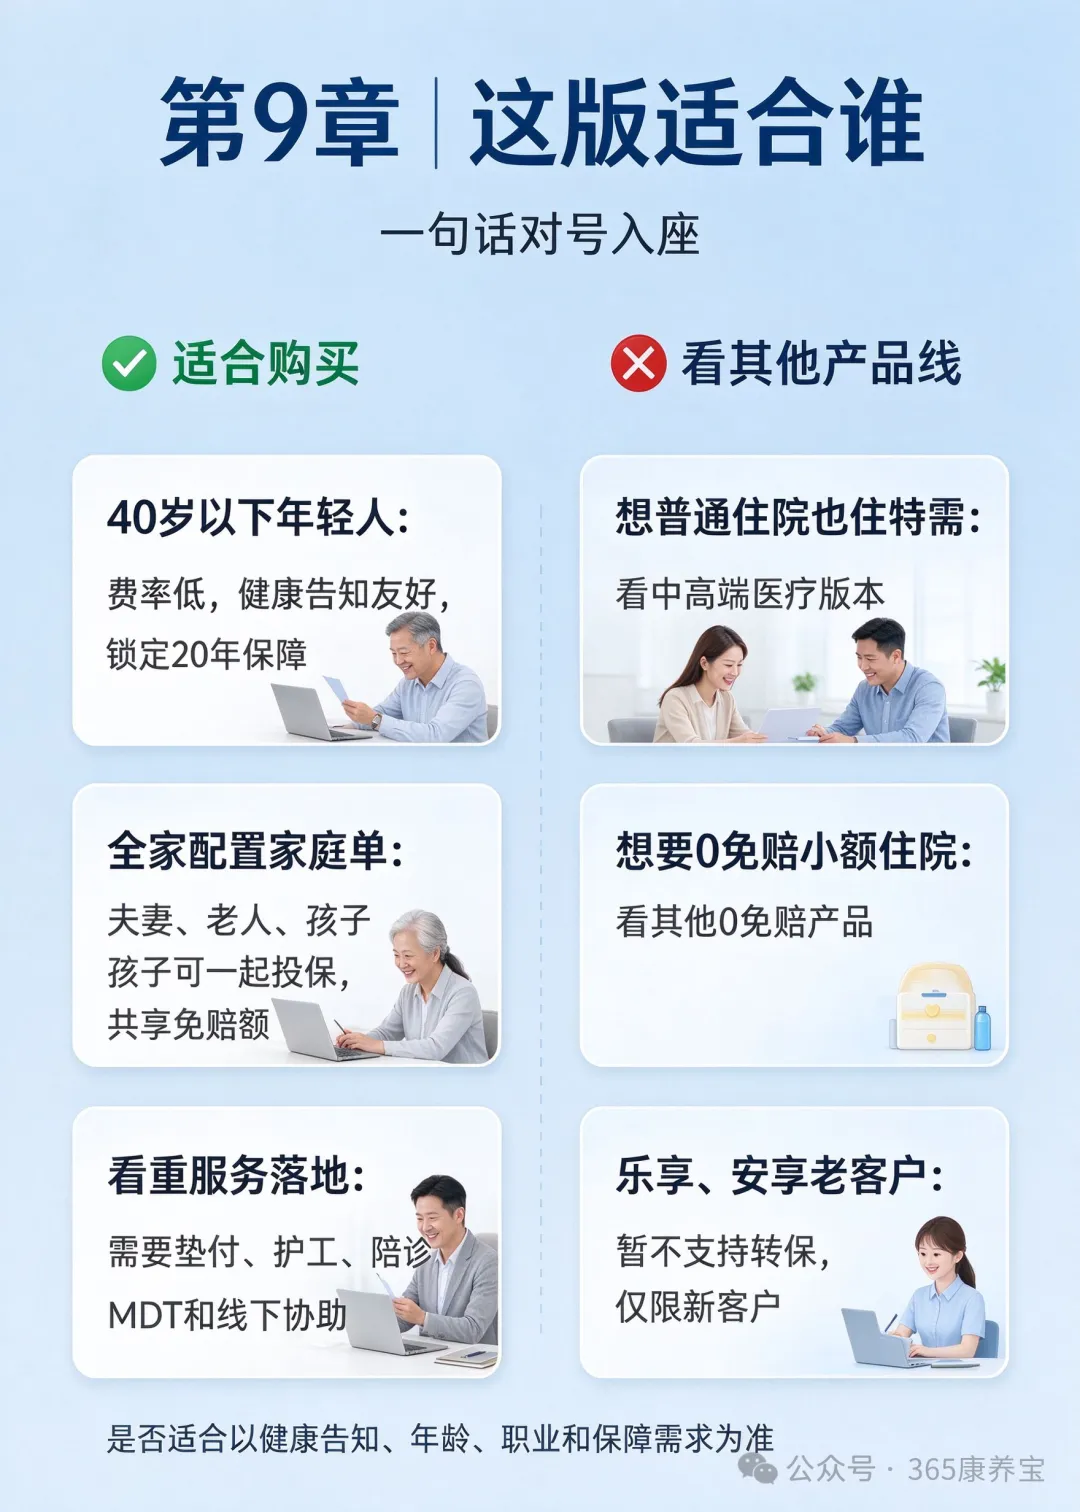
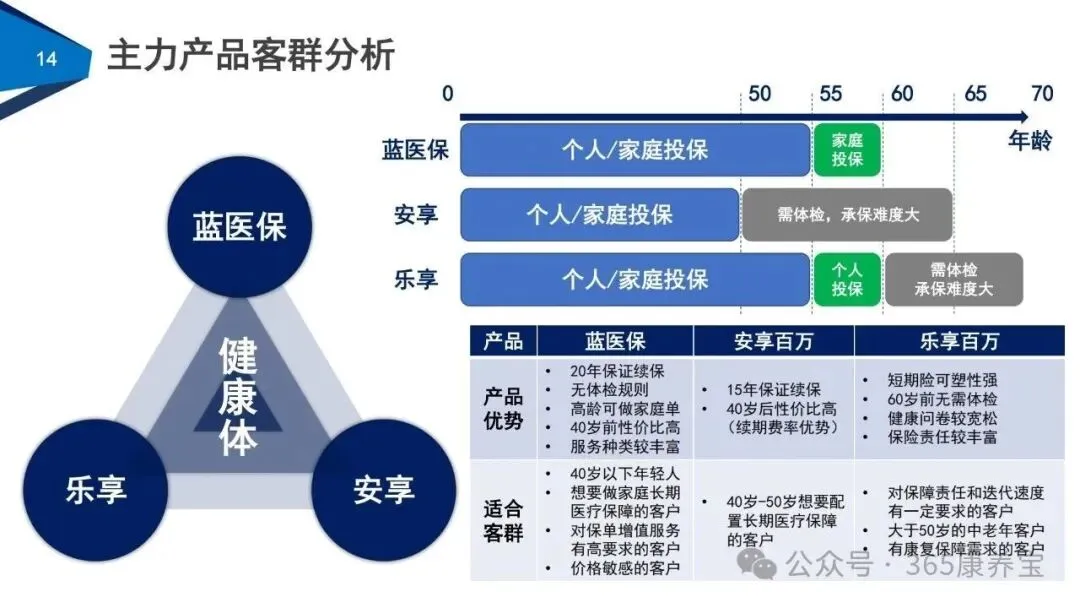
(一)40岁以下、刚工作或在组建家庭的年轻人
费率最低、身体大概率干净好过健告、20年锁住不折腾。买的是「别等我体检出结节了才想起没保险」这份先手。
(二)想给全家一把撑开的保护伞
老人、孩子、夫妻一起投,共享免赔 + 阶梯折扣双叠加,56—60岁的长辈也能借着家庭单上车,不用体检。这是线下版最聪明的设计。
(三)看重「出事有人跑腿」的人
你把保单服务当保险的一部分,而不是只认报销数字——垫付、陪诊、护工、MDT这套组合,线上自助下单给不了,线下代理人在出险时的对接价值就在这里。
(四)哪些人先看别的
想要日常住院也走特需部、或者希望0元起赔小额住院的,可以再看蓝医保的中高端2026或0免赔版本,那是另一条产品线,别跟这份线下版混为一谈。另外已持有乐享、安享的老客户,目前暂未开放转保,线下版只收新客户,别白跑一趟。
————————————————————————
十、买之前,这6个坑一定别踩
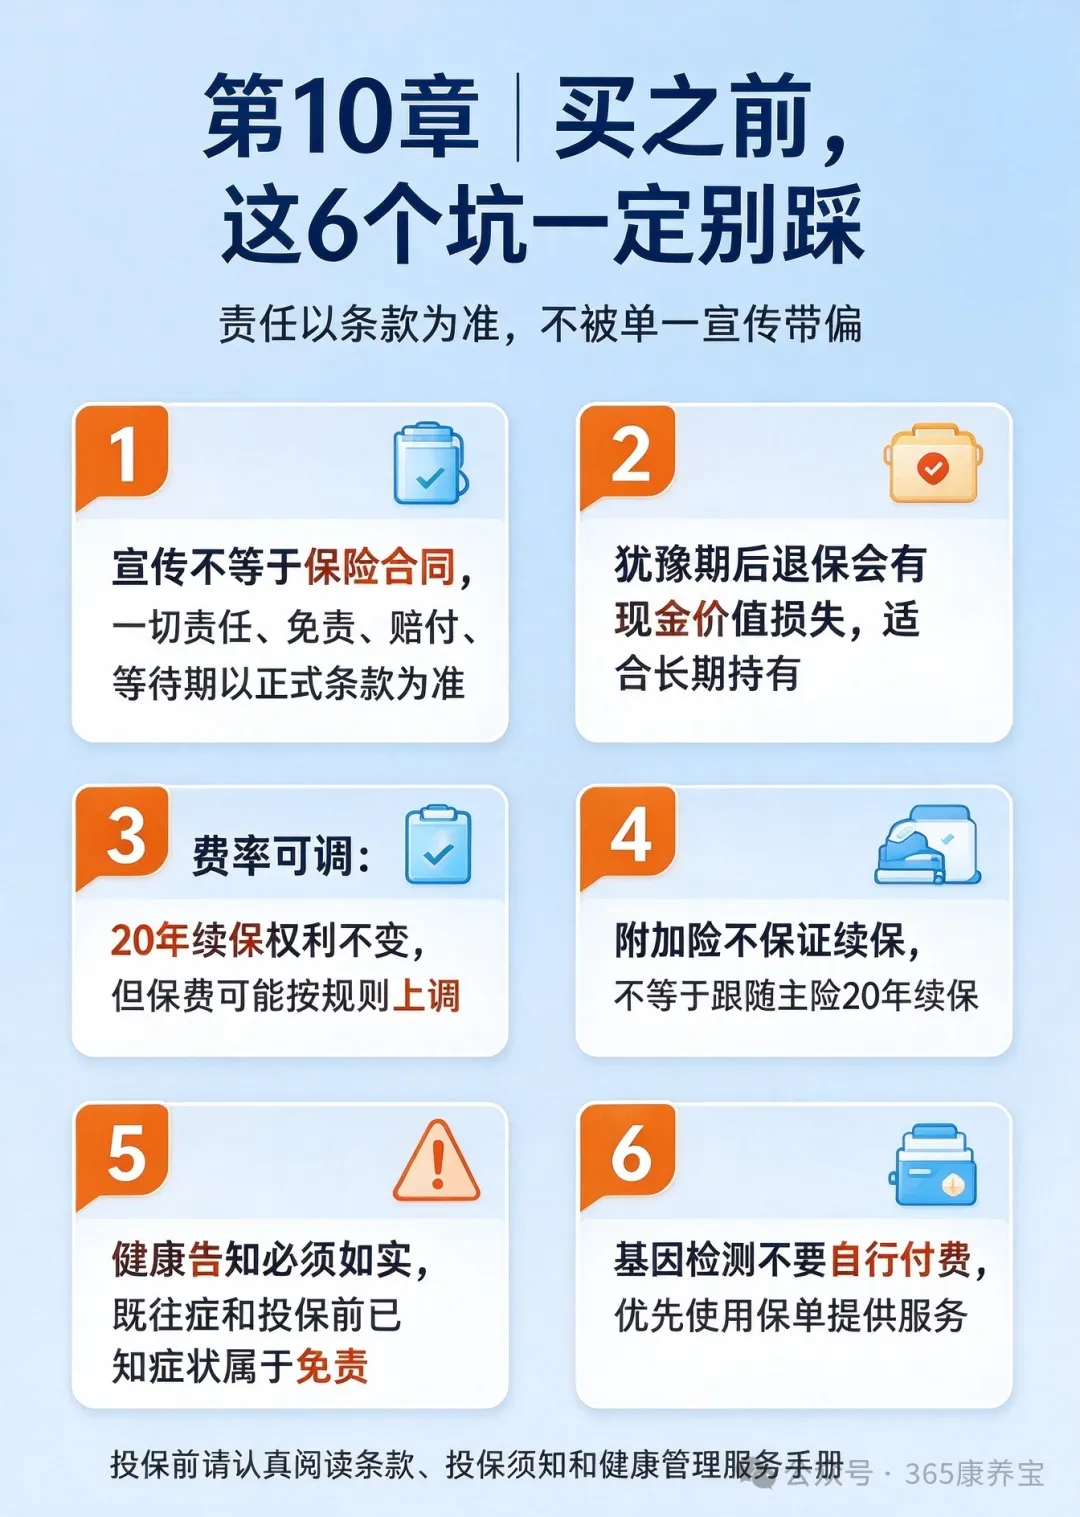
1. 宣传材料不是合同。责任、免责、理赔要求、等待期、赔付比例,一切以条款原文为准;等待期内出险,保险责任是有差异的。
2. 犹豫期后退保会亏。长期医疗险前期费用高,头几年退掉拿不回多少现价,买之前想清楚是长期持有。
3. 「费率可调」是真的会调。20年续保权不动,但保费可能按规则上调,别按今天的212元做一辈子预算。
4. 三个附加险不保证续保。特药、特需、门急诊都是1年期,主险的20年稳,不等于附加险也稳,续保时要留意。
5. 健康告知务必如实。既往症、投保前已知晓的症状是免责重灾区,别信「不体检就等于不用告知」。
6. 基因检测别自购。保单里没有这项保险责任,但有这项服务,先用服务、别先花钱。
————————————————————————
写在最后:一份医疗险的「确定性」,值多少钱
医疗险的底层不是赔多少钱,而是那句承诺能不能兑现20年。蓝医保线下版把长期续保写进主险,把院外好药和重疾就医资源塞进责任,再把垫付、护工、MDT这些「人”的服务」挂在旁边——它卖的不是一张报销单,是一句「真出事,你不用一个人扛」。
如果你30岁上下、有医保、家里还没配长期医疗,这份组合的起步价不过一顿饭钱。先让代理人把条款里的免责和赔付比例指给你看一遍,再签字。看得懂的合同,才是真的保障。
————————————————————————
一句话总结
线下版以「20年保证续保」主险打底,叠加271种特药+5种CAR-T与院外药械,配共享免赔、递减及垫付护工,40岁前费率极能打;但附加险不保证续保、费率可调,投保前看清免责。
完整版下载请点击文末“阅读原文”
免责声明
我们尊重知识产权、数据隐私,只做内容的收集、整理及分享,报告内容来源于网络,报告版权归原撰写发布机构所有,通过公开合法渠道获得,如涉及侵权,请及时联系我们删除,如对报告内容存疑,请与撰写、发布机构联系。
整理于“365康养宝”(知识星球)
扫描下方二维码加入,即可下载
精选报告推荐
1.转发收藏:79家公司2011-2024年度分红保险红利实现率及官方查询网址全集(截至20251102)
2.国家金融监督管理总局.商业健康保险高质量发展15条(金发〔2025〕34号)及解读PPT
3.第四套中国人身保险业经验生命表(2025)及监管新规解读及25页解读PPT
4.独家:参与国家医保局.商保创新药目录价格协商的24款药品名单(附表格及申报PPT)
免费查看及下载更多高清完整版报告

