固态电池:从“路线PPT”进到“中试线+装车窗口”硬核对表
- 2026-11-09 15:44:50
固态电池:从“路线PPT”进到“中试线+装车窗口”硬核对表2026年再聊固态电池,不能再按“实验室能量密度刷到多少”那套话术讲了。行业真正的分水岭就一句话:半固态已经踩进量产装车,全固态集体卡在“中试线跑通—良率爬坡—小批量装车验证”这三道工程工序上,2030年才是政策给的“初步规模化”起点。 下面用一张硬核对表,把进度、路线、供应链、避坑一次讲清楚。 半固态/固液混合:2026年进入商业化落地周期,清陶配套智己/名爵/MG、卫蓝配套蔚来150kWh包、东风×赣锋350Wh/kg版本9月已量产上车,属于“已经能买到、能开上路”的一层 全固态:2026年是中试线密集投产年,2027年前后小批量装车验证,2030年前后初步规模化——这是人民网引EVTank白皮书和“十五五”新型电池规划的共识口径 实验室样品:500Wh/kg、1218公里续航、1500公里宣传,这些是原型车/样品级数据,不等于量产良率和车规寿命,看的时候自动打折 欧阳明高院士的原话最克制:全固态规模化普及还要3-5年,2026年底到2027年会有测试车,消费者“不用等” 。企业公布的是最乐观计划,行业路线图给的是最可能实际情况——中间有时间差,别把规划当交付。 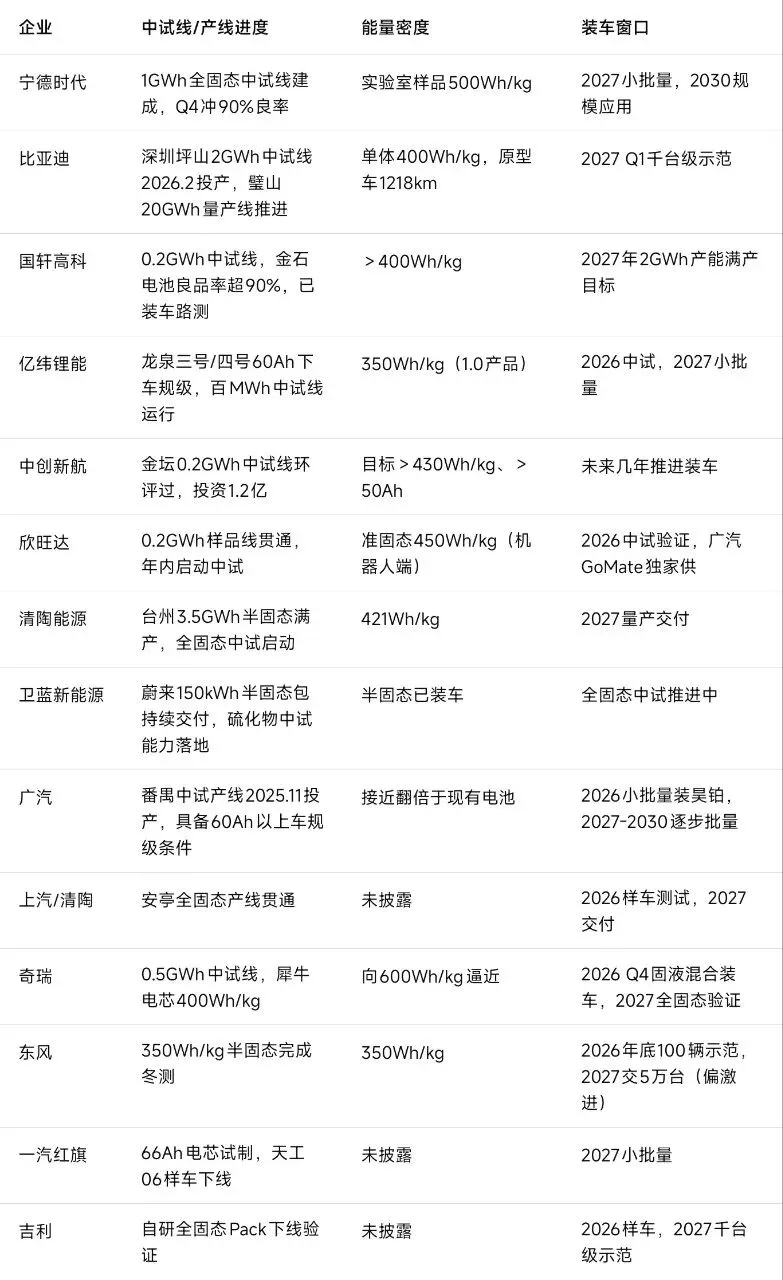
海外对照:丰田全固态从2026推迟到2028,本田/日产/三星SDI/SK On都在中试和良率攻关,中国整体领先日韩约1-2年 。 看这张表要盯三个真信号,不是看谁喊得响: 中试线是不是≥0.2GWh(小于这个是实验室延伸,不是工程验证) 良品率是不是稳过90%(中试90%≠量产90%,中间还有“死亡谷”) 是不是真装车路测(样车下线<小批量示范<千台级<量产,差一个数量级) 全固态不是单一技术题,是材料+工艺+装备+安全四道题叠在一起。 优点:离子电导率最接近液态电解液,几乎所有头部厂量产规划都押这条 死穴:对水极度敏感,产线要露点-60℃以下干房;遇水出硫化氢,有安全隐忧;硫化锂约200万元/吨,是电池级碳酸锂10倍以上,BOM占比最高能到75% 工程坑:固固界面接触差、需外加压力、充放电“呼吸效应”产生空隙、锂枝晶穿刺未彻底解决 化学稳定性好,但质地硬脆,要近1000℃烧结,超薄无缺陷膜片难做,界面电阻大 优势是能跟液态产线部分共用,半固态→准固态→全固态可沿途变现,最先上车的是这条 加工性好但室温电导率低,通常要加热到60℃以上才工作,能量密度天花板低,更多当复合电解质组分用 电导率不错,但生产出氯化氢腐蚀,必须全固态不能留溶剂,短期出不来 产线本身要重做一遍:传统液态的卷绕/叠片/注液几乎不能平移,干法电极、电解质涂布、转印、固态叠片、等静压致密化、高压化成分容是新工序 。单线产能至少2GWh才叫量产线,不是中试线跑通就完事 。 车规验证周期最长:过充、挤压、热箱、针刺、日历寿命、循环寿命——目前加速老化标准和寿命预测模型行业都没统一,电池厂说得再漂亮,整车厂敢不敢签定点才是最后一关 。 券商共识很一致——设备先行 → 材料跟进 → 电芯兑现 。这个顺序反过来炒就是踩坑。 液态产线80%-90%不能复用,不管硫化物/氧化物哪家赢,设备都要买。 整线交付:先导智能(干法电极+电解质涂布+固态叠片+等静压全工序打通,2025设备订单8-10亿,2026预计约20亿) 等静压/叠片/化成:利元亨、海目星(在手订单超100亿口径,排期到2027 Q1) 、杭可科技 干法辊压:纳科诺尔、宏工科技 密闭混料/粉体输送:灵鸽科技一类(硫化物怕水,专属设备提前招) 硫化物电解质/硫化锂:天赐材料(百吨级中试线试生产,液相法成本比固相低30-40%)、恩捷股份(10吨级电解质产线贯通+复合膜)、国瓷材料(自动化产线落成,已过下游验证) 氧化物电解质粉体:上海洗霸、国瓷材料 正极升级:当升科技(全固态正极累计出货50吨,富锂锰基支撑500Wh/kg级)、容百科技、厦钨新能(CVD硫化锂方案过验证) 负极升级:贝特瑞、璞泰来(硅碳负极)、赣锋锂业(金属锂负极+中试) 添加剂:多氟多、瑞泰新材(LiTFSI类) 铝塑膜:紫江企业、璞泰来、明冠新材——软包固态对封装要求更高,紫竹高科铝塑膜营收占比90.96%,概念纯度高但单一业务波动大 骨架膜/陶瓷涂覆:星源材质、长阳科技 锆基/氧化铝粉体:东方锆业、天马新材(LLZO、涂层填料) 前期资本开支最重、良率爬坡最慢、毛利率先被拖累。 半固态先兑现:比亚迪、国轩、赣锋、卫蓝、清陶、蜂巢(2026.10中镍半固态量产) 全固态看长期:宁德时代、比亚迪、国轩、亿纬、孚能、赣锋锂业 不是只靠车:eVTOL(上海洗霸)、人形机器人(孚能送样头部客户、欣旺达供广汽GoMate)、商业航天、储能——低空和机器人对能量密度容忍度更高,可能比乘用车更早跑通单位经济 。 ⚠️ 把半固态当全固态:市面90%以上在建产能是电解液占比5%-20%的固液混合,按GB/T 43568-2026国标,连全固态门槛都够不着 。看到“固态电池量产”先问液态占比多少。 ⚠️ 把中试线良率当量产良率:中试稳过90%(国轩、宁德目标)不等于GWh级产线90%。行业公开判断中试线良率还在62%-68%区间,量产生死线是92% 。中间是“死亡谷”。 ⚠️ 把样品能量密度当量产包数据:实验室500Wh/kg、原型车1218公里,是单电芯+理想工况。量产要考虑 pack成组效率、热管理、循环寿命、快充衰减,实际装车打八折起步。 ⚠️ 概念股自曝风险:上海洗霸已发提示公告——固态电池业务暂未形成长期稳定规模化收入,送样结果有大不确定性 。紫竹高科铝塑膜纯度高但业务集中,一字板锁仓换手率2.66%,情绪一过就是回撤。 ⚠️ 以为2027=全面普及:2027是“小批量装车验证年”,欧阳明高给的口径是占市场1%份额还要5-10年,2030年渗透率也不足5% 。从“验证”到“平价”到“普及”是三段时间。 ⚠️ 路线未定就押单一材料:硫化物是主流但没锁死,氧化物半固态先赚钱,卤化物/聚合物做复合备用。材料股选“多路线覆盖”的(天赐全路线、当升锂磷硫氯、恩捷硫化物+骨架膜)比单选硫化锂的稳。 中试线规模:是不是≥0.2GWh,有没有从样品线升级到中试线 良率曲线:中试线稳过90%后,GWh级产线能不能守住85%+ 车规认证:GB/T 43568-2026全固态国标测试过没过,有没有车企定点协议(不是MOU) 硫化锂价格:从200万/吨往20万/吨走的节奏,决定BOM能不能跟液态打 设备订单确认:先导/利元亨/海目星季报里固态专用设备收入占比,比概念股涨停更真实 真实装车数:千台级>百台样车>测试车,看交强险上险数据,不看发布会 固态电池2026年真正的变化,不是“能量密度又刷新高”,是产线轰鸣声盖过了PPT翻页声——宁德1GWh中试线、比亚迪2GWh中试线、国轩0.2GWh跑路测、广汽60Ah车规级条件具备、清陶3.5GWh半固态满产,这些都是真金白银的设备和工程师在跑 。 但“中试线元年”≠“装车元年”≠“普及元年”。半固态先吃肉,全固态2027年才进小批量验证,2030年才初步规模化。产业链里最先兑现的是卖铲子的设备厂(先导、利元亨、海目星、纳科诺尔),其次是卡位硫化物/氧化物电解质的材料厂(天赐、恩捷、国瓷、当升、厦钨),最后才是电芯厂利润释放。 炒这轮行情最忌讳两件事:把“规划产能”当“交付产能”,把“样品参数”当“车规参数”。剩下的,就是按上面那张对表,每季度核一次良率和装车数。 ⚠️ 风险提示:本文基于人民网/中国能源网公开报道、七部门《新型电池产业发展“十五五”规划》、“GB/T 43568-2026”全固态国标、欧阳明高院士及中科院物理所李泓公开访谈、各企业2026年发布会与半年报披露整理。各家中试线良率、装车台数、能量密度多为企业自披露或第三方汇总,受样品规格/测试工况影响大;全固态量产节奏、硫化锂降本路径、车企定点兑现均存在下行风险。所列A股公司仅作产业图谱分析,不构成投资建议,决策前以最新财报与公告为准。
一、产业阶段先定调:三层节奏,别混着看
二、头部企业对表:中试线在哪、装车窗口在哪
三、路线卡点:为什么“中试线有了”不等于“能卖”
硫化物(主流主攻方向)
氧化物(半固态主力)
聚合物/凝聚态(过渡路线)
卤化物(储备路线)
四、供应链分档:设备先兑现,材料跟后面,电芯最后
第一档:固态专用设备(2025-2026订单已确认收入)
第二档:核心材料(2026-2027放量,弹性最大)
第三档:封装与辅材(被忽略但先受益)
第四档:电芯制造(2027后才释放利润)
第五档:应用场景外溢(增量市场)
五、避坑:概念板块里最常见的五种错位
六、跟踪指标:下次复盘只看这六项
七、一句话收
本文来自网友投稿或网络内容,如有侵犯您的权益请联系我们删除,联系邮箱:wyl860211@qq.com 。

