CPO 是真趋势还是 PPT 故事?
- 2026-09-22 18:50:24
光通信深度分析 CPO 是真趋势还是 PPT 故事?芯片小土豆行业争议深度复盘 |
核心结论CPO 既不是 PPT 也不是 2026 的救世主,而是 LPO / NPO / CPO 三级火箭的最后一节。2026 是量产元年也是打脸元年,真正爆发在 2028 后。黄仁勋自己都划了线——CPO 先用在交换机芯片,不上 GPU。 |
第一件真事:Broadcom 在 2026 年 3 月宣布,Tomahawk 6 Davisson 正式量产出货——这是全球首款 102.4T 的 CPO 以太网交换机。
第二件真事:英伟达在 2026 年 5 月底,把 Spectrum-X CPO 交换机塞进了 Vera Rubin 的发布会,合作名单是 CoreWeave、Lambda、Oracle Cloud——三家具名的客户,不是 PPT。
第三件真事:2026 年 7 月,A 股 CPO 概念板块单月暴跌36.25%,板块市值从 8.40 万亿跌到 5.78 万亿,一个月蒸发 2.62 万亿。
三件事同一年发生,同一行业,同一群人,结论相反——这是怎么回事?
更蹊跷的是黄仁勋自己说过一句话:
" 黄仁勋的原话 " "CPO will first be used in network switching chips, rather than being directly applied to GPU main connections on a large scale." 翻译:CPO 我先用在交换机芯片上,GPU 主连接不急。 |
一边是量产、合作伙伴、客户部署;一边是暴跌、自己人划线、押后。
这才是 2026 年 CPO 真正的样子——既不是 PPT,也不是救世主。
我们先把"PPT 嫌疑派"的帽子放一放,看几件确实发生的事:
1. Broadcom TH6 真量产了
- 102.4T 单芯片带宽,业界首个CPO 以太网交换机进入量产
- 用的是台积电 COUPE 工艺 + SoIC 封装
- Meta 测试 400G 端口100 万小时零 link flap(链路无中断)
- 已交付客户:Meta、Microsoft、Oracle 等
2. NVIDIA Spectrum-X 量产 + 三家具名客户
- 整机 409.6T(由 4 颗 Spectrum-6 ASIC 拼成)
- 单 ASIC 含 32 颗 3.2T 硅光光引擎 × 512 lane × 200G
- 官方对比可插拔方案:能效高 5 倍,信号完整性提升 63 倍
- 首批客户:CoreWeave / Lambda / Oracle Cloud Infrastructure
3. 台积电 COUPE on Substrate 2026 下半年量产
- SoIC-X 3D 混合键合
- 200Gbps 微环调制器(MRM)尺寸仅传统 MZM 的1/10
- 系统能耗压到< 2 pJ/bit,比传统方案提升 5 倍
- 3nm 制程下光信号损耗< 0.1dB
4. 行业级资本动作
- Marvell 收购 Celestial AI(2026 Q1 完成),拿到硅光子核心技术
- Intel OFC 2026 展示玻璃基板 CPO 原型(2029 商用)
- 设备市场:2030 年中道封装 126 亿、后道测试 84 亿,合计230 亿增量
如果 CPO 是纯 PPT,这些事不会发生。Broadcom 不会在 2024 年就把 Bailly 交付客户,英伟达不会把 GTC + Vera Rubin 都押在 CPO 上,台积电更不会把 COUPE 当成下一代先进封装核心产品。——所以,这一头是真趋势。
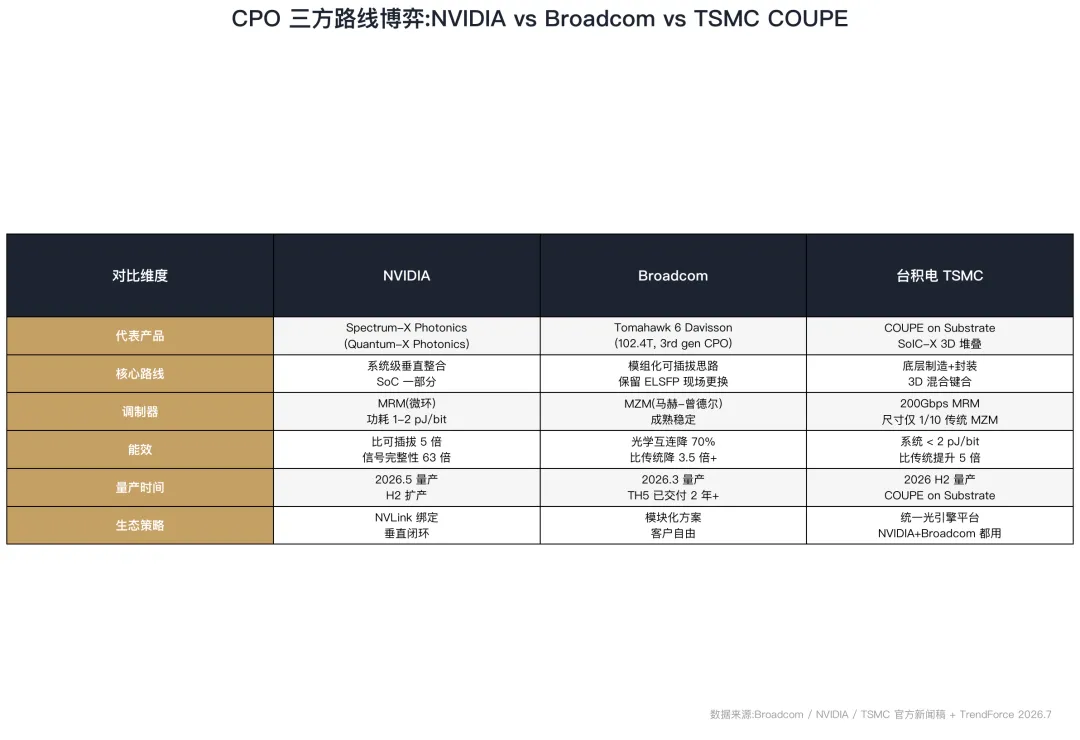
▲ 表:NVIDIA vs Broadcom vs TSMC COUPE 三方路线博弈(数据来源:Broadcom / NVIDIA / TSMC 官方新闻稿 + TrendForce 2026.7)
但故事如果只讲到这里,就成了公众号标准爽文。真问题在三个地方:
瓶颈 1:良率 19.4%
- CPO 当前良率仅 19.4%——每生产 5 个 CPO 模块,4 个可能报废
- 对比:传统可插拔光模块良率 95%+
- NPO(过渡方案)良率也不足 60%,预计 2027 才能爬到 80-90%
这意味着什么?华工科技董事长胡长飞说得直白:
" 华工科技董事长原话 " "CPO 需要解决硅光集成、液冷散热和批量制造的一致性问题,技术复杂度比 LPO 高出一个量级。" |
——良率不是线性提升,是阶梯式跳。每一道封装节点突破才跳一级,2027 之前 CPO 单模块成本下不来。
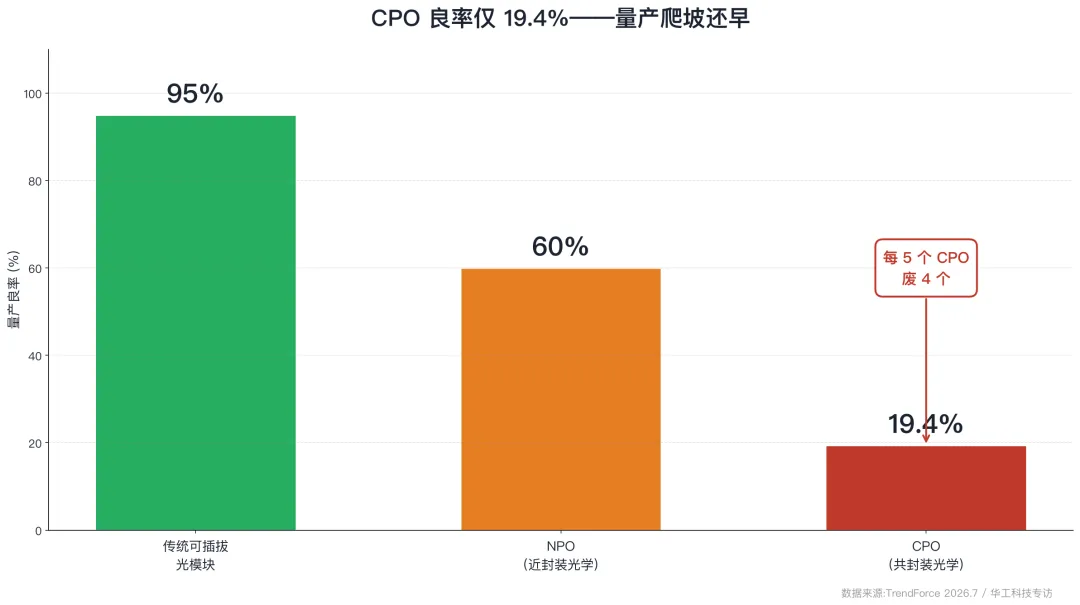
▲ 图:CPO 良率仅 19.4%,每 5 个废 4 个(数据来源:TrendForce 2026.7)
瓶颈 2:可维护性是"业务模式"问题
这是 CPO 最大、但最被低估的短板。
- 可插拔模块故障:拔出来换新,90 秒搞定
- CPO 故障:整块交换机或光引擎返厂,不能现场换
" Bernstein 97 页报告原话 " "云厂商不愿替换传统光模块。模块坏了拔插即可,CPU 焊死在交换机上,光引擎坏了整个交换机要返厂。光模块失效率本来就不低,运维人员无法承担这种停机成本。" 翻译:CPO 不是技术问题,是运维流程要重写的问题。 |
AWS / 谷歌 / 微软这种"几百万 GPU 集群"的玩家,每一次停机都是几百万美元损失。他们不可能为了一点点功耗节省,把运维从"换模块"改成"换整机"。
Broadcom TH6 留了一个巧思:外置激光模块(ELSFP)可现场换——但光引擎本身仍不能换。这已经是妥协方案了。
瓶颈 3:标准化碎片化
- NVIDIA vs Broadcom 路线分裂(MRM vs MZM 调制器之争未平息)
- Intel 选择玻璃基板另起炉灶
- TSMC COUPE / Swiss Peak / OIF 标准未统一
- CPO 依赖 6+ 厂商协同:交换芯片 + 光引擎 + 激光器 + 光纤 + 封装 + 测试
生态未统一,本身就是"还在路上"的证据。
2026 年 7 月,A 股 CPO 板块单月暴跌36.25%,这数字背后藏着三层信息:
第一层:市场对 AI 算力需求预期修正了——年初预期的"算力永远不够"被回调
第二层:65 只 CPO 成分股中位数跌幅 40.99%,仅 5 只上涨,14 只跌幅超 50%
第三层:但产业长期逻辑未证伪——8 月 4 日单日反弹 6.96%,光库科技 / 蘅东光等涨超 10%
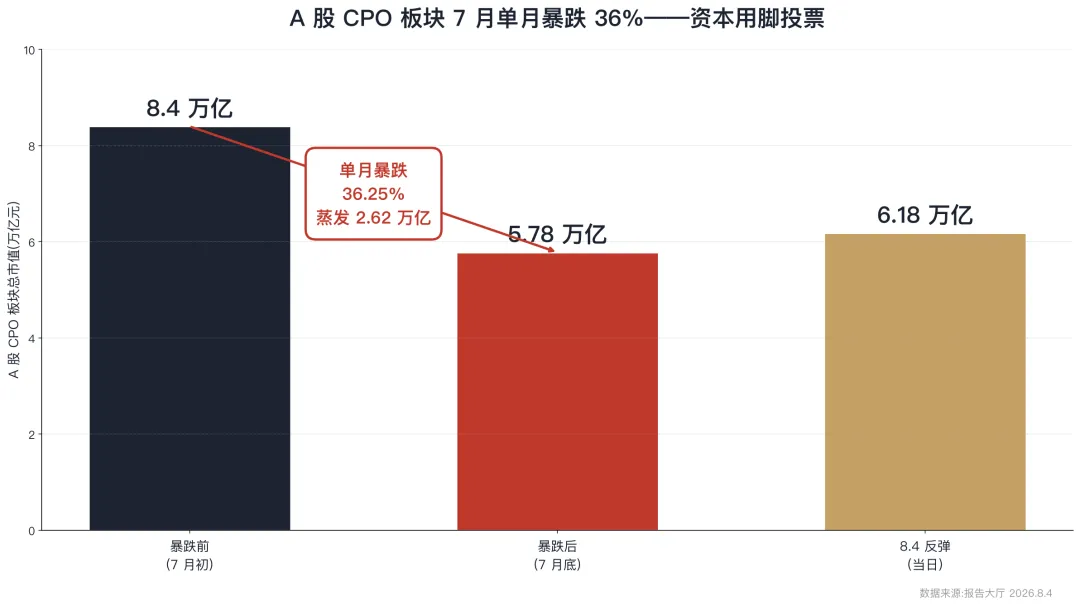
▲ 图:A 股 CPO 板块 7 月单月暴跌 36%,蒸发 2.62 万亿(数据来源:报告大厅 2026.8.4)
资本市场用真金白银告诉你:
CPO 不是 PPT(否则不会反弹); 它就是 2026 年最被高估、同时又最被低估的故事。 |
如果你只盯着"CPO vs 传统可插拔",你会得出错误结论——因为 2026 年的真正战场,根本不在 CPO。
2025-2026:LPO 才是真正吃到肉的
LPO(Linear Pluggable Optics,线性可插拔光学)——保留可插拔外壳,砍掉 DSP,用线性驱动 + SerDes 均衡。
- 单模块功耗降25-50%
- 单模块成本降15-20%
- 兼容现有架构,落地快
- 800G LPO 已小批量出货
- 1.6T LPO 是 2026 主流方案,Meta / 谷歌 / 微软大规模部署
- 思科 2026.2 发布 800G LPO 模块
- 2026 LPO 全球市场规模:>30 亿美元,渗透率 25%+
LPO 是 2026 真王炸。不是 CPO。
2026-2027:NPO 是过渡桥
NPO(Near-Package Optics,近封装光学)——光引擎靠近 ASIC 但不完全封装,保留一定可维护性。
- 带宽密度比 LPO 提升 2 倍,功耗降 30%
- 不需要突破 CPO 的热管理、3D 封装难题
- 华工科技 2026.3 发布全球首款 3.2T NPO 光引擎
- 谷歌、阿里云、腾讯云集体采纳
- 阿里云基于 OIF 标准推出 3.2T NPO 模块
- 2026-2027 全球 NPO 市场:15 亿 → 45 亿美元,渗透率 30-40%
- 2026.7 华为联合百度、京东云等 20+ 企业发起 OPEN NPO 项目,推出国内首个 NPO MSA 多源协议
2027-2028+:CPO 才是终极方案
- 真正杀手应用是Scale-Up(GPU-to-GPU),不是 Scale-Out(rack-to-rack)
- 黄仁勋自己说的:CPO 先用在交换机,不上 GPU
- Bernstein 预测:Scale-Up 延后到 2028 H2 后
- TrendForce 渗透率:2026 仅 0.55% → 2028 才 8%
- LightCounting:未来 5 年传统可插拔仍主导
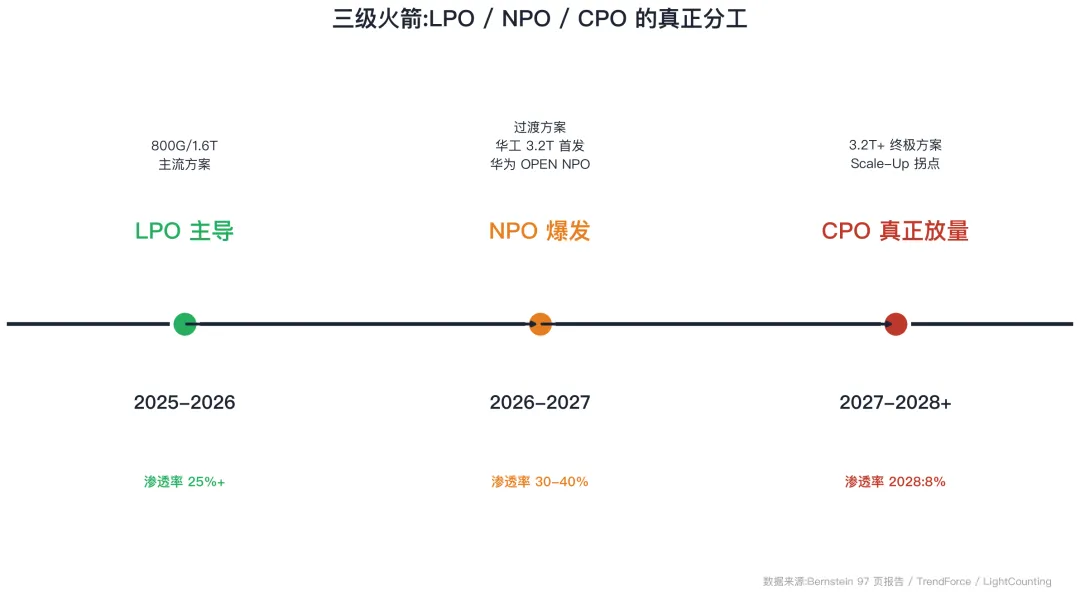
▲ 图:LPO / NPO / CPO 三级火箭分工(数据来源:Bernstein / TrendForce / LightCounting)
三级不是替代,是分工:
2025-26 LPO 主导 800G/1.6T
2026-27 NPO 爆发,过渡桥
2027-28+ CPO 真正放量,3.2T+ 终极方案
这是整篇文章最有意思的部分。
国际三巨头(英伟达 + 博通 + 台积电):押 CPO,赌 Scale-Up
- 数十亿美元级投资(NVDA 40 亿美元锁产能)
- 把 CPO 当下一代交换芯片的标配
- 时间表:2026 量产,2028 真正放量
国内三剑客(中际旭创 + 新易盛 + 天孚通信):卡位 NPO,CPO 押 2028 后
- 中际旭创港股招股书原话:"CPO 安排在 2028-2029 年推进",2026 重心是 800G/1.6T 硅光模块出货
- 新易盛:"NPO 产品预计 2027 H2 才有订单交付,2028 出货量级才会逐步提升"
- 天孚通信:"CPO 相关配套(FAU + ELS)已稳定交付"——不做 CPO,但深度卡位供应链
为什么路线这么不一样?不是国内落后,是国内务实。
CPO 短期真不赚钱。良率 19.4%、维护性卡死、标准化未统一——这三条,任何一条都够让国内厂商谨慎。
更聪明的打法是:
- 用 NPO 抢 CPO 量产前的窗口期(2026-2027)
- 用成熟制程降成本(粤芯 12 寸硅光平台、芯联集成 55nm 产线)
- 用标准争夺话语权(华为 OPEN NPO MSA)
" 冯明宪的判断 " "用封装抢时间,用成熟制程降成本,用标准争夺话语权。" ——这不是"落后",是"算账算得清"。 |
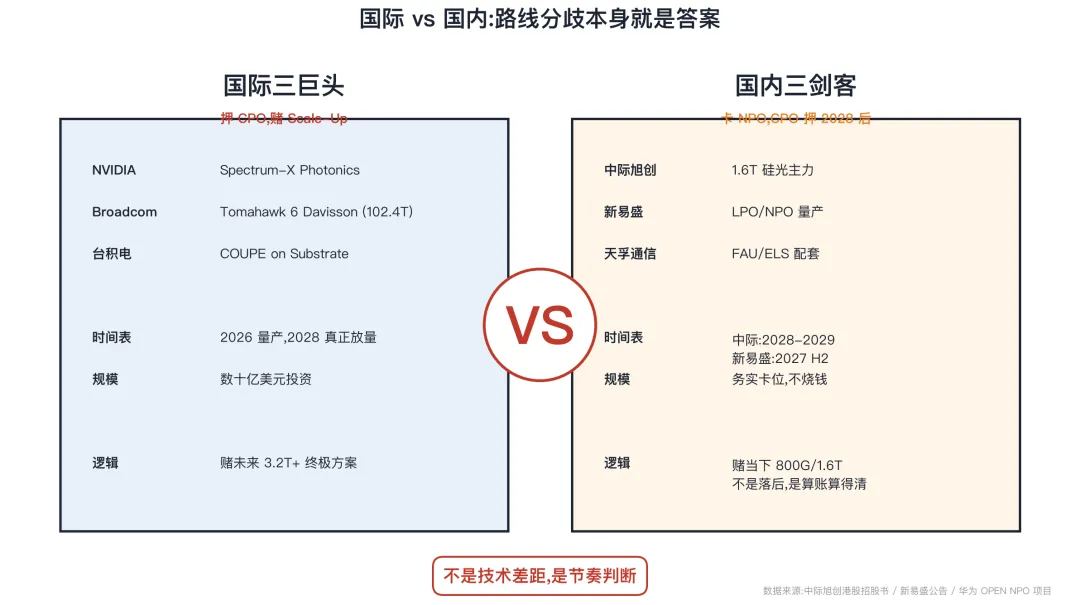
▲ 图:国际三巨头押 CPO vs 国内三剑客卡 NPO(数据来源:中际旭创港股招股书 / 新易盛公告)
结论 1:CPO 是真趋势,但不是 2026 的趋势
CPO 在 2026 已经发生——量产、客户、资本动作都在。但真正的爆发期是 2028 后,届时 Scale-Up(GPU-to-GPU)需求才会真正起来。
2026 你能赚到的 CPO 钱,大部分是设备端(硅光测试、先进封装、CW 激光器)的,不是模块端的。
结论 2:2026-2027 真正吃肉的是 LPO 和 NPO
- LPO 厂商(华工科技、思科、新易盛)已吃到 2026 的红利
- NPO 厂商(华工科技、阿里云、华为 OPEN NPO 联盟)是 2026-2027 的赢家
- CPO 厂商——博通、英伟达、台积电的供应链(中际旭创、天孚通信、信越化学、Lumentum)——2027 之后才是真回报
结论 3:国际 vs 国内不是技术差距,是节奏判断
国际赌未来,国内赌当下——两边都可能是对的。但如果你要投资,2026-2027 该看的是 LPO/NPO 厂商,不是 CPO 概念股。CPO 概念股在 2026 已经被 A 股用暴跌 36% 教训过一次了。
- 别在 2026 押 CPO,在 2028 押 CPO。
- 别在 2026 买 CPO 概念股,在 2027-2028 买 Scale-Up 真正落地的供应链。
- 别追"量产元年"的故事,追"良率爬坡 + 维护性解法 + 标准统一"三个真信号。
——这三个真信号,目前都没完全到位。
第一句 CPO 不是 PPT(Broadcom TH6 量产、Meta 100 万小时零故障、英伟达 Spectrum-X 三家具名客户、台积电 COUPE 量产——这些事不会说谎)。 第二句 CPO 也不是 2026 的救世主(良率 19.4%、维护性卡死、渗透率 0.55%、黄仁勋自己说不上 GPU——这些也不会说谎)。 第三句 CPO 是 LPO / NPO / CPO 三级火箭的最后一节——2025-26 LPO 主导、2026-27 NPO 爆发、2027-28+ CPO 真正放量。三级分工,不是替代。 |
——这才是 2026 年 CPO 的真正答案。
📢 互动时间 你身边有朋友在做 CPO、LPO 或 NPO 吗?评论区聊聊他们 2026 过得怎么样,是真的量产红利,还是 PPT 故事? |
作者:芯片小土豆 · © 2026 · 本文部分资料来自于网络收集
参考资料:TrendForce 2026.7 CPO 报告 / Bernstein 97 页报告 / Yole《数据中心共封装光学 2026》/ LightCounting 2026 / 国金证券 2026.5 / 中际旭创港股招股书 / Broadcom / NVIDIA / TSMC 官方新闻稿

