低空经济全产业链运营方案(32页 PPT)
- 2026-11-15 13:43:19
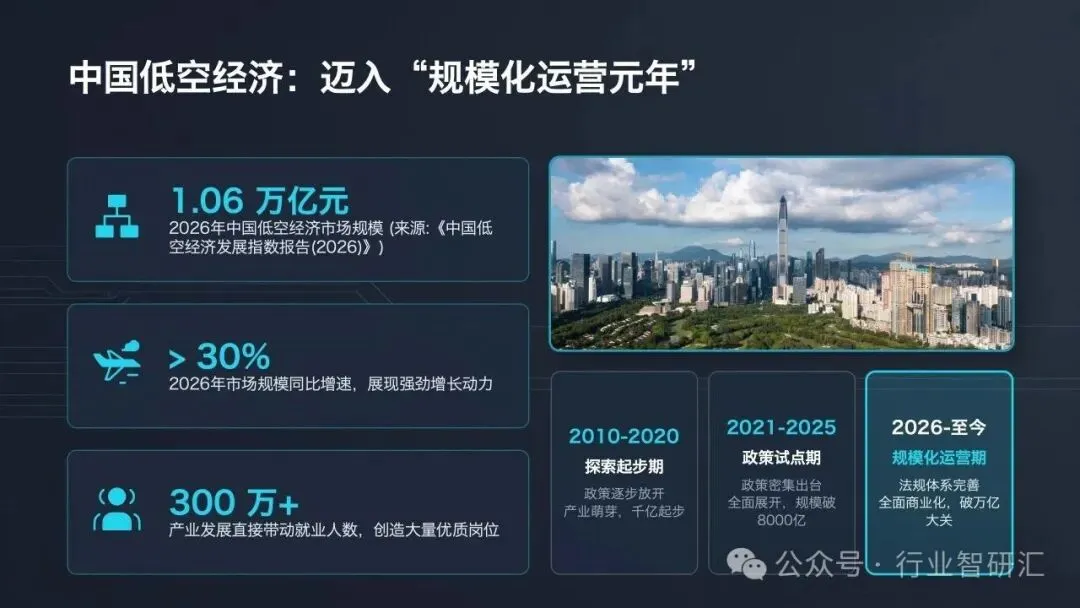
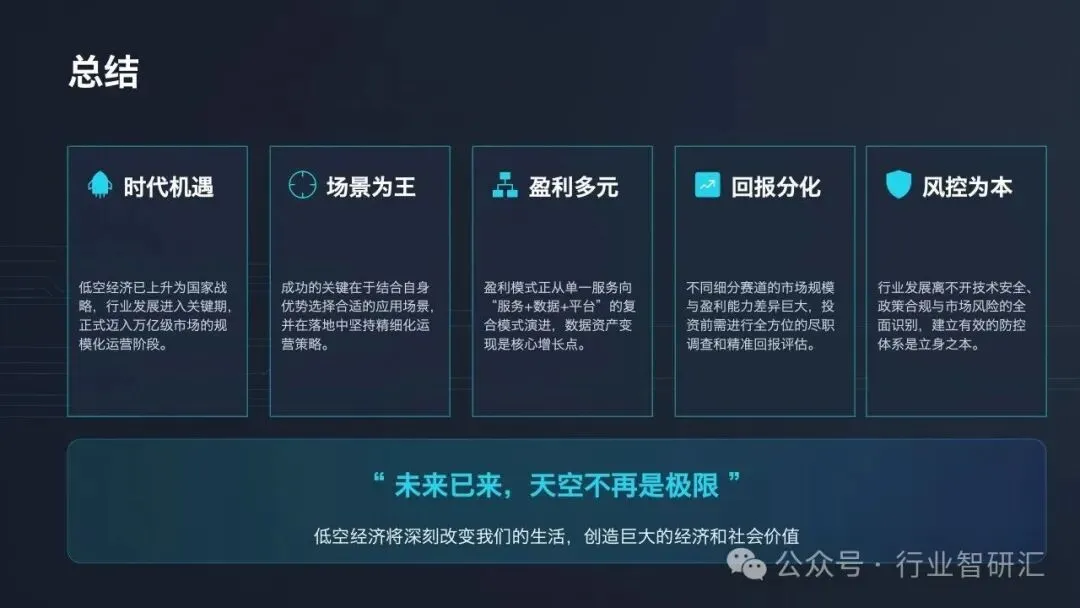
2026年的低空经济已经不需要再论证前景。1.06万亿元的市场规模、超过30%的增速、300万人的就业盘子,三个数字摆在一起,只说明一件事,这条赛道已经完成从概念到产业的跨越。真正需要回答的问题已经变了。谁能在万亿盘子里拿到利润,取决于是否选对了场景,以及在场景里把运营做到多细。
一、环境背景
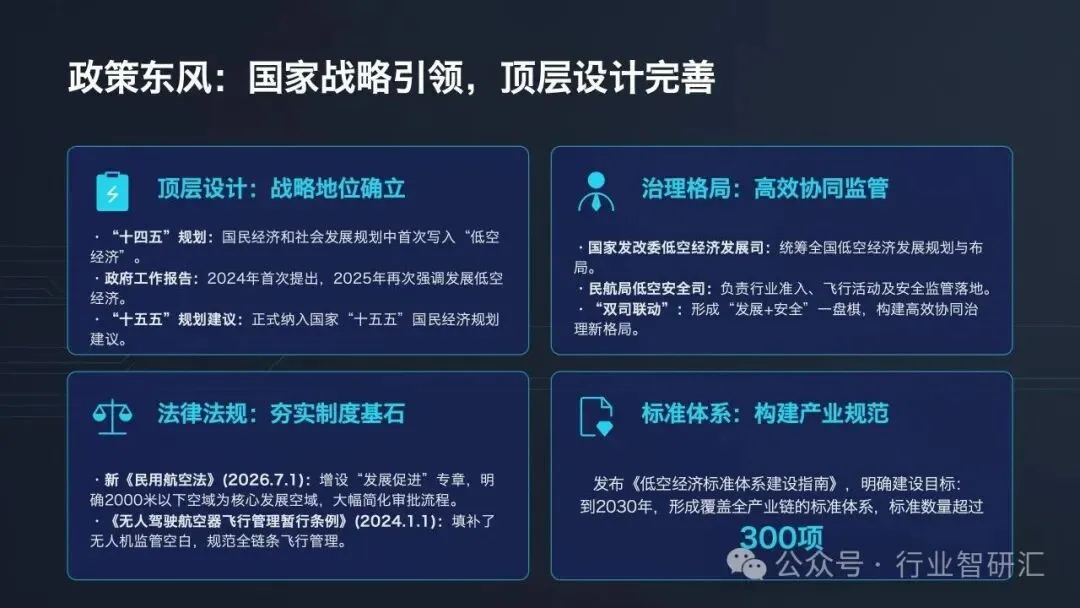
把时间轴拉开,中国低空经济走过了三个阶段。2010到2020年是探索起步期,政策逐步放开,产业在千亿量级上萌芽。2021到2025年进入政策试点期,密集出台的文件把规模推到8000亿以上。2026年起正式转入规模化运营期,法规体系趋于完整,市场跨过万亿门槛。这一轮跃迁背后,政策、治理与技术三件事同时到位。低空经济先后写入十四五规划、2024年和2025年政府工作报告,并进入十五五规划建议;国家发改委设立低空经济发展司统筹规划布局,民航局设立低空安全司负责准入与监管落地,形成发展与安全并行的双司格局。
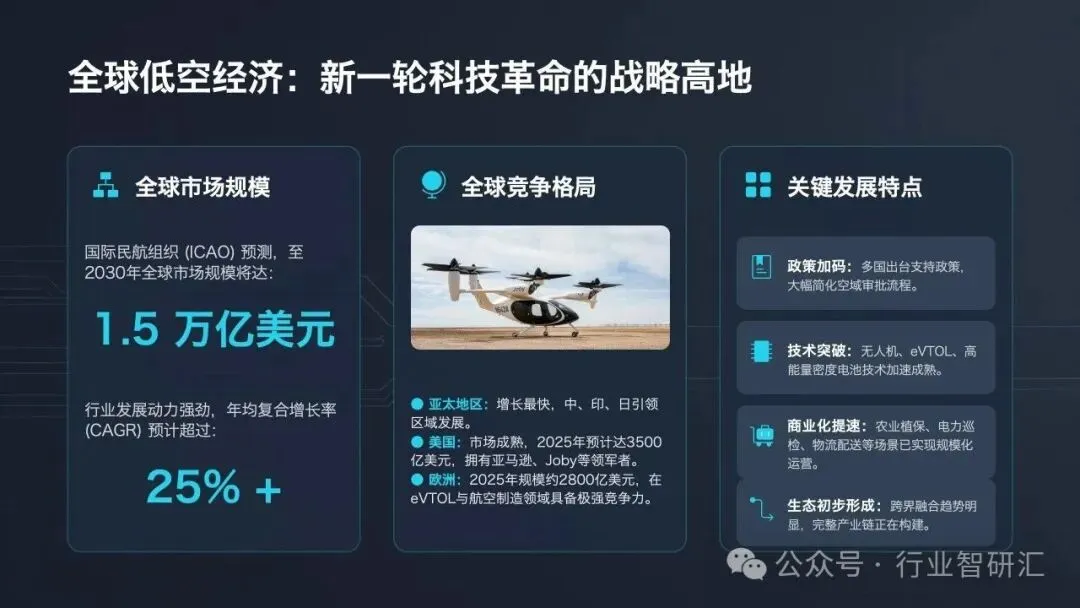
2026年7月1日施行的新《民用航空法》增设发展促进专章,把2000米以下空域确立为核心发展空域,审批流程大幅简化。到2030年,覆盖全产业链的标准体系将超过300项。放在全球坐标里,这个速度并不意外,2030年全球市场规模预计达到1.5万亿美元,年复合增速超过25%,亚太是增长最快的一极,美国与欧洲则凭借适航积累和制造能力守住高地。
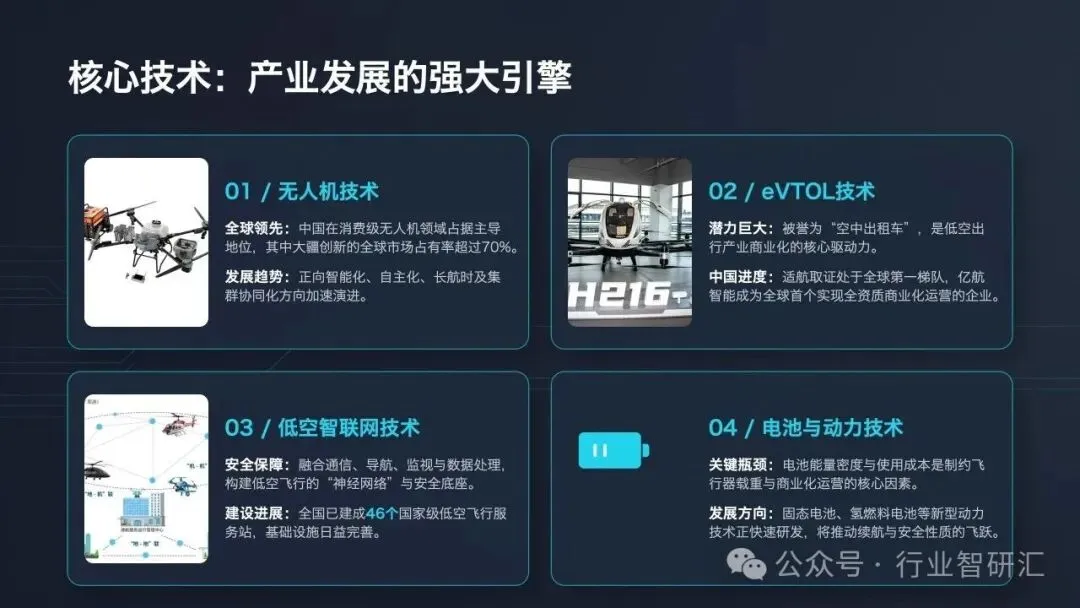
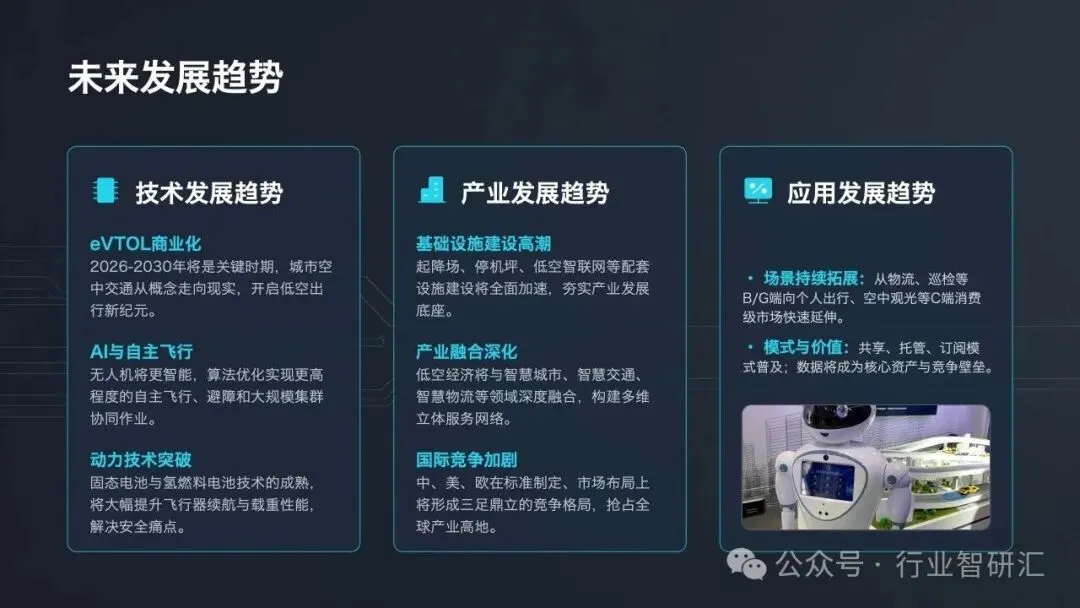
规模扩张却没有带来普遍的盈利改善。同一条产业链上,工业巡检项目的净利率可以做到60%以上、半年回本;低空物流在当前商业模式下的净利率只有0.6%,回收周期长到失去财务意义,靠补贴与资本投入维持运转。造成分化的,是场景怎么选、运营做得多细,飞行器性能反倒不构成主要变量。技术侧的约束同样清晰,电池能量密度与使用成本仍然决定载重上限和单机经济性,固态电池、氢燃料电池还停留在工程化前夜。未来三到五年,行业的胜负手落在运营侧,谁能把有限的飞行小时卖出更高的单价,谁就能穿越周期。
二、解决方案
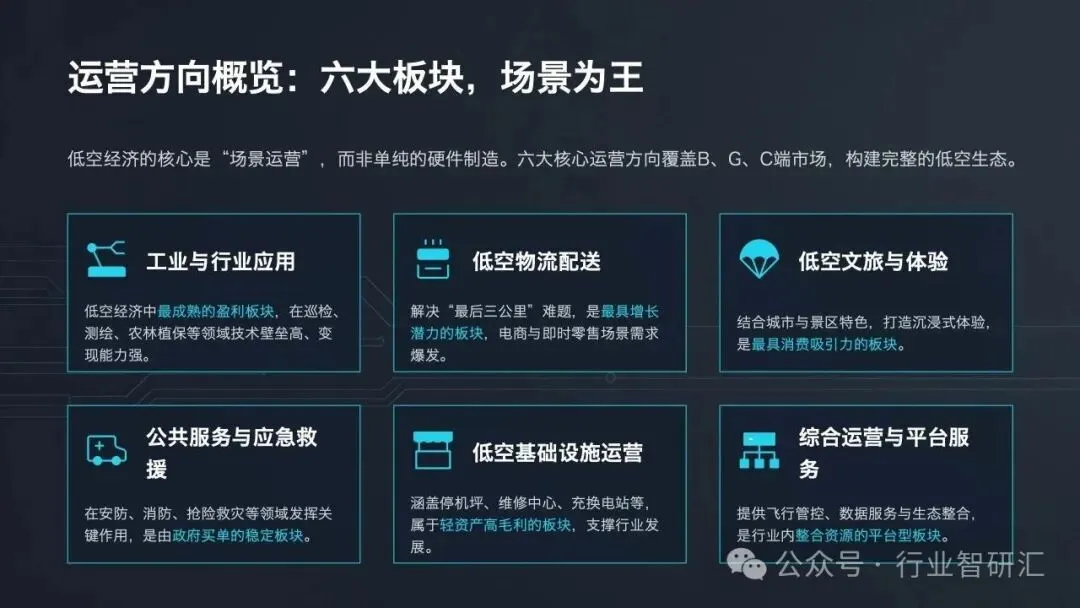
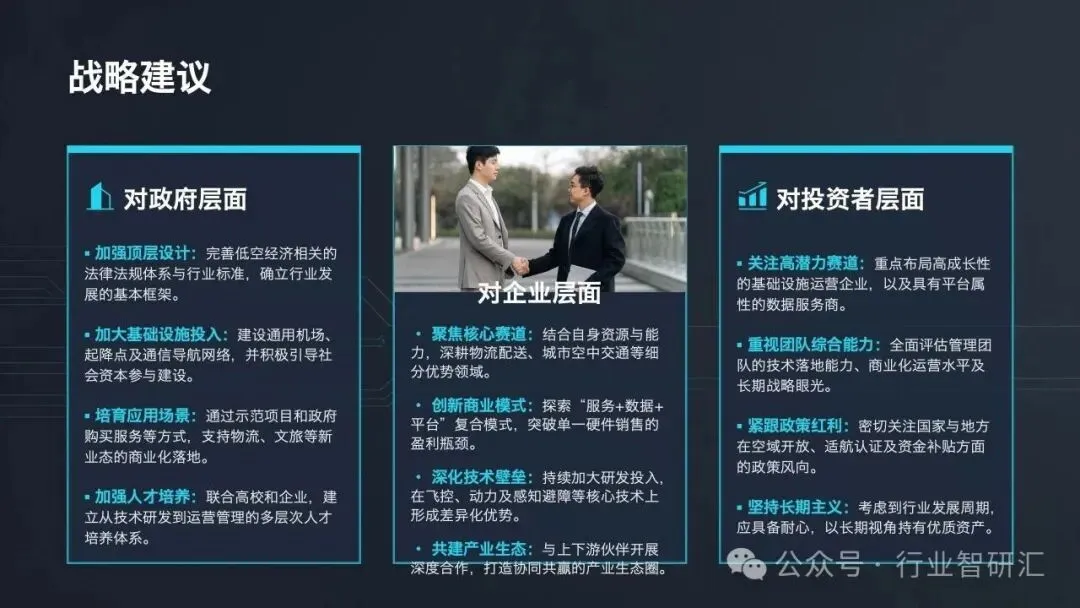
低空经济的价值高地集中在运营端,制造端只承担成本。这是理解全产业链的第一层判断。六大运营方向覆盖政府、企业、消费三端市场,工业与行业应用、低空物流配送、低空文旅与体验、公共服务与应急救援、低空基础设施运营、综合运营与平台服务。六个方向的利润厚度差得很远,与其说是平行赛道,不如说是一条从薄利到厚利的阶梯。传统通航与无人机制造把重心放在硬件出货量上,规模越大越容易被价格战拖住;场景运营则把重心放在飞行小时的单位产值上,一次起降可以同时服务安防、测绘、巡检三类需求。两者的差别说到底是卖设备和卖服务的差别。
(一)赛道分层与真实收益
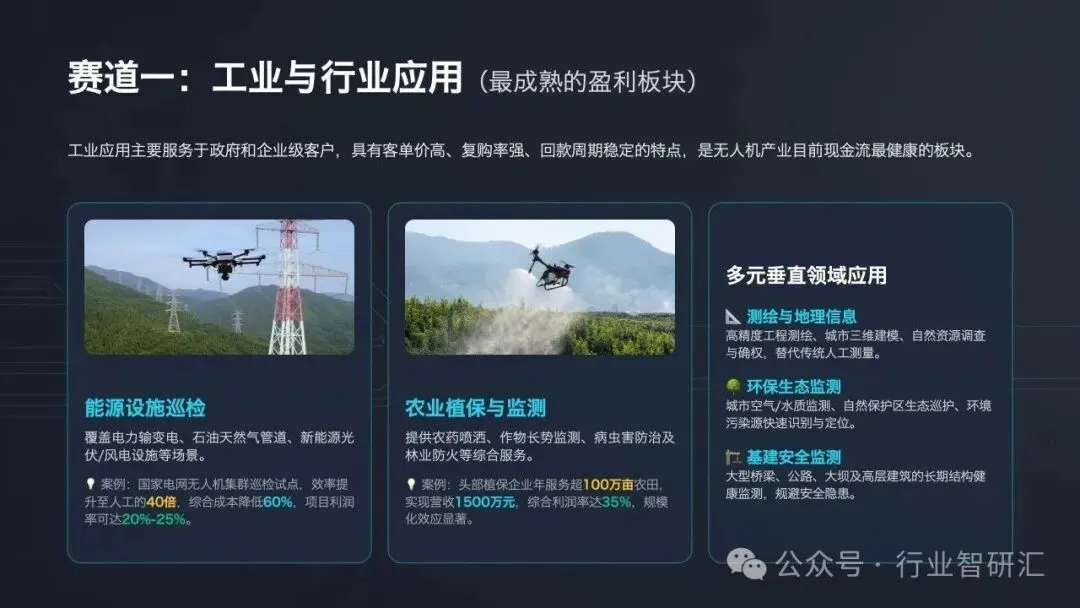
工业与行业应用最成熟,现金流也最健康。国家电网的无人机集群巡检试点,效率相当于人工的40倍,综合成本下降60%,项目利润率可达20%到25%;头部植保企业年服务超100万亩农田,营收1500万元,综合利润率35%,规模化效应已经显现。基建安全监测、环保生态监测、高精度测绘这些垂直场景,正在把人工测量整体替换掉。
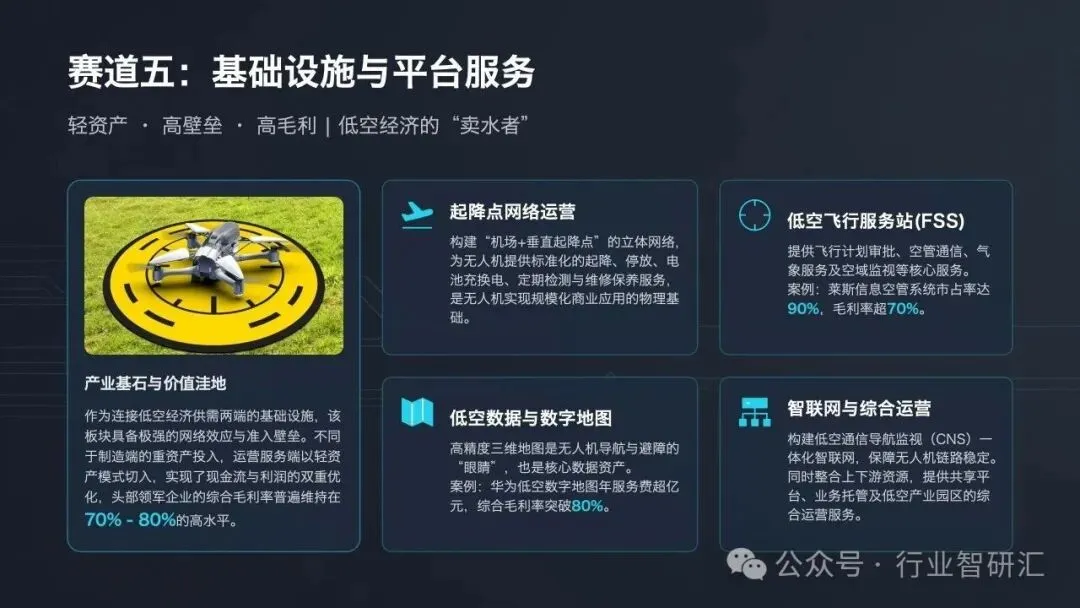
基础设施与平台服务是整条产业链的「卖水者」,带着网络效应和准入壁垒。起降点网络、飞行服务站、低空数字地图构成物理与数据双重底座,莱斯信息的空管系统市占率达到90%、毛利率超70%,华为的低空数字地图年服务费过亿、综合毛利率突破80%,头部企业整体毛利维持在70%到85%。这类资产前期投入重,一旦形成网络,后来者极难复制。
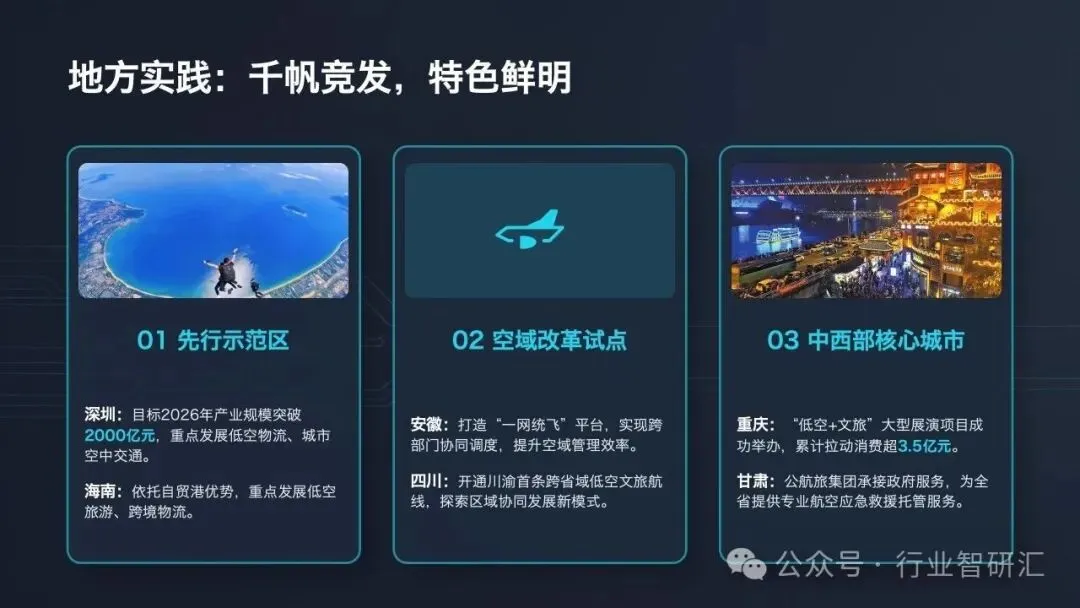
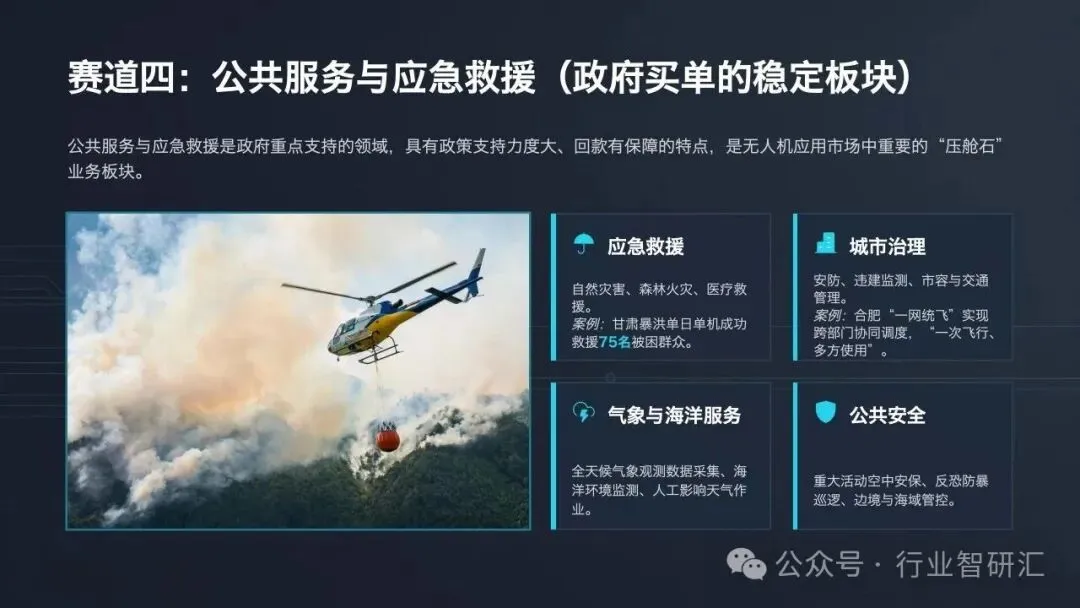
公共服务与应急救援由政府付费,回款确定性最高,是行业的压舱石。甘肃在暴洪灾害中单日单机转移75名被困群众,合肥的「一网统飞」实现一次飞行、多方使用,跨部门协同调度的效率提升远超设备本身的性能改进。
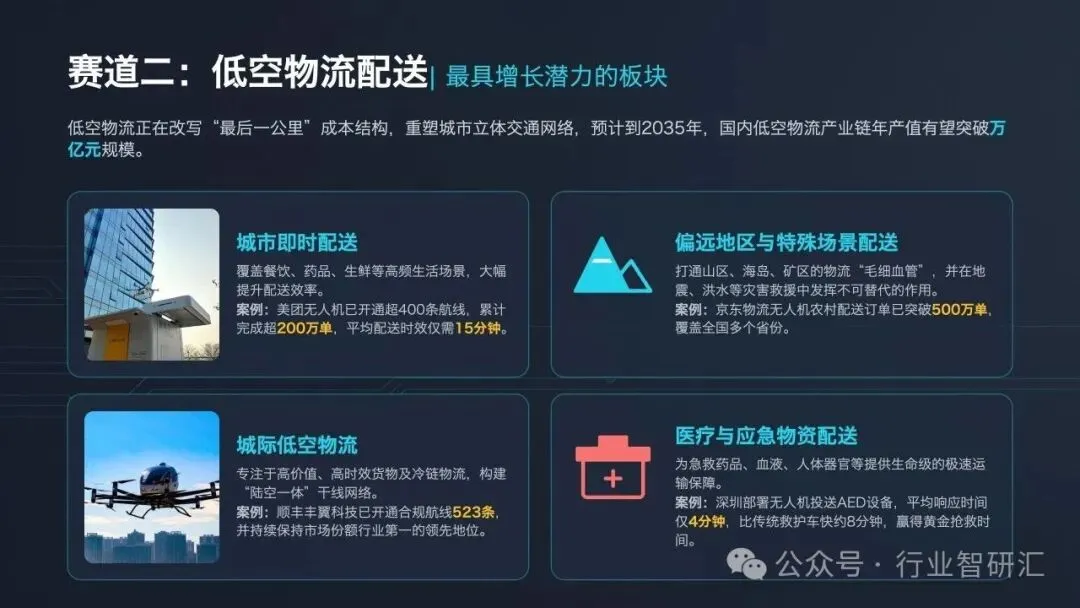
低空物流的想象空间最大,赚钱却最难。美团已开通400余条航线、累计完成超200万单,平均配送时效15分钟;京东农村配送订单突破500万单;顺丰丰翼合规航线523条,市场份额居行业首位。深圳用无人机投送AED,平均响应4分钟,比传统救护车快约8分钟。社会价值早已被反复验证,规模化盈利还在等单量密度。
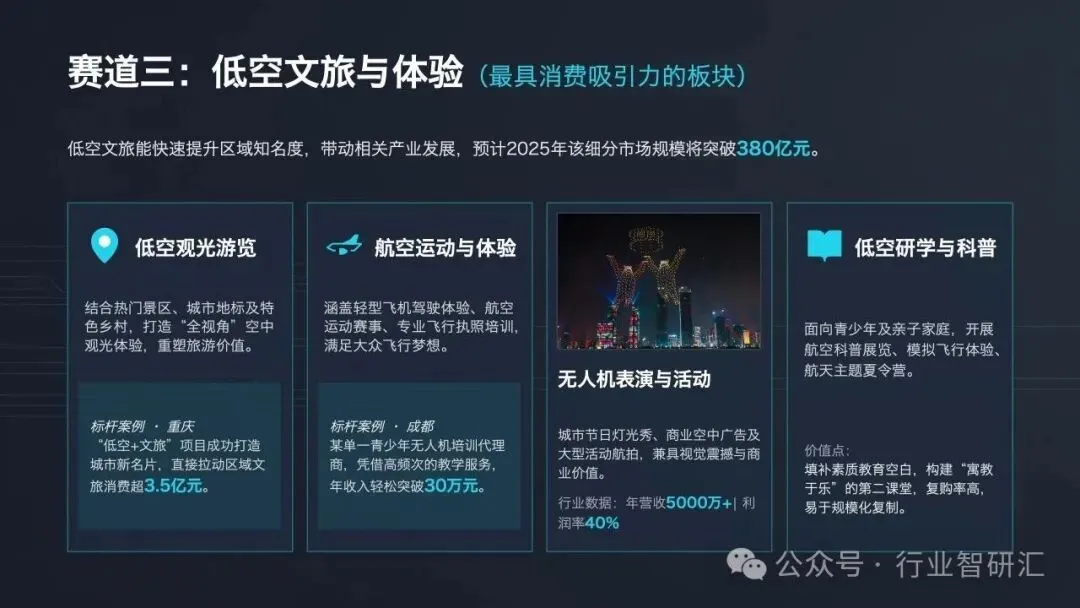
文旅与体验的消费属性最强,2025年细分市场规模预计突破380亿元。重庆的「低空+文旅」项目拉动区域消费超3.5亿元,无人机表演行业年营收5000万元以上、利润率40%,航空研学则凭借高复购、易复制成为现金流友好型业务。
(二)盈利模式的分层演进
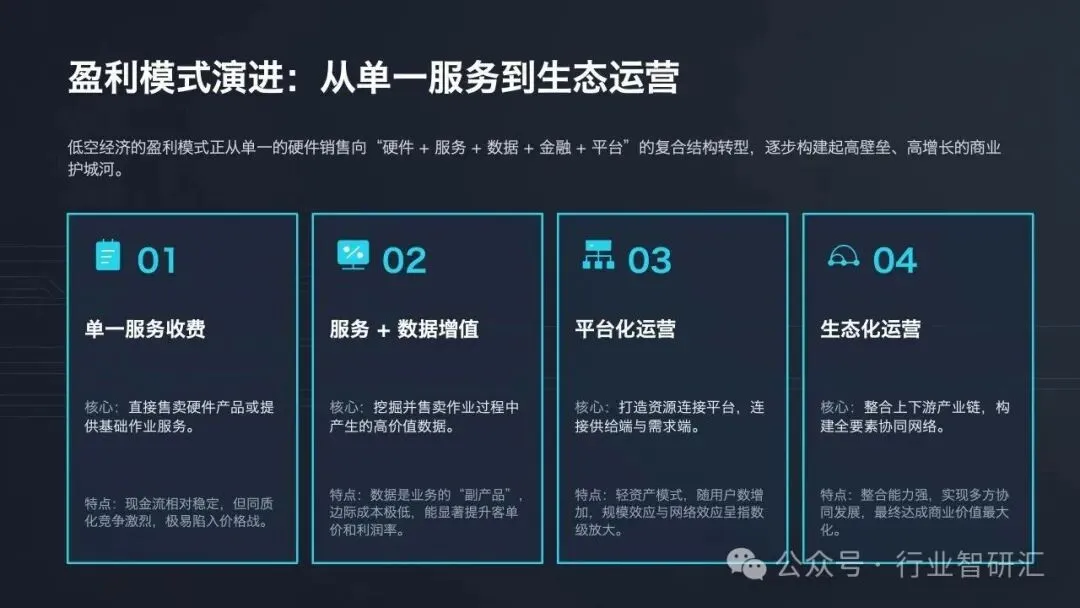
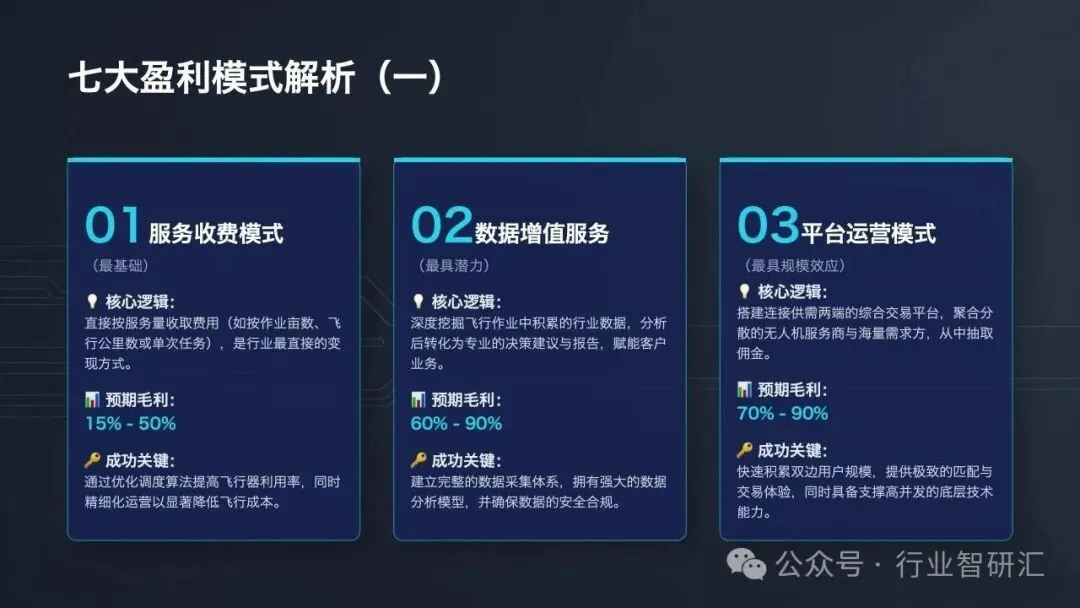
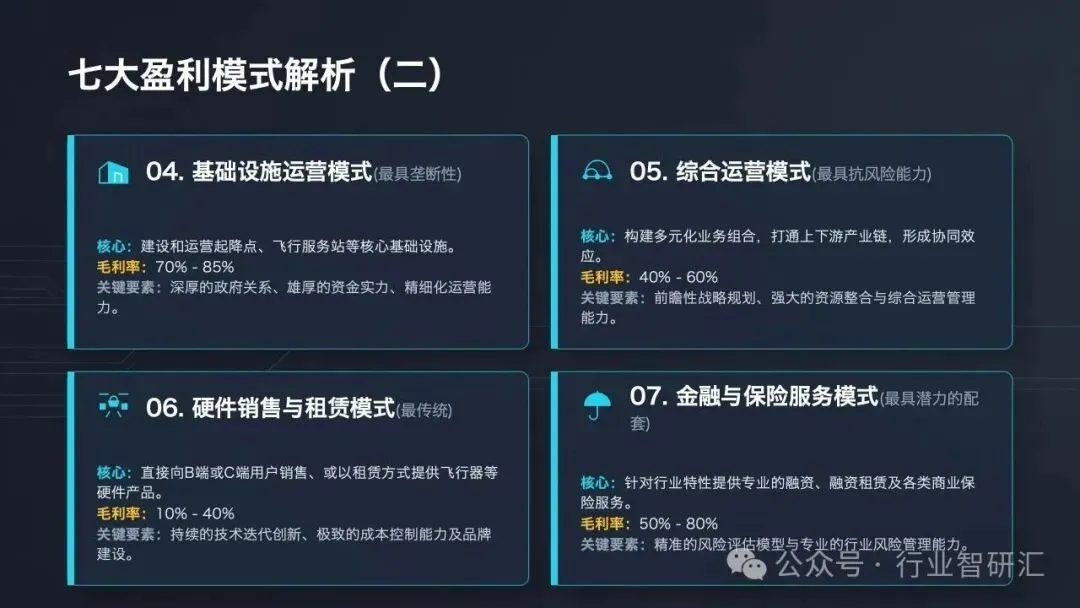
盈利模式正从单一服务收费向复合结构转型,路径清晰可辨。最初是直接售卖硬件或按作业量收费,现金流稳定但同质化严重;随后挖掘作业过程中沉淀的数据,把副产品变成商品;再往后搭建连接供需的平台,靠网络效应放大规模;最终整合上下游,进入生态化运营。七种主流模式的毛利率区间,本身就是一张产业地图。硬件销售与租赁在10%到40%之间,服务收费15%到50%,综合运营40%到60%,金融与保险50%到80%,数据增值服务60%到90%,基础设施运营70%到85%,平台运营70%到90%。毛利率的排序说明一件事,越靠近数据与平台,越远离价格战。
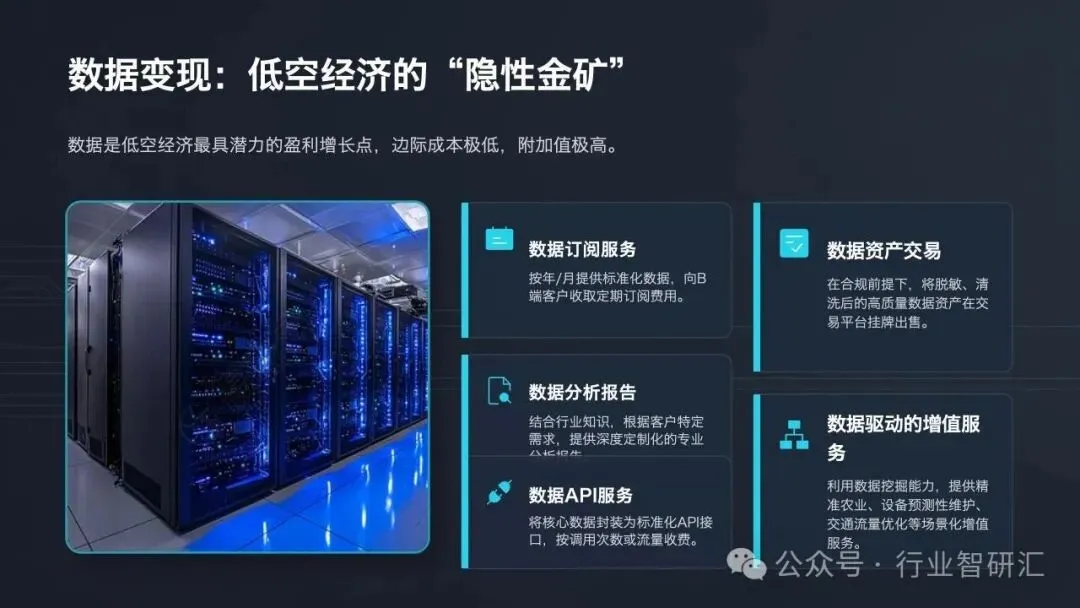
数据是这条曲线里被低估最严重的一段。订阅服务、定制分析报告、标准化API、合规数据资产交易、场景化增值服务,五条路径的边际成本都接近于零。精准农业的处方图、设备的预测性维护、交通流量的动态优化,卖的都是同一批飞行数据的不同切面。低空经济的隐性金矿,就埋在每天起落架次产生的原始记录里。
(三)投资门槛与全生命周期运营
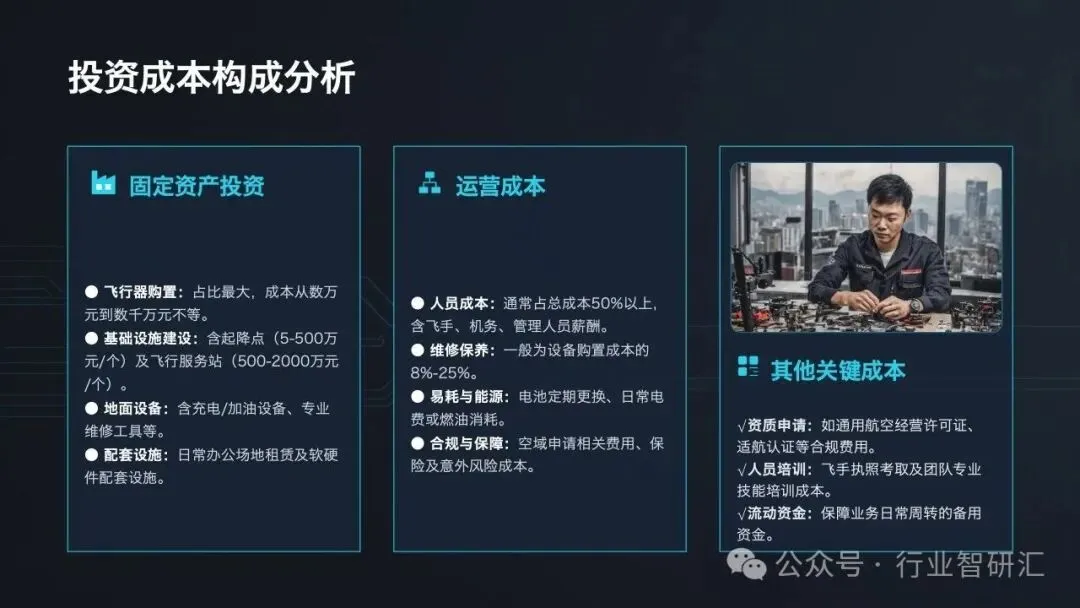
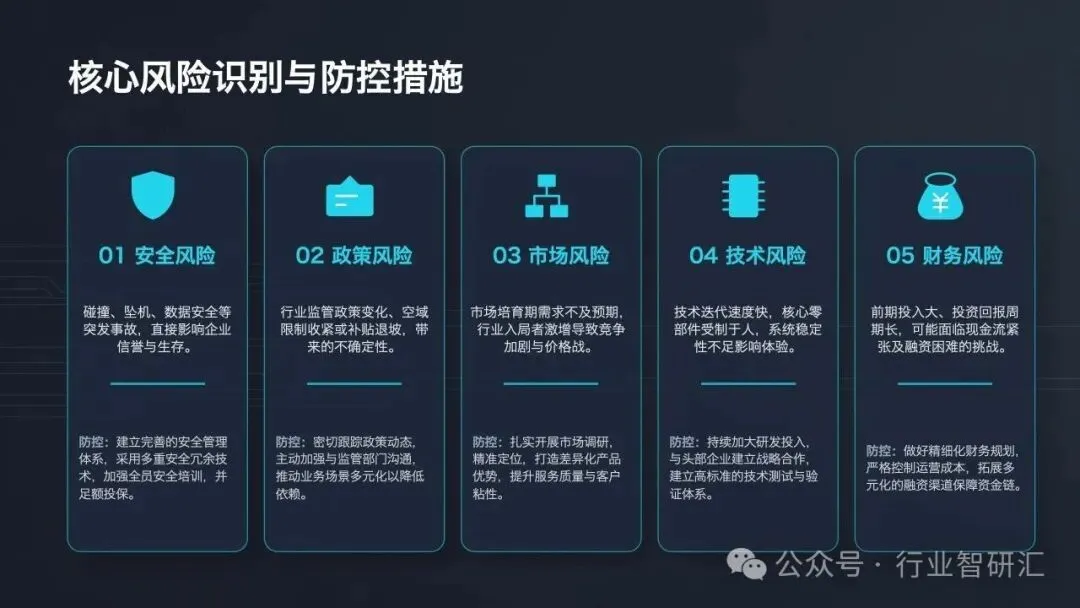
成本结构决定了项目的下限。人员成本通常占总成本的50%以上,维修保养相当于设备购置成本的8%到25%,起降点单点投资在5万到500万元之间,飞行服务站则在500万到2000万元。资质申请、飞手培训、流动资金这些容易被忽略的科目,往往是项目启动阶段真正的卡点。
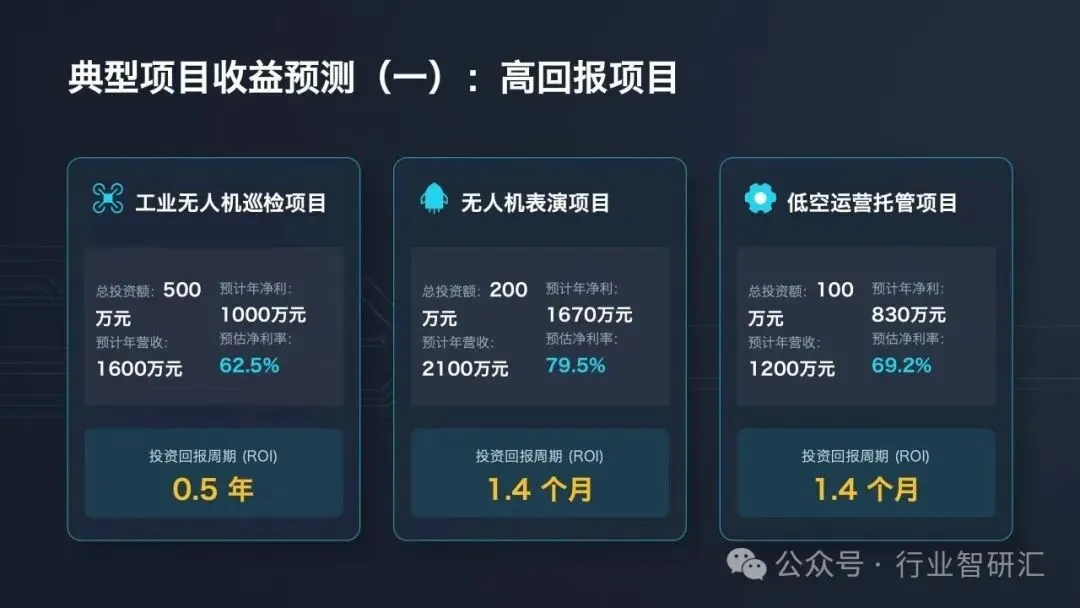
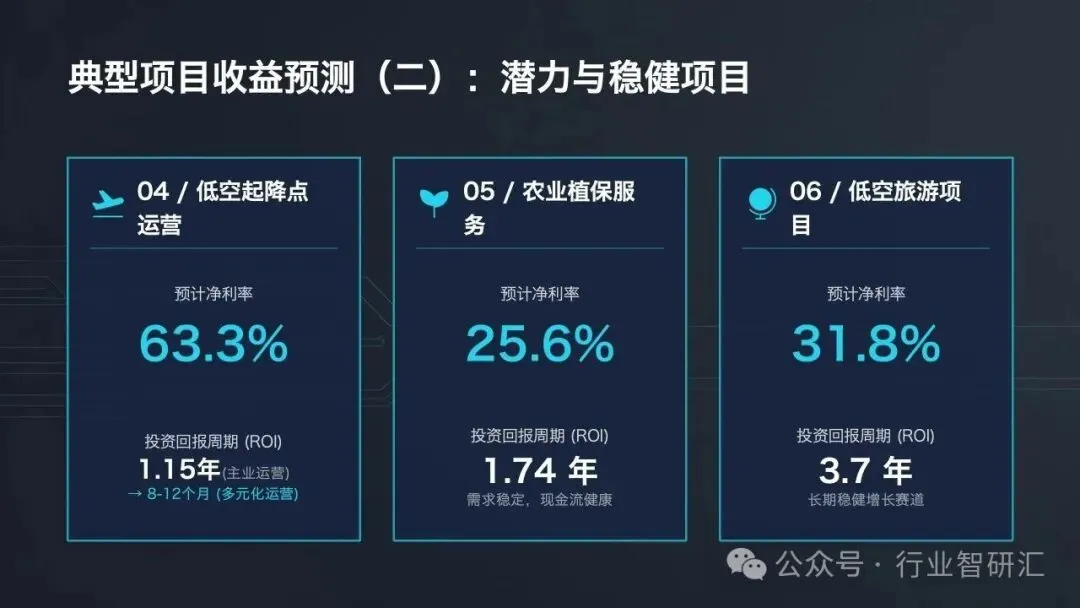
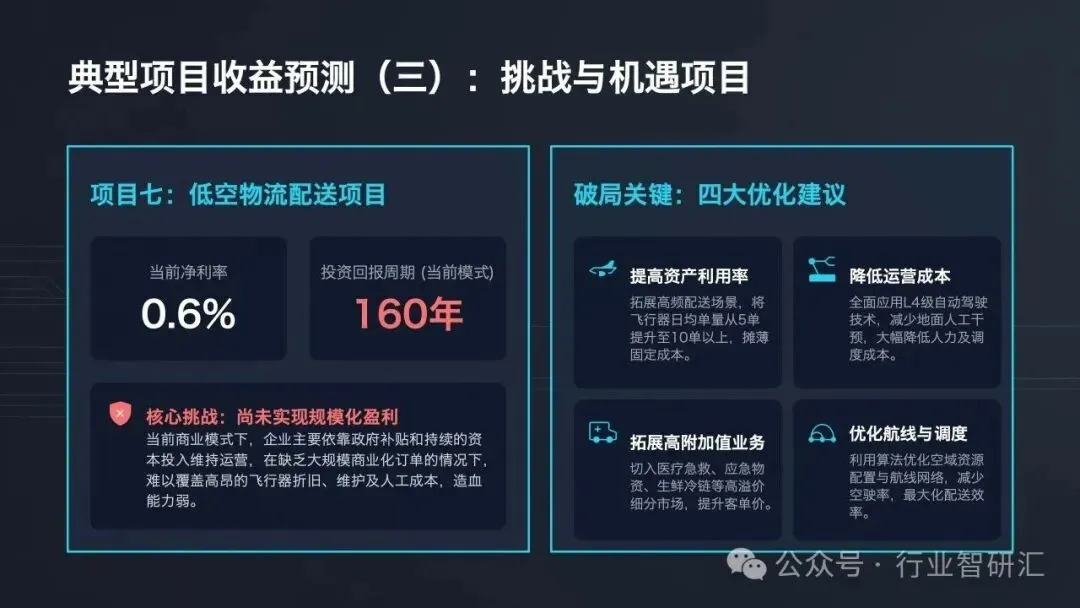
收益预测分出三个档位。高回报型项目包括工业巡检、无人机表演、低空运营托管,净利率分别为62.5%、79.5%、69.2%,投资回收期在半年以内,个别项目不到两个月。稳健型项目包括起降点运营、农业植保、低空旅游,净利率63.3%、25.6%、31.8%,回收期从1.15年到3.7年。挑战型项目以低空物流为代表,当前的0.6%净利率需要靠四个动作破局,把日均单量从5单提到10单以上摊薄固定成本,用L4级自动驾驶减少地面干预,切入医疗急救与生鲜冷链等高溢价场景,靠算法优化航线网络降低空驶率。
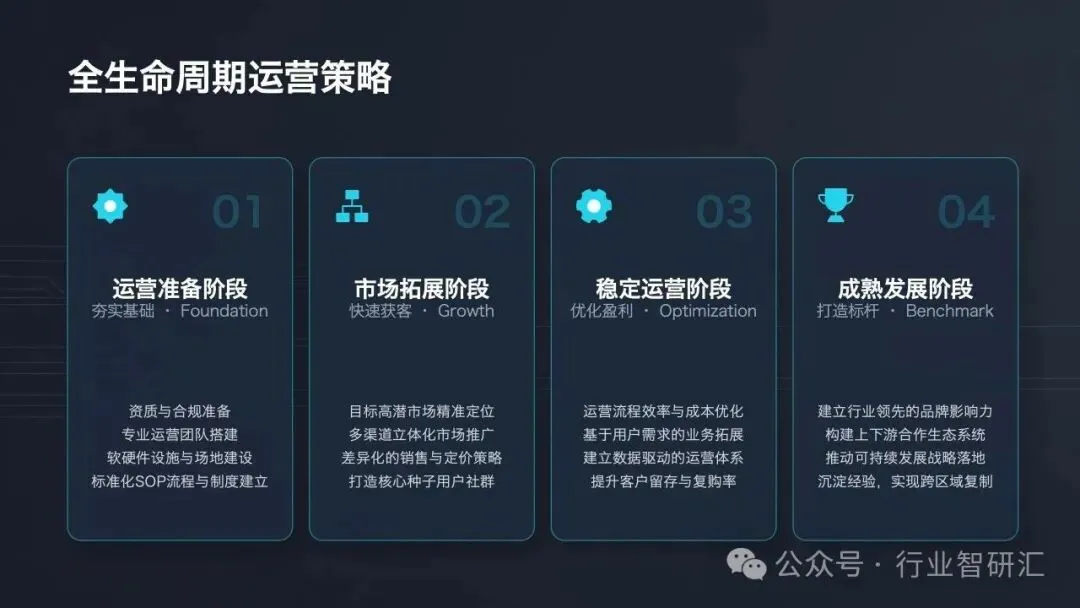
运营能力贯穿项目全生命周期。准备期夯实资质、团队与标准化流程;拓展期做精准定位与差异化定价,攒下第一批种子客户;稳定期优化成本结构、提升复购;成熟期把打法整理成可复制的模板,做品牌与跨区域扩张。四个阶段的动作不能颠倒,跳过任何一环,回报周期都会被动拉长。
三、方案价值
低空经济的估值逻辑正在改写。飞行器是入场券,场景决定现金流,数据决定天花板。当空域、标准与基础设施三块拼图补齐,这条产业链真正的赢家,是那些把每一次起飞都变成可复用数据资产的企业。十五五的开局之年,天空本身就成了新的起跑线。
在此环境下,分享一套解决方案:《低空产业建设方案》值得参考借鉴~