海上新能源,热的是PPT,冷的是大海
- 2026-11-15 09:48:59
打开新闻,满屏都是“绿色航运”“零碳船舶”“甲醇燃料”。可真去港口、去海上看,跑着的船大多还是一船柴油。
把克拉克森、DNV、中国船级社的数据和近几年的政策翻一遍,关于“进展不大”的体感,对,但不全对。
一、先把“热”和“真进展”拆开看
判断一个产业进展大不大,最容易被“新闻多”骗——因为持续关注这个领域的人,刷到的全是利好。把“热”和“真进展”分开测,只看一个硬指标:船到底有没有真烧新能源在跑。
政策层,很热。全球有 IMO 2050 净零目标,欧洲碳税已经真金白银落地;中国更猛,2026 年刚发了《内河新能源船舶行动方案》,单船补贴最高 4000 万。
订单层,也挺热。新造的船里,近一半(约 47%–52%)已经是能烧替代燃料的“未来船”。
真实部署层,很冷。现在正跑着的全球船队,只有 9.4% 具备烧新能源或用电池的能力;绿色燃料的产量,只够全行业需求的 4%;全球能加甲醇的港口只有 17 个。2025 年,整个航运业碳排放不降反升。
大众层,没感觉。这完全是 B2B 的事,普通人根本不关心船烧什么。
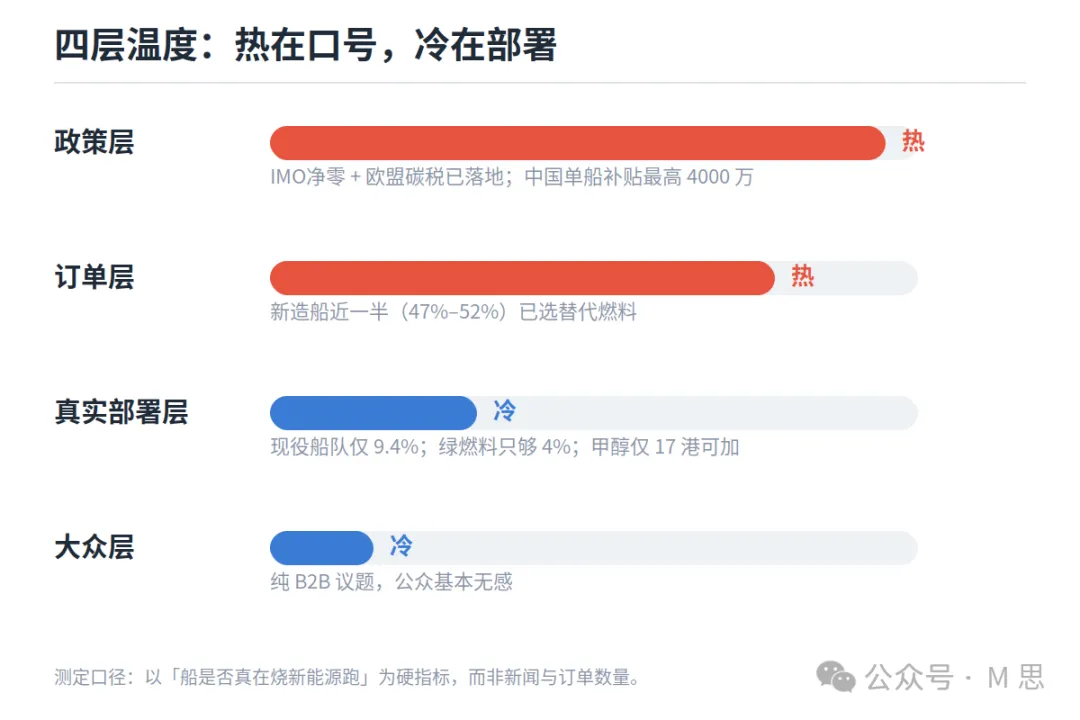
热在订单和口号,冷在真实加注和减排。新闻里那一半“未来船”,大多还没造好、燃料还没供上、港口还没建好——它们是订单,不是运力。
二、海上脱碳,到底卡在哪
这事常被拿来和陆上电动车比。电动车能铺开,是因为只要接上电网就行;船要复杂,得同时凑齐燃料、加注港、发动机、安全规范和保险。不过这句话只说对一半——电动车要的电池、充电桩、电机、碰撞标准、车险,一样不少。单把这几样列出来,解释不了“海上的慢”。
真正特殊的一项,是跨主权。一艘远洋船从上海到鹿特丹,规则要过两个司法辖区,燃料在两端港口都得加得到,安全规范得是国际统一的。任何一环只在一个国家落地,船就跑不了全程。IMO 这类全球规则一旦被产油国反对而推迟,全世界一起卡住——这是一座城市、一个国家内部推电动车时遇不到的阻塞。
但把“慢”全推给主权,又解释不了另一件事:就算不跨国,中国国内沿海的新能源船,为什么也快不起来?
往深里看,国内沿海船面对的是几重并不轻松的摩擦,而且大船小船都沾边,只是表现不同。
对动辄跑长途、拉重货的大船来说,能量尺度是道硬坎。一艘沿海货轮要的是兆瓦时甚至更大的能量包,电池能量密度摆在那儿,纯电撑不过几百公里就得背几百吨电池,直接吃掉载重和利润——海上没法像“把油箱做大”那样简单解决。可这点对渔船、港作艇这类小船并不成立,它们航程短、能耗小,纯电反而合适。所以能量尺度只解释了大船为什么难纯电,解释不了小船为什么也没快起来。
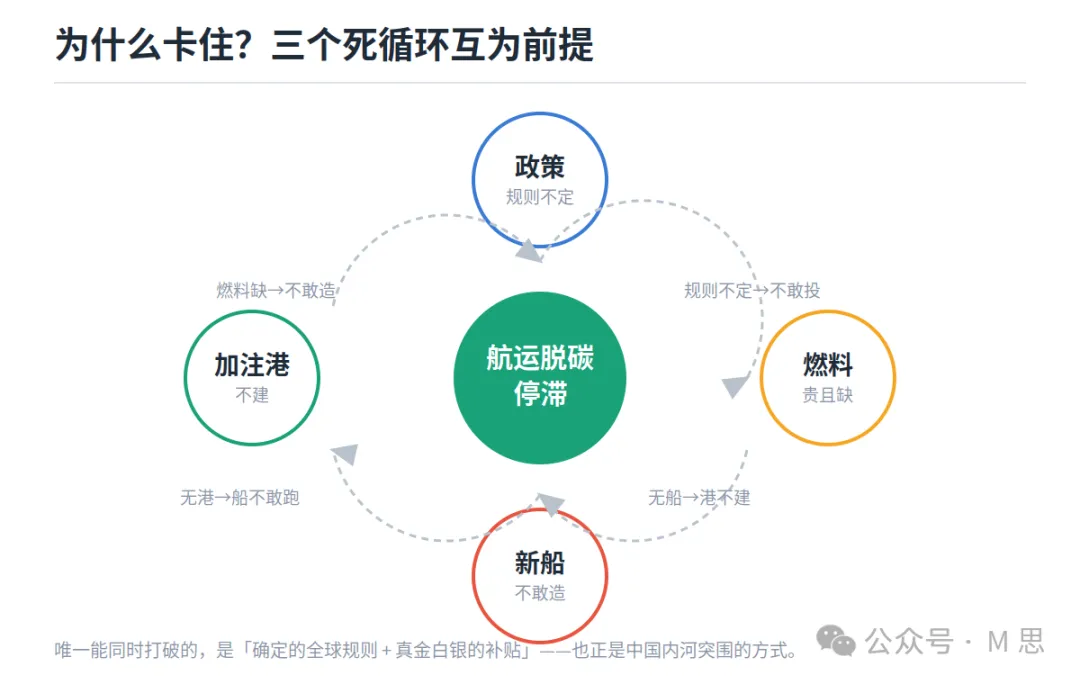
小船慢,慢在别处。加注网络要一国之内重新铺。哪怕不跨主权,沿海线仍得在多个港口建起加油、加气、充电的节点;港口要接大容量电网、要买设备、要等船来。这套基建在国境之内同样逐港投入,没有“国家一声令下就全通”的魔法。标准也还没收敛——国内到底主推甲醇、LNG、电池还是氢,各方仍在试探,港口怕建错、船东怕买错,于是一起等,死循环只是把“多国”换成了“多部门、多省份、多市场主体”。再加上资产太重、周期太长:一艘船用二三十年,运价又薄,绿色溢价很难转嫁给货主,没有强制规则或真金补贴,船东理性的选择就是“再等等”。
所以海上脱碳的全貌是:主权协调解释了全球为什么一起慢,能量密度解释了大船为什么难纯电,而基建爬坡、标准不确定和长资产周期,解释了哪怕关掉主权变量、哪怕是小船,也快不起来。几层叠在一起,才是真相。
历史参照也让人冷静:LNG 作为船用燃料,从推广到建成 275 港加注网络用了十余年;陆上电动车从政策热到渗透率拐点也走了 5–8 年。任何新船用燃料的基建爬坡,都是以十年计的——这不是失败,是这个游戏正常的节奏。
三、远洋和内河,冰火两重天
远洋深海,近乎为零。氨燃料全球现在只有 3 艘在跑,能加氨的港口只有 4 个;绿氨成本是普通氨的 3 倍。甲醇船刚起步。
中国内河,真在推。到 2025 年底,中国内河新能源船已经 1200 多艘,补贴高达船价 40%–45%,目标到 2028 年电动船 1000 艘、甲醇船 100 艘。政府把“政策—燃料—船—港口”四个环一次性扣上,正好打在上一节死循环的死穴上,所以内河突围了。
分场景看,远洋冷,中国内河热。
四、不同场景,该用什么新能源
没有一种新能源适合所有海上场景。航线半径、加注网络、安全约束,三个因子共同决定。
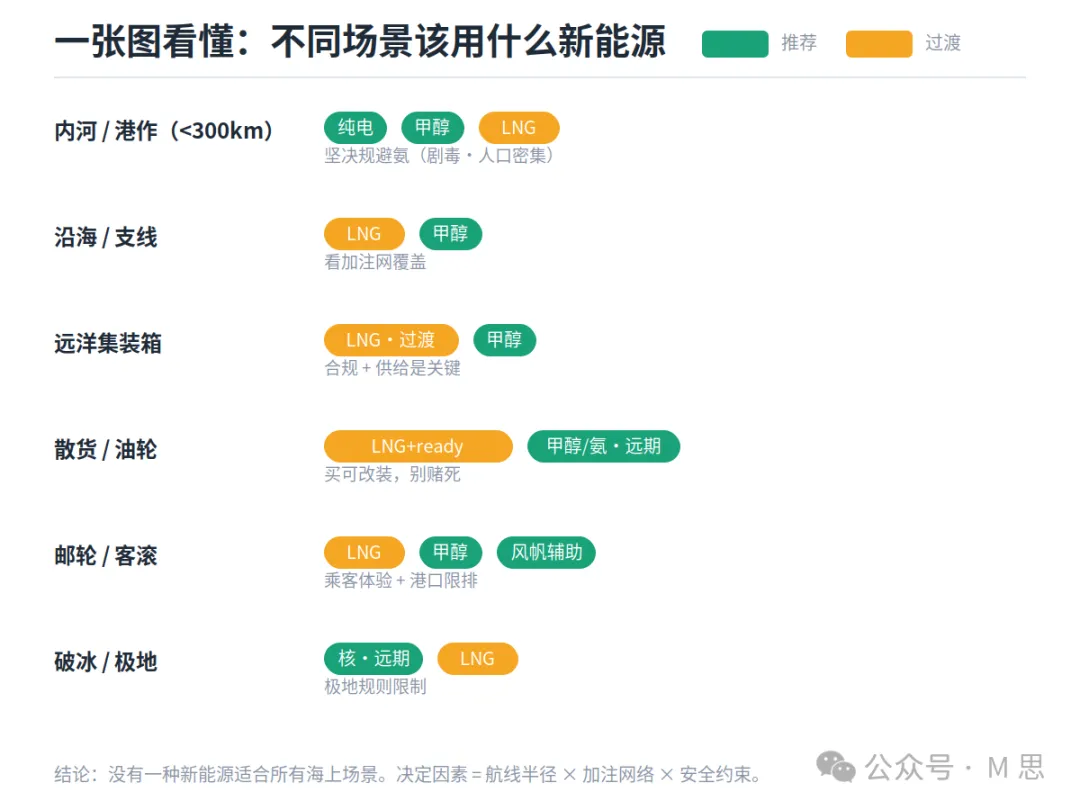
内河、港作的短途船,纯电是主场,500 公里内综合成本最优,甲醇、LNG 跟进;氨坚决别碰,剧毒,又跑在人口密集的河道和港口边上。
沿海、支线的船,LNG 双燃料先用着,甲醇逐步接棒,核心看沿途加注网铺得怎么样。
远洋定班集装箱船,短期 LNG 双燃料过渡,中期甲醇最优选,前提是绿色燃料供给放量。
散货、油轮的长途船,燃料路线还没定,买船时留好可改装余地(业内称 ready 船),别把宝押死在一种燃料上。
邮轮客滚,LNG 仍是主流,甲醇和风帆辅助加分;极地破冰,核动力远期最硬,当下还是 LNG。
具体到几种能源的取舍:LNG 是最成熟的过渡燃料(275 港可加),但只减碳不零碳;甲醇是当前兼顾合规、经济、安全的综合最优解——常温液态、改港容易、发动机保修成熟、欧洲碳规矩现在就能算账;氨是终极零碳候选但当下几乎不可用,只值得买“氨预留”船做对冲;纯电出不了内河和渡轮;风帆辅助所有船型都能加,节油 5%–20%,不换燃料就能减碳,当补充很香。至于氢气,它才是真正燃烧只生成水、完全不排碳的那一个,可储运太难——体积能量密度低,要高压或深冷,海上除了内河小型船和港口作业,基本不在主选之列。
五、甲醇与氨:为什么先跑的是甲醇
这几个概念容易搅在一起,先理清楚。真正燃烧只生成水、完全不排碳的,是氢气——可氢气太难储运,海上主选里基本排不上号。常被寄望的氨,好处是不含碳(烧起来不产生 CO₂),但它含氮,燃烧会生成氮气和氮氧化物,并不是“只排水”;再加上剧毒、安全规范没定、绿氨成本是灰氨三倍,所以氨眼下几乎跑不起来。
甲醇占优,靠的是一组很具体的现实条件:发动机保修成熟,交船就能烧;FuelEU 和 IMO 的合规账现在就能算清;港口加注先有了。氨这三样全缺——安全规范尚未表决,发动机刚做完工程验证,全球只有 4 个港能加。于是船东宁愿多买“ammonia-capable”(能改烧氨)的船也不马上烧氨:先把坑占上,等技术和规矩成熟。这也解释了订单结构——LNG 回潮、甲醇稳进、氨近乎空白。甲醇对氨大约有 3–5 年的窗口优势。
六、利益怎么分:谁兜里进了钱,谁替账单买单
看一个产业别只看技术,要看钱往谁兜里走。
最大的暗线赢家是中国绿色燃料产业。中国绿甲醇产能占全球 60.3%、绿氨占 79.5%——航运脱碳对中国不只是环保题,更是一道能源出口题:欧洲船东为了合规必须买绿色燃料,而绿色燃料的大头产能在中国。
第二赢家是先建加注能力的港口(上海、宁波、鹿特丹这一梯队),它们锁定的是“绿色航运枢纽”的定价权。
输家也明确:传统船用燃油供应商被欧盟碳税持续抬成本;发展中地区的小船东会被全球统一的碳成本挤出市场。
而账单,短期是货主和消费者在付——但这里有个值得警惕的信号:货主愿意为绿色航运付溢价的意愿,已经从 4.5% 降到了 3%,愿意付 20% 以上溢价的几乎归零。马士基 2025 年的绿色甲醇用量直接减半。需求端的钱包,正在收紧。
七、未来五年,盯三个节点
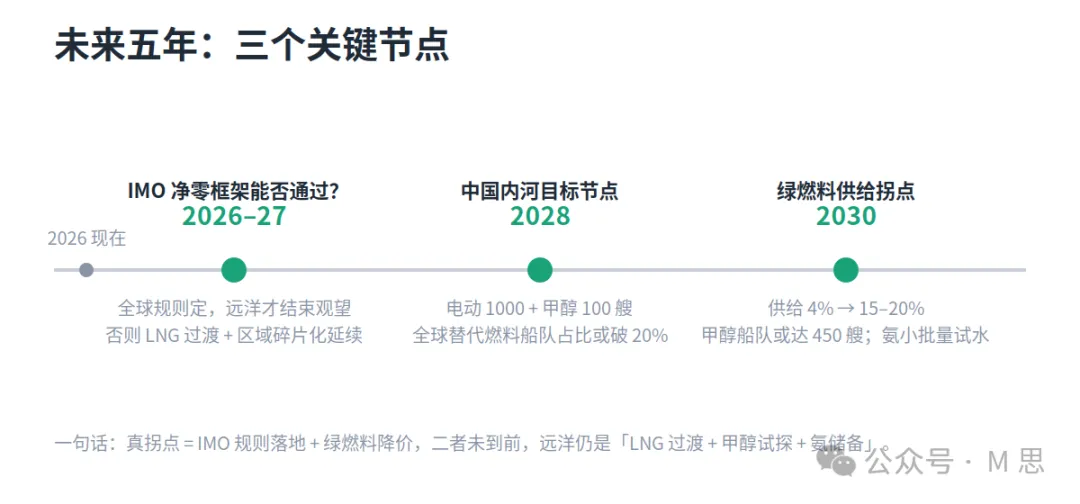
2026–27:IMO 净零框架能否通过,是全局分水岭。通过且碳价机制落地,全球确定性形成,远洋船东结束观望、下注甲醇;通不过,就继续 LNG 过渡加区域碎片化。
2028:中国内河的目标节点。电动 1000 艘加甲醇 100 艘,全球替代燃料船队占比有望从 9.4% 破 20%。这是政策加补贴强约束下的高确定性问题。
2030:绿色燃料供给拐点。供给若能从 4% 提到 15%–20%,甲醇船队或达 450 艘,氨开始小批量商业化;提不上去,前面一切推演都要打折。
八、什么信号出现,说明这篇分析错了
给自己留个证伪条件,才算负责任的分析。出现以下任何一条,“进展不大”的判断就该反转:
IMO 净零框架在 2027 年前通过且碳价落地——资本确定性一旦形成,燃料投资会放量;绿色燃料供给两年内从 4% 跃升到 15% 以上——中国绿醇产能集中投产的话,这不是不可能;氨安全规范 2027–28 落地且绿氨成本逼近灰氨——氨会直接从储备跳成主力。
反过来说,在那之前,最硬的反方论据是:“造了双燃料船”不等于“减了碳”。2025 年行业总排放不降反升——只要绿燃料又贵又少,船东就烧传统油或买碳配额。硬件先行、燃料缺席,减排就还是账面上的。
九、三个判断
一,看进展别数船,要数吨。双燃料船造了多少艘不重要,绿色燃料真烧了多少吨、港口真加注了多少次才重要。前者是新闻,后者是进展。
二,中国内河是确定性最高的机会。政策加补贴加基建三件套齐发,2028 年前是换船窗口期,船厂、电池、加注港这条线值得盯。远洋那条线,要等 IMO 和绿燃料价格两个信号,别押宝太早。
三,警惕只发概念、没有合约的玩家。无论是船厂、燃料商还是上市公司,规划产能和订单数字都可以很漂亮——中国 2200 万吨的绿醇规划产能,真正进入实质阶段的只有约两成。看长协、看加注量、看实际投产,别看发布会。
新能源船的故事,现在还停在“大家都说好,但没人先掏钱修加油站”。等哪天港口边真能看到一排绿色甲醇加注臂,那才算过了拐点。
打开新闻,满屏都是“绿色航运”“零碳船舶”“甲醇燃料”。可真去港口、去海上看,跑着的船大多还是一船柴油。
把克拉克森、DNV、中国船级社的数据和近几年的政策翻一遍,关于“进展不大”的体感,对,但不全对。
一、先把“热”和“真进展”拆开看
判断一个产业进展大不大,最容易被“新闻多”骗——因为持续关注这个领域的人,刷到的全是利好。把“热”和“真进展”分开测,只看一个硬指标:船到底有没有真烧新能源在跑。
政策层,很热。全球有 IMO 2050 净零目标,欧洲碳税已经真金白银落地;中国更猛,2026 年刚发了《内河新能源船舶行动方案》,单船补贴最高 4000 万。
订单层,也挺热。新造的船里,近一半(约 47%–52%)已经是能烧替代燃料的“未来船”。
真实部署层,很冷。现在正跑着的全球船队,只有 9.4% 具备烧新能源或用电池的能力;绿色燃料的产量,只够全行业需求的 4%;全球能加甲醇的港口只有 17 个。2025 年,整个航运业碳排放不降反升。
大众层,没感觉。这完全是 B2B 的事,普通人根本不关心船烧什么。
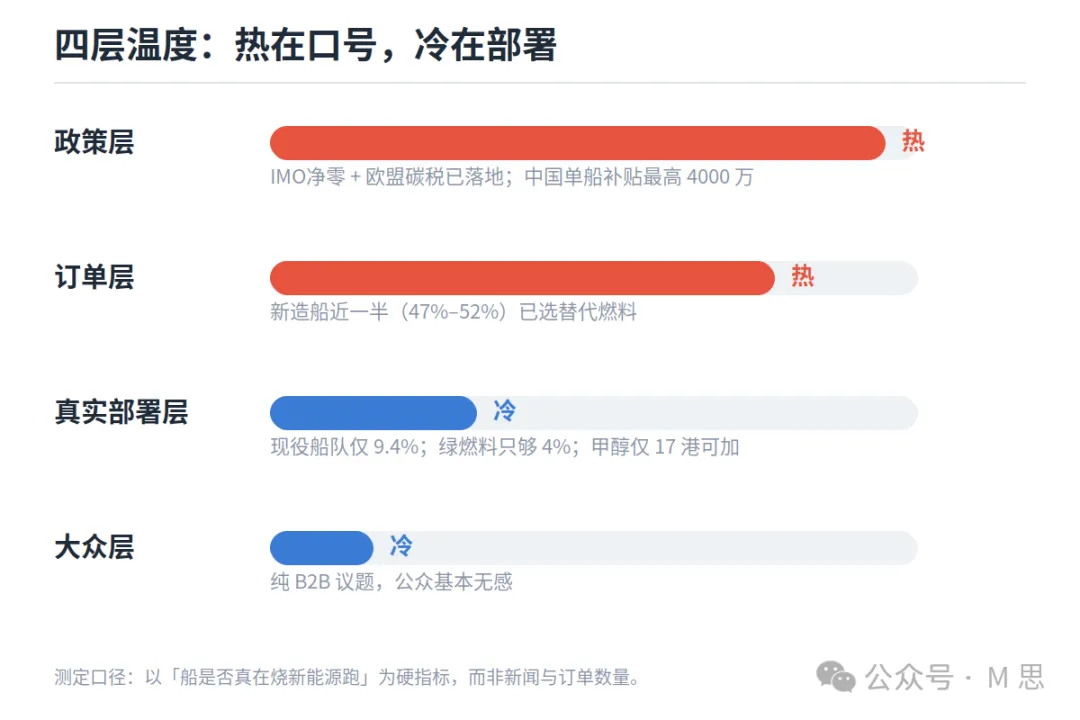
热在订单和口号,冷在真实加注和减排。新闻里那一半“未来船”,大多还没造好、燃料还没供上、港口还没建好——它们是订单,不是运力。
二、海上脱碳,到底卡在哪
这事常被拿来和陆上电动车比。电动车能铺开,是因为只要接上电网就行;船要复杂,得同时凑齐燃料、加注港、发动机、安全规范和保险。不过这句话只说对一半——电动车要的电池、充电桩、电机、碰撞标准、车险,一样不少。单把这几样列出来,解释不了“海上的慢”。
真正特殊的一项,是跨主权。一艘远洋船从上海到鹿特丹,规则要过两个司法辖区,燃料在两端港口都得加得到,安全规范得是国际统一的。任何一环只在一个国家落地,船就跑不了全程。IMO 这类全球规则一旦被产油国反对而推迟,全世界一起卡住——这是一座城市、一个国家内部推电动车时遇不到的阻塞。
但把“慢”全推给主权,又解释不了另一件事:就算不跨国,中国国内沿海的新能源船,为什么也快不起来?
往深里看,国内沿海船面对的是几重并不轻松的摩擦,而且大船小船都沾边,只是表现不同。
对动辄跑长途、拉重货的大船来说,能量尺度是道硬坎。一艘沿海货轮要的是兆瓦时甚至更大的能量包,电池能量密度摆在那儿,纯电撑不过几百公里就得背几百吨电池,直接吃掉载重和利润——海上没法像“把油箱做大”那样简单解决。可这点对渔船、港作艇这类小船并不成立,它们航程短、能耗小,纯电反而合适。所以能量尺度只解释了大船为什么难纯电,解释不了小船为什么也没快起来。
小船慢,慢在别处。加注网络要一国之内重新铺。哪怕不跨主权,沿海线仍得在多个港口建起加油、加气、充电的节点;港口要接大容量电网、要买设备、要等船来。这套基建在国境之内同样逐港投入,没有“国家一声令下就全通”的魔法。标准也还没收敛——国内到底主推甲醇、LNG、电池还是氢,各方仍在试探,港口怕建错、船东怕买错,于是一起等,死循环只是把“多国”换成了“多部门、多省份、多市场主体”。再加上资产太重、周期太长:一艘船用二三十年,运价又薄,绿色溢价很难转嫁给货主,没有强制规则或真金补贴,船东理性的选择就是“再等等”。
所以海上脱碳的全貌是:主权协调解释了全球为什么一起慢,能量密度解释了大船为什么难纯电,而基建爬坡、标准不确定和长资产周期,解释了哪怕关掉主权变量、哪怕是小船,也快不起来。几层叠在一起,才是真相。
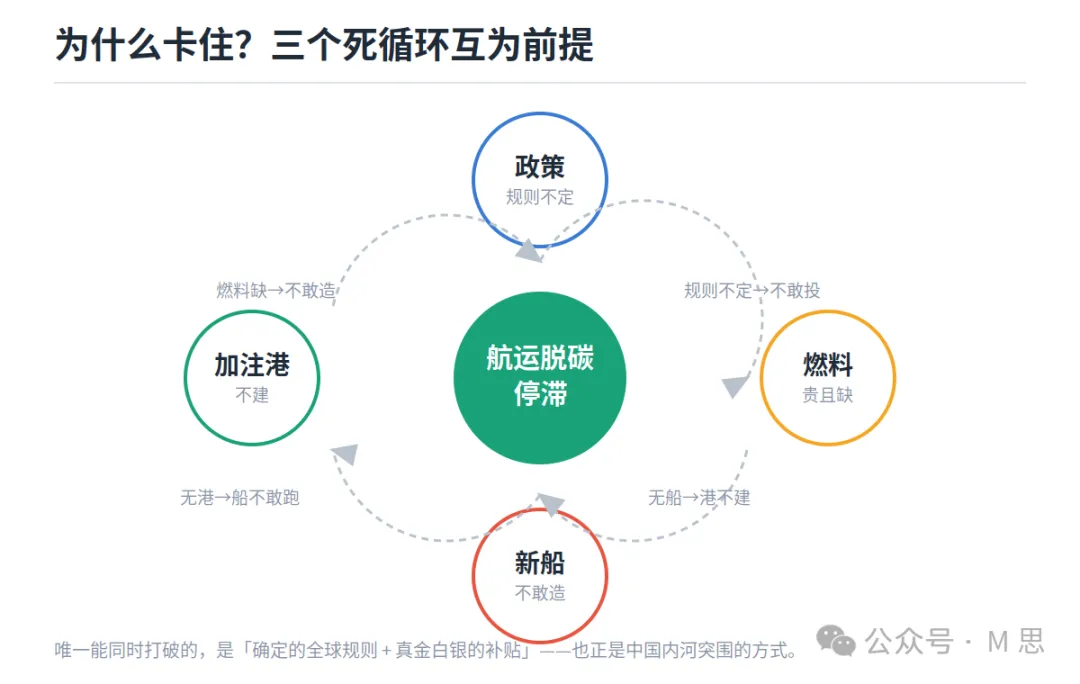
历史参照也让人冷静:LNG 作为船用燃料,从推广到建成 275 港加注网络用了十余年;陆上电动车从政策热到渗透率拐点也走了 5–8 年。任何新船用燃料的基建爬坡,都是以十年计的——这不是失败,是这个游戏正常的节奏。
三、远洋和内河,冰火两重天
远洋深海,近乎为零。氨燃料全球现在只有 3 艘在跑,能加氨的港口只有 4 个;绿氨成本是普通氨的 3 倍。甲醇船刚起步。
中国内河,真在推。到 2025 年底,中国内河新能源船已经 1200 多艘,补贴高达船价 40%–45%,目标到 2028 年电动船 1000 艘、甲醇船 100 艘。政府把“政策—燃料—船—港口”四个环一次性扣上,正好打在上一节死循环的死穴上,所以内河突围了。
分场景看,远洋冷,中国内河热。
四、不同场景,该用什么新能源
没有一种新能源适合所有海上场景。航线半径、加注网络、安全约束,三个因子共同决定。
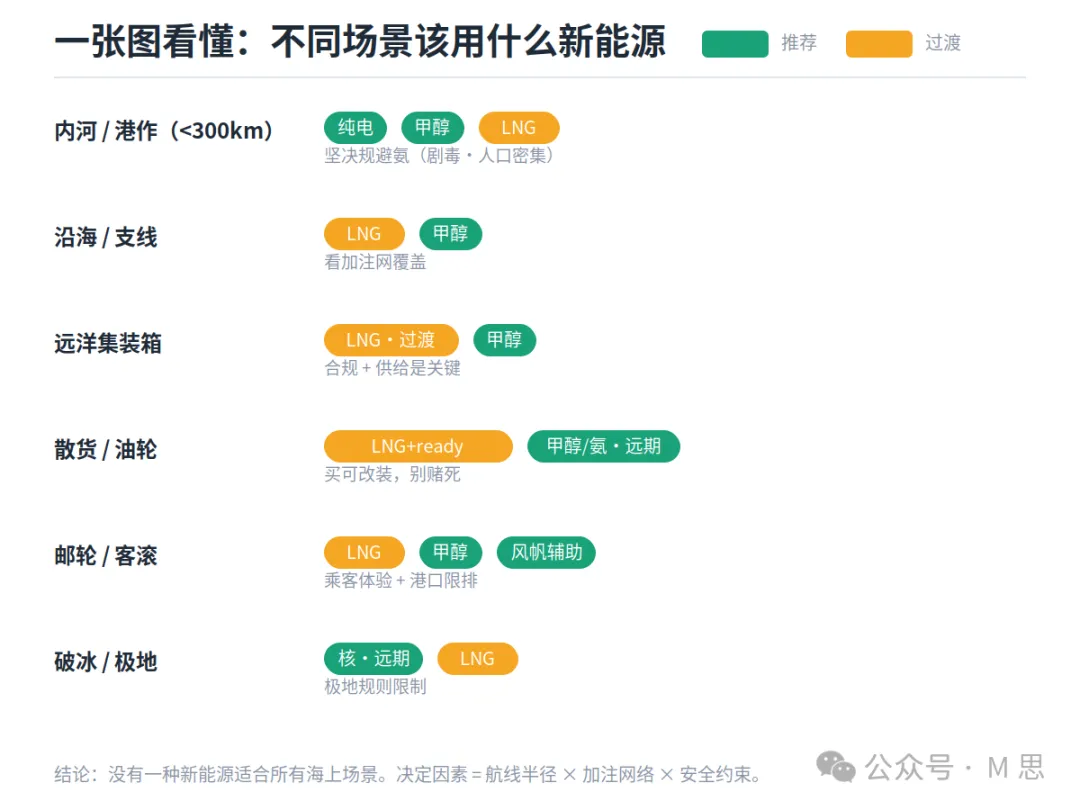
内河、港作的短途船,纯电是主场,500 公里内综合成本最优,甲醇、LNG 跟进;氨坚决别碰,剧毒,又跑在人口密集的河道和港口边上。
沿海、支线的船,LNG 双燃料先用着,甲醇逐步接棒,核心看沿途加注网铺得怎么样。
远洋定班集装箱船,短期 LNG 双燃料过渡,中期甲醇最优选,前提是绿色燃料供给放量。
散货、油轮的长途船,燃料路线还没定,买船时留好可改装余地(业内称 ready 船),别把宝押死在一种燃料上。
邮轮客滚,LNG 仍是主流,甲醇和风帆辅助加分;极地破冰,核动力远期最硬,当下还是 LNG。
具体到几种能源的取舍:LNG 是最成熟的过渡燃料(275 港可加),但只减碳不零碳;甲醇是当前兼顾合规、经济、安全的综合最优解——常温液态、改港容易、发动机保修成熟、欧洲碳规矩现在就能算账;氨是终极零碳候选但当下几乎不可用,只值得买“氨预留”船做对冲;纯电出不了内河和渡轮;风帆辅助所有船型都能加,节油 5%–20%,不换燃料就能减碳,当补充很香。至于氢气,它才是真正燃烧只生成水、完全不排碳的那一个,可储运太难——体积能量密度低,要高压或深冷,海上除了内河小型船和港口作业,基本不在主选之列。
五、甲醇与氨:为什么先跑的是甲醇
这几个概念容易搅在一起,先理清楚。真正燃烧只生成水、完全不排碳的,是氢气——可氢气太难储运,海上主选里基本排不上号。常被寄望的氨,好处是不含碳(烧起来不产生 CO₂),但它含氮,燃烧会生成氮气和氮氧化物,并不是“只排水”;再加上剧毒、安全规范没定、绿氨成本是灰氨三倍,所以氨眼下几乎跑不起来。
甲醇占优,靠的是一组很具体的现实条件:发动机保修成熟,交船就能烧;FuelEU 和 IMO 的合规账现在就能算清;港口加注先有了。氨这三样全缺——安全规范尚未表决,发动机刚做完工程验证,全球只有 4 个港能加。于是船东宁愿多买“ammonia-capable”(能改烧氨)的船也不马上烧氨:先把坑占上,等技术和规矩成熟。这也解释了订单结构——LNG 回潮、甲醇稳进、氨近乎空白。甲醇对氨大约有 3–5 年的窗口优势。
六、利益怎么分:谁兜里进了钱,谁替账单买单
看一个产业别只看技术,要看钱往谁兜里走。
最大的暗线赢家是中国绿色燃料产业。中国绿甲醇产能占全球 60.3%、绿氨占 79.5%——航运脱碳对中国不只是环保题,更是一道能源出口题:欧洲船东为了合规必须买绿色燃料,而绿色燃料的大头产能在中国。
第二赢家是先建加注能力的港口(上海、宁波、鹿特丹这一梯队),它们锁定的是“绿色航运枢纽”的定价权。
输家也明确:传统船用燃油供应商被欧盟碳税持续抬成本;发展中地区的小船东会被全球统一的碳成本挤出市场。
而账单,短期是货主和消费者在付——但这里有个值得警惕的信号:货主愿意为绿色航运付溢价的意愿,已经从 4.5% 降到了 3%,愿意付 20% 以上溢价的几乎归零。马士基 2025 年的绿色甲醇用量直接减半。需求端的钱包,正在收紧。
七、未来五年,盯三个节点
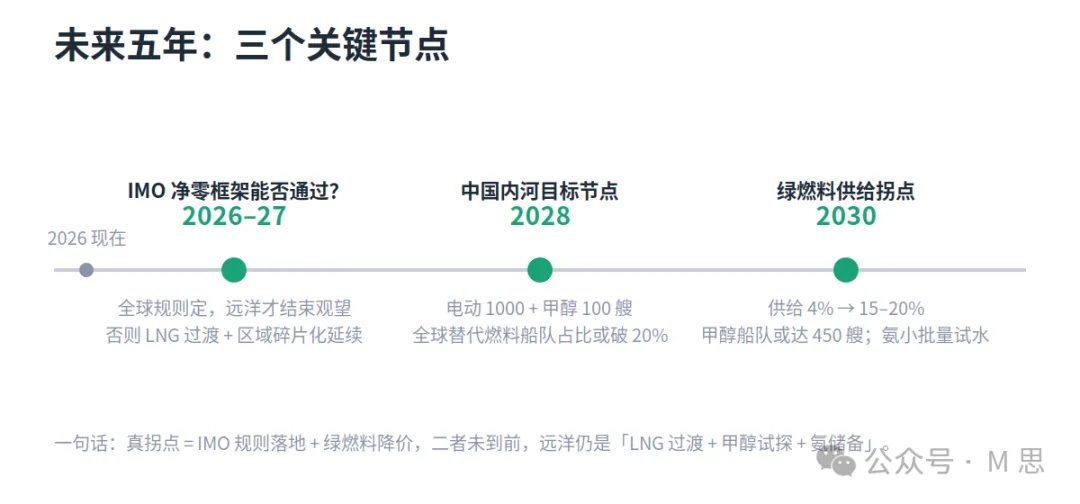
2026–27:IMO 净零框架能否通过,是全局分水岭。通过且碳价机制落地,全球确定性形成,远洋船东结束观望、下注甲醇;通不过,就继续 LNG 过渡加区域碎片化。
2028:中国内河的目标节点。电动 1000 艘加甲醇 100 艘,全球替代燃料船队占比有望从 9.4% 破 20%。这是政策加补贴强约束下的高确定性问题。
2030:绿色燃料供给拐点。供给若能从 4% 提到 15%–20%,甲醇船队或达 450 艘,氨开始小批量商业化;提不上去,前面一切推演都要打折。
八、什么信号出现,说明这篇分析错了
给自己留个证伪条件,才算负责任的分析。出现以下任何一条,“进展不大”的判断就该反转:
IMO 净零框架在 2027 年前通过且碳价落地——资本确定性一旦形成,燃料投资会放量;绿色燃料供给两年内从 4% 跃升到 15% 以上——中国绿醇产能集中投产的话,这不是不可能;氨安全规范 2027–28 落地且绿氨成本逼近灰氨——氨会直接从储备跳成主力。
反过来说,在那之前,最硬的反方论据是:“造了双燃料船”不等于“减了碳”。2025 年行业总排放不降反升——只要绿燃料又贵又少,船东就烧传统油或买碳配额。硬件先行、燃料缺席,减排就还是账面上的。
九、三个判断
一,看进展别数船,要数吨。双燃料船造了多少艘不重要,绿色燃料真烧了多少吨、港口真加注了多少次才重要。前者是新闻,后者是进展。
二,中国内河是确定性最高的机会。政策加补贴加基建三件套齐发,2028 年前是换船窗口期,船厂、电池、加注港这条线值得盯。远洋那条线,要等 IMO 和绿燃料价格两个信号,别押宝太早。
三,警惕只发概念、没有合约的玩家。无论是船厂、燃料商还是上市公司,规划产能和订单数字都可以很漂亮——中国 2200 万吨的绿醇规划产能,真正进入实质阶段的只有约两成。看长协、看加注量、看实际投产,别看发布会。
新能源船的故事,现在还停在“大家都说好,但没人先掏钱修加油站”。等哪天港口边真能看到一排绿色甲醇加注臂,那才算过了拐点。

