消费级3D打印升温,高分子材料如何从“能打印”走向“好用、耐用”?
- 2026-11-06 18:54:53
从桌面摆件、个性化手办到收纳配件、维修零件,消费级3D打印正在把数字模型转化为日常用品。自动调平、高速打印、多色系统和模型平台降低了使用门槛,AI建模则进一步缩短了从创意到实物的距离。
这股热度背后,一项持续发生的需求值得高分子材料产业关注:设备可以反复使用,耗材却随着每一次打印被消耗。随着用户从尝鲜走向持续创作,材料需求也从基础颜色和成型能力,延伸至高速加工、柔性触感、耐热耐候、工程强度和多材料配合。
消费级3D打印的材料机会,正在从标准化线材销售,扩展为树脂、改性配方、成型工艺和应用性能的综合竞争。
一、从个性化创作到功能制造,市场热点正在改变材料需求
消费级3D打印的吸引力,在于以较低的起步成本实现按需制造。用户可以调整模型的尺寸、外观与结构,制作适配特定空间的收纳件、替换停产的小零件,也可以把人物形象或数字创意转化为实物。
设备易用性提升与内容生态完善,共同推动消费级3D打印市场扩容。对材料端而言,这些变化分别对应三类需求。
首先是外观表达。手办、摆件与文创产品关注颜色、光泽、透明度、细节和表面质感,推动哑光、丝绸、渐变以及填充改性等产品分化。其次是加工效率。高速设备需要材料在有限热端停留时间内充分熔融,并在沉积后形成稳定形状。再次是实际使用性能。当打印对象变成卡扣、支架、保护套或户外小件,韧性、疲劳、蠕变、耐热与耐候性就成为选材依据。
模型平台和AI工具降低了内容获取与创作门槛,但生成模型通常仍需检查几何完整性、支撑和切片参数。只有内容被转化为实际打印活动,才会形成持续耗材消耗。
二、从结构看性能:消费级3D打印为什么需要多种高分子材料?
消费级3D打印涉及两类主要材料体系:FDM/FFF使用的热塑性线材,以及SLA/DLP/LCD等光固化工艺使用的光敏树脂。前者通过加热熔融、逐层沉积成型;后者通过光引发反应形成固化网络。两条路线对应不同的结构设计、加工要求和应用边界。
1. PLA:低翘曲和易成型支撑入门市场,改性决定应用上限
聚乳酸(PLA)是脂肪族聚酯,主链含有酯键,其立构组成、分子量和结晶状态会影响加工与制品性能。常见打印级PLA在快速冷却条件下结晶受到限制,配合合适的牌号与工艺,可以获得较低的成型收缩和较好的尺寸保持能力,适合模型、摆件和教育用途。
它的局限也很明确:未经耐热设计的制品,在较高温度下容易软化变形,部分牌号的抗冲击能力有限。因此,进入功能件领域需要增韧、共混、成核或结晶调控,并兼顾尺寸变化。NatureWorks的3D系列已按结晶和应用要求区分牌号,说明“PLA”只是材料家族名称,具体表现仍要落实到配方及后处理条件。
生物基来源也不等同于制品可在任意自然环境中快速降解;其环境表现仍需结合配方、使用和处置条件判断。
2. PETG:抑制结晶带来加工与韧性的平衡
PETG属于经共聚改性的聚酯体系,通常通过引入不同二醇组分扰乱分子链的规整排列,降低结晶倾向。这有利于减少结晶造成的收缩,并兼顾韧性、透明外观与层间结合表现。
因此,PETG常用于收纳件、支架、外壳和一般功能件。但拉丝、表面质量、吸湿及长期受载变形仍需要控制。是否适用于户外或温热环境,也应依据具体牌号和验证结果,不能仅凭树脂名称判断。
3. ABS与ASA:多相结构支撑韧性,耐候设计拓展应用
ABS由苯乙烯、丙烯腈和丁二烯相关组分构成。典型结构中,较刚性的连续相与橡胶增韧相共同作用,使材料兼顾刚性、韧性与加工性,适合外壳、结构原型和需要一定抗冲击能力的部件。
ASA使用丙烯酸酯类橡胶相,其耐候特征有利于户外应用。不过,这类材料打印时更依赖稳定的热环境,需要控制冷却收缩与残余应力,同时关注通风和排放管理。它们拓展了使用范围,也提高了设备与工艺要求。
4. TPU:软硬段协同,满足弹性与缓冲需求
热塑性聚氨酯(TPU)通常具有软段与硬段构成的微相结构。软段提供形变能力,硬段形成物理作用区域,共同赋予材料弹性、回弹和一定承载能力。
这使其适用于保护套、缓冲垫、柔性连接件等场景。但柔软线材更容易在送料过程中弯曲或受压变形,吸湿状态也会影响挤出质量。因此,硬度、送料路径、速度和干燥条件必须共同匹配,并非所有TPU都能直接用于自动换料系统。
5. PA与纤维增强材料:面向功能件,性能与加工门槛同步提高
聚酰胺(PA)主链中的酰胺基可以形成氢键,结合具体链段及结晶结构,形成适用于耐磨、承载等场景的性能基础;其极性结构同时带来吸湿问题,水分会影响加工状态、尺寸和力学表现。
加入短切碳纤维或玻璃纤维,可以提高刚度、调整收缩与尺寸稳定性,但也引入喷嘴磨损、纤维取向和性能各向异性。面内刚度提高,并不意味着层间强度同步提高。功能件评价必须覆盖实际打印方向和调湿状态。
6. 光敏树脂:通过交联网络实现精细成型
常见光敏树脂由可反应低聚物、活性稀释组分、光引发剂及助剂等组成。光照引发聚合、交联后,材料从液态转变为固态网络,适合微缩模型、手办和精细原型。
交联结构有助于形状保持,但刚性、韧性、收缩和耐热之间需要平衡。清洗与后固化也会影响最终性能。所谓“ABS-like”描述的是部分性能或使用体验接近ABS,并不表示材料就是ABS;医疗、牙科或接触皮肤用途,还需针对具体产品和用途验证。
表1 消费级3D打印主要耗材类型与特点
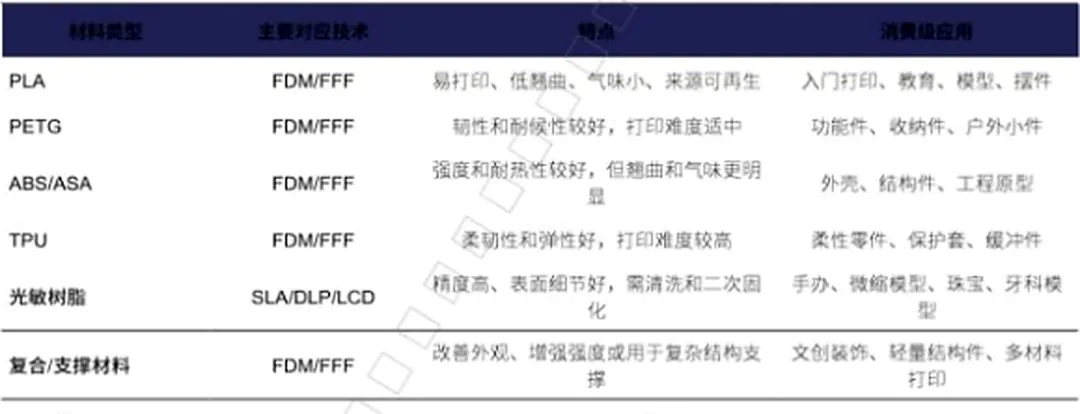
资料来源:Bambu Lab Wiki、Prusa Research Knowledge Base、Formlabs,广发证券发展研究中心整理。
这张表反映了材料与场景的基本对应关系。实际选型还应结合牌号、设备和工艺条件;打印件性能不能直接照搬注塑试样数据。
三、热点如何转化为材料机会?关键在于加工与使用两端同时适配
应用分层:不同用户需要不同的材料方案
家庭创作与文创应用,重视外观和易用性。 摆件、手办、桌游模型和Cosplay道具需要丰富的颜色、光泽与表面质感。低翘曲、易成型的PLA及其哑光、丝绸等改性产品,能够降低尝试成本;更精细的微缩模型可以采用光敏树脂,但需配置相应清洗与后固化流程。不能将潮玩市场总量直接视为可由3D打印承接的需求。
教育应用,重视安全、稳定与维护便利。 教学模型需要在有限课时内完成制作,设备、材料和课程共同影响使用效果。材料选择除考虑成型性能,还应结合打印排放、操作防护、后处理与废料管理,不能把“气味较小”等同于已经满足教育场景的全部安全要求。
工作室与打印农场,重视连续加工和成品成本。 多机运行承接小批量定制时,批次色差、直径波动、含水率、堵头和断料都会放大停机与返工损失。材料单价之外,打印成功率、换料损耗、人工维护和交付一致性共同影响成本。大型打印工厂的布局反映了轻生产方向的探索,但计划安装设备数量不等于已投产数量,也不能据此推定实际产能利用率。
工艺适配:高速、多材料与功能件提出不同要求
高速打印首先考验熔融与沉积过程。 提高运动速度后,材料需要及时熔融、稳定挤出,并在冷却定型与层间熔合之间保持平衡。单纯追求低黏度或快速冷却,都可能牺牲其他性能。研发重点应落在可用体积流量、层间结合、尺寸保持和表面质量的协同,而不仅是包装上的最高打印速度。
eSUN的PLA-HF官方资料已将高挤出速率下的流畅挤出和冷却定型作为设计重点,表明高速耗材正在围绕加工过程开展专门优化。
多色、多材料打印则要求整套材料协同。色粉与填料会改变流动和外观;不同材料之间还需要匹配加工温度、界面结合及支撑剥离特性。模型越复杂,换料、清洗和废料产生也越值得关注。材料企业需要提供稳定配方与参数支持,帮助用户减少试错。
功能件应用要求从“打印成功”走向“服役可靠”。 同样是一只支架,室内短期展示与长期承载、日晒环境下的要求不同。材料升级应围绕具体工况展开,并通过方向性力学、热变形、蠕变、吸湿和环境老化等评价建立依据。Prusa材料指南也分别列出封闭腔体、干燥与耐磨喷嘴等要求,体现不同材料的使用门槛。
四、市场有多大?把设备增长与耗材需求分开看
创想三维招股书所载CIC数据显示,全球消费级3D打印行业GMV预计由2025年的约60亿美元增至2030年的约272亿美元。该口径同时包含打印机、耗材、配件、软件及服务,并非高分子材料市场规模。
其中,与材料端更直接相关的耗材GMV,由2021年约4亿美元增至2025年约13亿美元,2030年预计达到约73亿美元。2021—2025年复合增长率约为35.5%。其中2030年数值为预测值;GMV也不等于耗材企业的出厂收入。
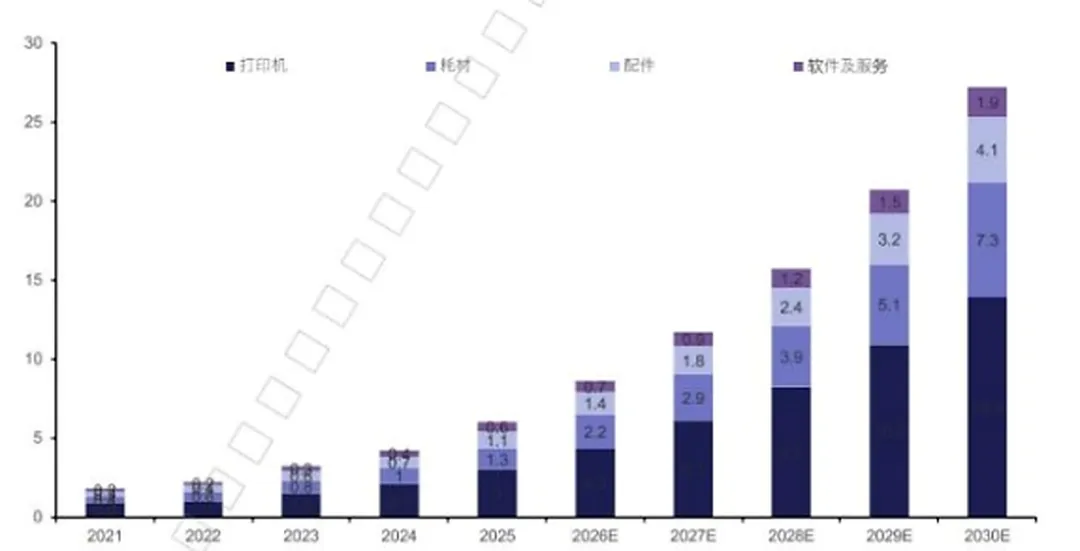
图1 全球消费级3D打印行业按类别划分的市场规模。单位为十亿美元;2026E—2030E为预测值。来源:创想三维招股书,广发证券发展研究中心整理。
图1的重要信息在于市场结构:设备扩张带来新增用户,而耗材形成持续消费。对材料企业而言,设备保有量提供潜在用户基础,实际打印频次、单次用量、材料价格和使用留存才共同决定需求。
消费级耗材也不能与包含工业金属粉末等品类的广义3D打印材料市场直接比较。不同报告之间如果没有统一品类、地区、年份和金额口径,不能据此推导市场份额或供需缺口。
设备保有量:耗材市场的用户基础持续扩大
创想三维招股书所载灼识咨询数据显示,全球消费级3D打印机出货量预计由2024年的410万台增至2029年的1,340万台;同期设备保有量预计由1,580万台增至4,040万台。两组预测分别反映新增设备需求和存量使用基础,其中2025年及以后数据按图中标识属于预测值。
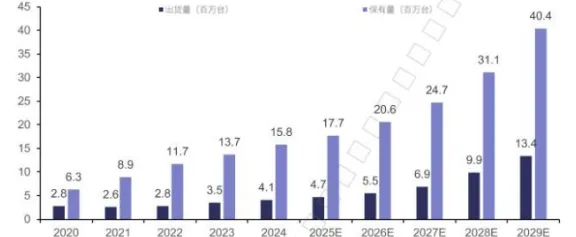
图2 全球消费级3D打印机出货与保有量。单位为百万台;2025E—2029E为预测值。来源:创想三维招股书(申请稿),广发证券发展研究中心整理。
设备保有量增长为耗材提供了更广的潜在客户基础,但保有设备并不都处于活跃使用状态。对材料企业而言,新增用户转化、持续打印频次和单次材料消耗,比单独跟踪设备销量更能解释复购需求。
区域格局:中国供应链与海外市场相互连接
CONTEXT统计显示,2025年全球入门级3D打印机出货中,中国厂商占比超过九成。该数据针对入门级设备,不能扩展为整个3D打印产业或高分子耗材市场的份额。
需求端,Global Market Insights数据显示,2024年北美与欧洲合计占全球个人3D打印机市场约59.8%。这一口径与消费级耗材口径不同,但可以作为观察设备需求区域分布的参考。
对国内材料企业而言,海外交付不仅涉及成本与产能,还涉及运输储存中的防潮、当地库存、适配参数及技术支持。供应链集聚有利于材料、设备与加工环节快速协同,而持续进入海外市场还需要稳定质量与渠道服务。
五、产业链如何构成?从树脂原料到打印应用形成多层分工
上游是基础树脂、反应原料与功能助剂。 热塑性路线包括PLA、PETG、ABS/ASA、TPU、PA等树脂,以及色母、增韧剂、稳定剂、成核剂和增强纤维;光固化路线涉及可反应低聚物、活性稀释组分、光引发剂及颜填料。上游的分子设计、纯度、热稳定性与批次一致性,构成后续加工的基础。
中游是专用材料配方与耗材制造。 企业通过共混改性、挤出拉丝、冷却定径、收卷和包装形成线材,或通过配方调配、分散和过滤形成光敏树脂。竞争既体现在材料性能,也体现在直径波动、含水率、色差、杂质控制和连续送料稳定性。高速、增韧、哑光、柔性、纤维增强与可剥离或可溶支撑等产品,构成细分品类。
下游连接整机、软件与应用场景。 喷嘴、热端、腔温、送料系统和切片参数,决定材料的实际加工窗口;模型平台和渠道则影响用户选择。最终需求来自家庭创作、教育、工作室、维修配件和小批量定制等场景。整机厂可以向耗材延伸,独立耗材品牌也可以通过参数适配进入不同设备生态。
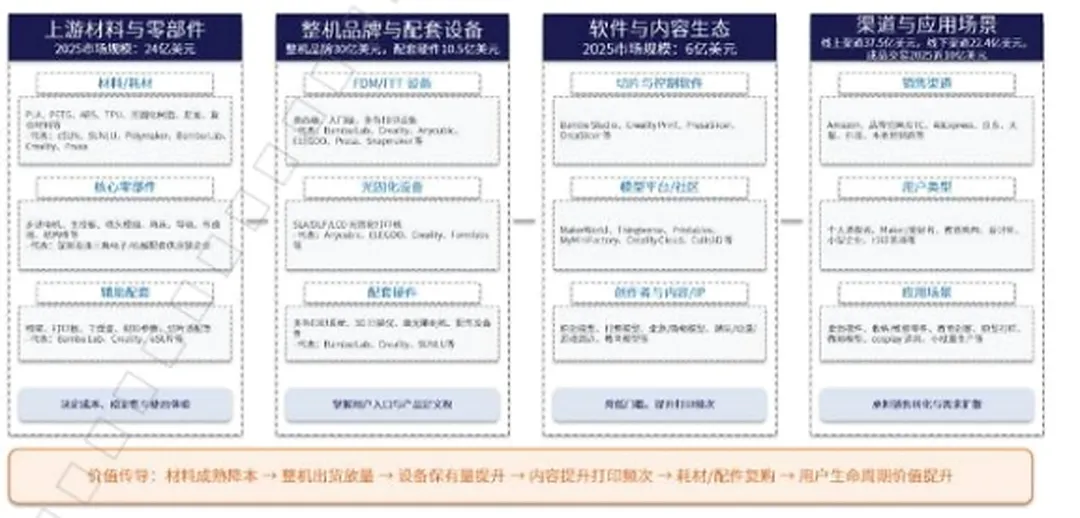
图3 消费级3D打印产业链全景图。广发证券发展研究中心整理。各环节金额涉及不同统计范围,不宜直接加总。
从材料产业角度看,机会贯穿上游专用树脂、中游改性及耗材制造、下游应用验证。仅有低成本原料,还不足以保证稳定的终端打印体验。
六、谁在入局?材料能力与设备生态形成不同竞争路径
独立耗材品牌:以配方、品类和跨设备适配参与竞争
代表企业包括eSUN、SUNLU和Polymaker。它们直接面对不同品牌设备的用户,竞争重点是材料稳定性、产品分化和参数支持。
eSUN已推出高速PLA等产品,公开资料体现了对挤出与冷却过程的优化。Polymaker的PolySonic PLA系列围绕高速打印布局;SUNLU官方商店也设有高速耗材系列。它们说明高速化已成为产品开发方向,但品牌宣称的速度不能在不同设备、层高和流量条件下直接横向排名。
独立品牌的技术价值,应具体落实为:在目标设备与工艺下,能否保持稳定的出料、表面质量、尺寸和力学性能;能否让不同颜色、批次获得接近的使用表现。
整机与官方耗材企业:以参数和系统协同增强使用体验
拓竹科技、创想三维、纵维立方、智能派等企业覆盖设备及相关耗材。其优势在于能够协同设计送料、切片、材料参数和售后支持。
拓竹的公开耗材指南已覆盖PLA、PETG、ABS、ASA、TPU及多种纤维增强材料,体现了从基础创作向工程应用扩展的品类布局。创想三维围绕设备、耗材和内容平台开展一体化布局;纵维立方、智能派也同时布局打印设备与树脂、线材等耗材。拓竹耗材指南
对材料供应商而言,这类合作要求从“交付线材”进一步走向“交付与设备匹配的材料方案”。但官方销售耗材不等于基础树脂全部自产,品牌运营、配方开发、制造与原料供应应分别判断。
表2 主要整机企业的技术路线与耗材协同
这些企业的竞争差异体现为设备、工艺和使用体验的组合,不能直接据此给材料性能排名。海外参与者中,Prusa以设备、切片软件、模型社区和Prusament耗材形成协同;Formlabs覆盖专业光固化及相关材料应用,涉及专业用途时应另行考察具体产品和验证要求。
原料与改性企业:从专用树脂和功能化配方切入
海正生材、家联科技等企业从原料和改性加工环节参与市场。海正生材属于PLA原料端的代表;家联科技的相关布局则体现了改性材料与耗材制造的延伸。
家联科技的相关研发涉及聚羟基脂肪酸酯(PHA)改性、轻质PLA、耐热与水溶性材料等方向。这些项目显示了从通用成型向轻量化、功能化和支撑材料延伸的研发思路,但在研项目不能直接等同于成熟产品或规模化收入。
家联科技已进入行业部分头部企业供应链并实现批量供货,相关耗材业务处于产能释放阶段;其泰国、越南等海外布局,为观察交付能力提供了线索。企业总体海外收入与产能不能直接等同于3D打印耗材业务规模。
海正生材2025年度报告披露,3D打印领域聚乳酸销量同比增长88.60%。这一数据反映的是特定应用领域的销量变化,不代表该领域已经贡献相同比例的营业收入,也不能替代专用牌号性能和客户验证资料。
原料企业的竞争力,需要同时看专用牌号开发和客户应用验证。NatureWorks已按3D打印需求开发多个PLA牌号,为这一技术路径提供了公开实例。国内企业的进展也应逐一核对具体产品、客户导入和供货阶段,避免用PLA总产能替代3D打印专用材料供给能力。
光敏树脂企业:精细成型与功能性能共同决定产品价值
相关参与者包括Formlabs、Siraya Tech、Liqcreate、eSUN及部分整机品牌。其技术比较应围绕固化波长与工艺、黏度、固化收缩、韧性、耐热和后处理要求展开,专业用途还需进一步考察相应验证。
“高精度”“高韧性”需要对应统一试样、工艺和后固化条件。没有可比测试资料时,不宜仅凭产品名称判断企业之间的技术高低。
七、材料产业下一步看什么?
消费级3D打印的扩容,为高分子材料提供了持续消耗、快速反馈和多品类迭代的应用市场。值得重点跟踪的方向包括:高速打印下兼顾层间性能的配方;面向真实工况的功能材料;与设备、支撑和参数协同的材料组合。
这些机会的兑现,有赖于用户持续使用、制造一致性和应用可靠性。设备销量增长并不自动等于耗材利润增长;产品品类增加,也需要库存、质量和渠道能力支撑。
对高分子材料企业而言,能够形成长期竞争力的,是把结构设计转化为稳定加工,再把稳定加工转化为终端可验证的使用价值。随着消费级3D打印从“做出一个模型”走向“做出一件可用的产品”,材料研发与产业化的结合将更加紧密。
来源:国家先进高分子材料产业长兴中心
方式1:请加微信并发名片报名
肖小姐:13684953640(同微信)
邮箱:ab012@aibang.com
方式2:长按下方二维码在线报名
在线报名链接:
https://www.aibang360.com/m/100324?ref=172672
点击原文,在线报名

