35页PPT-Marsh.CFA-全球养老金指数 2026:全球养老金大考放,55个体系,只有6个拿A,中国处在哪一档
- 2026-11-04 12:39:53
Marsh CFA .全球养老金指数 2026:全球养老金大考放,55个体系,只有6个拿A,中国处在哪一档?
——————————————————————————————
人活得越来越长,工作变得越来越碎,养老金体系身上的担子也越来越重。这份报告开宗明义就说了一句很清醒的话:现在的问题已经不是“要不要改”,而是“能不能改得够快、够聪明”。
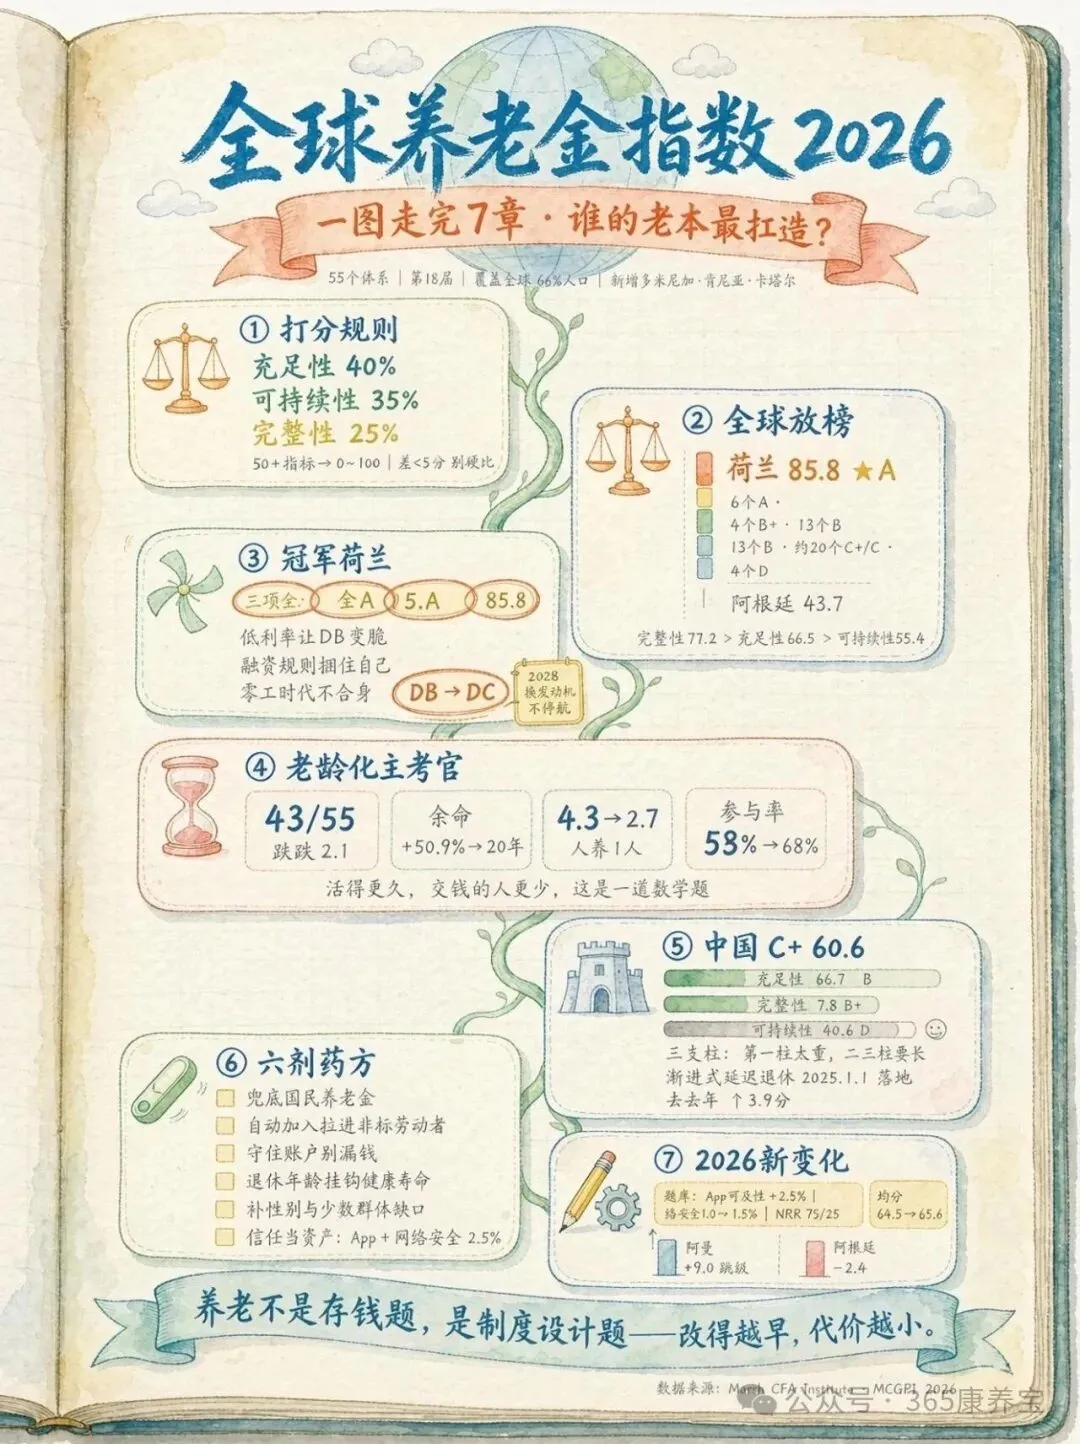
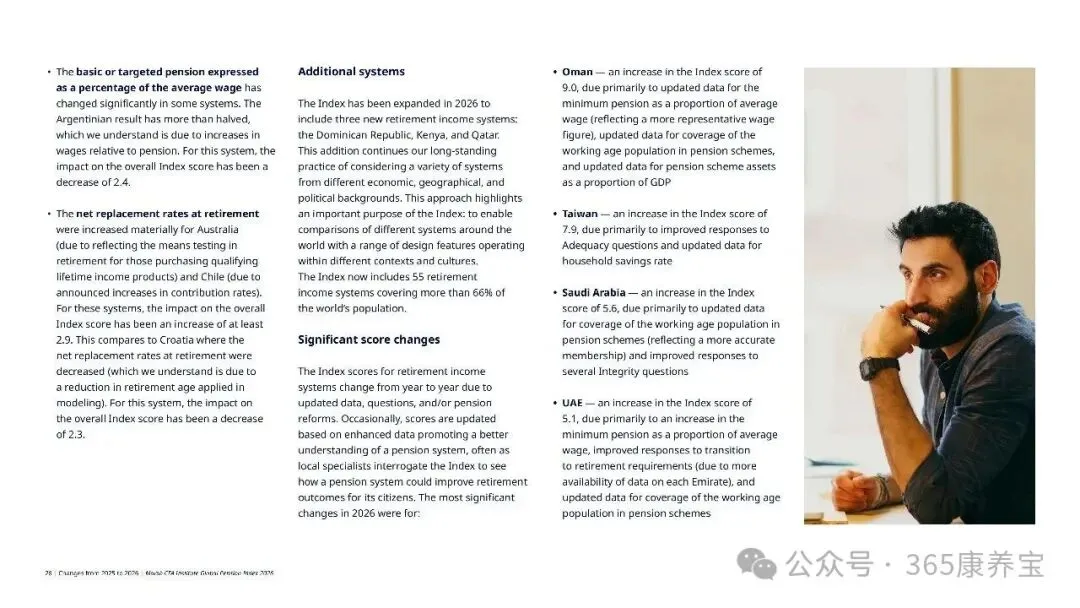
2026年,这份老牌榜单迎来了第18个年头,也从原来的“梅瑟(Mercer)全球养老金指数”正式改名为 Marsh CFA Institute 全球养老金指数(MCGPI)。测评范围从2009年的11个体系,一路扩到今天的 55个,覆盖全球66%的人口。今年还新加入了多米尼加共和国、肯尼亚和卡塔尔。
一句话先看结论:全球养老金的“分水岭”不在今天发得多不多,而在几十年后还能不能发得下去。
一、先搞懂打分规则:它到底在量什么
(一)三个维度,权重二十年没变
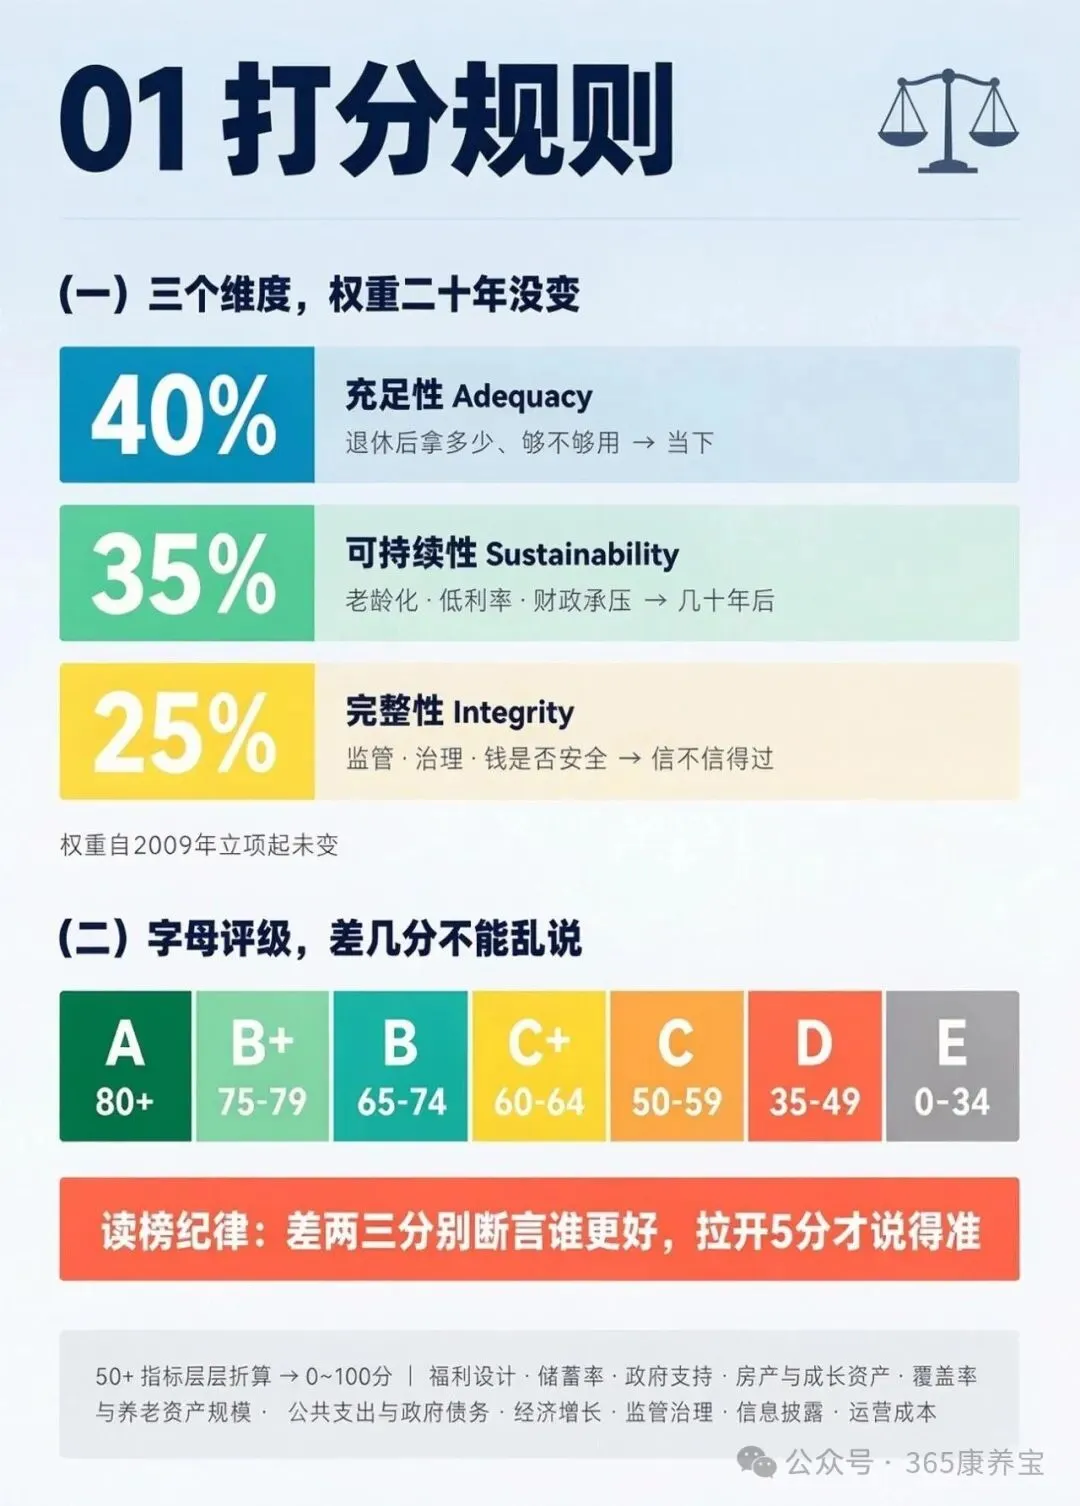
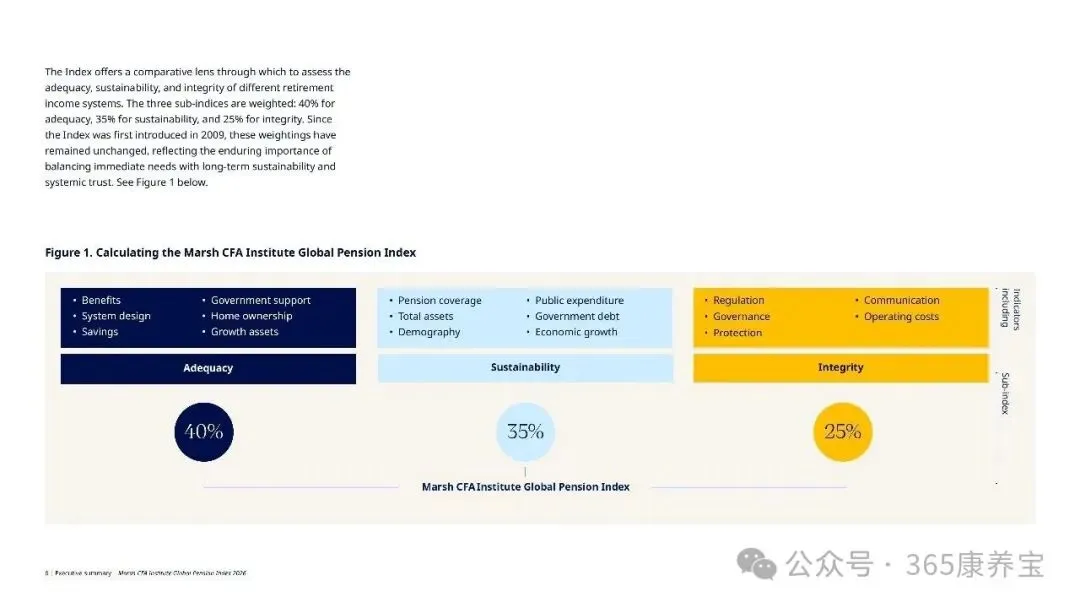
指数用三个“子指数”给每个国家的养老体系体检,权重自2009年立项起就没动过:
1. 充足性(Adequacy)占 40%:退休后能拿到多少钱、能不能守住基本生活,权重最高,因为它回答的是“当下够不够用”。
2. 可持续性(Sustainability)占 35%:在老龄化、低利率、财政承压之下,这套制度还能撑几十年吗。
3. 完整性(Integrity)占 25%:监管是否到位、治理是否透明、参保人的钱有没有被好好保护,回答的是“信不信得过”。
每个总分背后,是 50多个指标:福利设计、储蓄率、政府支持、房产与成长型资产、覆盖率和养老资产规模、公共支出与政府债务、经济增长、监管治理、信息披露、运营成本……层层折算,最后归一成一个0到100的分数。
(二)字母评级,差几分不能乱说
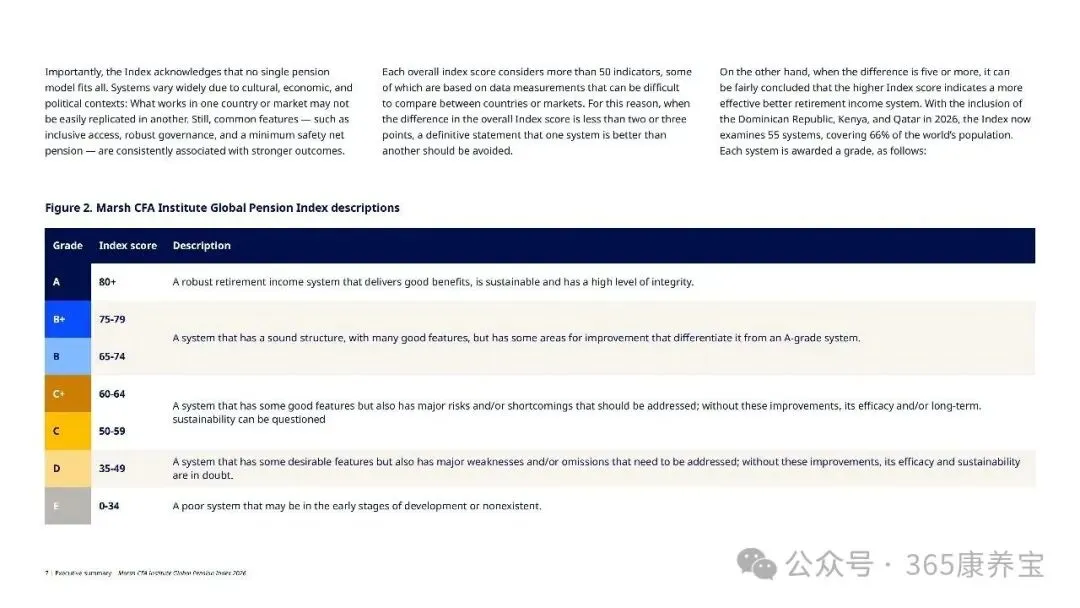
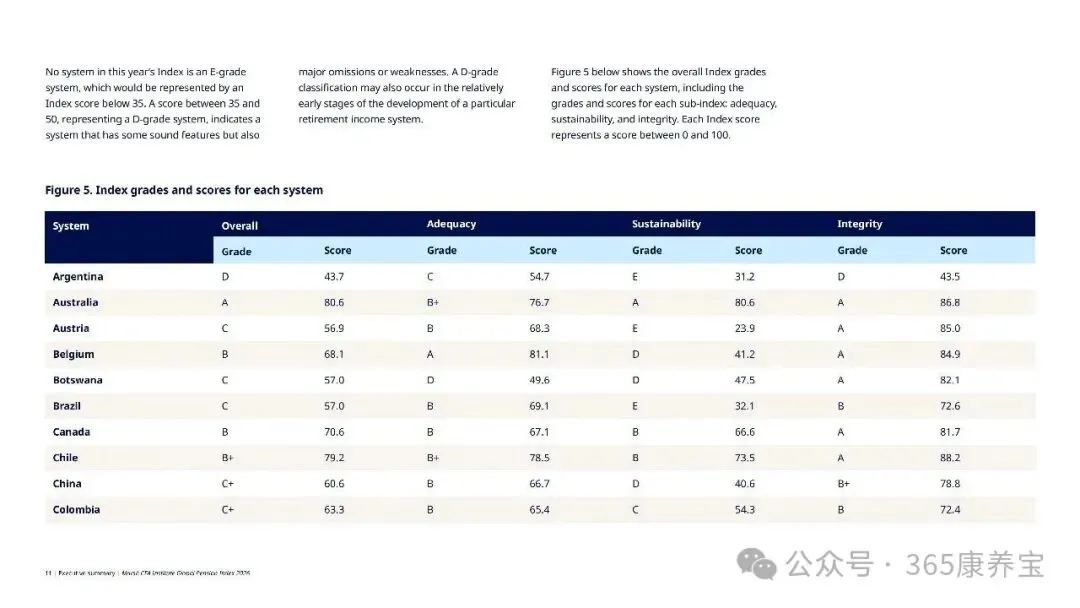
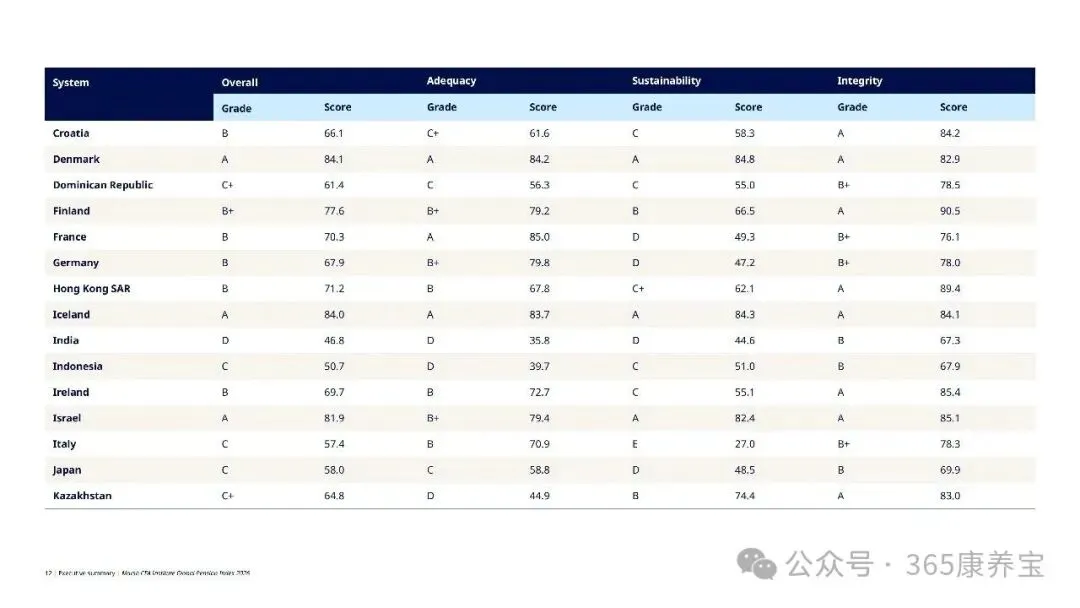
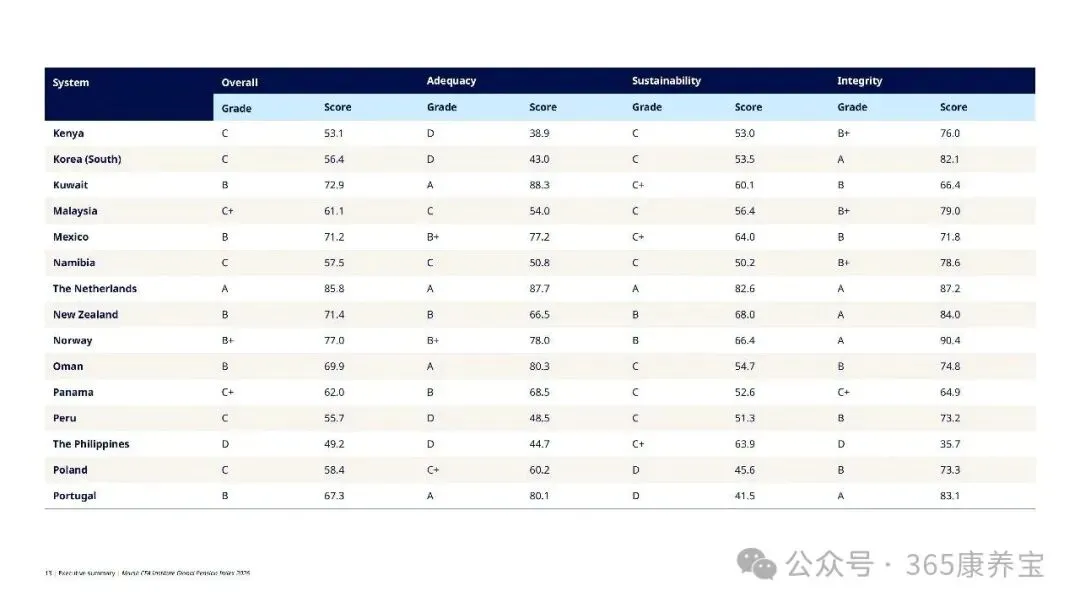
分数按档位套字母,规则如下:A(80+)、B+(75–79)、B(65–74)、C+(60–64)、C(50–59)、D(35–49)、E(0–34)。报告特别提醒了一条“读榜纪律”:总分只差两三分时,千万别断言谁更好;差距拉到5分以上,才有底气说一套体系确实更有效。这一点,看榜时务必记住。
——————————————————————————————
二、全球成绩单:从85.8到43.7,差距比想象中大
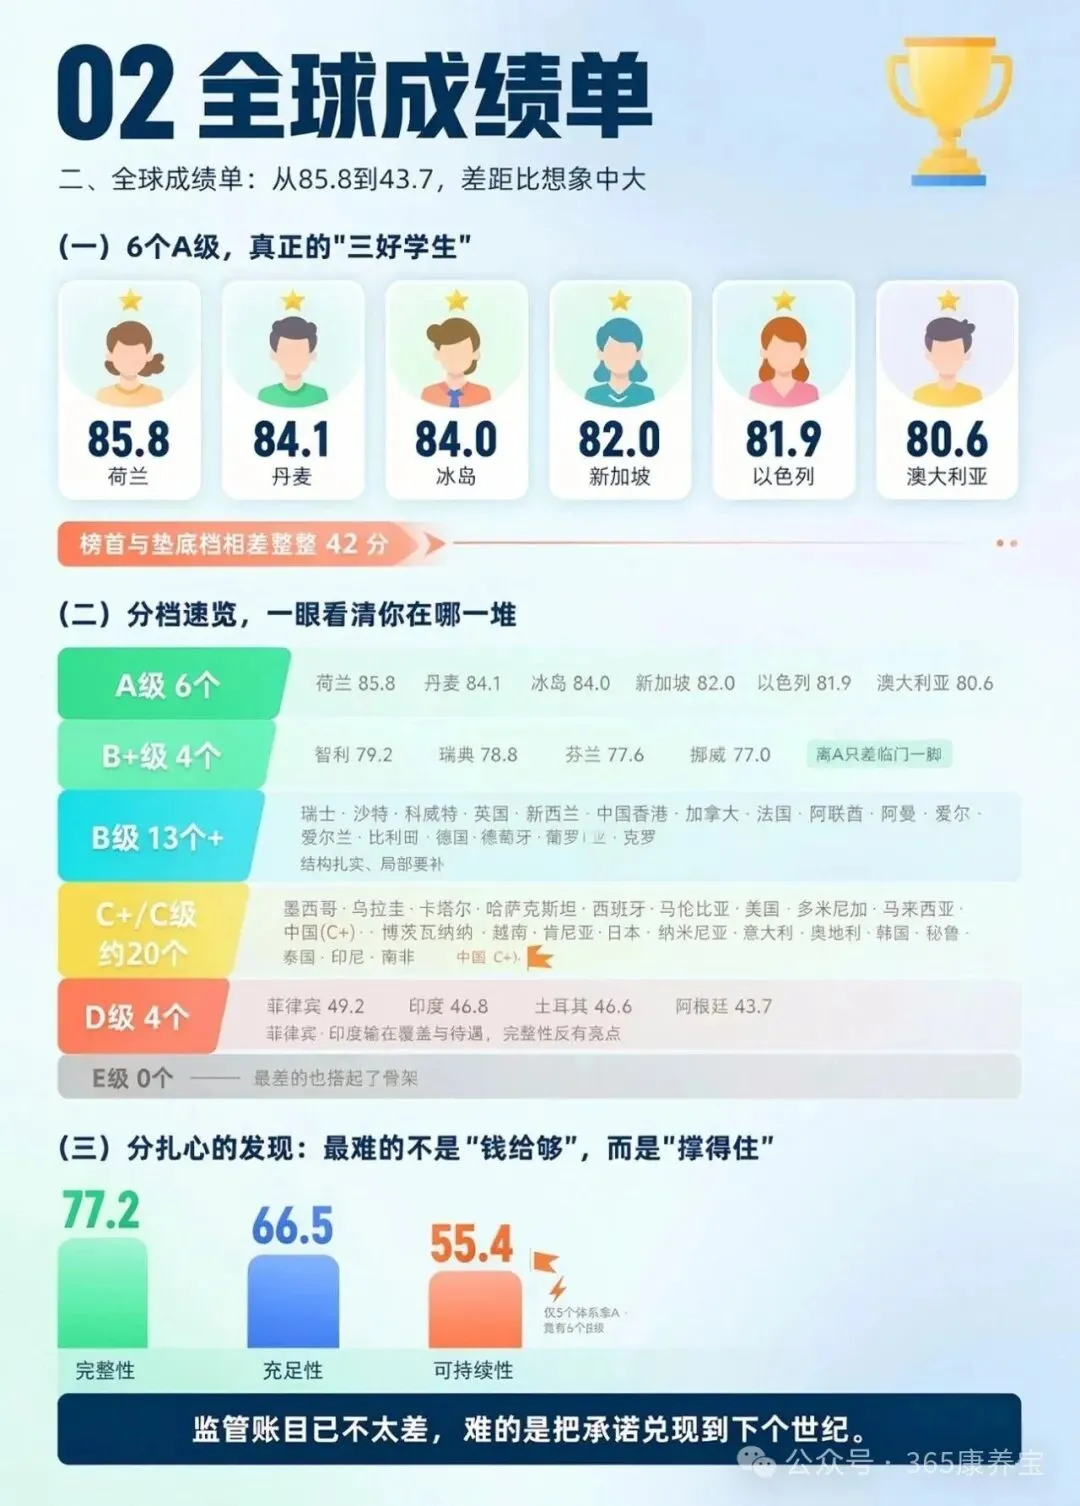
(一)6个A级,是真正的“三好学生”
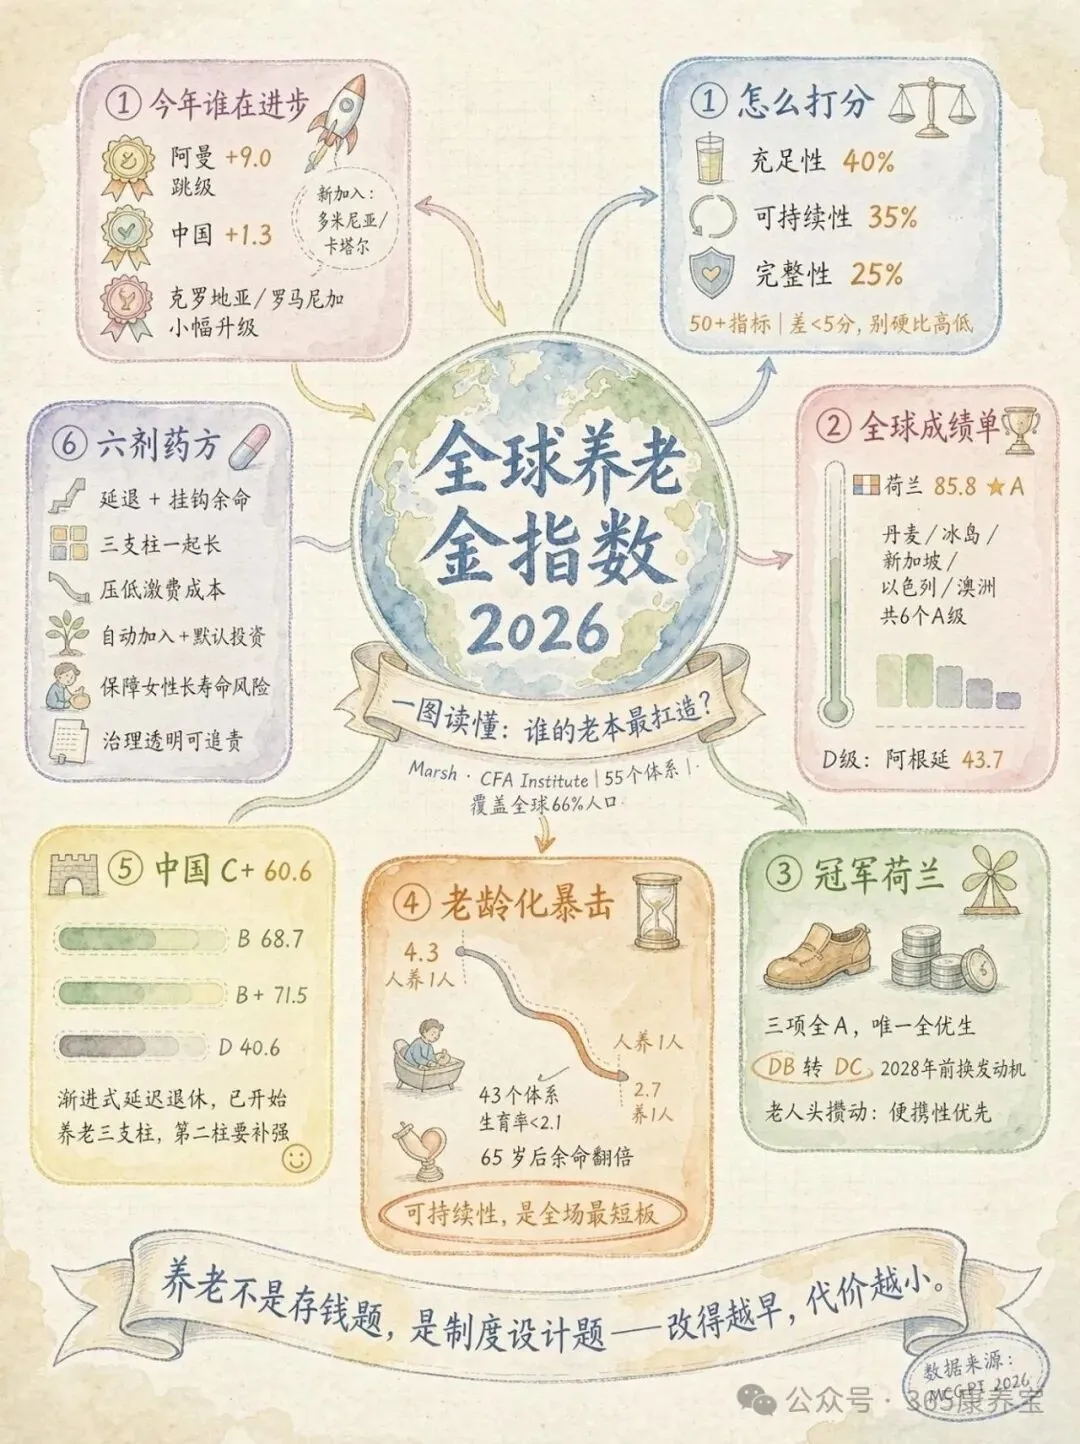
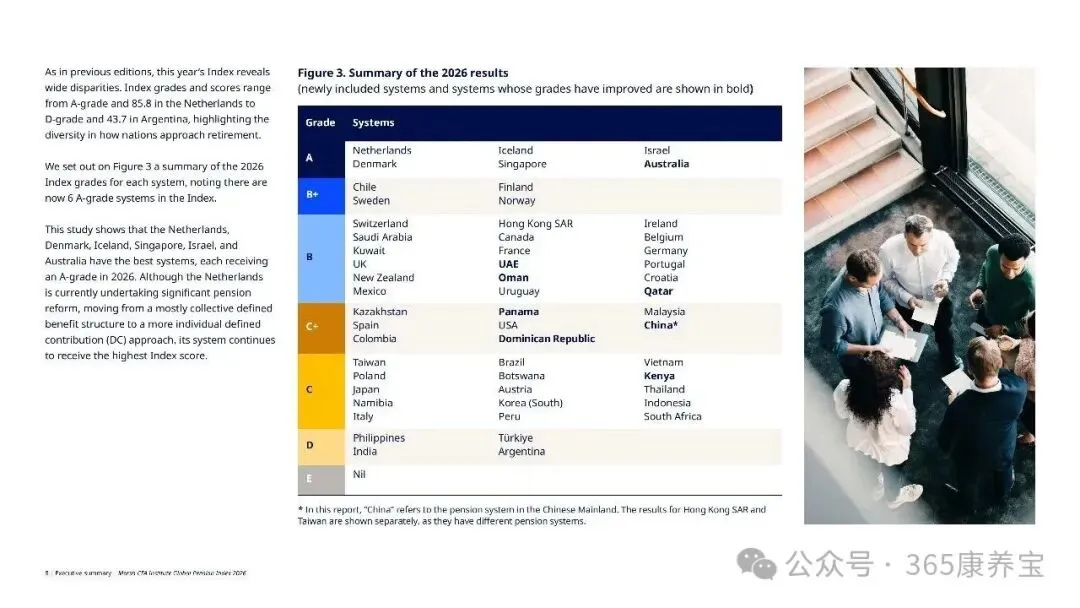
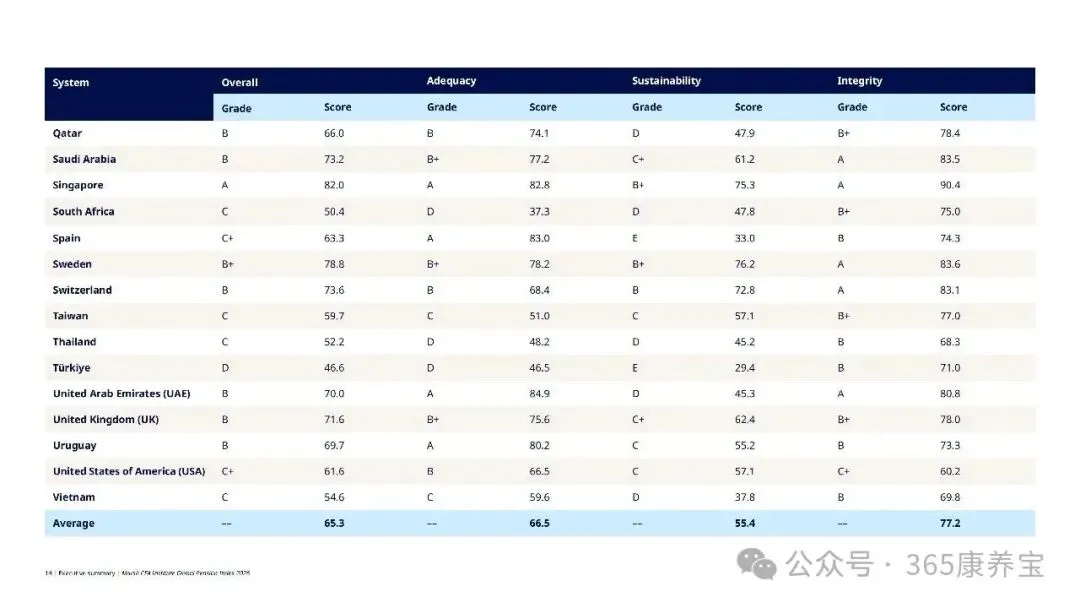
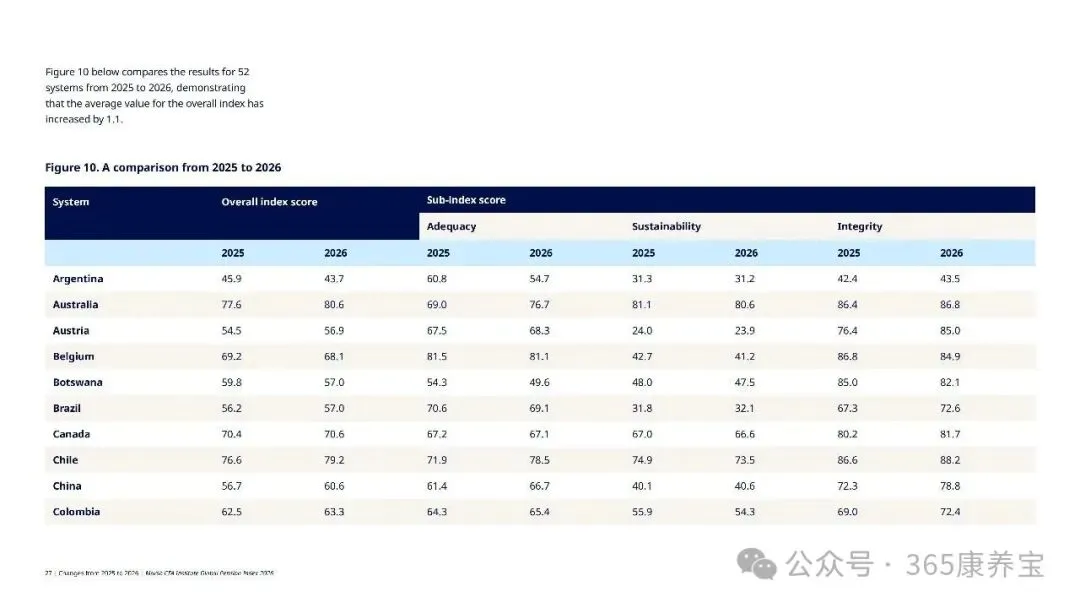
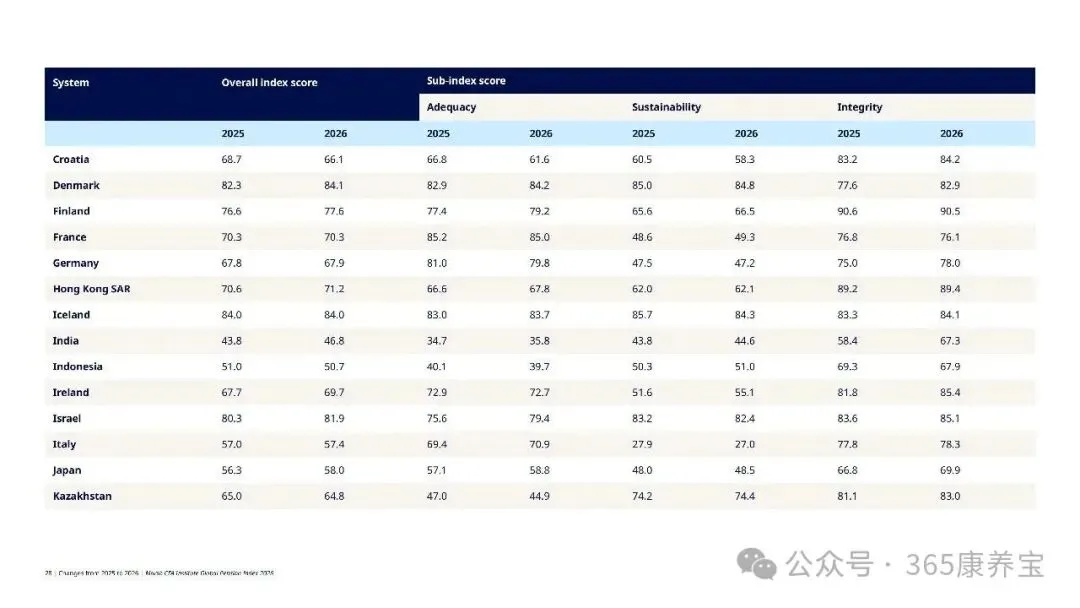
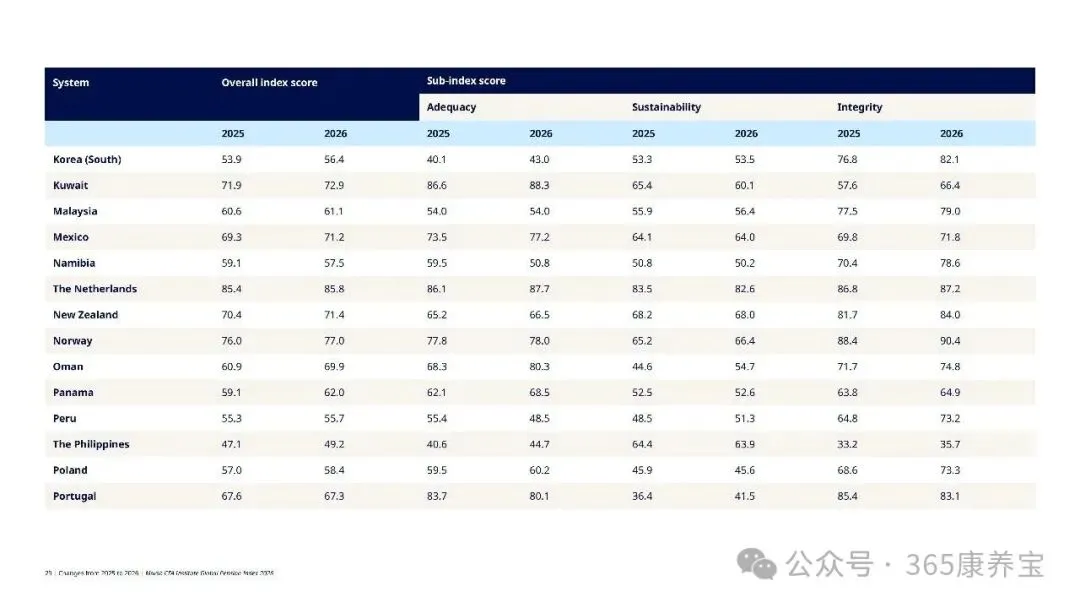
今年拿到A级的只有6个体系:荷兰 85.8、丹麦 84.1、冰岛 84.0、新加坡 82.0、以色列 81.9、澳大利亚 80.6。榜首荷兰和垫底档的阿根廷(43.7,D级),中间隔了整整42分。
(二)分档速览,一眼看清你在哪一堆
1. A级(6个):荷兰、丹麦、冰岛、新加坡、以色列、澳大利亚——三项维度整体没有明显死穴。
2. B+级(4个):智利 79.2、瑞典 78.8、芬兰 77.6、挪威 77.0,离A只差临门一脚。
3. B级(13个):瑞士、沙特、科威特、英国、新西兰、中国香港、加拿大、法国、阿联酋、阿曼、爱尔兰、比利时、德国、葡萄牙、克罗地亚,属于结构扎实、局部要补的类型。
4. C+ / C级(约20个):墨西哥、乌拉圭、卡塔尔、哈萨克斯坦、西班牙、哥伦比亚、美国、多米尼加、马来西亚、中国(C+,60.6)、台湾、巴西、博茨瓦纳、越南、肯尼亚、日本、纳米比亚、意大利、奥地利、韩国、秘鲁、泰国、印尼、南非——中国就站在这层中上位置。
5. D级(4个):菲律宾 49.2、印度 46.8、土耳其 46.6、阿根廷 43.7。有意思的是,菲律宾、印度并非“治理烂”,而是输在覆盖和待遇上, integrity 反而有亮点。
6. E级:今年一个都没有,说明55个体系里,最差的也至少搭起了骨架。
(三)最扎心的发现:最难的不是“钱给够”,而是“撑得住”
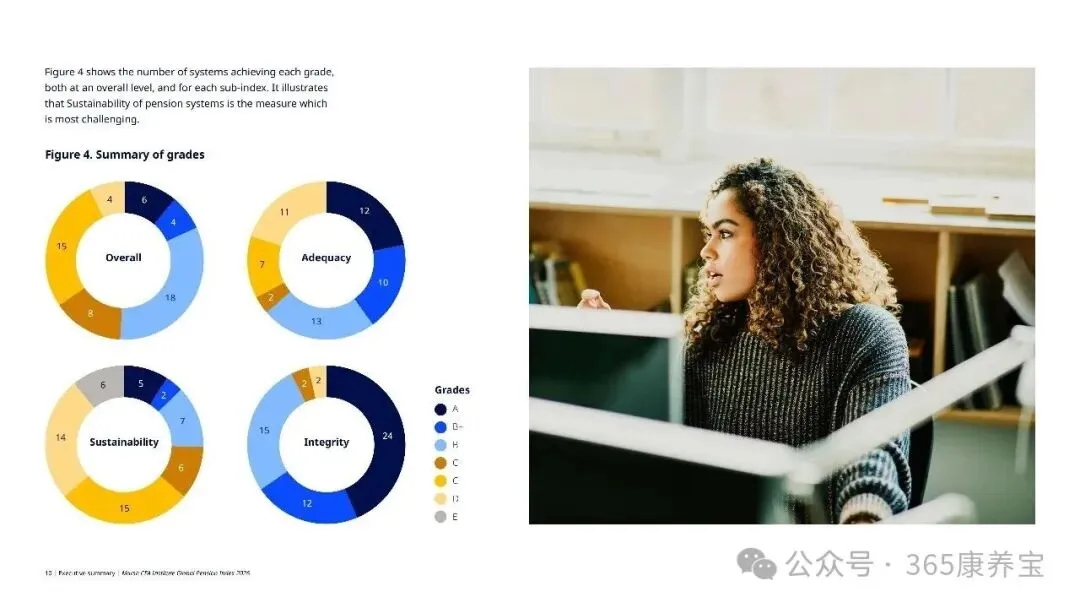
把三个子指数分开看,差距触目惊心:完整性平均分高达77.2,是最强的一项;充足性66.5;可持续性只有55.4,垫底,而且只有5个体系拿A、竟然有6个掉进E级。
翻译过来就是:绝大多数国家的监管、治理和账目,已经做得不太差;难的是在“领钱的人越来越多、交钱的人越来越少”的结构性逆流里,把承诺兑现到下个世纪。
——————————————————————————————
三、冠军荷兰做对了什么:连A级体系也在自我革命
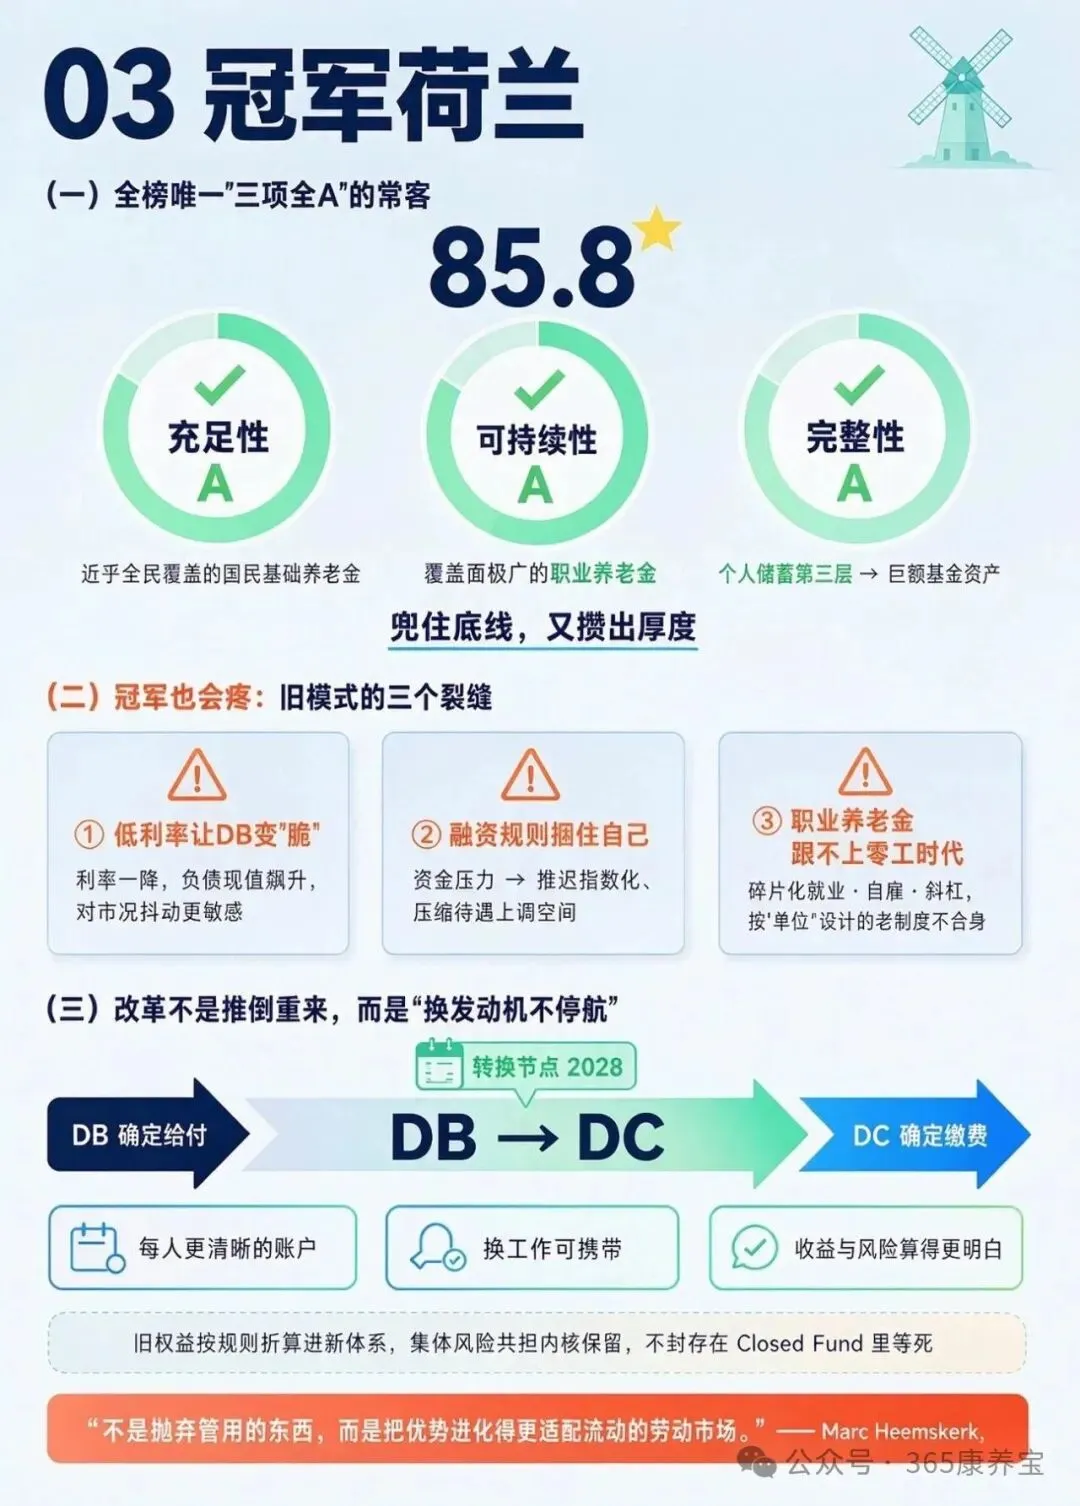
(一)它是全榜唯一“三项全A”的常客
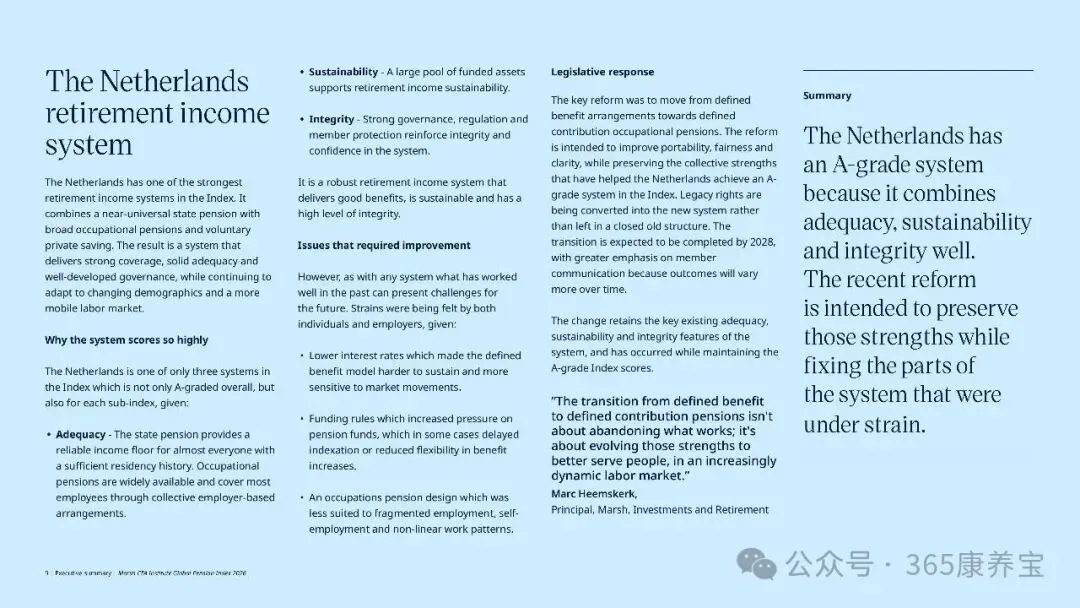
荷兰是今年唯三在充足性、可持续性、完整性三项子指数里全部拿到A的体系之一(另外两位是丹麦、冰岛),而且以85.8分居首。它的配方其实很朴素:近乎全民覆盖的国民基础养老金 + 覆盖面极广的职业养老金 + 自愿的私人储蓄,三层叠在一起,既兜住了底线,又攒出了巨额基金资产。
(二)冠军也会疼:旧模式的三个裂缝
1. 低利率让确定给付(DB)变“脆”:利率一降,负债现值飙升,养老金对市场的每一次抖动都更敏感。
2. 融资规则反过来捆住了自己:部分基金因资金压力,只能推迟指数化调整、压缩待遇上调空间。
3. 职业养老金跟不上“零工时代”:一辈子待一家公司的时代过去了,碎片化就业、自雇、斜杠,让按“单位”设计的老制度越来越不合身。
(三)改革不是推倒重来,而是“换发动机不停航”
荷兰的答案,是从集体式的确定给付(DB)转向更个人化的确定缴费(DC):给每个人更清晰的账户、增强换工作的可携带性、把收益和风险的账算得更明白。关键是,旧权益不是封存在“Closed Fund”里等死,而是按规则折算进新体系;集体风险共担的内核被保留下来。转换节点定在 2028年,同时大幅加码对成员的解释沟通——因为DC之下,每个人退休结果的差异会更大,没人能替你“默认兜底”了。
报告里那句话很值得抄下来:“从DB走向DC,不是抛弃管用的东西,而是把这些优势进化得更适配一个越来越流动的劳动市场。”——Marc Heemskerk,Marsh
——————————————————————————————
四、专题章核心:老龄化不是背景音,是养老金的“主考官”
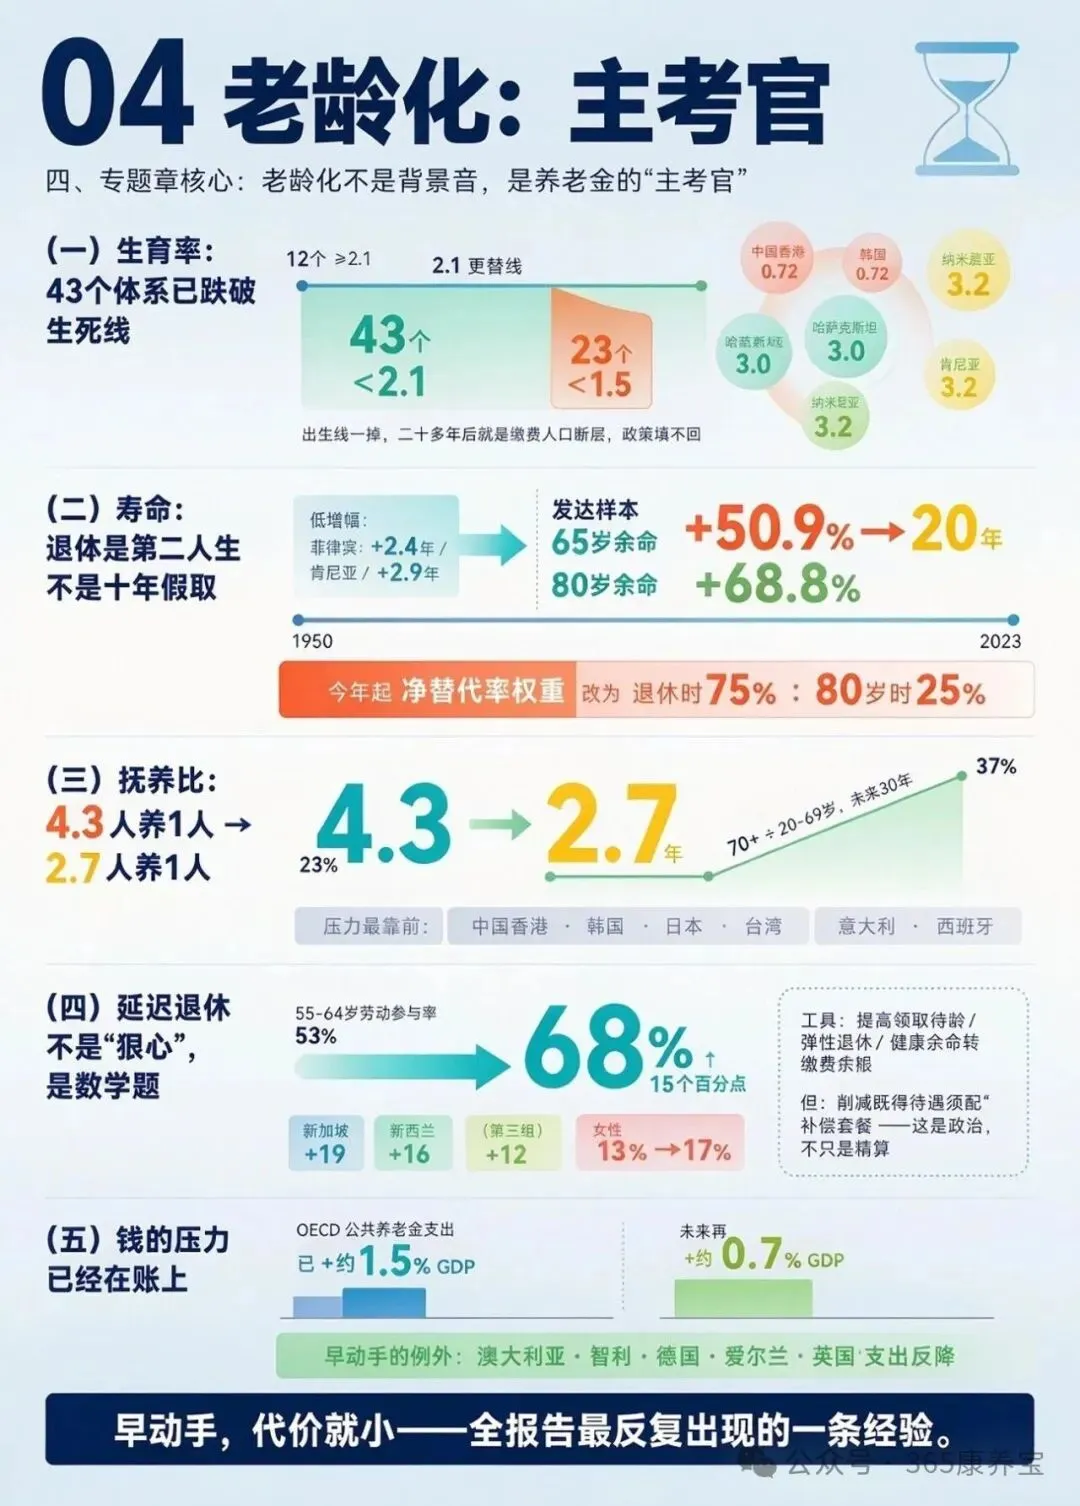
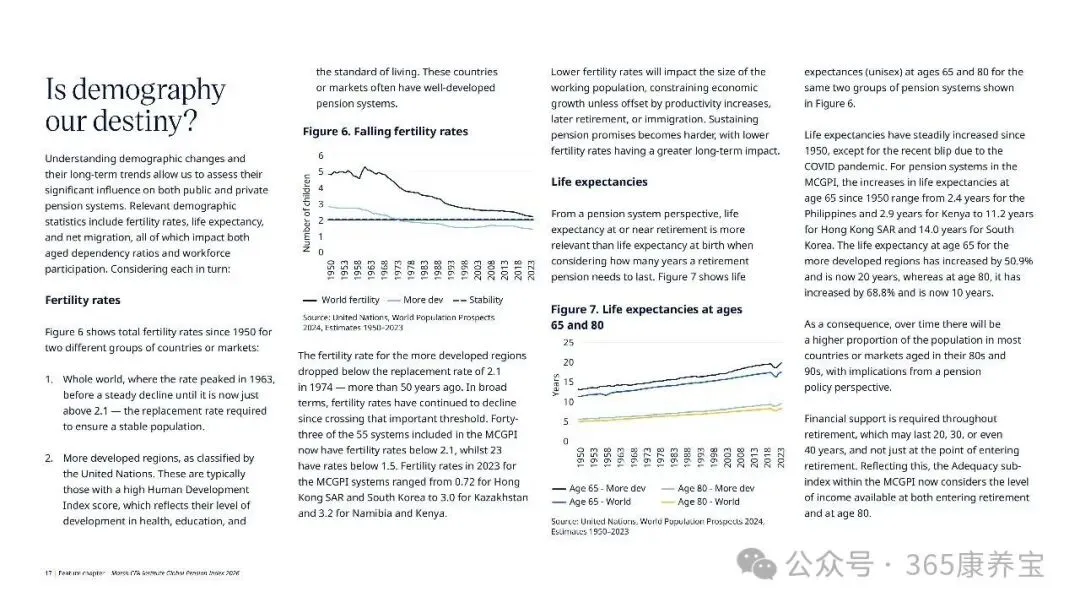
(一)生育率:43个体系已跌破生死线
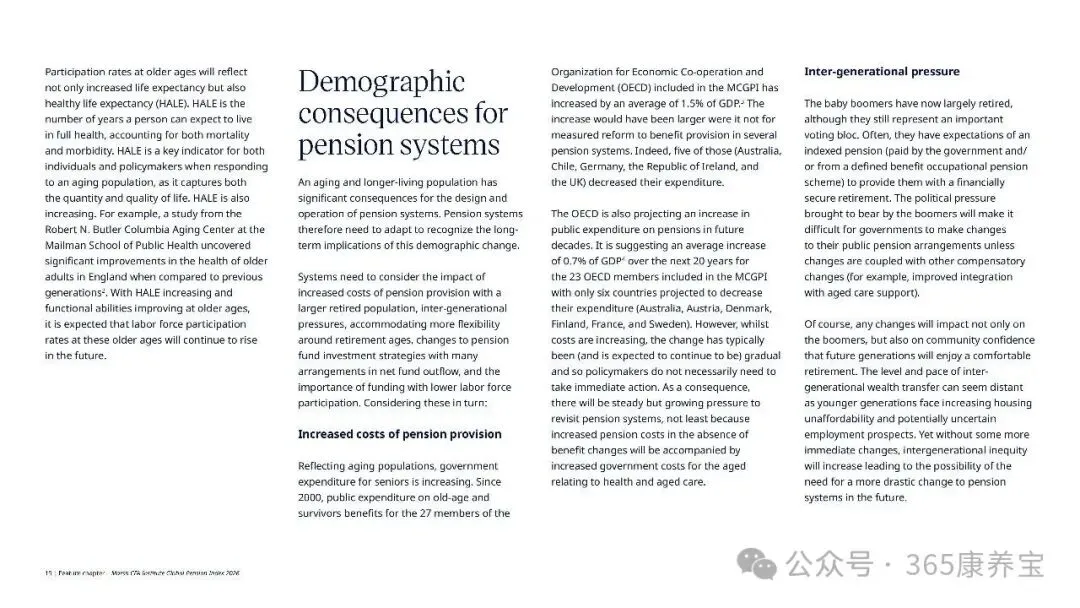
以 2.1的总和生育率为人口稳定的更替线,55个体系里已有 43个低于2.1,23个低于1.5。2023年的极端值很刺眼:中国香港和韩国只有0.72,而哈萨克斯坦3.0、纳米比亚和肯尼亚3.2。出生人口这条线一旦掉下去,二十多年后就是缴费人口的断层,几乎没有政策能立刻回填。
(二)寿命:退休不是“十年假期”,而是第二人生
从1950年至今,65岁时的预期余命,菲律宾只多了2.4年、肯尼亚2.9年,而中国香港多了11.2年、韩国多了14.0年。在更发达的那组样本里,65岁余命比1950年延长了50.9%,达到20年;80岁余命延长了68.8%,达到10年。也就是说,养老金要稳稳燃烧的,可能是20年、30年甚至40年,而不是刚退休那几年。也正因如此,今年的充足性子指数第一次把“刚退休时的收入”和“80岁时的收入”分开来算权重(75% : 25%)。
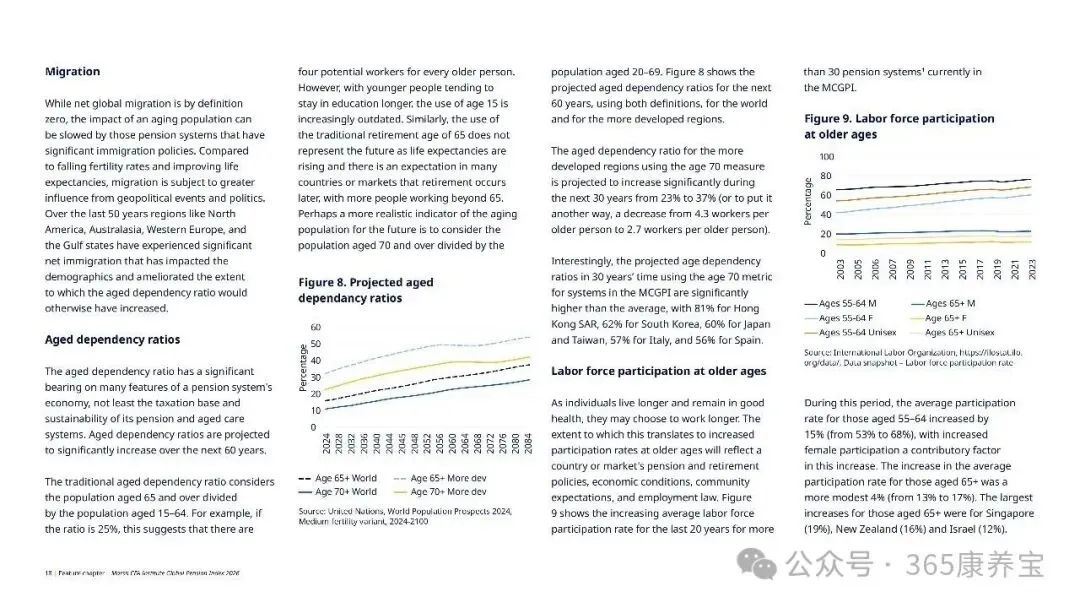
(三)抚养比:从“4.3人养1人”走向“2.7人养1人”
如果按更现实的口径——70岁以上人口 ÷ 20–69岁劳动人口——发达地区的老年抚养比,未来30年将从 23%飙到37%。换成大白话:现在约4.3个劳动者供1位老人,三十年后只剩2.7个。中国香港、韩国、日本、台湾、意大利、西班牙,是这份压力榜上最靠前的名字。
(四)延迟退休不是“狠心”,是数学题
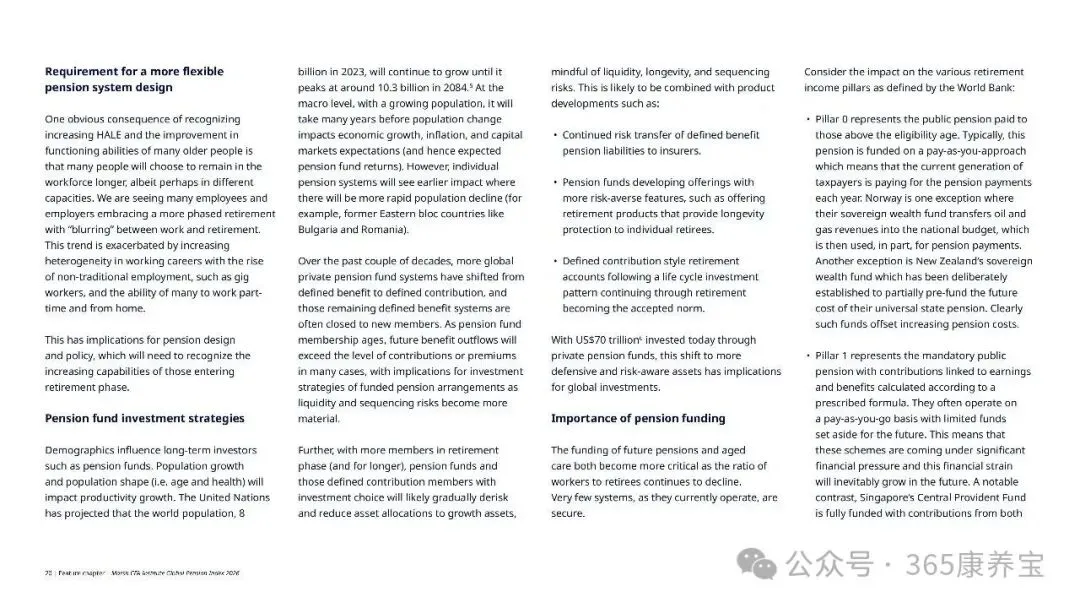
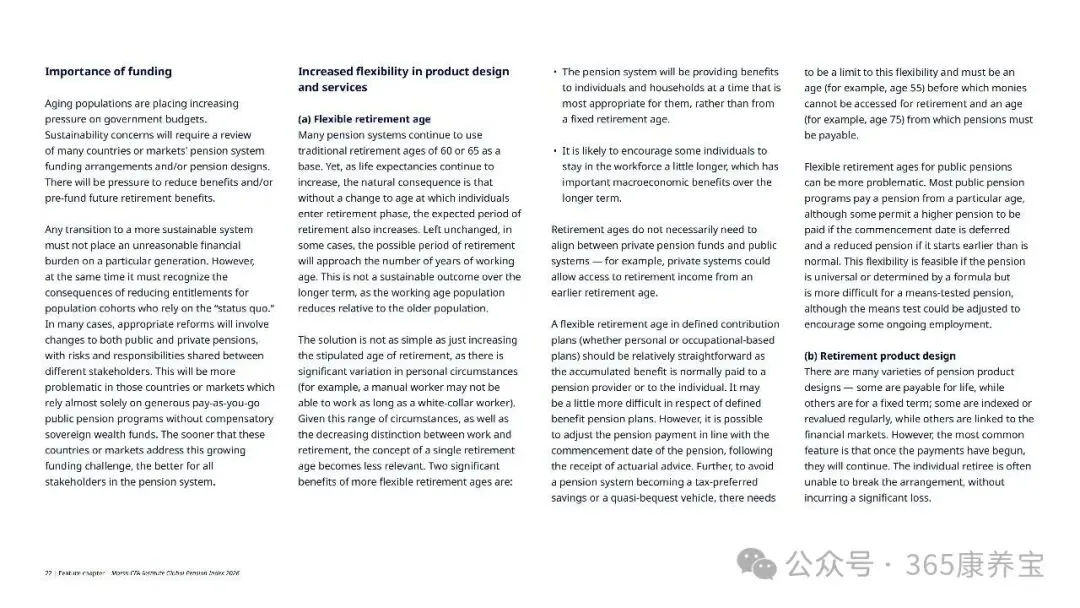
报告给出的现实缓冲垫是:提高法定/领取养老金年龄、鼓励高龄劳动力参与、用弹性退休让健康余命转化为缴费年限。过去20年,55–64岁人群的劳动参与率平均上升了15个百分点(从53%到68%),女性是重要推手;65岁以上也从13%升到17%,新加坡(+19个百分点)、新西兰(+16)、以色列(+12)跑得最快。但报告也直言,婴儿潮一代仍是强势的选民群体,任何削减既得待遇的改革,都必须配上一笔“补偿套餐”才推得动——这是政治,不只是精算。
(五)钱的压力已经在账上
纳入OECD的那部分样本,公共养老金支出平均已增加约 1.5%的GDP,而未来几十年OECD还预判会再涨约 0.7%的GDP。有些国家靠早年的参数改革把涨幅压住了——澳大利亚、智利、德国、爱尔兰、英国甚至出现了支出下降。早动手,代价就小,这是全报告最反复出现的一条经验。
——————————————————————————————
五、把镜头拉回中国:C+的60.6分,长板与短板都很清楚
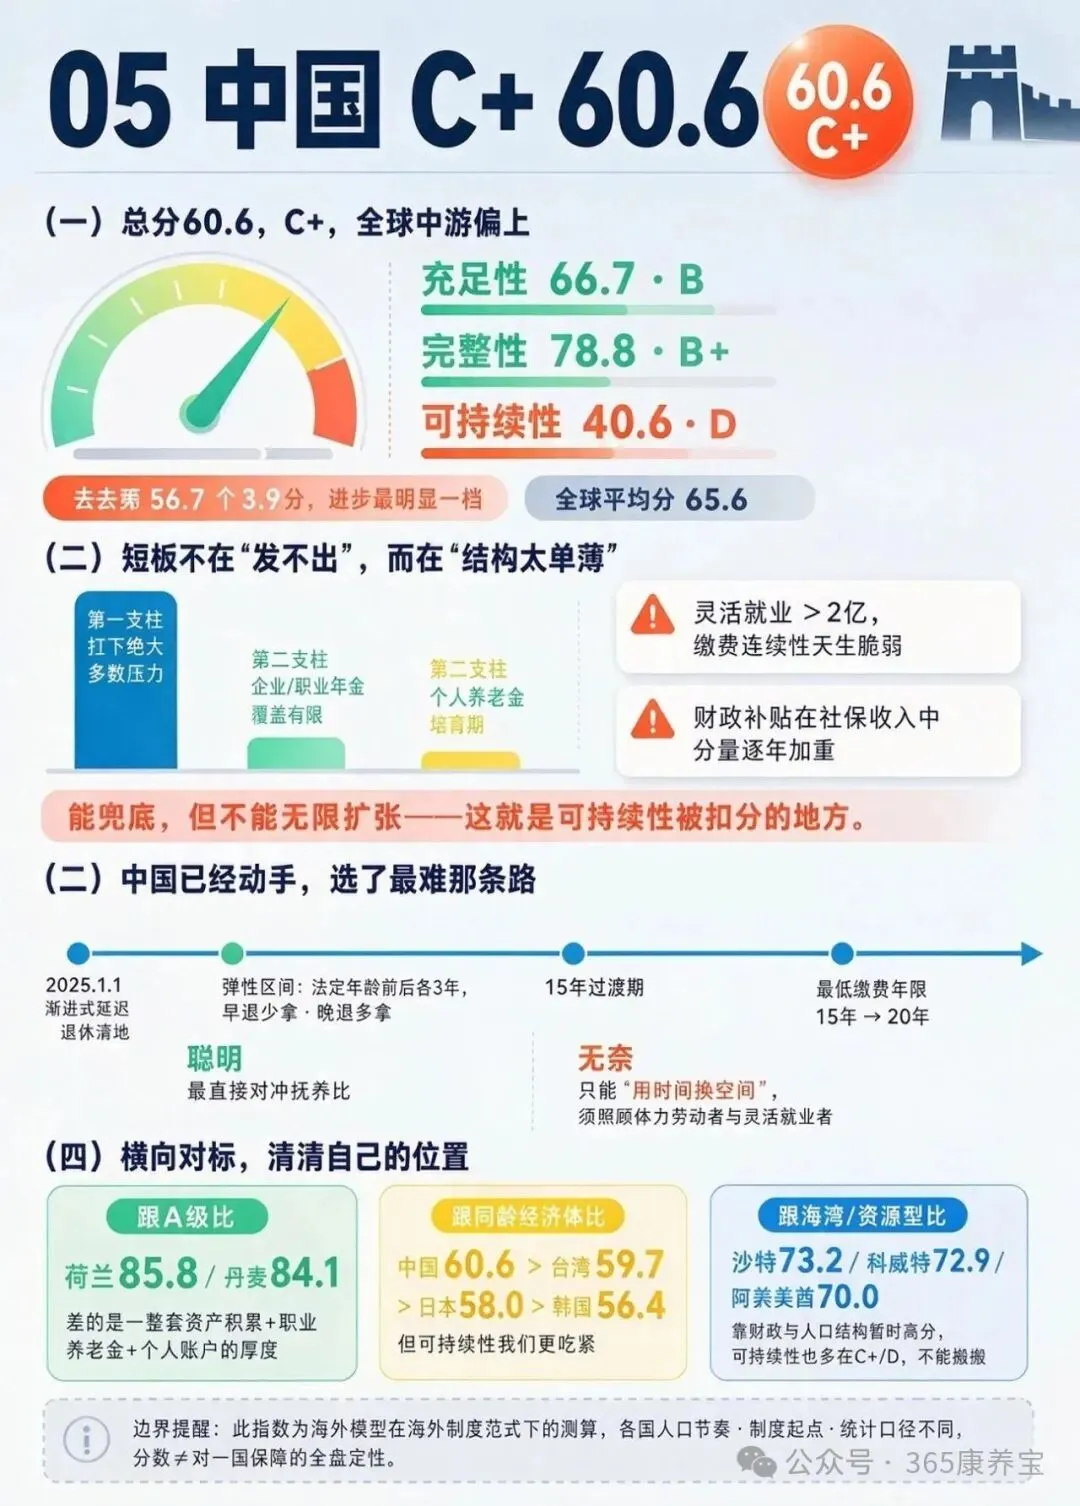
(一)总分60.6,C+,位于全球中游偏上
1. 综合分 60.6,评级 C+:比去年56.7分上涨3.9分,是今年进步最明显的那一档,全球平均分是65.6。
2. 充足性 66.7(B级):基本养老的广覆盖、保底能力是实打实的长板,退休当期“有钱拿”。
3. 完整性 78.8(B+级):制度治理、监管和成员保护,比很多人直觉里要扎实。
4. 可持续性 40.6(D级):这是真正的软肋,而且低于德国的47.2、日本的48.5。
(二)短板不在“发不出”,而在“结构太单薄”
拆开看,40.6分背后是一组结构性矛盾,而不是某个部门没管好:第一支柱(基本养老)扛下了绝大多数压力,第二支柱企业年金/职业年金的覆盖仍有限,第三支柱个人养老金还在培育期;与此同时,灵活就业群体规模超过2亿,缴费连续性天生脆弱,财政补贴在社保收入里的分量逐年加重。补贴能托底,但不能无限扩张——这才是“可持续性”被扣分的地方。
(三)中国已经动手,而且选了最难的那条路
2025年1月1日,渐进式延迟退休正式落地,设置弹性区间(法定退休年龄前后各3年可选,早退少拿、晚退多拿),并用15年过渡期慢慢把最低缴费年限从15年抬到20年。这套设计的聪明和无奈是一体两面:它是最直接对冲抚养比的工具,却也必须照顾体力劳动者、灵活就业者的真实承受力,所以只能“用时间换空间”。报告给的启示很明确:参数改革只能减压,不能解题——第二、第三支柱真要长大,养老的重担才不会一直压在第一支柱一个人身上。
(四)横向对标,看清自己的位置
1. 跟A级比:荷兰85.8、丹麦84.1,差的是一整套“资产积累 + 职业养老金 + 个人账户”的厚度,不是单点政策。
2. 跟同龄经济体比:韩国56.4、日本58.0、台湾59.7,都在C级;中国60.6略胜,但可持续性一项我们更吃紧。
3. 跟资源型/海湾体系比:沙特73.2、阿联酋70.0、科威特72.9,靠财政和人口结构暂时高分,但可持续性也多在C+/D,未必能照搬。
最后一句提醒:这套指数是海外模型在海外制度范式下的横向测算,各国人口节奏、制度起点、统计口径不同,分数差异代表模型输出,不等于对一国养老保障的全盘定性,替代率等数字也和不同群体的真实退休收入有差异。看得懂它的边界,才不会被一个分数吓到。
——————————————————————————————
六、报告给全世界的“药方”:六件事,越早越好
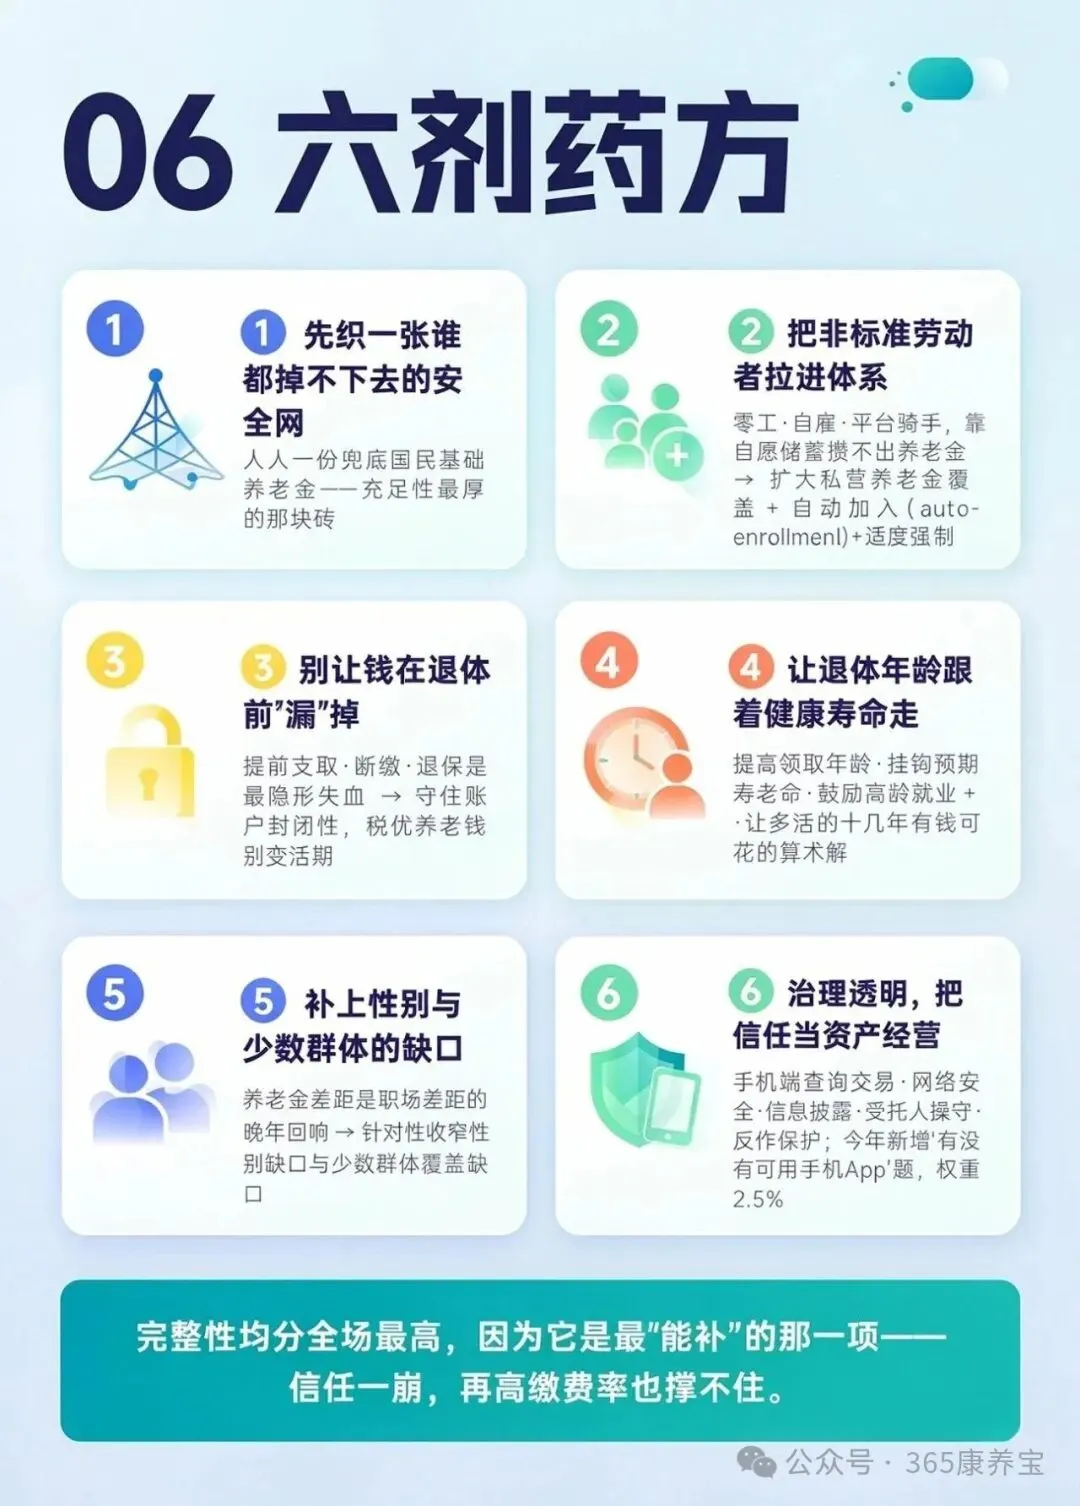
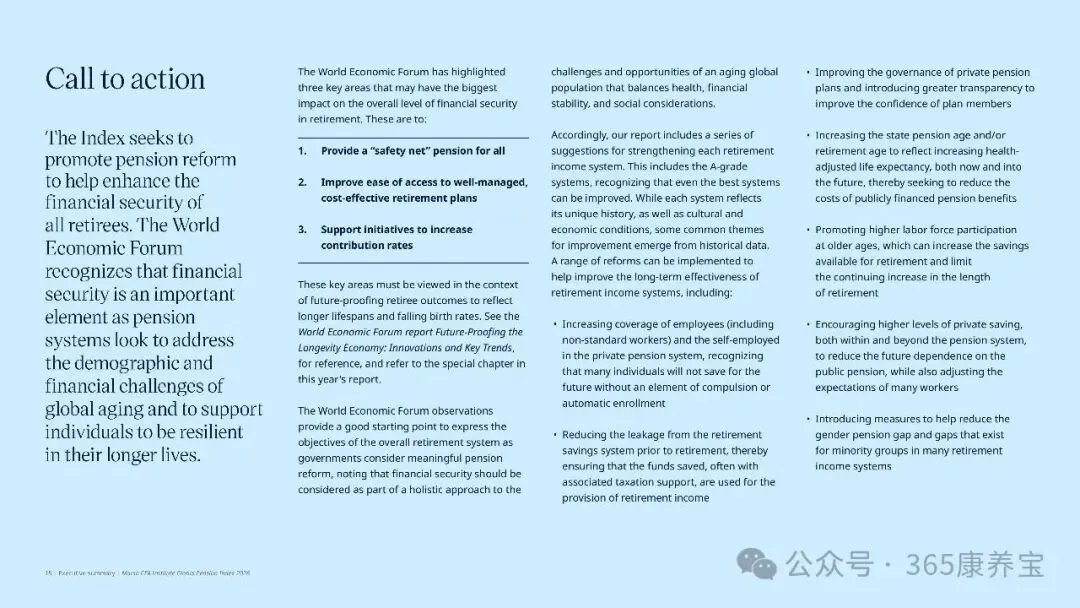
(一)先织一张谁都掉不下去的“安全网”
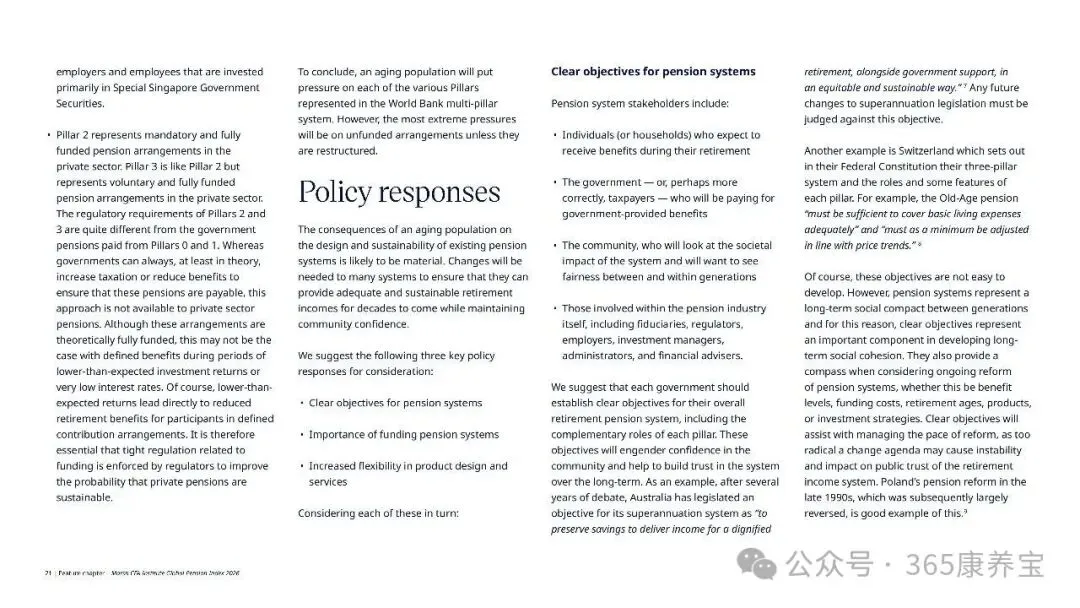
无论多花哨的制度设计,底线必须是:每个人都该有一份兜底的国民基础养老金。这是充足性最厚的那块砖。
(二)把非标准劳动者拉进体系
零工、自雇、平台骑手……靠自愿储蓄基本攒不出养老金。报告的建议很直白:扩大私营养老金覆盖,配合自动加入(auto-enrollment)和某种程度的强制性,因为很多人不逼自己一把,是真不会为40年后存钱。
(三)别让钱在退休前“漏”掉
提前支取、断缴、退保,是很多体系最隐形的失血。守住账户的封闭性,别让带着税优的养老钱,变成随时可花的活期。
(四)让退休年龄跟着健康寿命走
提高领取年龄、挂钩预期寿命、鼓励高龄就业——不是冷酷,而是让“多活的那十几年”有钱可花的唯一算术解。
(五)补上性别与少数群体的缺口
养老金差距往往是职场差距的晚年回响。报告专门点出,要设计针对性措施,收窄性别养老金缺口和少数群体的覆盖缺口。
(六)治理透明,把信任当资产经营
完整性之所以能拿到全场最高平均分,是因为这是“能补”的那一项:手机端查询与交易、网络安全、信息披露、受托人操守、反诈保护。信任一旦崩掉,再高的缴费率也撑不住一个体系。今年指数还新增了一道题——养老金有没有可用的手机App,权重2.5%,就是从这里来的。
——————————————————————————————
七、2026年的几个新变化,读榜时别忽略
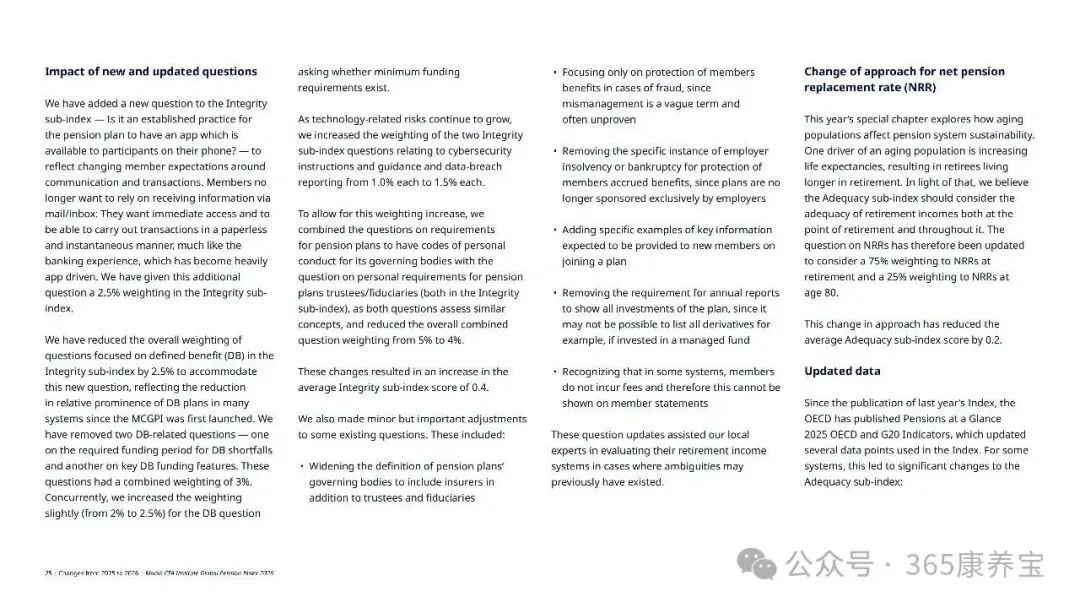
(一)题库悄悄升级了
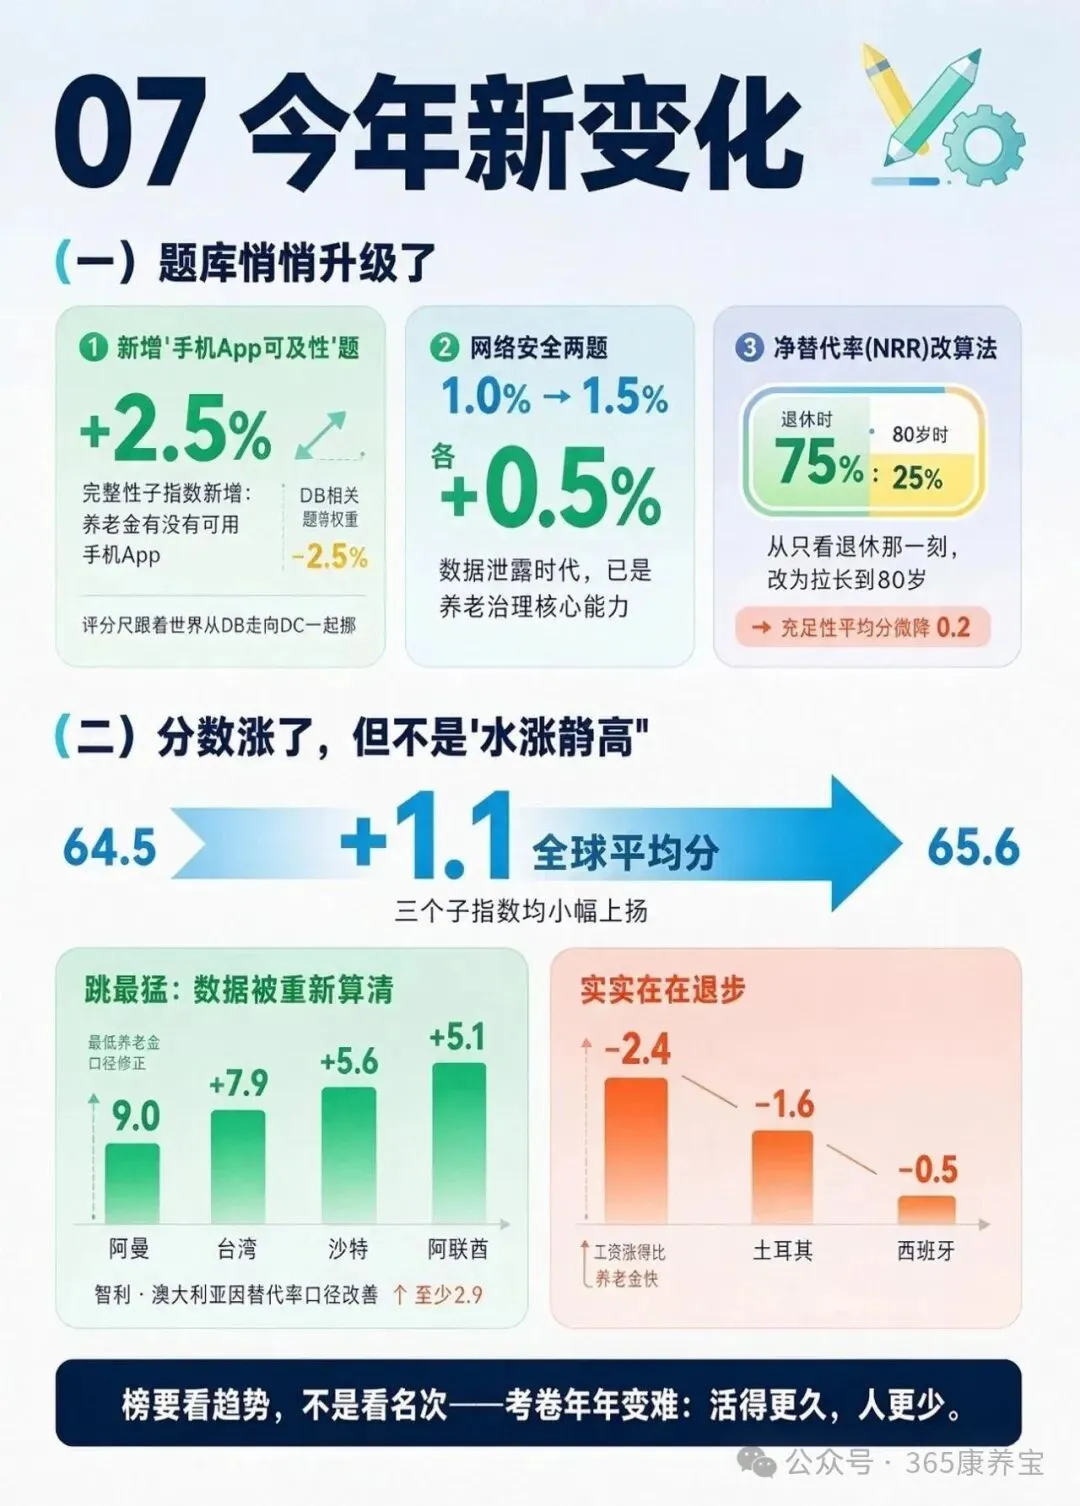
1. 新增“手机App可及性”题:完整性子指数里加了一道“养老金有没有可用的手机App”题,权重2.5%;与此同时,DB(确定给付)相关题目总权重下调2.5%——评分尺跟着世界从DB走向DC一起挪。
2. 网络安全两题各从1.0%提到1.5%:数据泄露时代,这已经是养老治理的核心能力。
3. 净替代率(NRR)改算法:从只看到“退休那一刻”,改为退休时75% + 80岁时25%,正好呼应老龄化专题。这一改让充足性平均分微降0.2。
(二)分数涨了,但不是“水涨船高”
全球平均分从去年64.5升到 65.6(+1.1),三个子指数也都小幅上扬。但跳得最猛的是几个“数据被重新算清”的体系:阿曼 +9.0(最低养老金口径修正)、台湾 +7.9、沙特 +5.6、阿联酋 +5.1;智利、澳大利亚因替代率口径改善也涨了至少2.9分。反观阿根廷(-2.4,工资涨得比养老金快)、土耳其(-1.6)、西班牙(-0.5),是实实在在的退步。
——————————————————————————————
写在最后:这份榜,真正该看的是趋势不是名次
55个体系、66%的人口,这份榜最珍贵的不是给谁贴了A、给谁贴了D,而是它把一件人人都知道却不愿面对的事,量化了出来:养老这场考试,考卷在逐年变难——题目叫“活得更久、人更少”,而大部分国家的答卷,还停在“治理不错、待遇还行”那一栏。
荷兰告诉我们,连三项全A的冠军都得在2028年前把发动机换一遍;中国告诉我们,C+不是羞耻,而是把40.6那条可持续性曲线掰回来之前,必须诚实面对的刻度。对个人也一样:别把退休安全感的赌注全押在第一支柱或单位身上,早一点开始、让钱待得够久、别中途抽走,是我们唯一能自己拧动的旋钮。
——————————————————————————————
一句话总结
2026全球养老金指数覆盖55个体系,仅荷兰、丹麦、冰岛、新加坡、以色列、澳洲6个A级;最大短板是可持续性(均分55.4),老龄化让“4.3人养1人”走向“2.7人养1人”。中国60.6分列C+,充足性、完整性尚可,可持续性仅40.6,延迟退休只是起步,做大二、三支柱才是关键。
完整版下载请点击文末“阅读原文”
免责声明
我们尊重知识产权、数据隐私,只做内容的收集、整理及分享,报告内容来源于网络,报告版权归原撰写发布机构所有,通过公开合法渠道获得,如涉及侵权,请及时联系我们删除,如对报告内容存疑,请与撰写、发布机构联系。
整理于“保险老白干”(知识星球)
扫描下方二维码加入,即可下载
精选报告推荐
1.麦肯锡-中国养老金调研报告:拥抱老龄化时代,保险机构参与中国养老保障的整合式探索(30页.1.5万字)
免费查看及下载更多高清完整版报告

