【期权学习笔记】小白别碰最后三天的期权
- 2026-11-04 10:56:01
一张期权合约,从挂牌那天起,只有一件事是确定的:它一定会死。
区别只在于,死的时候,是你赚着走,还是你看着它归零。
每个月都有这么一个日子。国内ETF期权,到期日是每月第四个星期三,11月落在25日。一年12次,次次如此。
为什么我敢说"最后三天别碰"?因为你付的那笔钱里,有一块叫时间。而这块时间,最后三天的流失速度,是前三周的6倍。
师兄先把重点放这儿,你拿笔记一下:
第一,期权便宜,不是因为它划算,是因为它的可能性被砍掉了;
第二,时间价值不是匀速掉的,是加速度掉的,最后一天能掉一半;
第三,到期周gamma最大,标的动1%,你的价格反应放大5倍以上;
第四,11月25日到期,正好撞上"12月加息概率72%"这种已经定满价的窗口。
一、先拆掉一个共识
大家都说:快到期了,权利金便宜,亏也就亏那点钱,值博率高。
这句话要成立,得同时满足三个前提。咱们一个一个拆。
前提一:便宜,等于风险小。
错。一张快到期的虚值合约便宜,不是因为市场给你打折,是因为它能变成钱的可能性,已经被时间砍掉了大半。你买的不是"便宜货",是"快过期的彩票"。
前提二:时间价值是匀速流失的。
错,而且错得很厉害。它是按剩余天数的平方根走的,越到后面掉得越快。这块下一节算给你看。
前提三:到期前波动大,所以机会多。
半对。波动确实大,但波动是双向的,而且你的成本同时在放大。波动放大对买方的意思,不是"更容易赚",是"更容易在一天之内既看到希望,又看到绝望"。
三条里只要有一条不成立,"便宜"就不等于"划算"。
明白了吗?你不是在捡便宜,你是在跟时间抢。
二、时间是怎么烧掉的:一张表算给你看
不用记公式,记住一个规律就行:平值附近期权的时间价值,大致跟"剩余天数的平方根"成正比。
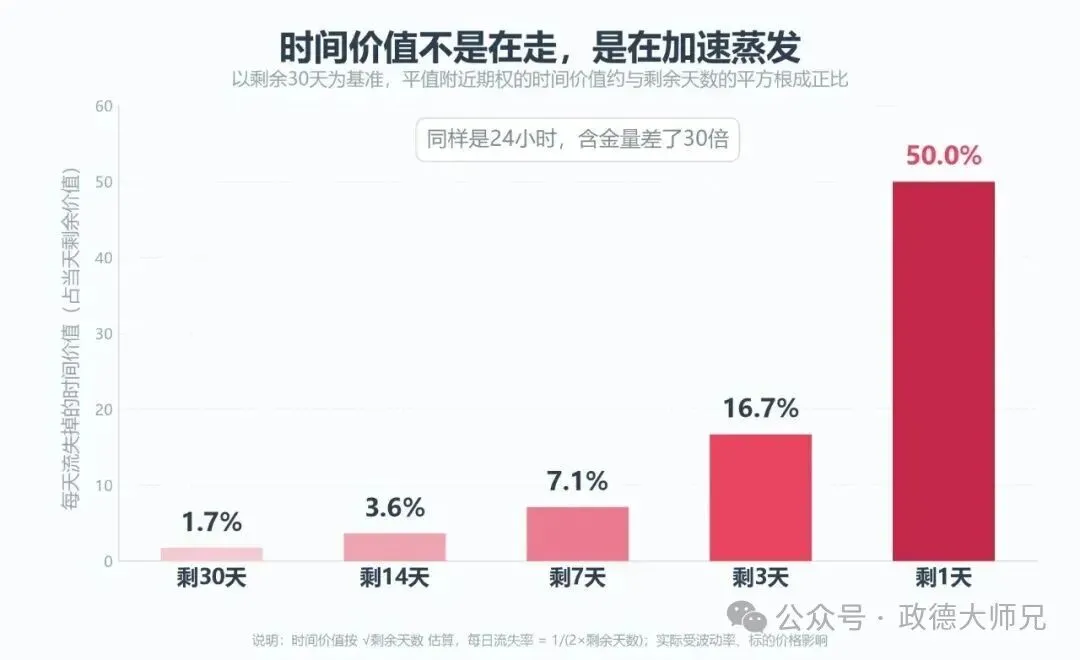
翻译成大白话:剩30天的时候,时间价值算100%;剩7天,只剩48%;剩3天,32%;剩最后1天,18%。
以30天为100,我们排一遍:
剩余天数 | 时间价值还剩 | 每天要漏掉 |
30天 | 100% | 1.7% |
14天 | 68% | 3.6% |
7天 | 48% | 7.1% |
3天 | 32% | 16.7% |
1天 | 18% | 50% |
第三列才是要命的那一列。剩30天,每天漏掉手里的1.7%;剩7天,每天漏7.1%,是4倍多;剩3天,每天漏16.7%,是10倍;最后一天,漏掉一半,是30倍。
同样一张合约,"每天"这两个字的含金量,在最后一周翻了十倍。
时间价值不是在走,是在加速蒸发
举个具体场景,你就有体感了。
某只宽基ETF现价4.00元。你买了一张行权价4.10的认购,虚值2.5%,剩30天,权利金0.020元。这张合约的权利金,几乎全部是时间价值。
一手是10000份,所以你花了200元。
假设这30天里,标的一分钱都没动,一直在4.00:
剩7天,这张合约理论值约0.010元,你手上还剩100元;
剩3天,约0.006元,剩60元;
剩1天,约0.004元,剩40元;
到期日收盘,标的不在4.10以上,这张合约价值归零,剩0元。
注意这里最扎心的一点:标的一分钱没跌。你判断的"它不会大跌",完全正确。可你的200元,还是没了。
这不是亏在方向上,是亏在日历上。
请大家记住一句话:期权的对手不是别人,是日历。
三、Gamma:最后三天,它放大你的每一次心跳
还剩一个东西,比时间更凶,叫gamma。
gamma——就是标的价格每动一块钱,你的delta(相当于你手上"等效持有多少标的")会跟着变多少。gamma大,说明你的仓位对价格越来越敏感。
它的规律跟时间价值正好相反:gamma跟"剩余天数的平方根"成反比。剩的天数越少,gamma越大。
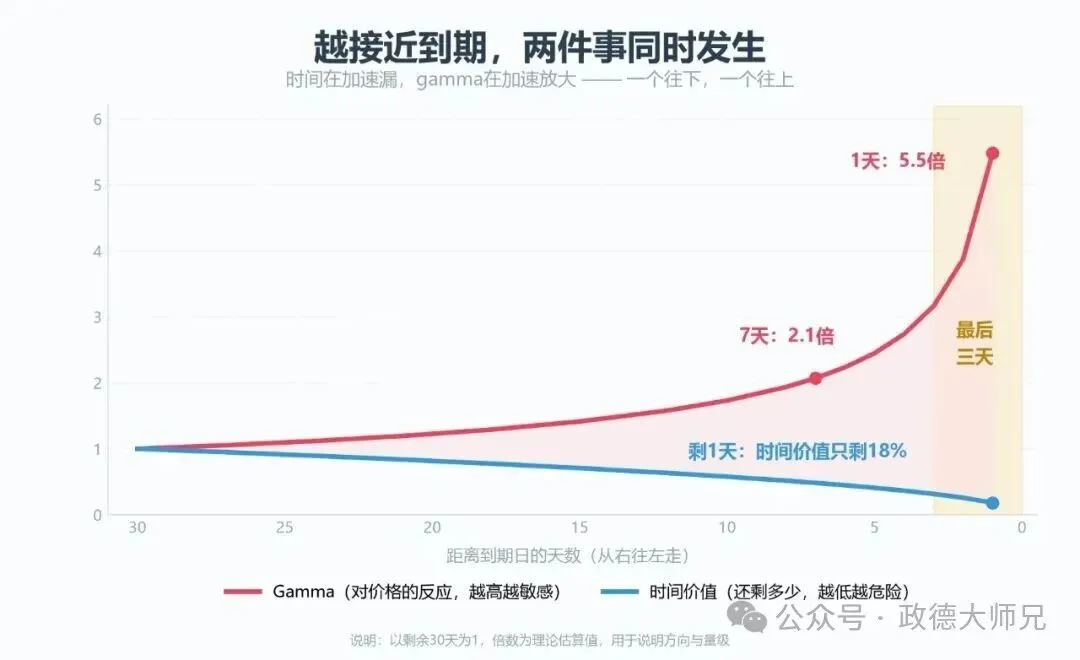
具体倍数:剩30天到剩7天,放大2.1倍;剩7天到剩1天,放大2.65倍;从剩30天到剩1天,一共放大5.5倍。
翻译成大白话:标的动1%,你这张期权价格的变动幅度,最后一天是30天前的5.5倍。
往上5.5倍,是好事。往下5.5倍,也是。
所以"末日轮"的真实体验是这样的:第一天翻倍,你觉得自己开窍了;第二天腰斩,你觉得自己运气不好;第三天归零,你开始怀疑人生。
它不是不给你机会,它是把一辈子的喜怒哀乐,压缩到72小时里。
最后三天:时间在漏,gamma在放大
四、到期日还有一个"钉住"效应
这一节讲个业内常识,很多人不知道。
每个月到期那天,标的的收盘价,经常会停在"未平仓合约最多"的那个行权价附近。这个现象有个名字,叫 pinning,钉住。
为什么?不是有人在操纵,是机制。到期日那天,做市商手里的期权gamma最大,他对冲的风险也最大。为了不让自己的敞口失控,他会在行权价附近不停地买和卖标的——标的涨上去一点,他卖;跌下来一点,他买。这股力量合在一起,就是把价格往中间"拉"。
结局就是:你以为到期日波动最大、最容易一把翻身,其实最活跃的那一段,恰恰被钉住了。
真正在到期日暴涨暴跌的,永远是那几只被资金盯上、消息面炸开的标的。而你手上那张,多半不在名单里。
这就是"末日轮"最真实的分布:少数人拿走大部分钱,多数人贡献了那些钱。
说到底,绝大多数人在这个市场里的亏损,不是判断错了,是位置站错了——站在了收费口那一边。想站对位置,得先弄清自己在跟谁交易、成本由谁定。这层底层逻辑,我在微信里拆得更透。
五、11月25日,这次撞上了什么
11月25日,是11月合约的到期日。
眼下的背景,我列给你看。
10月28日,美联储开完两天的会,把利率维持在3.75%到4.00%,投票是10比2,两票主张加息。声明里把经济评估从"稳健"上调到了"强劲"。三季度GDP按年率增长3.4%,9月PCE同比涨3.6%。
芝商所的数据显示,市场给12月加息25个基点的概率,已经报到72%,维持不变的只有28%。再往后看,到明年1月累计加息25个基点的概率是58.4%,累计50个基点是22.3%。
价格已经在反应了。10月30日晚间起,黄金白银被集中抛售,伦敦现货金盘中最低摸到3870.05美元/盎司,10月31日早间报3876.69,单日跌3.59%,是去年10月以来第一次失守3900关口。上海黄金交易所黄金T+D报831.10元/克,跌2.75%。10年期美债收益率还在高位趴着。
我说这些,不是让你去做方向。我是想让你看清一件事:72%这个数字的意思是,这件事已经被定价了。
当一件事的概率报到72%,剩下的28%才是你的机会。前面那72%,是别人已经收走的钱。
而到期周,恰好是"定价最满、时间最少"的一周。两个最差的条件,撞在了一起。
六、三条能落地的做法
不给方向建议,只讲方法。
第一,最后一周,不做买方。尤其是虚值超过2%的合约。你要表达观点,去买远月,哪怕贵一点——贵出来的那部分,是你买回来的时间。
第二,手里有近月合约的,在到期前5到7个交易日移仓。别等到最后一天再"看看"。滚动移仓要多付一次买卖价差,但你换回来的是时间。用确定的成本,换不确定的时间,这笔账算得过来。
第三,做卖方的,到期周仓位减半。到期周gamma最大,标的一个小跳动,你的delta敞口就能翻倍。裸卖?任何时候都不行,到期周更不行。
这三条是操作层面的。真正决定你能不能在市场里待久的,是更下面那一层——你的钱放在哪个币种、哪类账户、有没有一份跟市场涨跌无关的现金流。这层我平时在微信里讲得更细。
到期日不是"最后的机会",是"最后一次收费"。这句话你记住,能省下不少学费。
七、说句实在话
期权这东西,越懂越不敢重仓。
它不是放大器,它是一台按天计费的机器。你每多拿一天,就有人多收一天的钱。
顺着这个逻辑再往下想一层:如果连"时间"这种东西都能被标价、被交易、被收割,那你真正该守住的,就不是某一次判断的对错,而是那些不会被时间磨掉的东西。
一个多币种的账户,抗一抗汇率;一份能锁定长期现金流的安排,兜住家庭的下限。这些东西不刺激,一年也不会让你翻倍。但它们不会在你猜错的时候,把本金一起带走。
这块我平时在微信里讲得更细。关注后回复「海外配置」,我把《多币种账户与港险兜底配置对照表》发你,里面有开户门槛、币种搭配和几类产品的现金流对比。
今天聊到这儿。
问你一个问题:你有没有买过"快到期所以便宜"的合约?最后是赚着走的,还是看着它归零的?评论区说说,我挨个看,也帮你复盘一下问题出在哪一环。
下期师兄准备聊一个更反直觉的:为什么很多人学了一堆策略,账户还是原地踏步——问题可能根本不在策略,而在你拿哪一笔钱去做了这件事。
我们下期不见不散。
本文仅为期权知识的科普与风险教育,不构成任何投资建议。市场有风险,决策请独立判断。

